
日本銀行自1995年以來最大規模的升息,幾乎未能撼動日圓
即使日本實施了自1995年以來最大規模的升息,並進行了創紀錄的干預,日圓仍徘徊在40年低點附近。這才是真正左右主要貨幣走勢的關鍵。
Deriv 編輯團隊 · 2026年7月6日 · 3 分鐘閱讀

單一重大政策行動鮮少能扭轉一種貨幣的走勢。即使日本銀行實施了自1995年以來最大規模的升息,並進行了創紀錄的干預,日圓仍徘徊在40年低點附近,原因在於,真正左右主要貨幣走勢的,是持有該貨幣的成本與替代選項收益之間持續存在的差距。
日本已經動用了兩大最重要的政策工具。利率已升至1995年以來的最高水準。官員們在今年春季動用了創紀錄的資金來捍衛該貨幣。然而,USD/JPY仍在1986年以來的最弱水準附近交易。
為什麼單靠升息無法撼動貨幣走勢
貨幣交易本質上是一種相對押注。您始終是以一種貨幣對沖另一種貨幣。因此,真正重要的數字並非日本的利率本身,而是美元資產的收益與日圓資產收益之間的差距。
這個差距仍然相當大,約為三個百分點,有利於美元。日本銀行將基準利率上調至1%。美國的利率水準遠高於此。在這個差距縮小之前,持有美元資產的收益始終高於持有日圓資產。
此次升息確實發生了,但幾乎未能削弱賣出日圓的動機。一則重大頭條新聞使匯率短暫波動,但結構性的拉力依然存在。
套利交易:維持日圓弱勢的需求
低廉的日圓還承擔著另一項功能。多年來,交易者以低成本借入日圓,並將所得資金投入其他地區收益更高的資產。這就是所謂的套利交易,而這種交易需要持續不斷的賣方供給。
只要利率差距持續存在,賣出日圓的需求就會不斷自我延續。這是一股在價格背後持續運行的潮流,而非單一事件。政策方面的頭條新聞雖會與之對抗,但鮮少能將其逆轉。
創紀錄的干預究竟換來了什麼
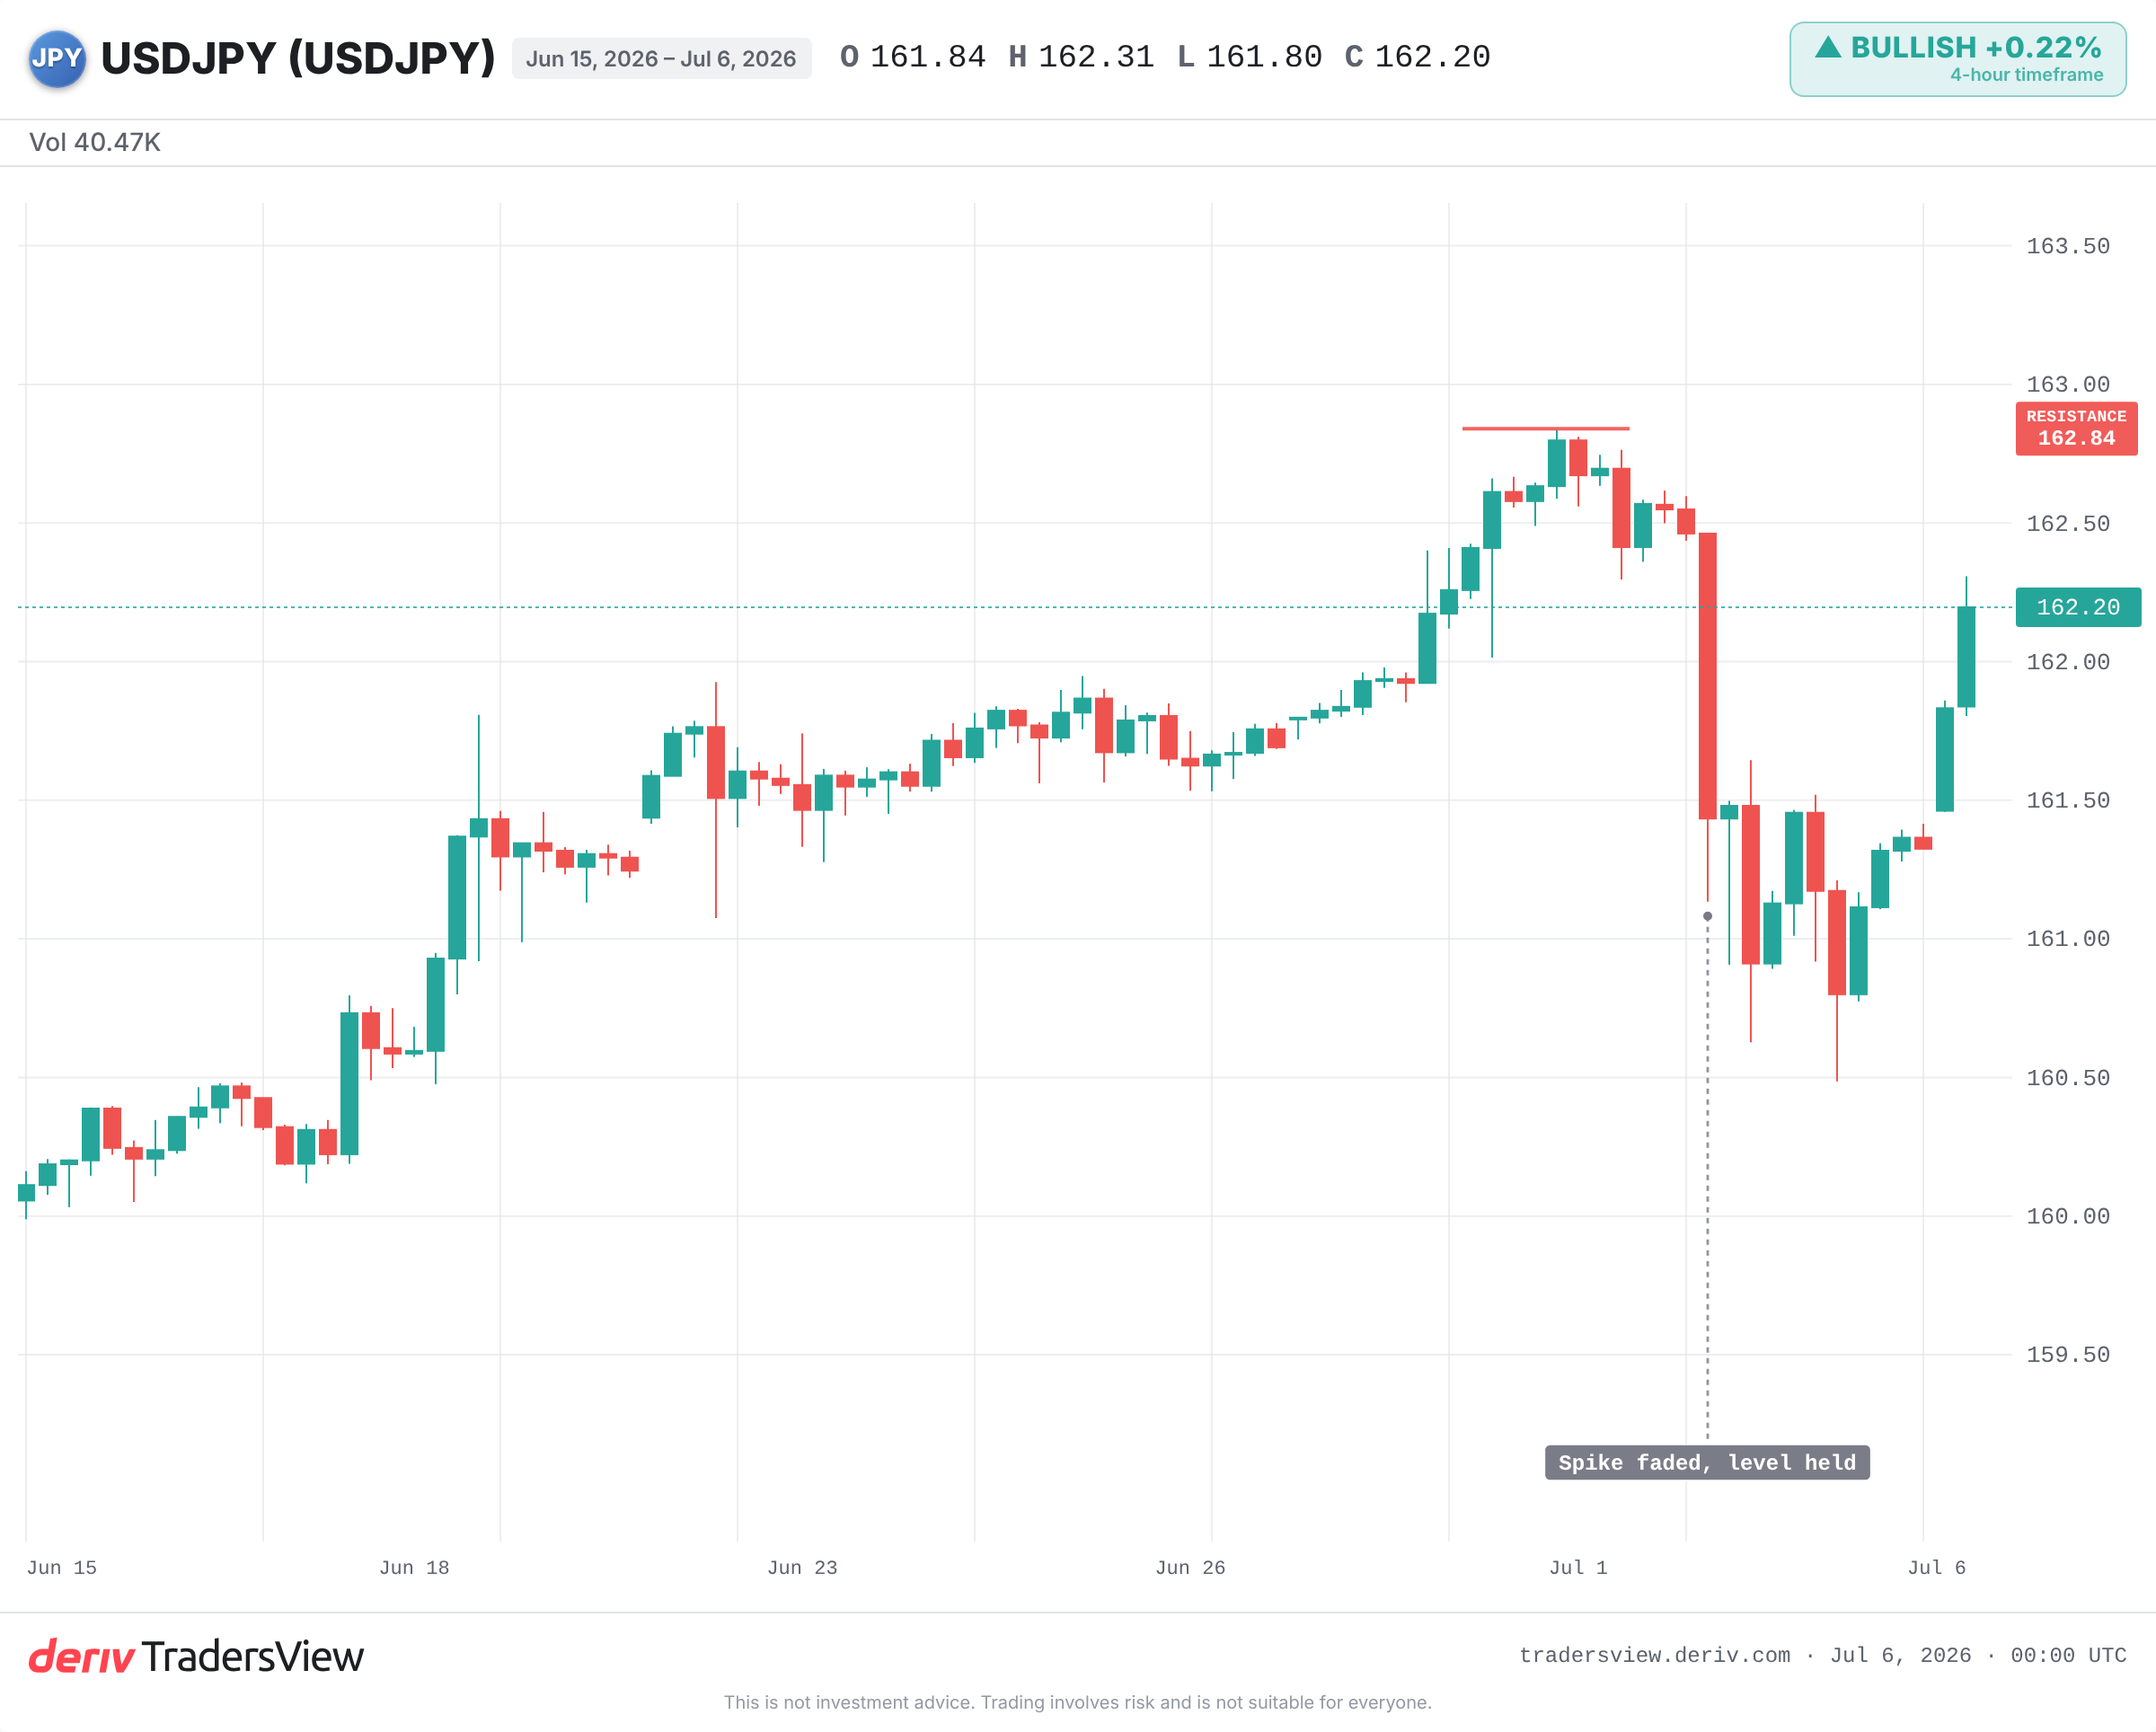
日本在4月和5月期間,花費了約725億美元捍衛日圓,創下紀錄。本月初一次疑似的干預,在幾分鐘內使該貨幣對下跌了約100點。但在數小時內,匯率便回到了起點附近。
干預換來的是時間,而非趨勢。2022年的情況正說明了這種模式:急劇飆升後便逐漸回落,而持久的轉折點直到後來美國降息預期縮小了利率差距時才真正出現。約1.1萬億美元的儲備雖是一筆龐大的資金,但它們只能逆流而行,無法真正扭轉潮流。
擁擠的交易與急速反轉的風險
顯而易見的解讀是,這個趨勢是單向的。但更重要的一點是,所有人已經朝著同一方向傾斜。期貨數據顯示,針對日圓的淨空頭倉位規模龐大。
這正是劇烈反轉的典型條件。2024年8月,日本銀行的一次升息迫使套利交易迅速解除。日圓急漲,而S&P 500則連續三個交易日下跌,因為槓桿倉位紛紛搶著回補。
本月較疲弱的美國就業數據,已經使該貨幣對從高點回落。如果美國數據持續降溫,且Fed朝著降息方向邁進,利率差距將縮小,擠在空頭倉位的交易者將被迫迅速買回日圓。
接下來該關注什麼
- 美日利率差:任何Fed降息或日本銀行進一步行動,才是真正能改變趨勢的關鍵。
- 經過確認且有後續行動的干預,而非僅僅是口頭警告。
- 該貨幣對能否突破並守穩在近期40年高點之上,還是持續在該水準遭到拒絕。
- 極端的空頭倉位解除,可能將小幅波動轉變為自我強化的上漲行情。
這個教訓的意義遠超本週。請關注差距本身,而非頭條新聞。當維持貨幣現狀的各方力量發生轉變時,貨幣走勢才會真正扭轉,而單一公告通常不足以單獨促成這種轉變。
常見問題
這是指以低利率借入日圓,並將所得資金投入其他地區收益更高的資產。這種策略依賴日本與外國利率之間的巨大差距,並持續產生賣出日圓的需求。
歷史顯示,單靠干預本身並不足夠。干預往往會產生急劇但短暫的波動。持久的轉折通常需要潛在的利率差距縮小,正如日本2022年干預後所發生的情況。
美日利率差距出現明顯縮小,最有可能的原因是美國數據轉弱促使Fed朝著降息方向邁進,並伴隨持續性的干預。極端的空頭倉位屆時可能會放大任何波動,因為交易者急於回補倉位。
因為套利交易將兩者連結在一起。當日圓突然急漲時,以日圓融資的槓桿倉位可能被迫解除,進而波及其他資產。2024年8月,一次這樣的解除行動恰好與S&P 500連續多日的下跌同時發生。