
Fed決策前Bitcoin交易量上升,猶如蓄勢待發的彈簧
隨著Fed利率決策逼近,Bitcoin衍生品交易量上升,代表雙方持倉過度集中,而非方向訊號,這正是為何意外可能劇烈推動價格的原因。
Deriv 編輯團隊 · 2026年7月21日 · 4 分鐘閱讀

隨著Fed決策逼近,衍生品交易量攀升並非方向訊號,而是交易者在雙方同時加碼押注,這正是結果公佈後走勢劇烈的原因。
Bitcoin目前價位處於USD 66,000左右,遠低於其2025年的高點,並接近今年價格區間的下緣。隨著Federal Reserve利率決策逼近,衍生品交易量正在上升。人們很容易將此解讀為上漲需求正在累積,但這其實只是衡量信心強度,而非方向。
為何Fed決策前的交易量顯示的是緊張情緒,而非方向
在既定催化事件來臨前,市場並非針對答案定價,而是針對不確定性定價。沒有人知道Fed會偏向鷹派還是鴿派意外,因此雙方的持倉會同時累積。
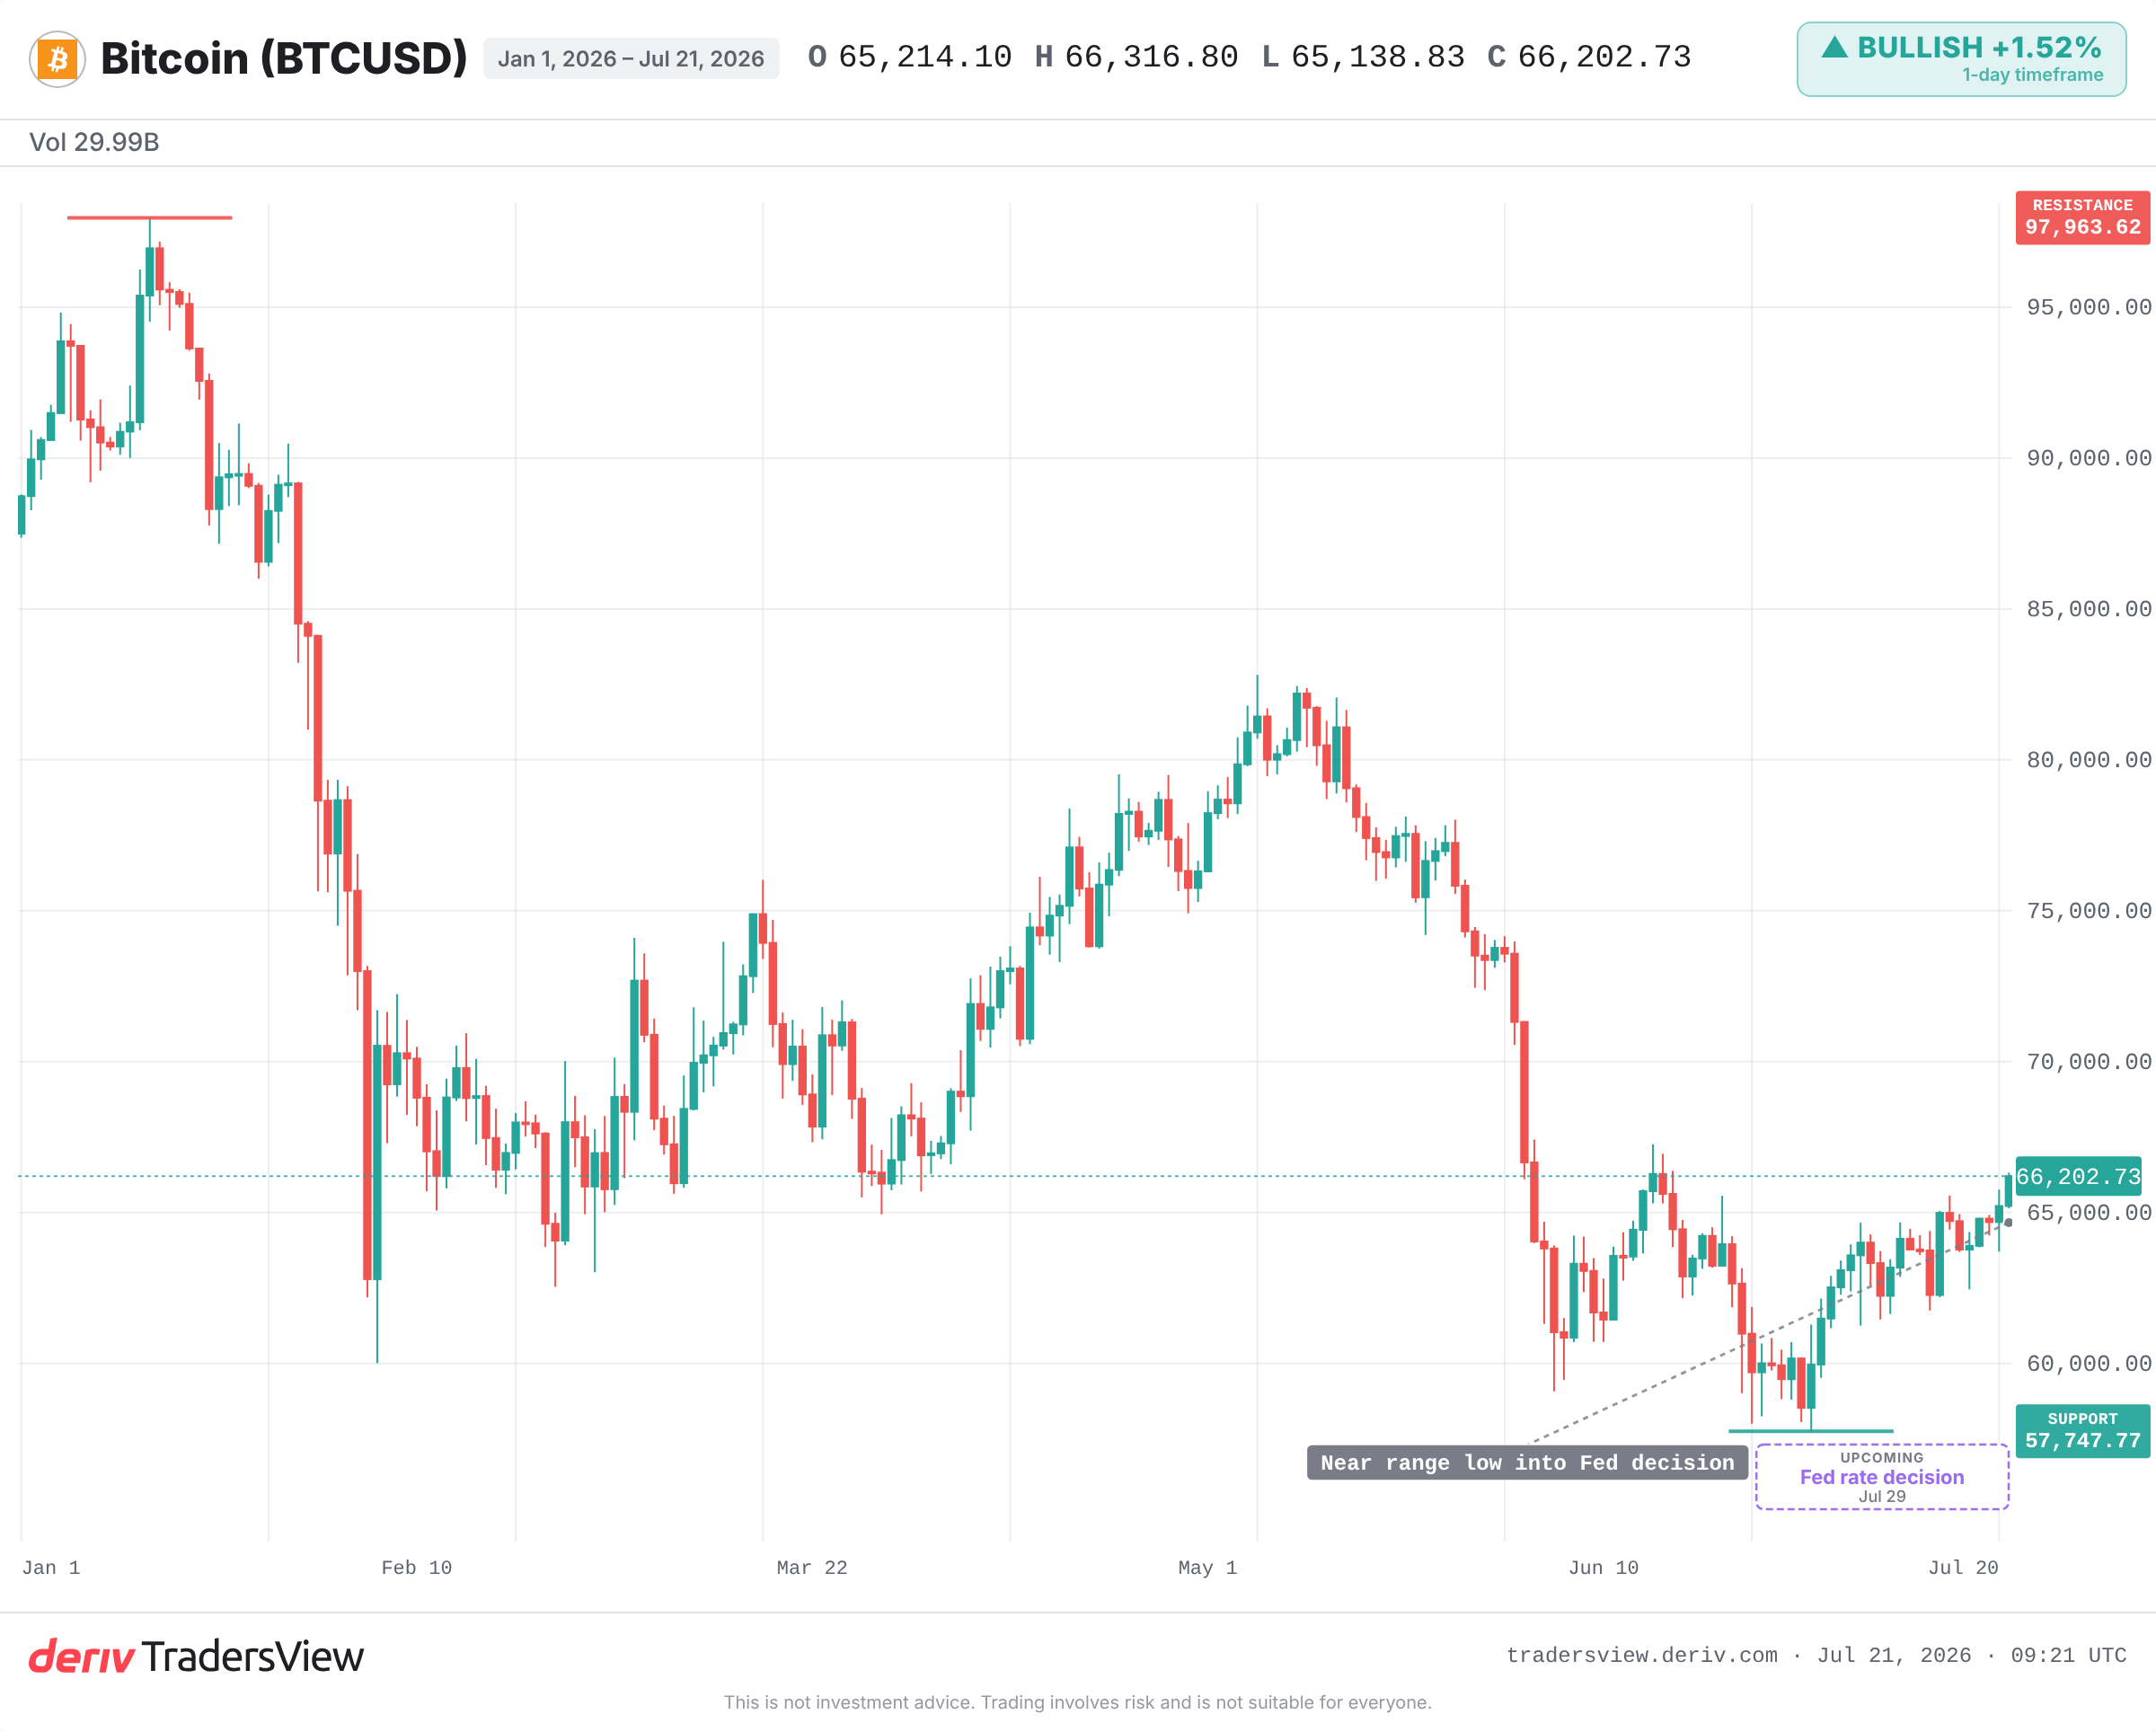
交易量代表的是人群的規模,而非其面對的方向。當未知結果揭曉時,其中一方會判斷錯誤並急於出場,這正是讓蓄勢待發的彈簧轉化為快速走勢的原因。
推動價格的是意外,而非決策本身
重要的是Fed實際行動與市場原本預期之間的落差。若決策結果符合市場預期,通常能平靜地過去;但無論往哪個方向意外,都會促使市場重新定價。
在2022年的升息週期中,Bitcoin多次在決策當天出現波動聚集的情況。鷹派意外往往伴隨單日大幅下跌,鴿派訊號則引發解套式反彈。市場的反應跟隨的是意外程度,而非頭條數字本身。
前瞻指引往往比利率本身更重要。接下來的語氣,以及預測的任何變化,都可能比決策本身更劇烈地推動行情。
大量持倉是否意味著看漲格局?
表面上的解讀是看漲:交易量上升,加上持續八週的資金流出終於逆轉,ETF資金重新流入。這確實是一項真實的支援,值得關注資金流入是否能持續,或再次回落。
反面論點更具說服力。過度集中的持倉正是引發反轉的燃料。2024年3月,Bitcoin在Fed會議前衝上當時的歷史高點,當時ETF資金大量流入、槓桿多頭持倉不斷累積,隨後因這些多頭倉位平倉,出現約15%至20%的回撤。
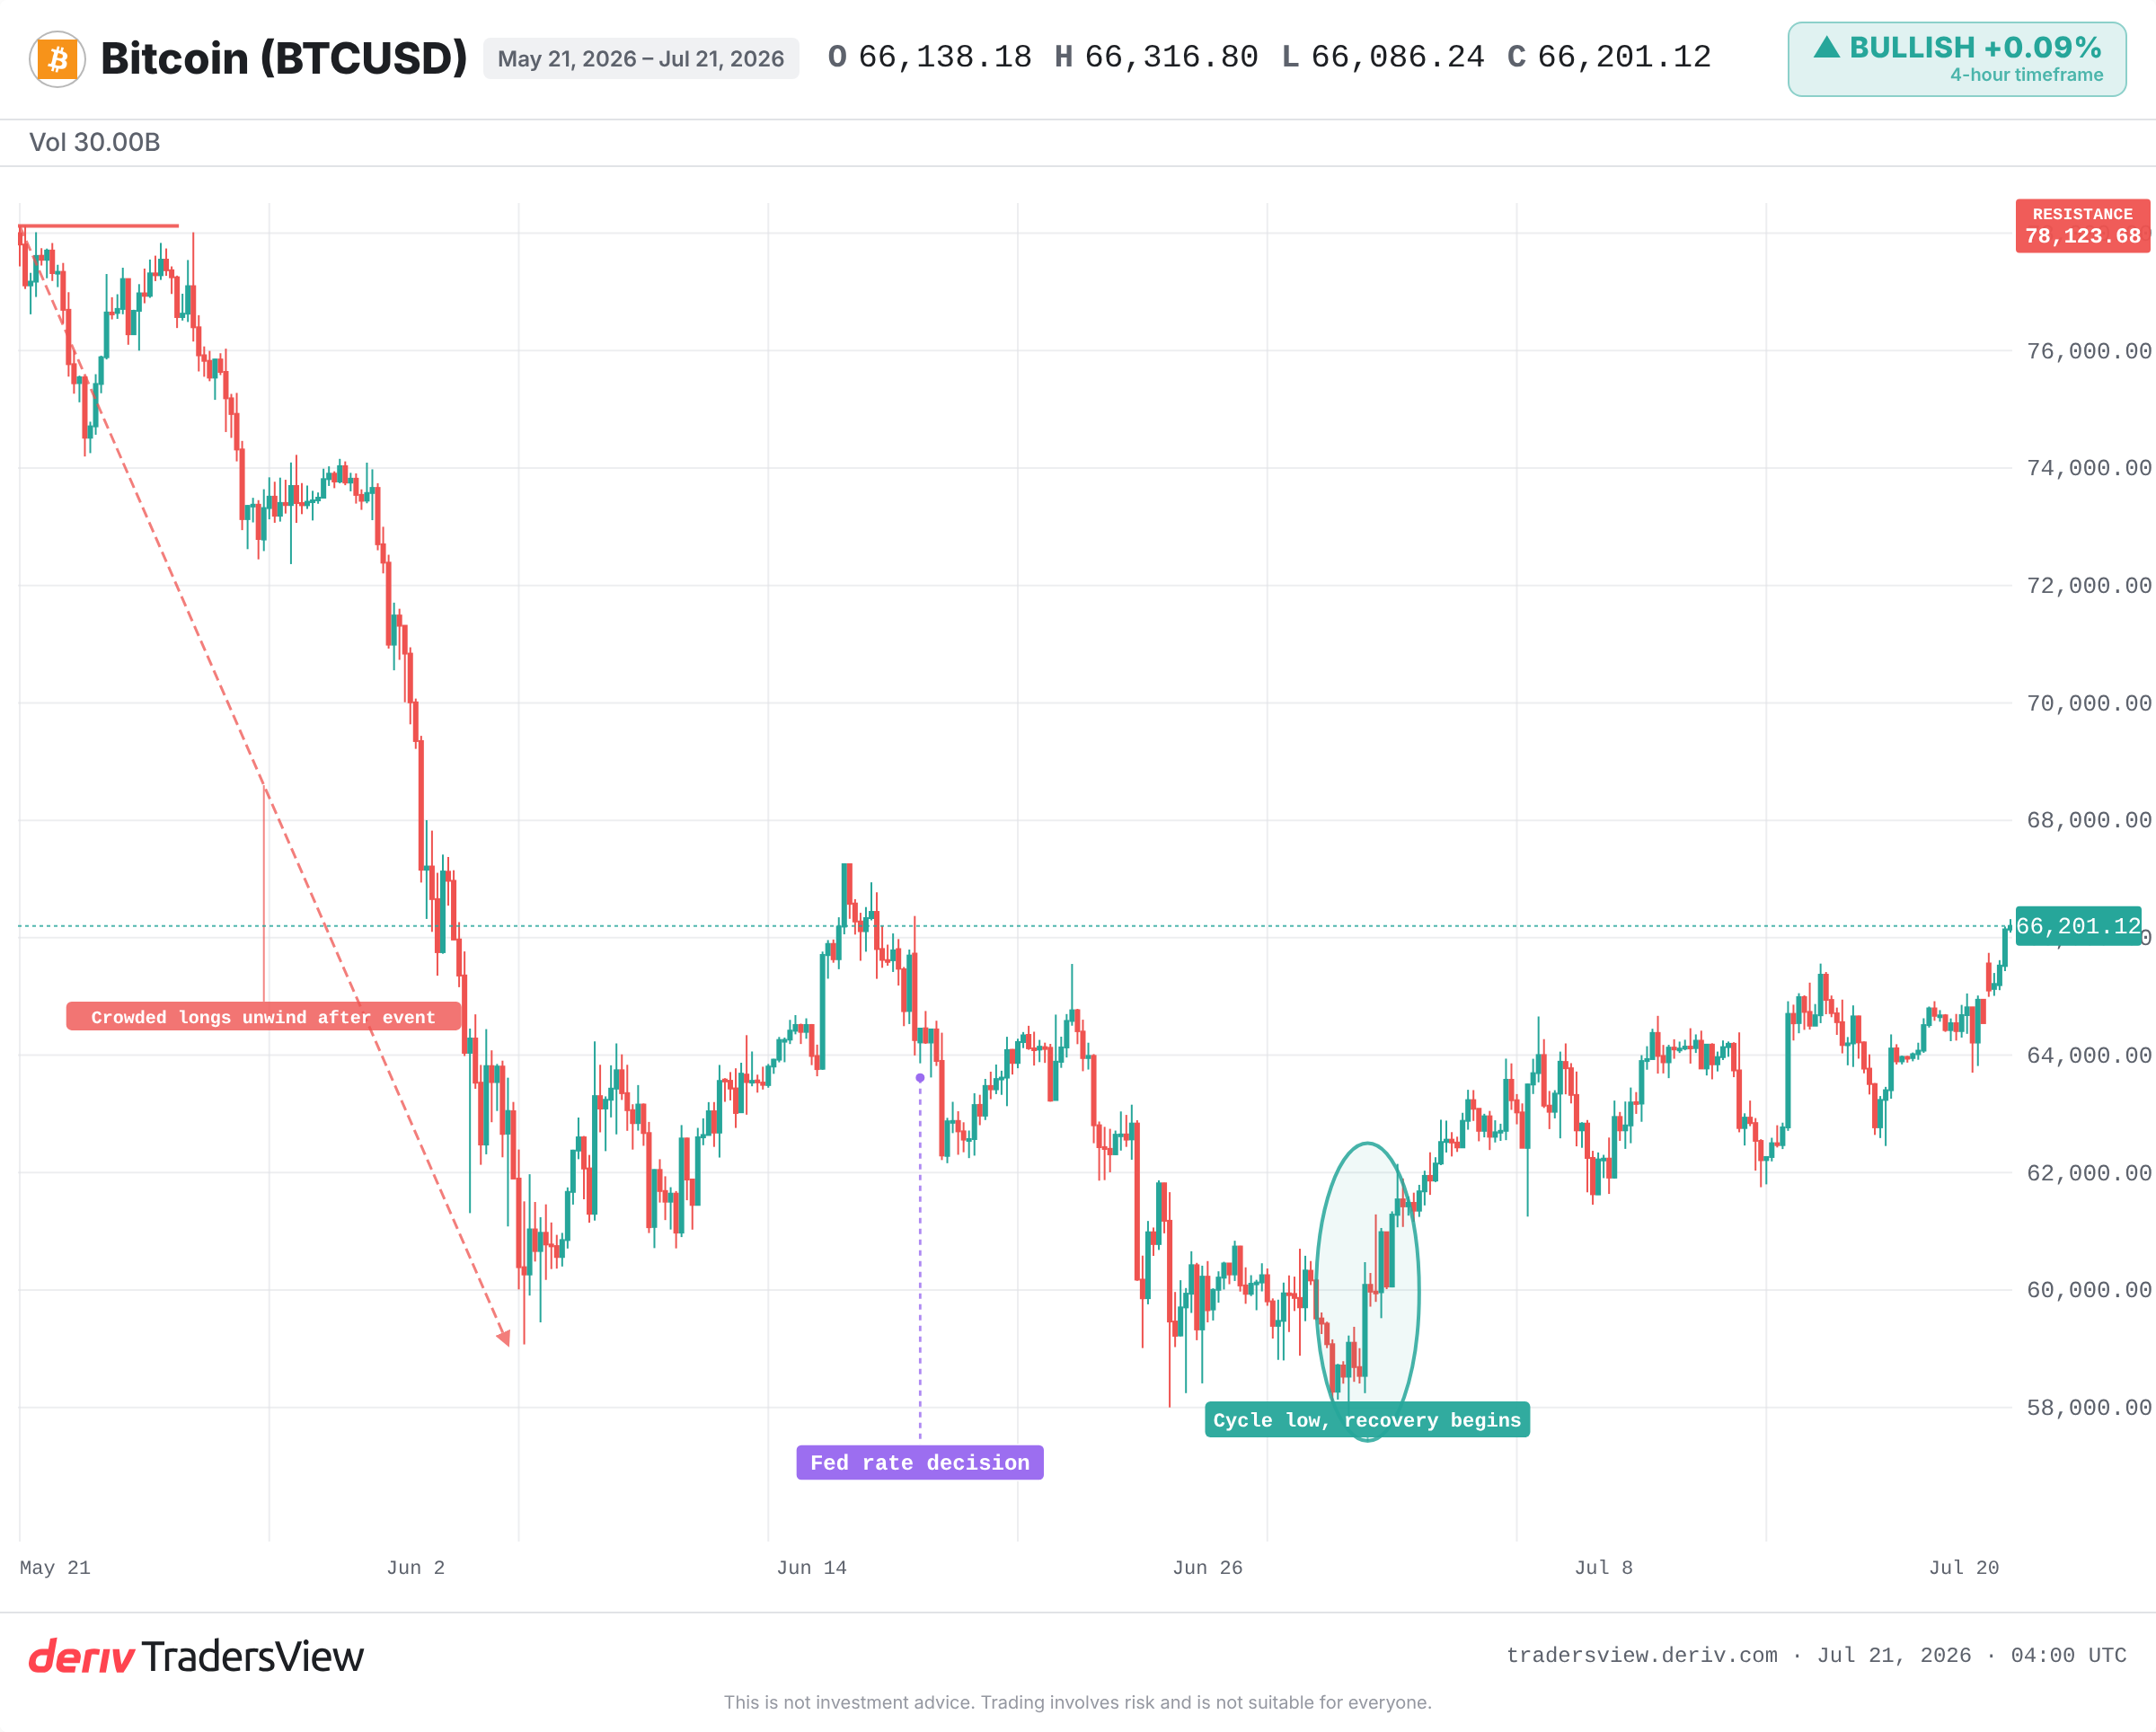
事件前的大量持倉是雙面刃。群眾持倉越偏向單邊,一旦結果不如預期,引發劇烈洗盤的燃料就越多。
當宏觀因素蓋過Bitcoin自身的故事
在短期內,Bitcoin的看漲驅動因素可能敵不過利率衝擊。2024年8月,日圓利差交易平倉引發加密貨幣快速拋售,儘管當時ETF資金流入仍屬正面。價格在當日大幅下跌,隨後花了數週才回升。
宏觀因素可能在某一時段完全主導局勢,徹底蓋過加密貨幣特有的敘事。現有證據顯示,應將這段時期視為高Volatility,而非高度信念的階段。
決策前後需關注的重點
- 決策結果是否與市場預期出現意外,以及前瞻指引的語氣。
- 資金費率與未平倉合約,觀察是否出現可能導致強制平倉的過度槓桿持倉訊號。
- ETF資金流入是否持續增加,或再次轉為流出。
- 價格是守住或跌破近期區間低點,還是重新收復朝向年內高點。
目前的格局像是一根彈簧,而非一支箭。它已蓄勢待發,但無法告訴您方向為何。圍繞既定催化事件進行交易,確實存在走勢劇烈反向任何持倉的真實風險,本文僅供教育目的,並非建議。
常見問題
Federal Reserve會在其政策委員會的既定會議上設定美國利率,每年大約召開八次會議。決策結果及其附帶指引會在固定日期公佈,市場將其視為已知的催化事件密切關注。
較高的利率會讓具收益的資產更具吸引力,並收緊流動性,這可能使資金從Bitcoin等風險較高的資產中流出。利率預期也會影響加密貨幣往往跟隨的整體風險偏好。
未平倉合約是指尚未結算的衍生品合約總價值,用以衡量市場中槓桿使用的程度。資金費率是永續期貨中多頭與空頭交易者之間定期支付的款項;極端數值可能顯示出單邊、過度槓桿的持倉狀況。
不會。資金流入會增加需求並有助於支撐價格,但在短期內可能被宏觀衝擊所蓋過,正如2024年8月的拋售所顯示,即使當時資金流入仍屬正面。資金流入也可能迅速逆轉。