
Berkshire 高達 310 億美元的 Alphabet 投注及其規模所透露的訊息
Berkshire 在不到一年的時間內建立了約 310 億美元的 Alphabet 持股。一位自律投資者的集中投注能告訴您什麼,以及為何稍後跟進並非相同的交易。
Deriv 編輯團隊 · 2026年7月13日 · 4 分鐘閱讀

當一位自律的投資者建立一個龐大且集中的倉位時,規模本身就是訊息。這表明聰明資金看到了一個持久、長達十年的優勢,但同樣的集中度在定義一個十年的同時,也放大了風險。
Berkshire Hathaway 在不到一年的時間內,從零開始在 Alphabet 建立了約 310 億美元的倉位。其 13F 申報文件涵蓋截至 2026 年 3 月 31 日的持股情況,顯示 Alphabet 現為該集團第三大股票持股。這使其超越了 Coca-Cola,而 Buffett 持有 Coca-Cola 的倉位超過三十年。
為何倉位規模才是真正的訊號
小額持股只是一種可能性。如此龐大的持股則是一種聲明。Alphabet 現佔 Berkshire 整體投資組合的 9% 以上,而這是從前一年一筆不大的初始買入開始建立的。
Berkshire 不會在倉位上進行交易操作。其買入的是想長期持有的企業。因此,對單一標的的集中投注並不是對下一季度的短期投機。這反映出一種觀點:該標的企業擁有持久的優勢,將會持續複利增長。
與 Apple 的類比,以及集中度為何是雙面刃
這樣的比較不言自明。Berkshire 於 2016 年初開始買入 Apple,並迅速擴大持股。在高峰時期,Apple 約佔其已披露股票投資組合的一半。
這筆投注成為 Berkshire 歷史上最賺錢的股票投資,定義了該公司的一個十年。但正是這種帶來豐厚回報的集中度,也使 Berkshire 高度暴露於單一公司的風險之中。
集中度同時代表信念與風險。當論點正確時,規模會將一個好想法轉變為具決定性的成功;當論點錯誤時,規模則會將一個錯誤轉變為嚴重的失敗。2020 年對日本商社的持股展現了 Berkshire 一次反其道而行投注的上行潜力。Coca-Cola 則展現了另一面:即使是傳奇級的買入並持有策略,仍可能經歷多年的資金停滯,正如 1990 年代末開始的長期停滯所證明的那樣。
為何數月後跟進同一筆交易並非相同的交易
13F 報告具有滯後性。此份報告反映的是截至 3 月的持股情況,於 7 月才披露。
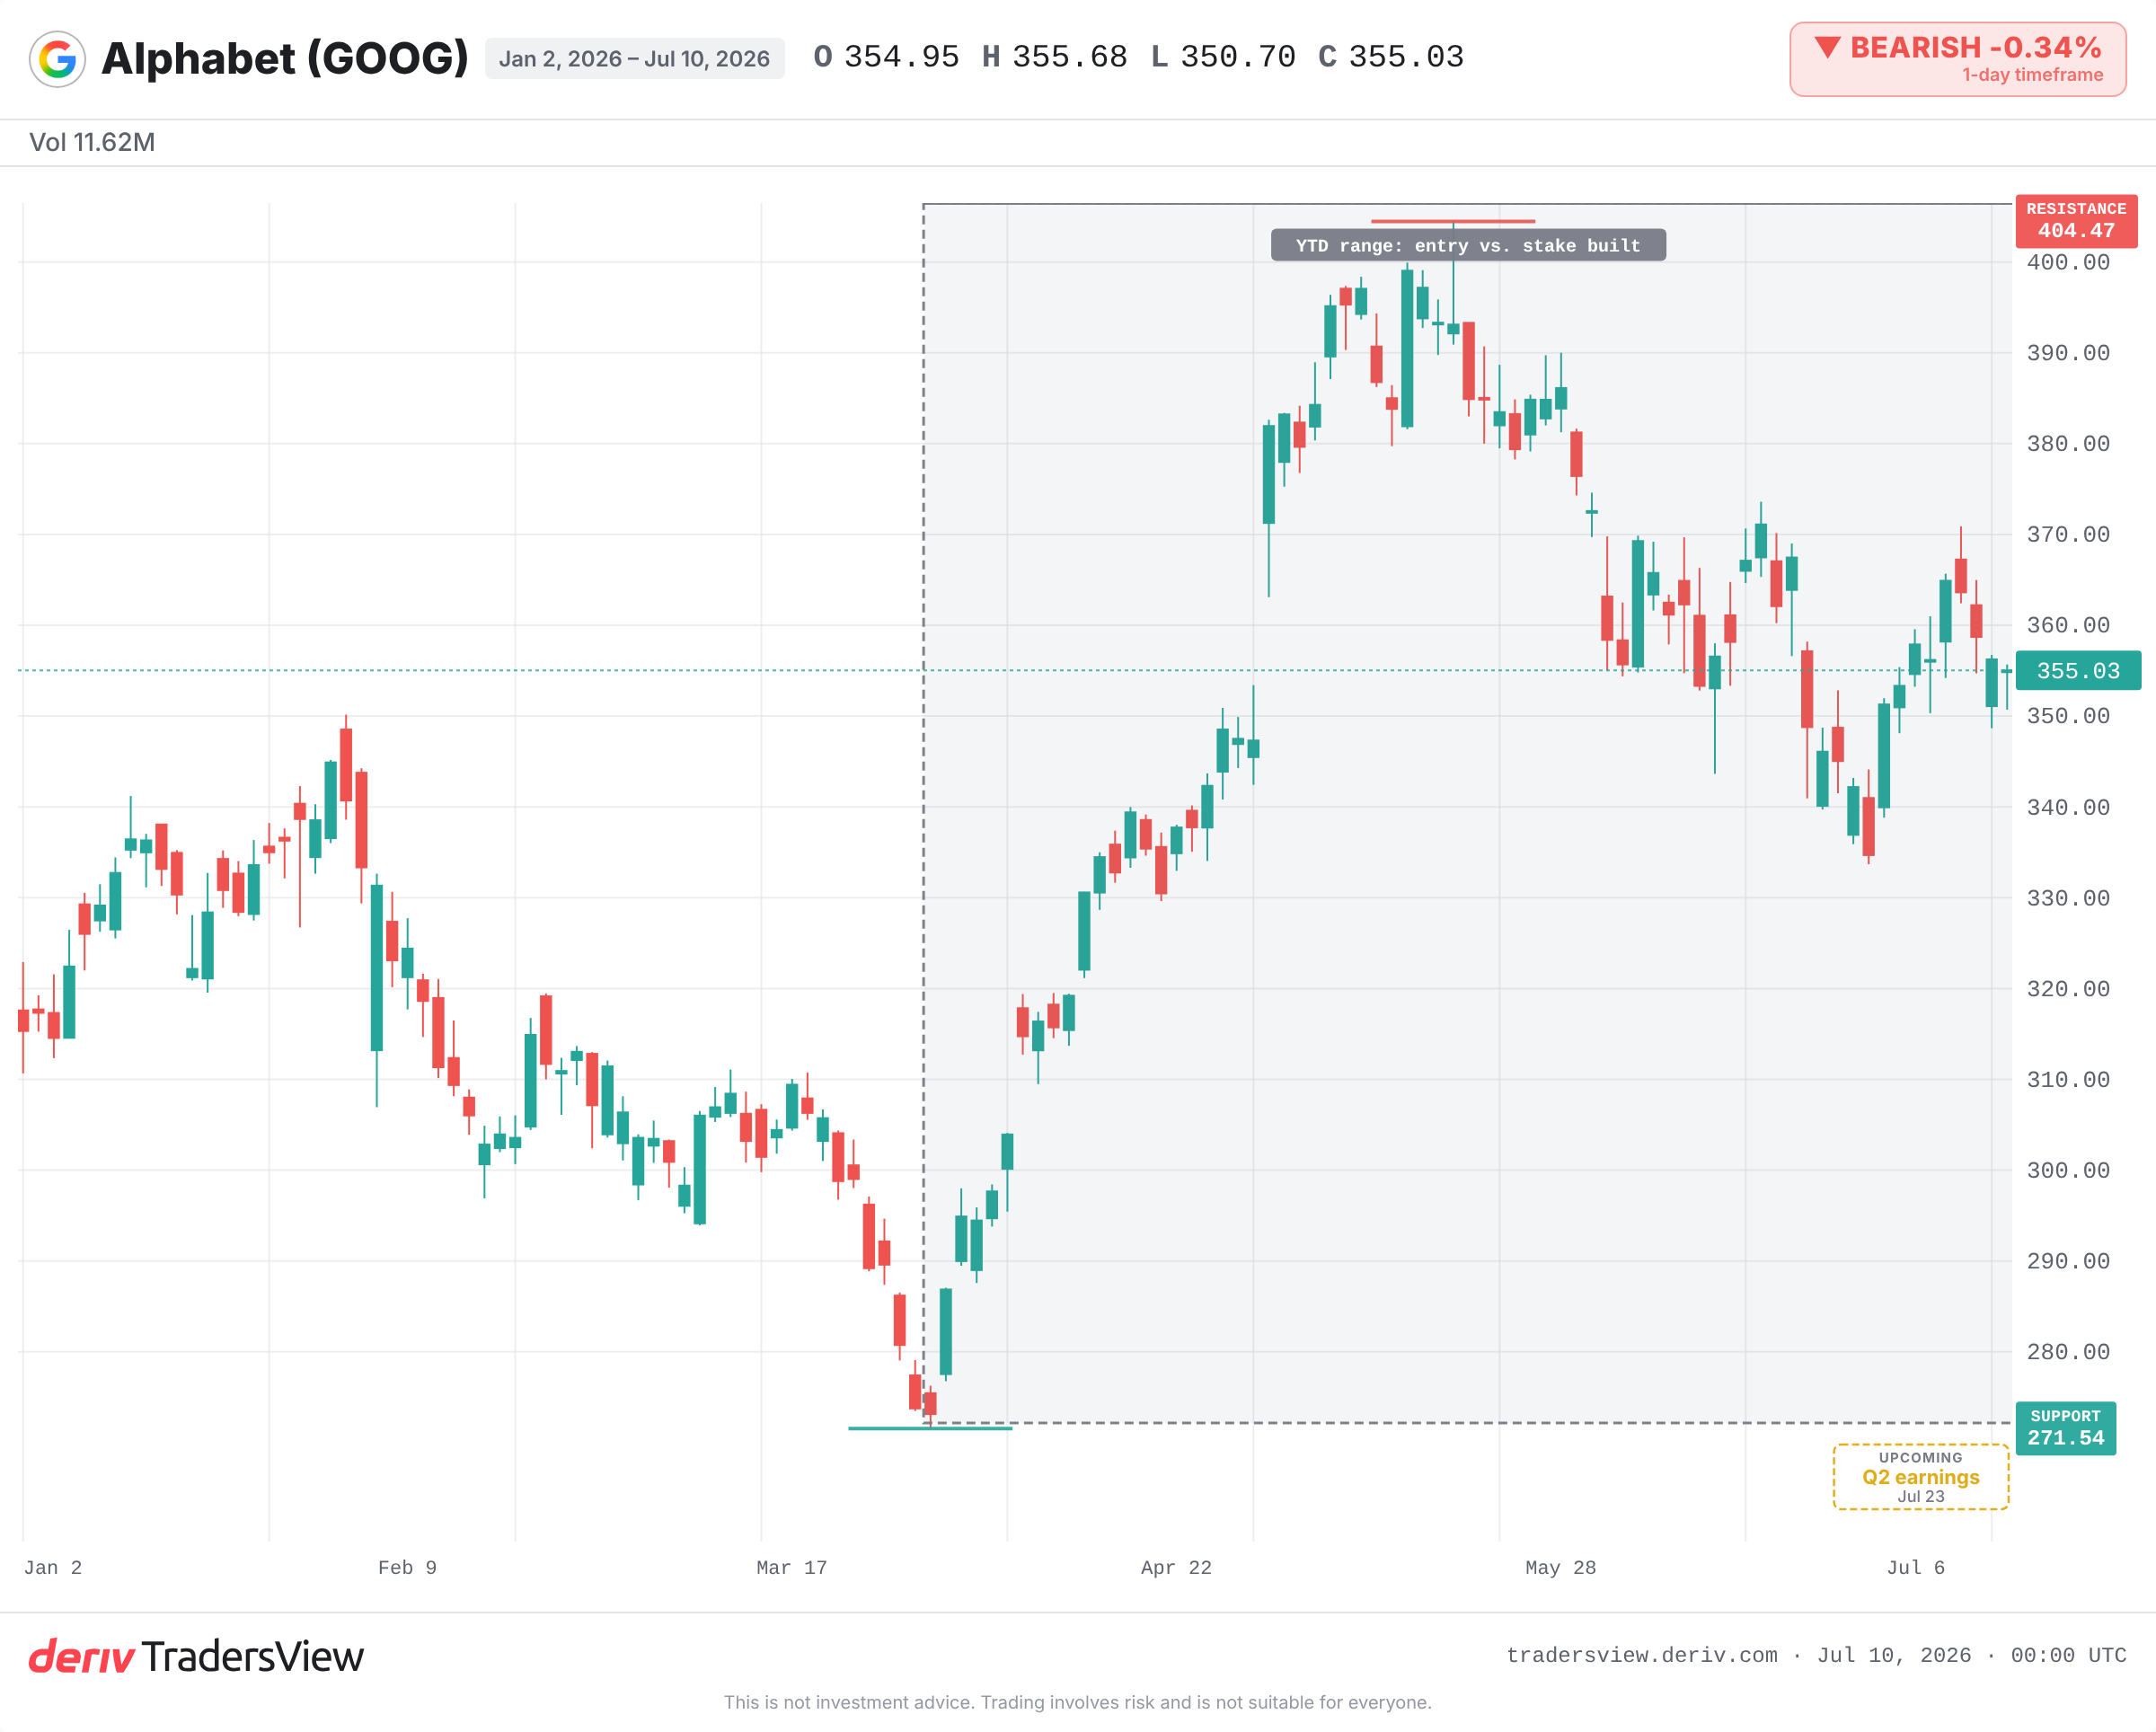
您今天能買入的價格並非 Berkshire 當時支付的價格。截至 2026 年 7 月 10 日,Alphabet 交易價約為 355 美元,僅比其歷史高點約 404 美元低約 12%。Berkshire 建立此倉位的大部分倉位時,價格更低、時間更早。
在申報文件公開後才買入一位傳奇投資者最大的持股,是一筆進場點不同的不同交易。您已經遲了一步,而且您正在為現在人人皆知的資訊付出代價。
可能證明此投注錯誤的風險
Alphabet 的論點面臨真實的威脅。反壟斷裁決可能迫使 Google 改變其搜尋與廣告業務的運作方式。AI 本身也可能侵蝕產生大部分利潤的核心搜尋廣告業務。
買方本身也存在一個疑問。相關報導指出,即將上任的首席執行官 Greg Abel 正在設定方向,而非僅僅延續 Buffett 的策略。這一點很重要,因為掌舵者的更換會改變這個倉位能告訴您多少資訊。
接下來需要關注的事項
- 下一份 13F 申報文件:該持股是增加、維持還是減少?若遭減持,將削弱整個信念論點。
- 影響 Google 搜尋與廣告業務的反壟斷補救措施。
- 季度財報中雲端與 AI 業務板塊的增長情況,這些數字將證明或推翻該論點。
- 價格在接近 404 美元的歷史高點(阻力位)與接近 271 美元的年初至今低點(支撐位)附近的表現。
證據傾向顯示,這應被解讀為一位自律買家真正的長期信念。這是有用的資訊,但並不表示您可以在更高的價格買入,卻完全沒有使原始投注奏效的那種優勢。
常見問題
13F 是美國機構管理人必須提交的季度報告,列出其股票持股情況。該報告在季度結束數週後才披露,因此其顯示的是基金過去持有的部位,而非目前持有的部位。
在高峰時期,Apple 佔 Berkshire 已披露股票投資組合的約 50%,使其成為該公司迄今最大的單一持股,也是其最賺錢的股票投資。
集中度意味著大部分回報依賴於單一標的。如果該公司遭遇衝擊,例如監管裁決或財報不如預期,對整體投資組合的影響將遠大於分散持股的情況。
Alphabet 的核心吸引力在於搜尋、廣告與雲端業務的增長,而非收益。投資者通常持有該股以追求資本增值,而非追求類似 Coca-Cola 這類消費必需品類股的股息收益率。