
两大石油关键航道同时受到冲击,为何这波飙升或将消退
石油市场并非对已经损失的原油做出反应,而是在为可能损失的原油的恐慌定价。由于 Houthi 对 Saudi Aramco 设施发起攻击,加上
Deriv 编辑团队 · 2026年7月29日 · 4 分钟阅读

石油市场并非对已经损失的原油做出反应,而是在为可能损失的原油的恐慌定价。 由于 Houthi 对 Saudi Aramco 设施发起攻击,加上宣布的 Bab al-Mandab 封锁,再叠加 Strait of Hormuz 本就偏低的通行量,原油价格中蕴含的是风险溢价,而非供应缺口。这一区别正是整个故事的核心。
为何石油因恐慌而非实际损失原油而上涨
一场关键航道恐慌首先作用于想象力。交易者看到某条航线受到威胁,便在任何一桶原油真正消失之前,就将最坏情况计入价格。这就是风险溢价:为尚未发生的供应中断支付的代价。
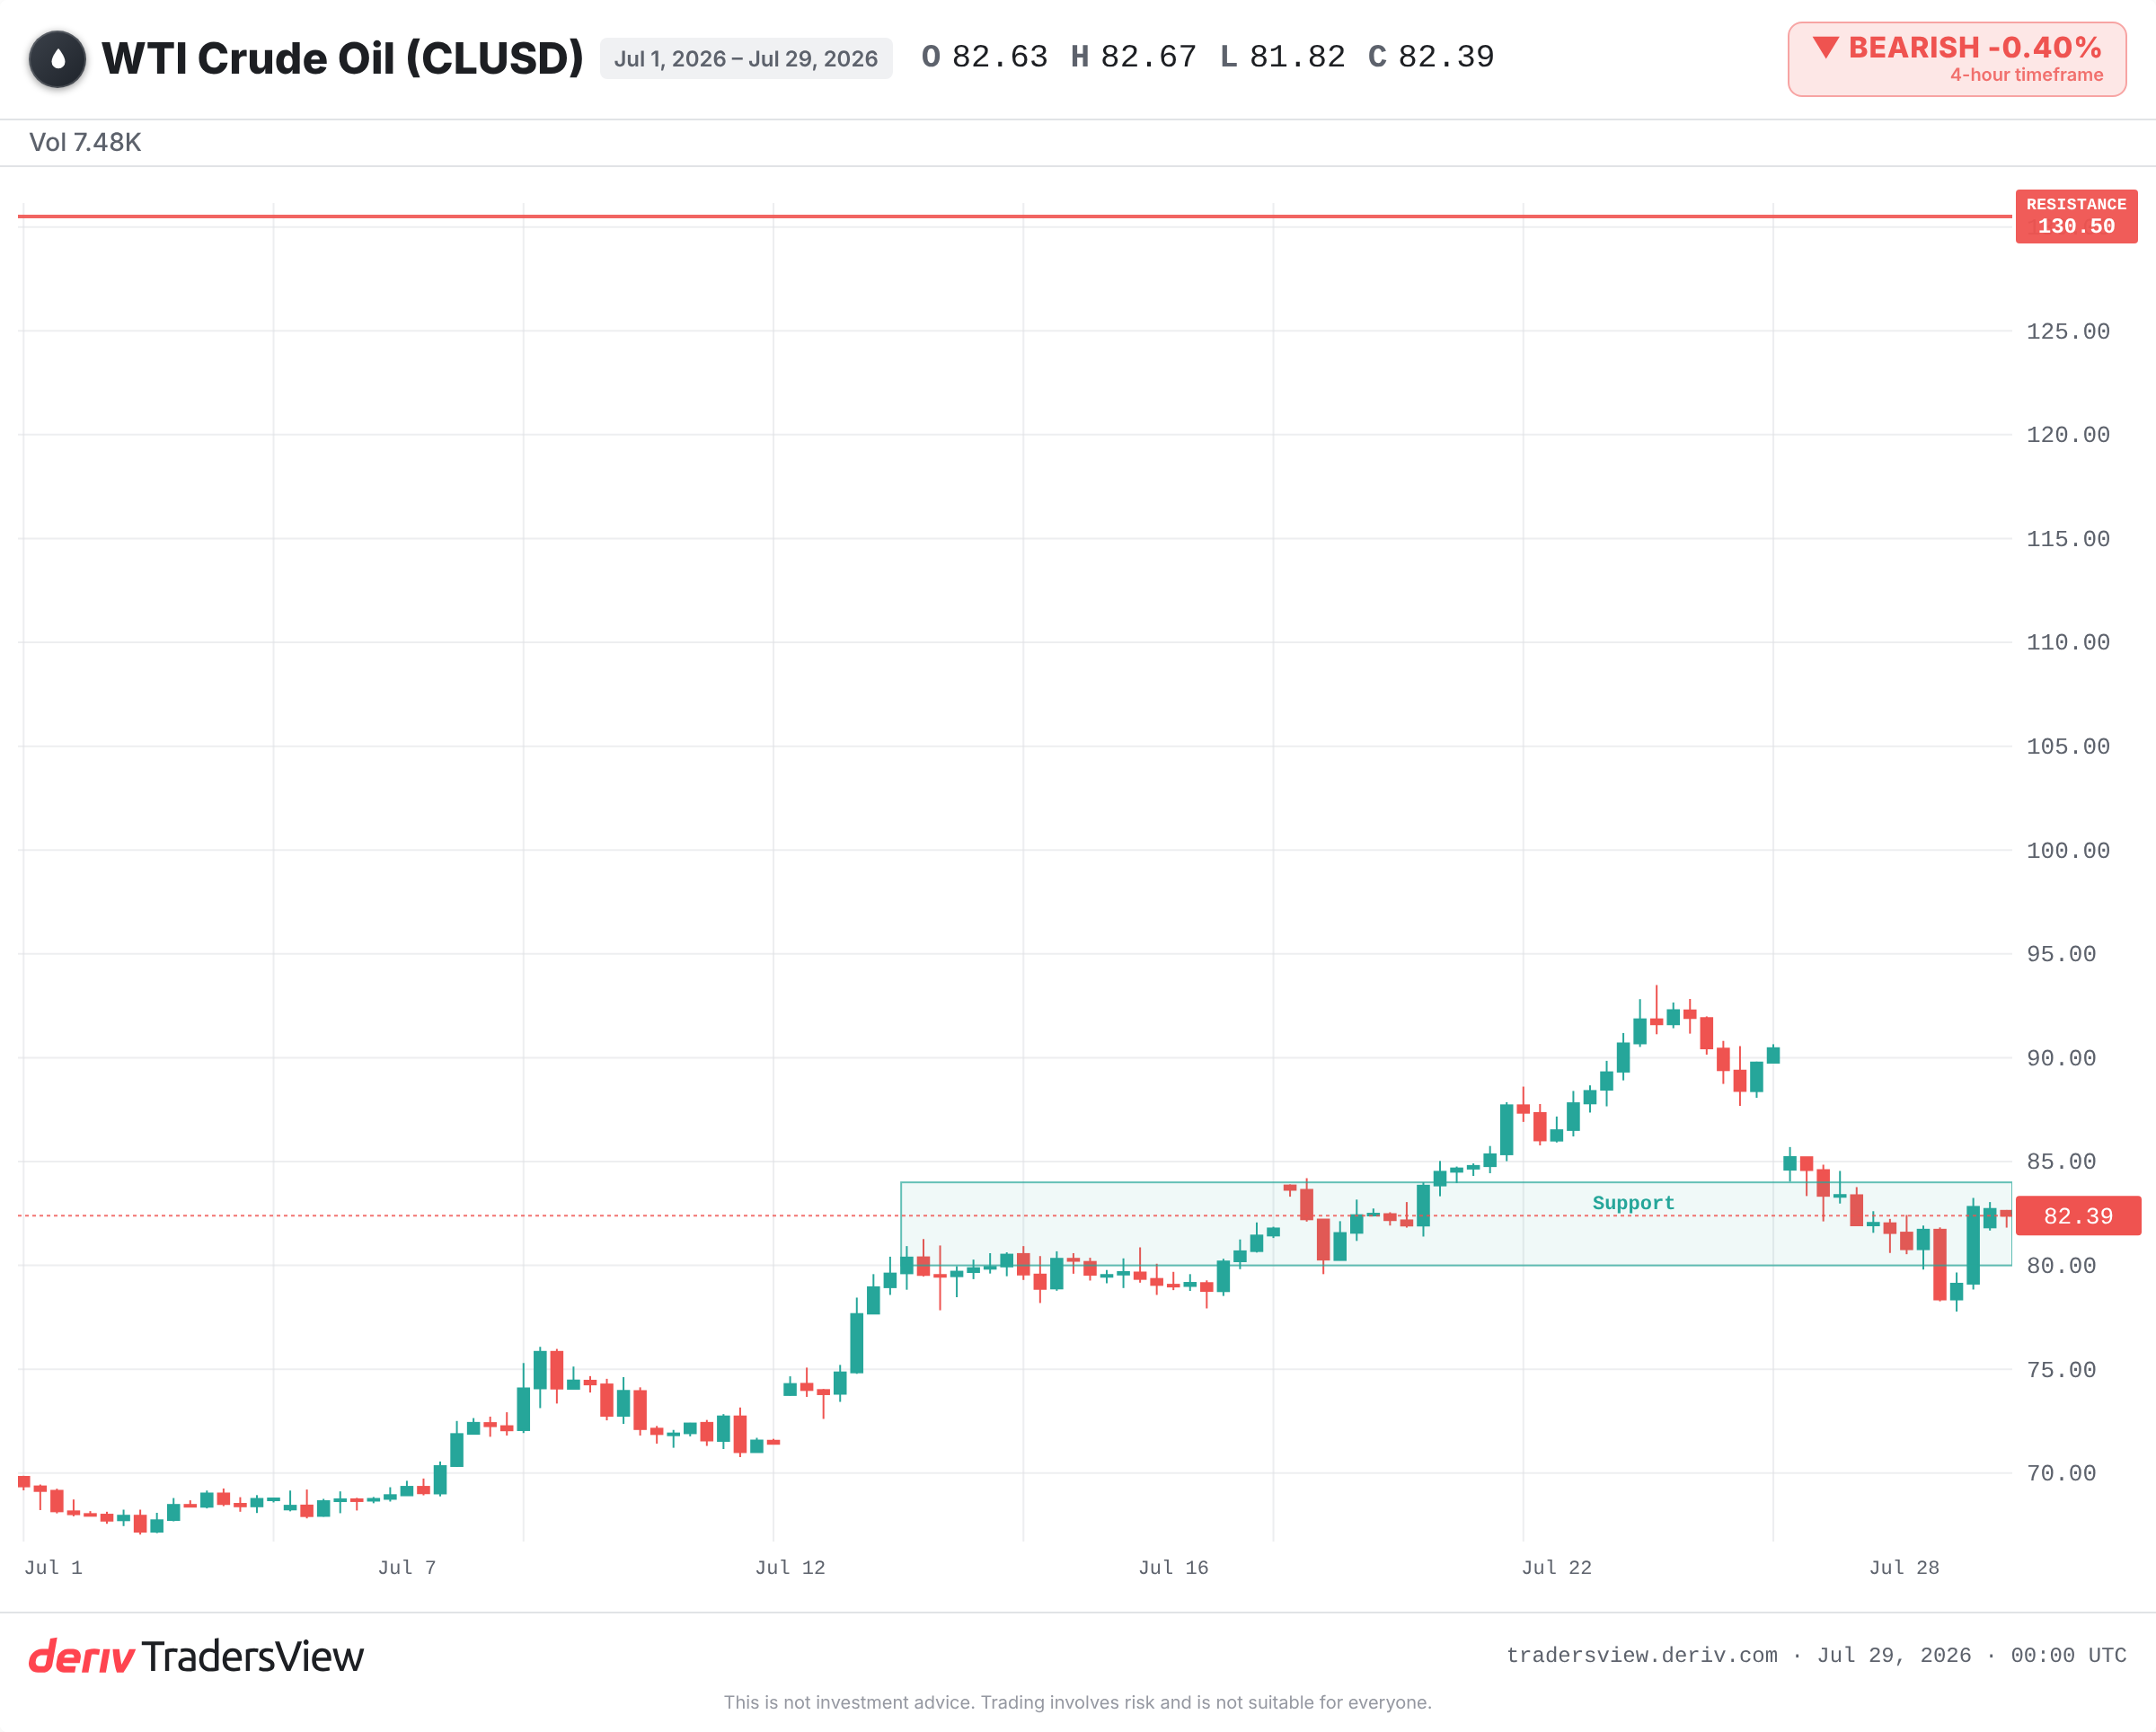
这一走势的规模和持续性取决于两点:还有多少替代航线可用,以及威胁本身的可信度有多高。 根据实时行情,WLDOIL 目前在 80 美元区间低位交易,远低于其 2022 年危机高点。市场处于紧张状态,而非恐慌。其定价的是可能性,而非实际损失。
并非所有关键航道都同等重要
新闻标题往往模糊了这一点。Bab al-Mandab 和 Strait of Hormuz 都是关键航道,但它们所起的作用截然不同。
船舶可以绕开 Bab al-Mandab。绕行 Cape of Good Hope 的航程时间会增加一倍以上,运费和保险成本也随之上升。这确实令人头痛,但石油最终仍能运达。南 Red Sea 航线的战争风险保费已大幅上涨,这是压力的真实信号。然而,提高一条航线的成本,并不等同于削减供应。
Hormuz 则是没有完全替代方案的那一个。 全球约五分之一的石油经由此处运输,没有任何绕行方案可以替代这一运量。真正的 Hormuz 封锁将是一次供应冲击,而迄今为止的 Bab al-Mandab 封锁,只是一次成本冲击。
历史对石油价格飙升消退的启示
这种模式反复出现。2019 年,针对 Saudi Arabia 的 Abqaiq 设施的无人机和导弹袭击,一夜之间使 Saudi 约一半的产量停产,相当于全球供应量的近 5%。石油随之录得数十年来最大单日涨幅。但数周之内,大部分涨幅即被抹去,因为 Saudi Arabia 恢复产量的速度远超预期。
2023 年底开始的 Red Sea 袭击事件,从另一个角度讲述了同样的故事。承运商纷纷改道,运费和保险成本高企数月之久,但原油价格几乎未受影响。原油依旧通过更长的航线持续抵达市场。
而在 2022 年,市场对 Russian 石油可能损失的担忧,曾将 Brent 推向周期高点,随后随着 Russian 原油找到新买家,价格在接下来一年里持续走低。一旦供应证明具有韧性,由恐慌驱动的价格飙升便会消退。
何时应当认真对待价格飙升
价格飙升会消退的判断并非万无一失。它只在威胁仍停留在威胁阶段时才成立。现有证据倾向于支持这是一种会逐渐消解的风险溢价,但尾部风险依然真实存在。
如果以下任何一项由传闻变为事实,这波走势便值得认真对待,而非简单视为会消退:
- Saudi Aramco 生产能力确认受到实质打击,而非仅仅是非关键设施遭袭。
- Bab al-Mandab 封锁实际阻断了通行,而不仅仅是推高了保险成本。
- Strait of Hormuz 通行面临任何可信威胁——这是唯一没有替代方案的航线。
同时也要关注油轮战争风险保费以及 OPEC+ 的闲置产能。保费上涨意味着压力正在累积,即便船舶仍在正常航行。若 OPEC+ 发出释放原油的信号,这将表明风险溢价正在被消解。
解读
新闻中同时出现的两个关键航道,看起来像是双重危险。但从现有证据来看,这其实是两个不同的问题:一条成本上升的航线,和一条受到威胁但依然开放的航线。应当将风险溢价视为风险溢价本身来定价,同时清楚哪一个关键航道才可能将恐慌转变为真正的冲击。 石油市场波动较大,一次得到确认的实际中断事件,就能迅速改写整体局面。
常见问题
全球约五分之一的石油经由 Strait of Hormuz 运输,没有任何航线能够完全替代这一运量。这正是为什么真正的 Hormuz 封锁将是比 Bab al-Mandab 封锁影响更大得多的事件。
这是交易者为未来可能发生的供应中断而支付的额外价格,而此时实际上还没有任何原油真正损失。一旦原油流动保持正常,这部分溢价往往会逐渐消解,价格也会回落。
这会提高运费和保险成本,并使航程时间增加一倍以上,但原油最终仍能运达市场。从历史上看,这种情况对运输成本的推升幅度,往往超过对石油价格本身的影响。
生产能力确认受损、某条航线在没有替代方案的情况下被实际封锁,或 Strait of Hormuz 面临可信威胁。这些情况会真正削减原油供应,而不仅仅是提高运输成本。