
微软在同一季度内,同一 AI 主题上既赢又输
微软在同一季度内,既记录了 32 亿美元的 AI 收益,又出现了一项 AI 减值。为什么“这是不是一只 AI 股票?”是个错误的问题,真正该问的问题又是什么。
Deriv 编辑团队 · 2026年7月30日 · 4 分钟阅读

微软在同一个三个月内,于一项 AI 投资上记录了 32 亿美元的收益,却在另一项上出现了减值。这一分化正是全部的教训所在:询问一家公司是否涉及 AI 领域,几乎什么都说明不了。
在其财年第四季度,微软将其持有的 Anthropic 股权估值上调了 32 亿美元,同时将其持有的 OpenAI 股权估值下调了约 6 亿美元。同一主题,同一屋檐下,同一季度,结果却截然相反。真正有用的问题从来都不是“这是不是一只 AI 股票?”而是“它的哪些 AI 押注在奏效,哪些正在失血?”
为什么一项 AI 押注能赢,而另一项却输了
一个主题并非单一交易。一家公司内部的“AI”可以分散为数个独立的持仓,而它们并不会同步变动。
微软同时持有 Anthropic 和 OpenAI 的股权,这两家都是领先的模型开发商。本季度,会计处理上调了其中一项,下调了另一项。Anthropic 的收益几乎与全年 OpenAI 的收益相当。通过微软来持有“AI”,意味着同时持有一个赢家和一个输家,而总体的 exposure 数字将两者都掩盖了。
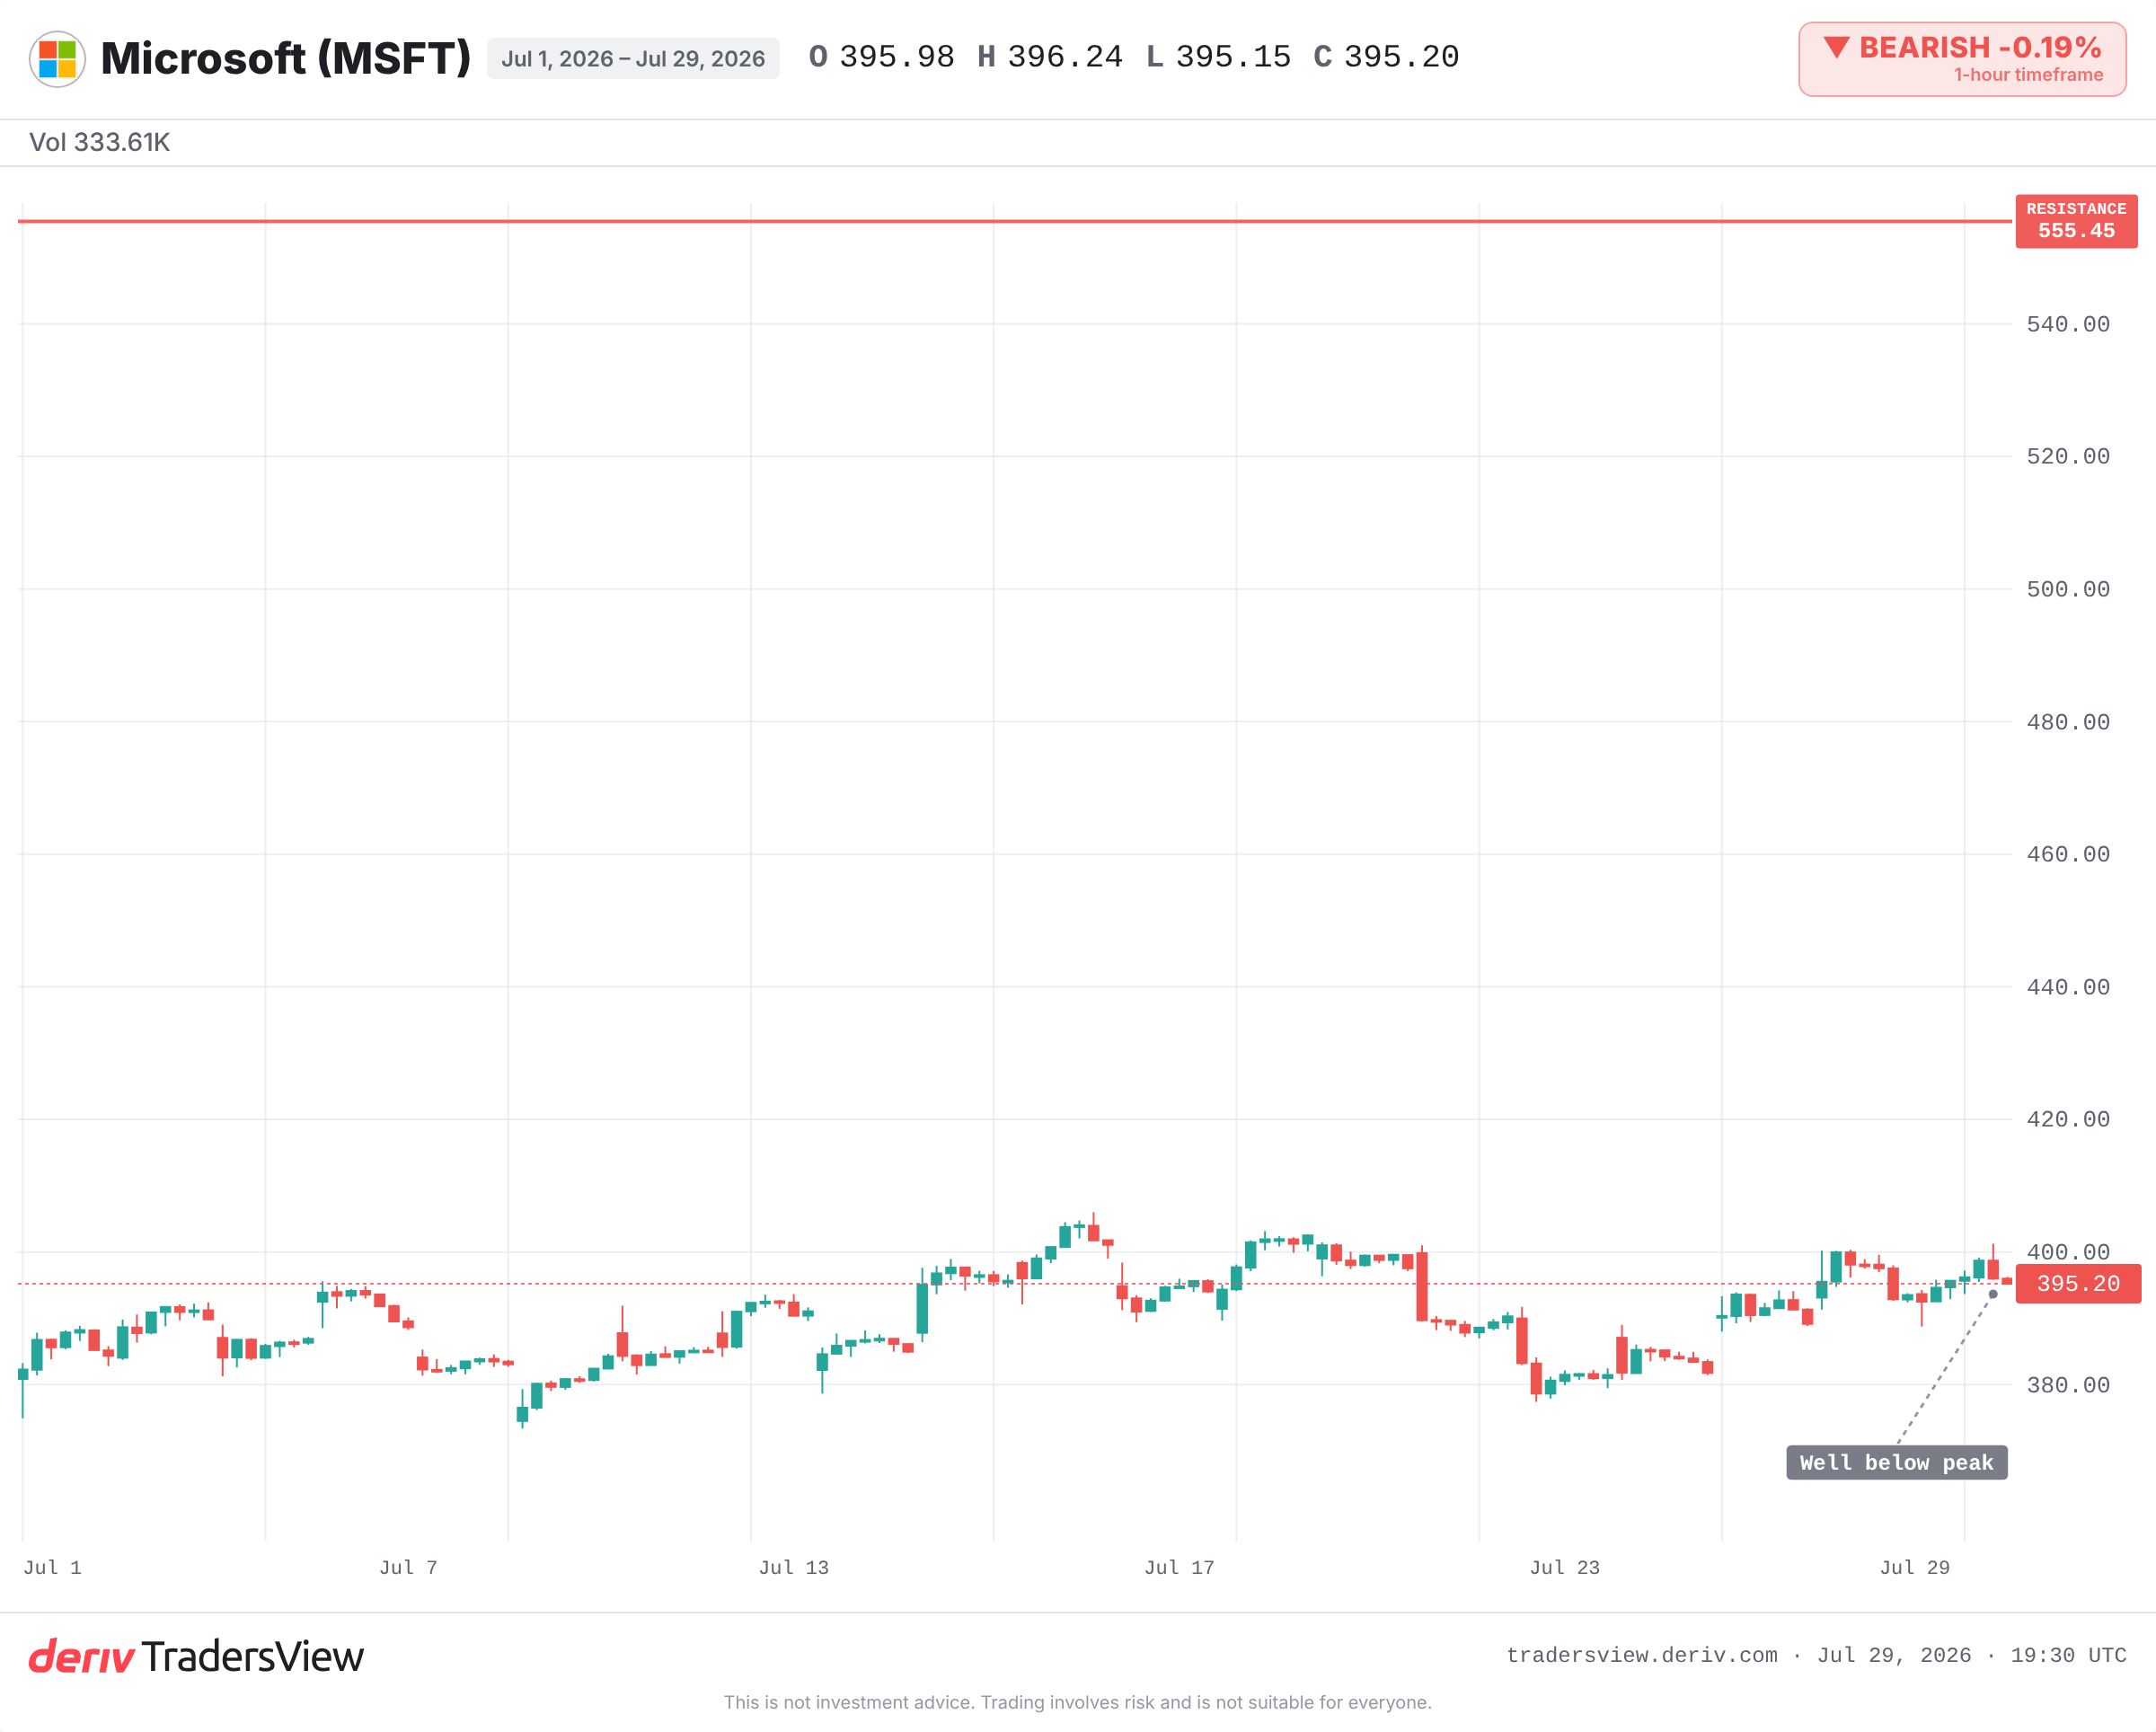
营收创纪录,支出也创纪录,股价却仍低于峰值
报告的其余部分表现强劲。微软完成了一个创纪录的财年,云业务营收首次实现年度破 1,000 亿美元,其云业务板块也在快速增长。
然而,该股股价仍远低于此前的历史最高点。 原因就隐藏在这一好消息旁边:资本支出同比增长约 70%,而未来一年的预期支出更高。市场正在权衡,这些支出究竟会转化为持续的营收,还是演变成一场代价高昂的军备竞赛。强劲的总体增长数字并不能解答这个问题。
模式并不新鲜,只是主题换了
一家公司内部存在分化的押注,并不是什么新鲜事。
- 在 2000 年代,Google 和 Yahoo 都属于“搜索”领域。一条执行路径不断复合增长,另一条则逐渐式微。如果持有错了那匹“马”,即便广泛持有这个主题,仍然会亏钱。
- 在 2010 年代,Amazon 在同一个屋檐下,既经营低利润的零售业务,也经营高利润的云业务。市场一直在对错误的那一半进行定价。规模更小、不那么显眼的那个业务板块,才是驱动股价的关键。
- 在 2022 年和 2023 年,Meta 的核心广告业务与其亏损的元宇宙业务,在同一份报告中将股价拉向了相反的方向。
每一次,回报都属于那些看向内部而非只看标签的人。
这种分化是缺陷,还是优势?
确实存在一个看涨的理由。分散押注于各个 AI 领先者,正是一个平台所有者想要的那种对冲方式。在一项押注上判断错误,同时在另一项上判断正确,这是多元化在发挥作用,而不是失败。估值上调和减值也属于非现金性的会计波动,因此单一季度的估值调整,对于判断相关业务的真实状况而言,意义有限。
如果云业务持续复合增长,且大笔支出最终转化为持久的营收,这种乐观解读就能成立。 但如果支出的增速超过了 AI 产品的盈利能力,且本季度的估值调整最终被证明是真实恶化的信号,而非噪音,这种解读就会破灭。仅观察一个季度的走向什么都证明不了,观察多个季度才有意义。
接下来该关注什么
现有证据更倾向于将微软解读为一揽子 AI 押注,而非单一押注。因此,请追踪各个组成部分,而不是那个笼统的标签:
- 云业务增长和 AI 营收能否跟上支出激增的步伐,或者当支出遥遥领先时,利润率是否会受到压缩。
- 下一季度,Anthropic 和 OpenAI 的估值调整会朝哪个方向变动。如果出现反转,就说明这些波动只是噪音。
- 当前价格与此前峰值之间的差距,可作为衡量 AI 乐观情绪已经消退多少的指标。
这一切都不构成交易建议,而是一种解读公司的方法。一个主题可能本身是对的,而其中某项具体押注却可能是错的,门上的那块标签并不会告诉您究竟是哪一种情况。
常见问题
这些都是非现金性的会计估值调整,反映的是该季度内各项股权估计价值的变化。其中一项被上调估值,另一项被下调估值。单一季度的估值调整,本身并不能说明相关业务的实际经营状况。
对某一主题的 exposure,本身能说明的信息很有限。一家公司可以针对同一趋势持有多项押注,而这些押注可能同时朝相反方向变动。真正重要的是,哪些具体押注在盈利,哪些在亏损资金。
capex 即资本支出,指公司用于购置长期资产(如数据中心和芯片)的资金。其急剧上升之所以重要,是因为交易者希望看到这些支出转化为持久的营收,而不是演变为一场挤压利润率的一次性支出竞赛。
应查阅财报中的业务板块细分数据,而不是只看总体数字。请关注哪些业务板块在增长,哪些在亏损,以及市场的关注焦点在多个季度内如何在这些板块之间转移。