
Tesla的现金消耗是通向利润的桥梁,还是一个陷阱?
一家公司花费的现金超过其赚取的现金,并不一定意味着陷入困境。有时它只是在为未来大力投资。市场的职责就是辨别
Deriv 编辑团队 · 2026年7月23日 · 4 分钟阅读

一家公司花费的现金超过其赚取的现金,并不一定意味着陷入困境。有时它只是在为未来大力投资。市场的职责就是辨别二者的区别,而Tesla正是这一测试的现实案例。
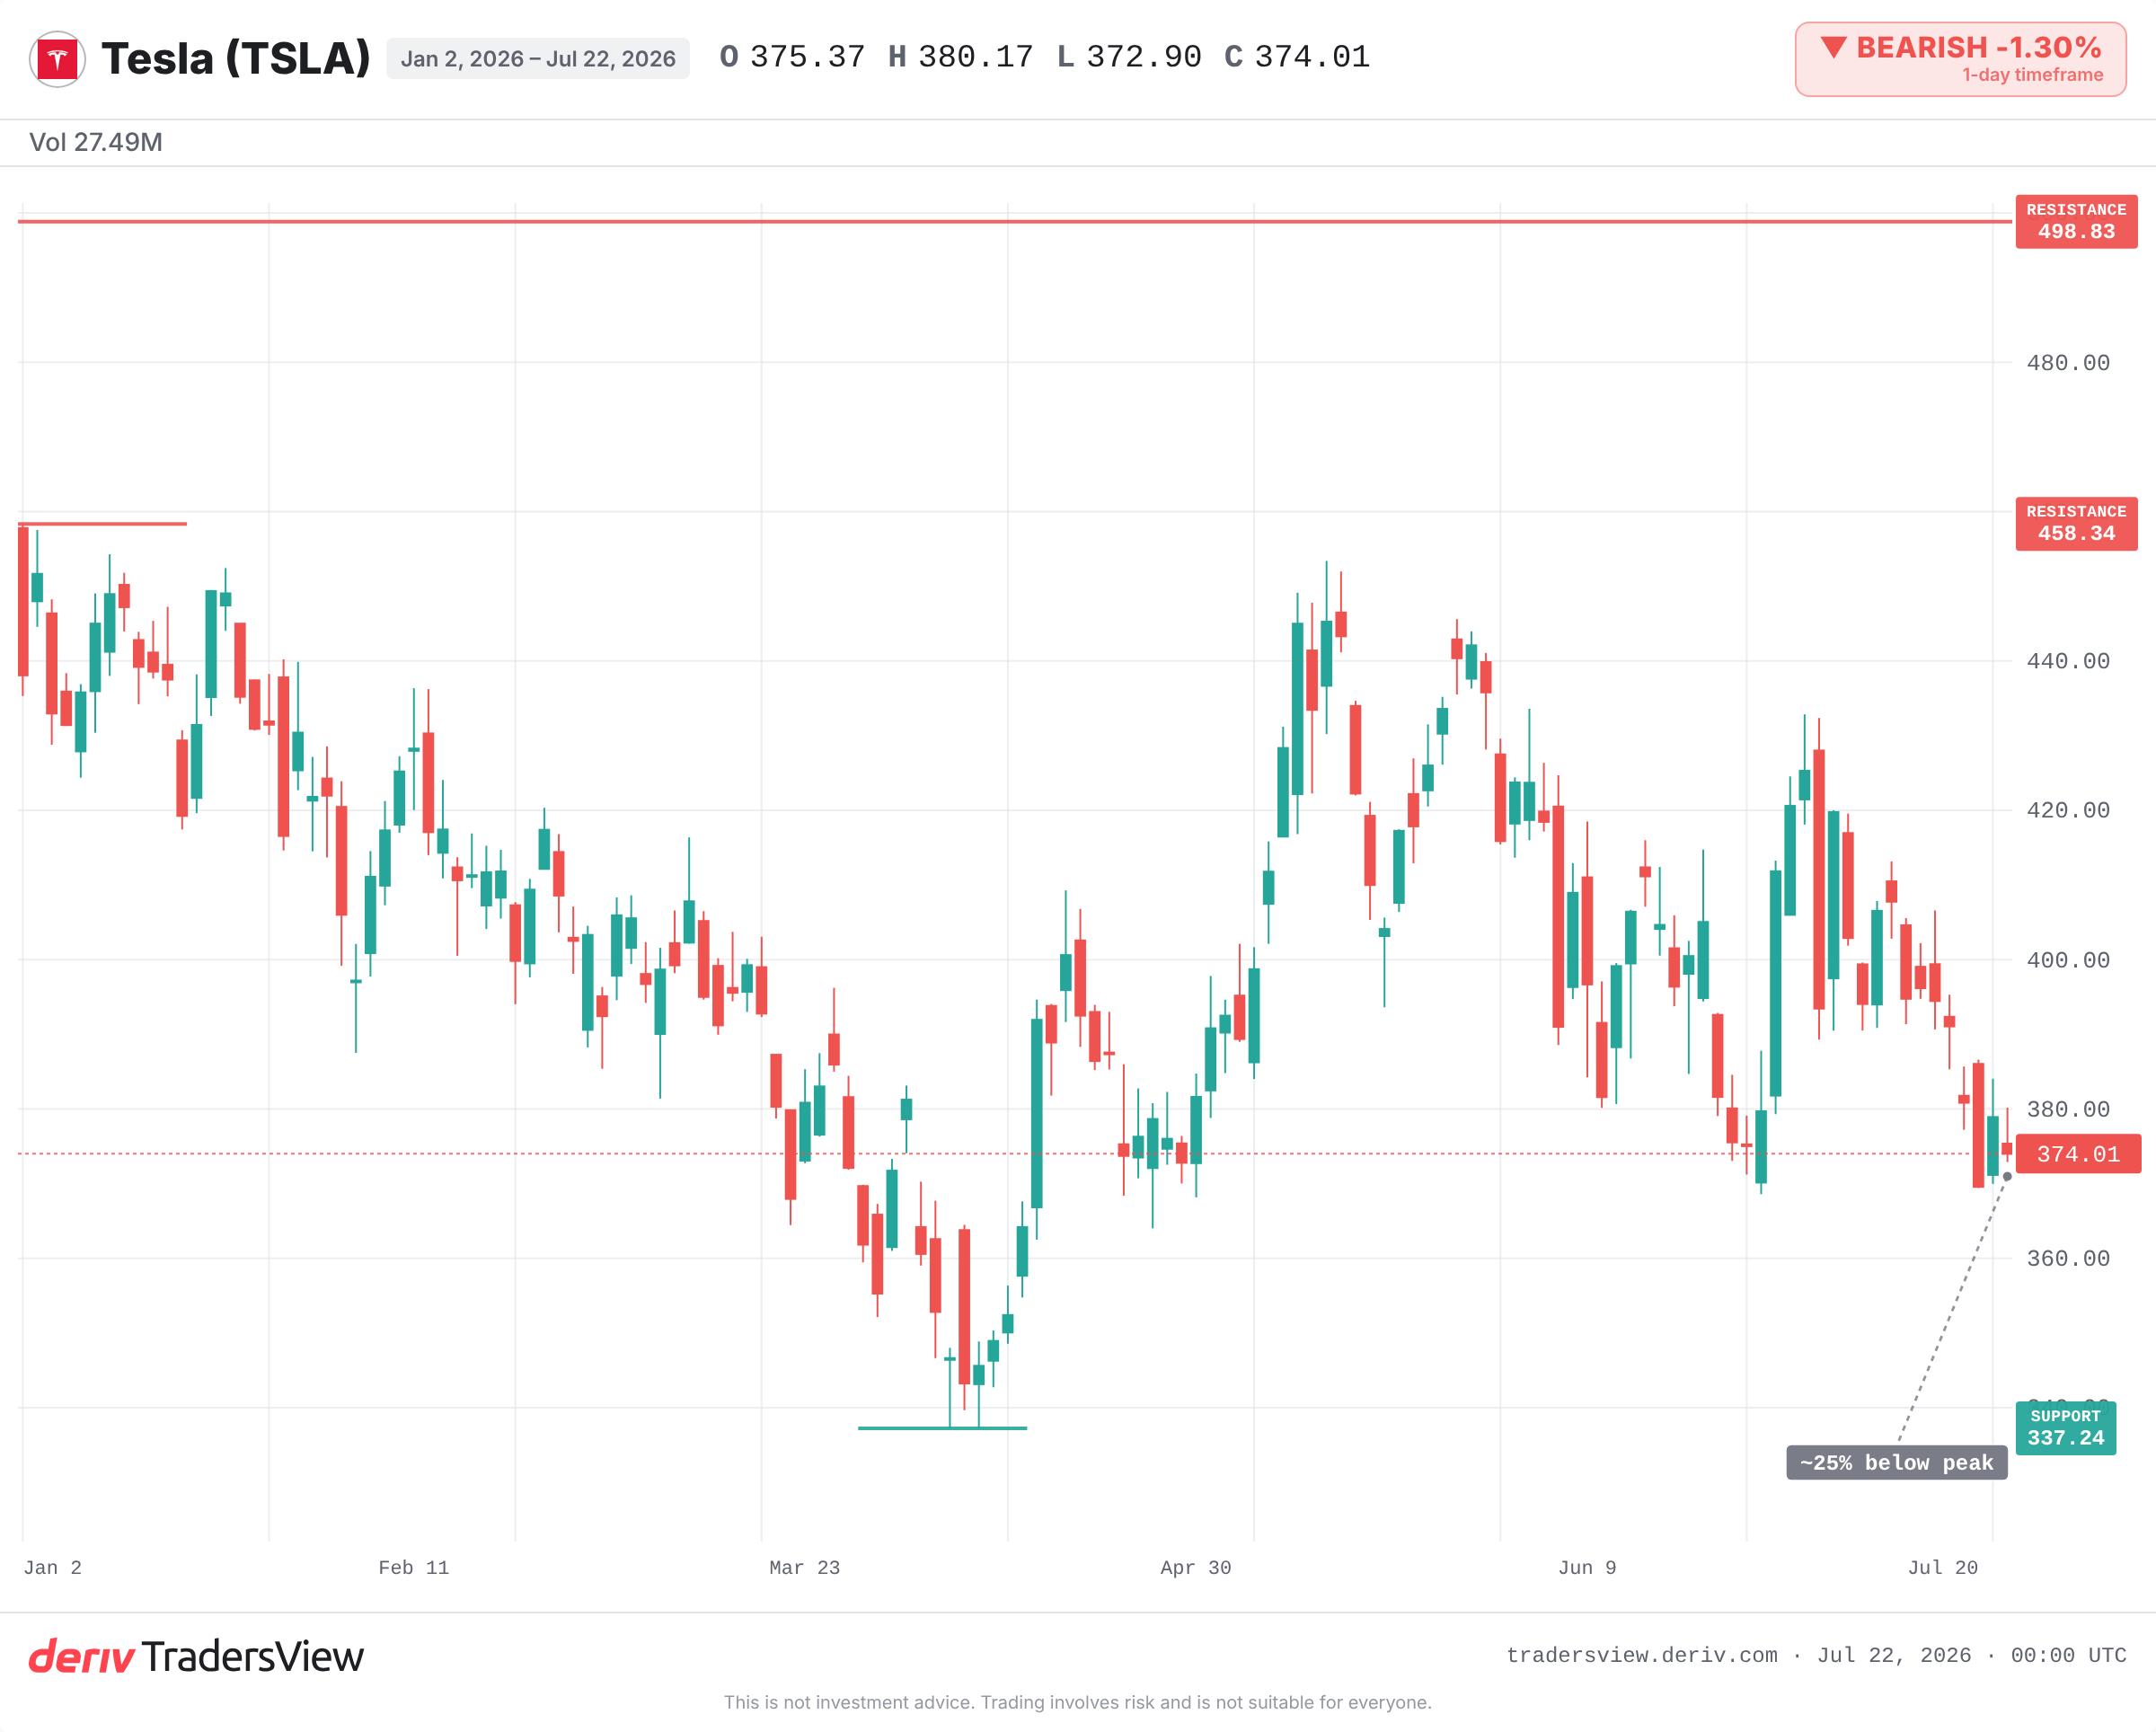
Tesla刚刚公布了两年多以来首次出现的负自由现金流。其在AI、robotaxi和Optimus机器人上的资本支出已超过业务所带来的收入。该股股价较2025年峰值低约四分之一。表面问题背后真正的疑问很简单:这种现金消耗是通向未来利润的桥梁,还是一种警示?
自由现金流实际告诉您什么
自由现金流是公司在支付运营和扩张费用后所剩余的现金。利润看起来可能很健康,但现金却在不断流失。正是这种差距,使得自由现金流往往比利润头条数据更为重要。
当其转为负值时,意味着公司的支出速度超过了其收入速度。这可能意味着陷入困境,也可能意味着这是一次有意为之、提前投入的押注。单凭这一数字本身无法判断究竟是哪种情况。
为何大规模支出可能是投资,而非警示
Tesla此前也曾出现过这种情况。在2017年和2018年,其因Model 3的产能提升而大量消耗现金。当时空头仓位沉重,破产传闻四起。随后自由现金流转为正值,股价连续多年上涨。
如今乐观的解读也呼应了这一点。管理层将当前的支出定性为对自主驾驶和机器人技术的投资,并预计资本支出将在2027年再次放缓。现金余额依然庞大,仅出现小幅下滑。如果robotaxi和全自动驾驶(FSD)路线图能够如期实现,那么当前的现金消耗日后回看或将类似于2018年的情况。
大规模支出反而摧毁价值的情形
另一面也有历史先例。在1990年代末的电信和互联网泡沫时期,各公司在需求尚未到来之前,向基础设施投入了创纪录的资本。它们当时确信自己正在构建未来。然而,结果却是建成了过剩的产能,收益疲弱,并遭受了严重的亏损。
这正是任何资本支出激增都存在的风险:在需求出现之前进行支出,而需求却可能永远不会到来。同样的现金消耗,既可能是加速发展的坡道,也可能是陷阱。两者的区别将在后期显现——即当支出逐渐减少时,营收和利润率是否随之回升。
如何从现在起分辨二者的区别
您无法仅凭一个季度就得出结论。您需要在接下来的几份财报中,持续关注一系列证据链:
- 资本支出方向。 支出是否会在2026年下半年持续攀升,还是开始朝2027年的预测方向放缓?
- 现金余额。 小幅下降是可以接受的,但快速消耗则不然。
- 押注奏效的证据。 新增的robotaxi城市和明确的FSD(全自动驾驶)进展,能够证明这些支出是合理的;而沉默则无法证明这一点。
- 核心业务。 汽车业务的毛利率和交付量必须持续为这一宏大目标提供资金支持。
从图表来看,接近337的年初至今低点标志着交易者正在关注的底部,而今年接近458的高点则是其上限。该股的日常波动幅度通常较大,因此单日的走势变化对更长期的问题而言意义不大。
证据倾向
表面上的解读——一台原本产生现金的机器突然开始消耗现金——令人感到担忧。而更有力的解读是,这是一次有计划的、提前投入的投资,现金储备依然充裕,且资本支出预计将放缓。这更倾向于投资,而非困境。但这只是一种倾向,并非最终定论。
真正的证明在于后续的发展。如果随着支出逐渐减少,利润率和交付量趋于稳固,自由现金流恢复为正值,那么与2018年的类比就成立。如果资本支出持续上升,而自主驾驶里程碑却未能如期实现,那么与互联网泡沫时期的类比就开始显得贴切。请关注现金状况,而非表面的戏剧性。
常见问题
并非如此。它可能预示着困境,但也可能反映出一种有意为之、提前投入的未来增长投资。具体情况——尤其是现金被用于何处,以及还剩多少现金——决定了究竟是哪种情况。
利润是一种会计指标,即使现金正在流出企业,利润看起来仍可能很健康。自由现金流则是公司在运营和扩张之后实际剩余的现金,因此即便报告的利润为正,自由现金流也可能转为负值。
资本支出是指用于长期资产的支出,例如工厂、设备和技术。资本支出的激增会直接减少自由现金流,因为这部分现金在产生回报之前就已支出。
在最近这个季度之前,Tesla上一次持续出现负自由现金流的时期大约是在2017年至2018年,即Model 3产能提升期间。随着产能的扩大,其现金流后来转为正值。