
黄金不支付任何回报,那么究竟是什么决定了其价格?
黄金不支付利息,因此其价格会随美元和实际收益率变动。这就是为什么即便通胀担忧重燃,避险资产也可能下跌。
Deriv 编辑团队 · 2026年7月8日 · 3 分钟阅读

黄金本身没有收益率,因此其价格是两种对立力量的记分牌:美元和实际利率。当这两者都走强时,无论长期逻辑听起来多么有力,黄金价格往往都会下跌。
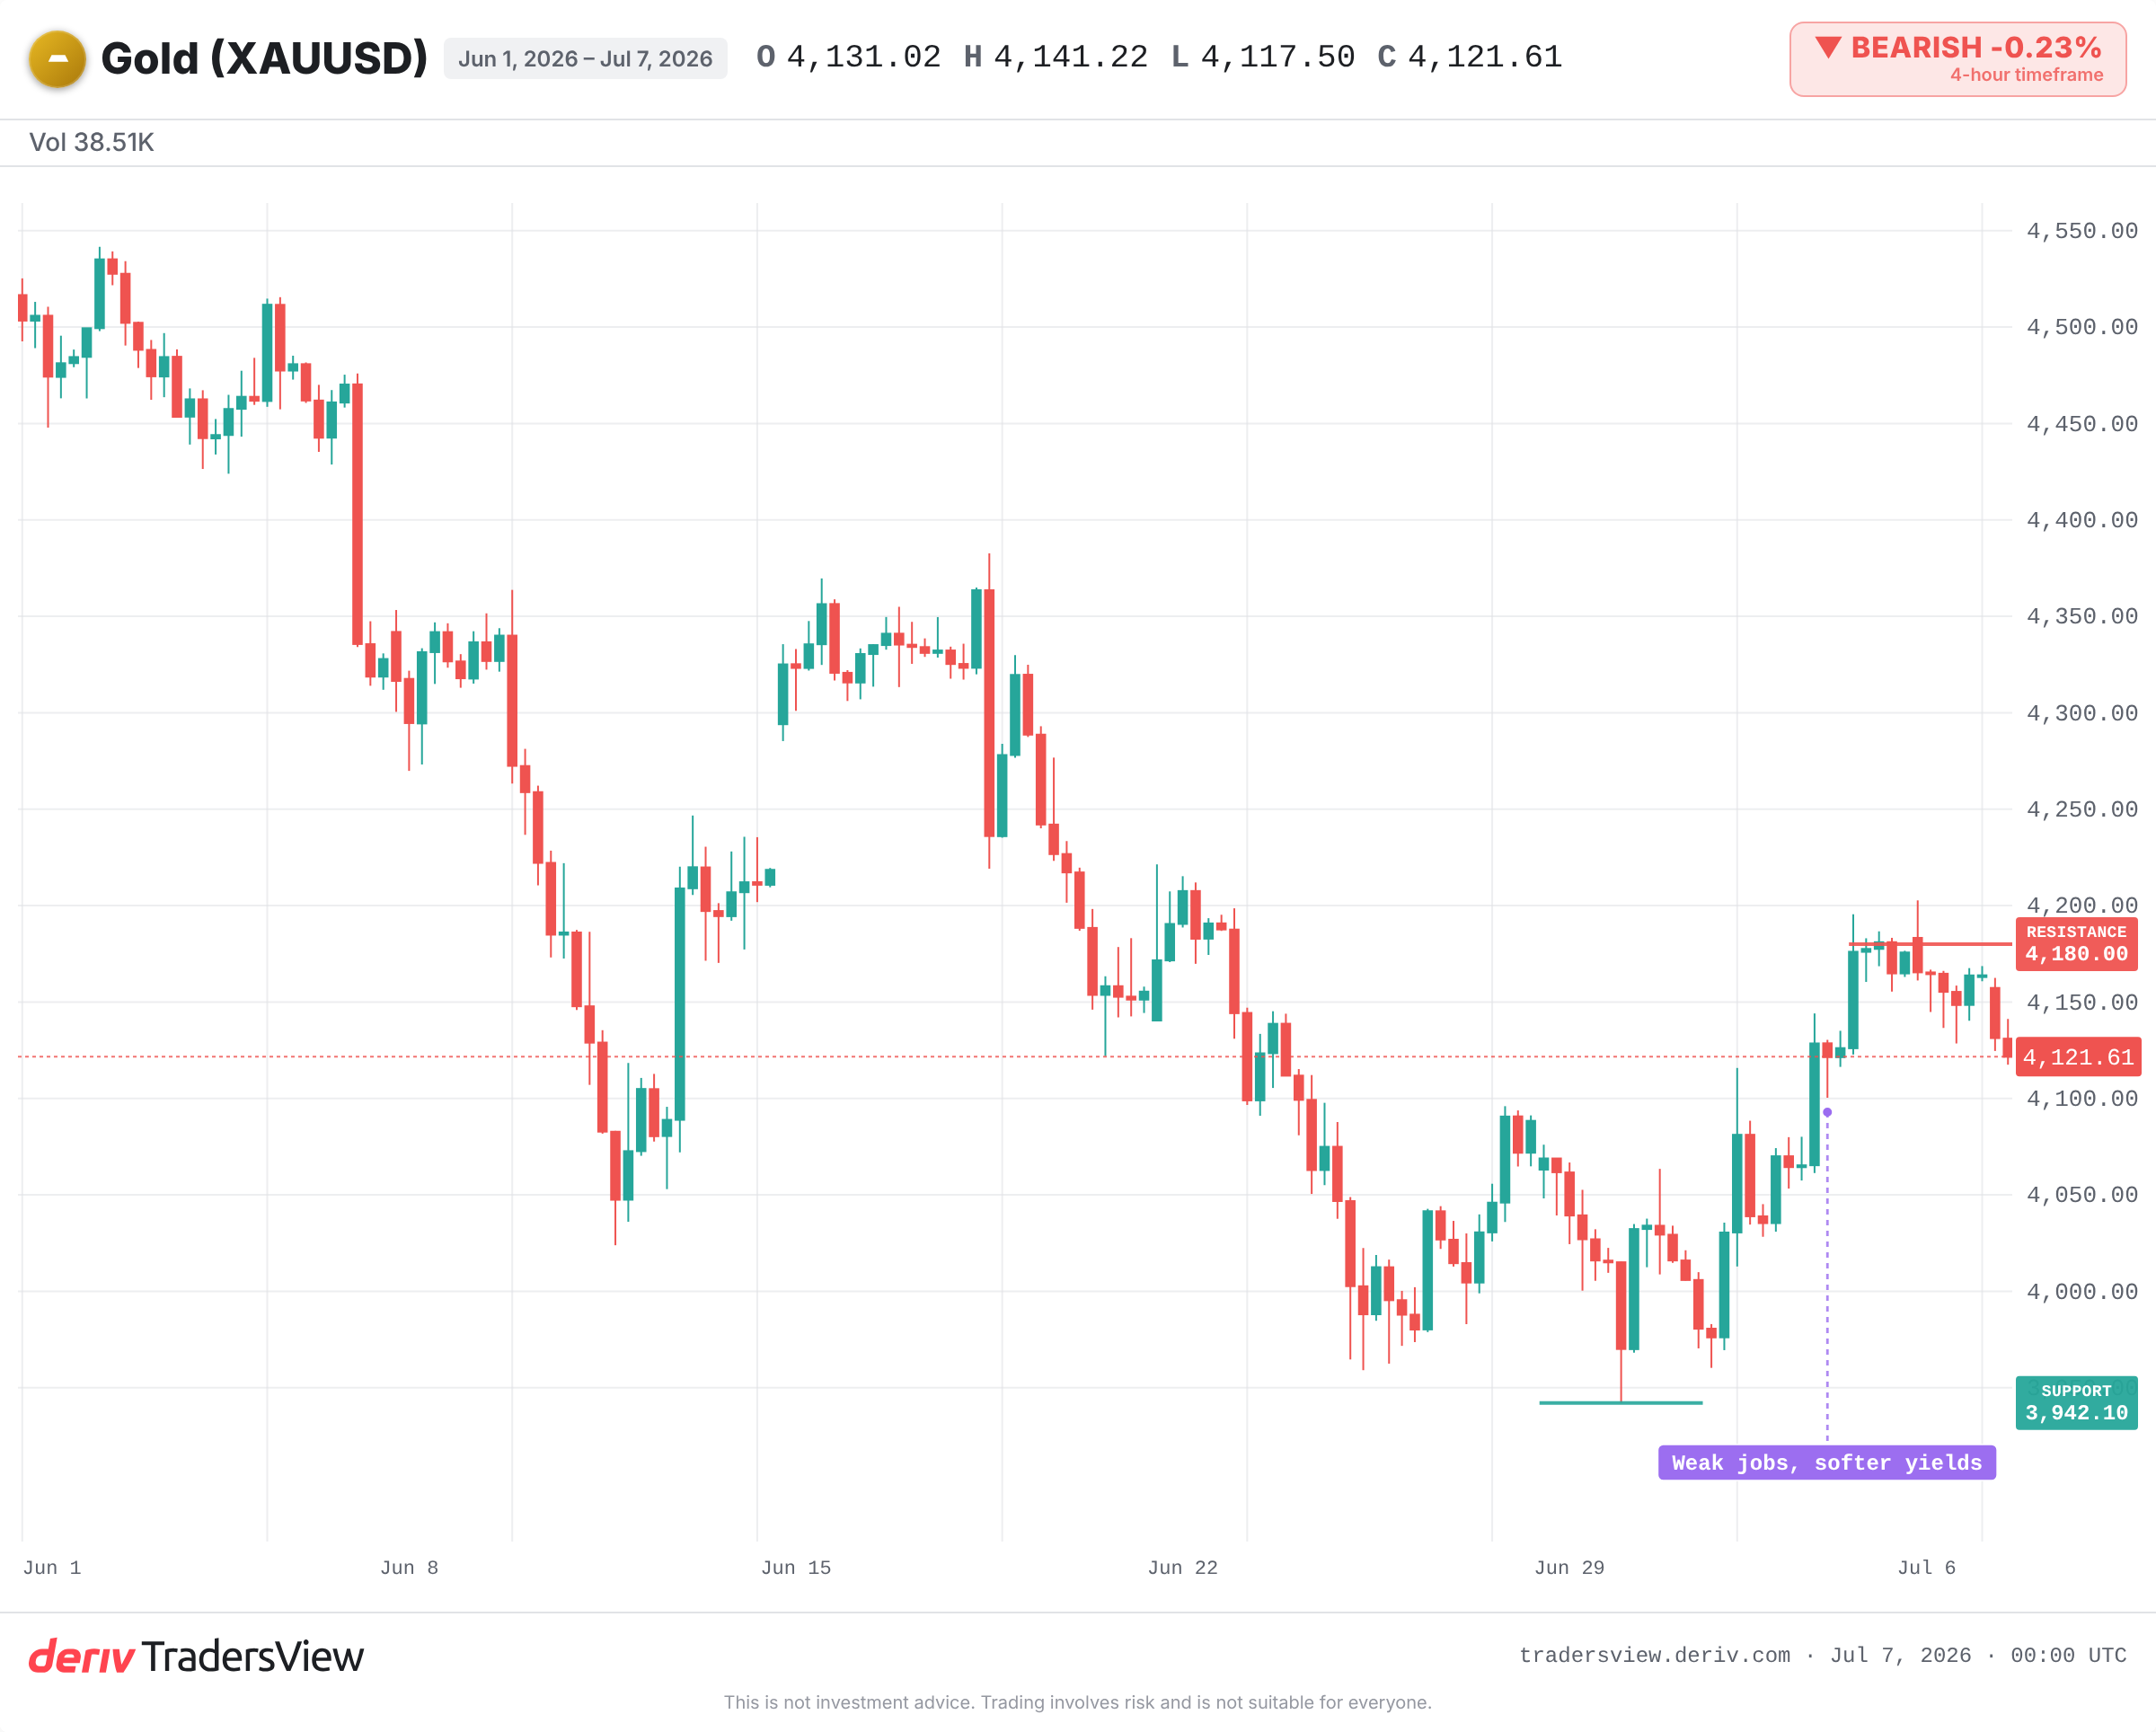
您现在就可以实时观察这一现象。随着Treasury yields走强、美元企稳,黄金连续第二个交易日回落,在USD 4,120低位附近交易。这种金属走弱,并非因为看涨逻辑被打破,而是因为持有它的成本变得更高了。
美元走强、收益率走高为何会拖累黄金下跌
黄金不支付利息,而美国国债支付利息。因此,两者会争夺相同的谨慎资金。
当实际收益率(即扣除通胀后的回报)上升时,债券看起来就比那块只会静静躺着的金属更具吸引力。持有黄金的成本上升,资金便会转移出去。美元走强则带来第二重推动力,因为黄金以美元计价,美元走强会使其对其他货币持有者而言变得更昂贵。
这就是整个运行机制:黄金与收益率相互竞争,当收益率占优时,黄金便会落败。 这就是为什么即便通胀担忧重燃,“避险资产”也可能下跌。仅有通胀担忧并不足以支撑金价。真正重要的是通胀减去 您本可以获得的利率之后的差值。
从USD 3,941往返的历程
看看近期的走势。随着美元走强,黄金在6月末跌至USD 3,941附近的七个月低点。随后,美国6月就业数据疲软公布,短期加息预期降温,该金属强势反弹至USD 4,100上方。
黄金在USD 4,180附近的50%回撤位遇阻,涨势受阻。随后收益率和美元再度企稳,黄金则回落至USD 4,120附近。
同一资产,同一周内,走势却截然相反。驱动因素从来都不是黄金自身的逻辑,而是收益率和美元究竟是上升还是下跌。
历史是否印证了这种与收益率的关联?
确实如此,而且不止一次。在2013年的缩减恐慌(taper tantrum)中,由于市场预期Federal Reserve将放缓购债步伐,实际收益率飙升。尽管通胀担忧依然存在,黄金当年仍大幅下跌。
2022年的加息周期则从两个方向印证了这一机制。美元触及20年高位,实际收益率急剧转为正值。即便通胀达到40年高点,黄金仍从USD 2,000上方跌至USD 1,620附近。随后,一旦美元和收益率见顶,黄金便开始反弹。这一机制以同样清晰的方式反向运行。
下跌背后的支撑
当然,还有另一面需要诚实看待:结构性需求有时能在一段时间内压制收益率逻辑的影响。
即便宏观背景看起来不利,各国央行持续买入以及避险资金流入,依然为黄金价格提供了支撑。这也是为何本次回调始终远高于6月低点,而未跌破该水平的原因。
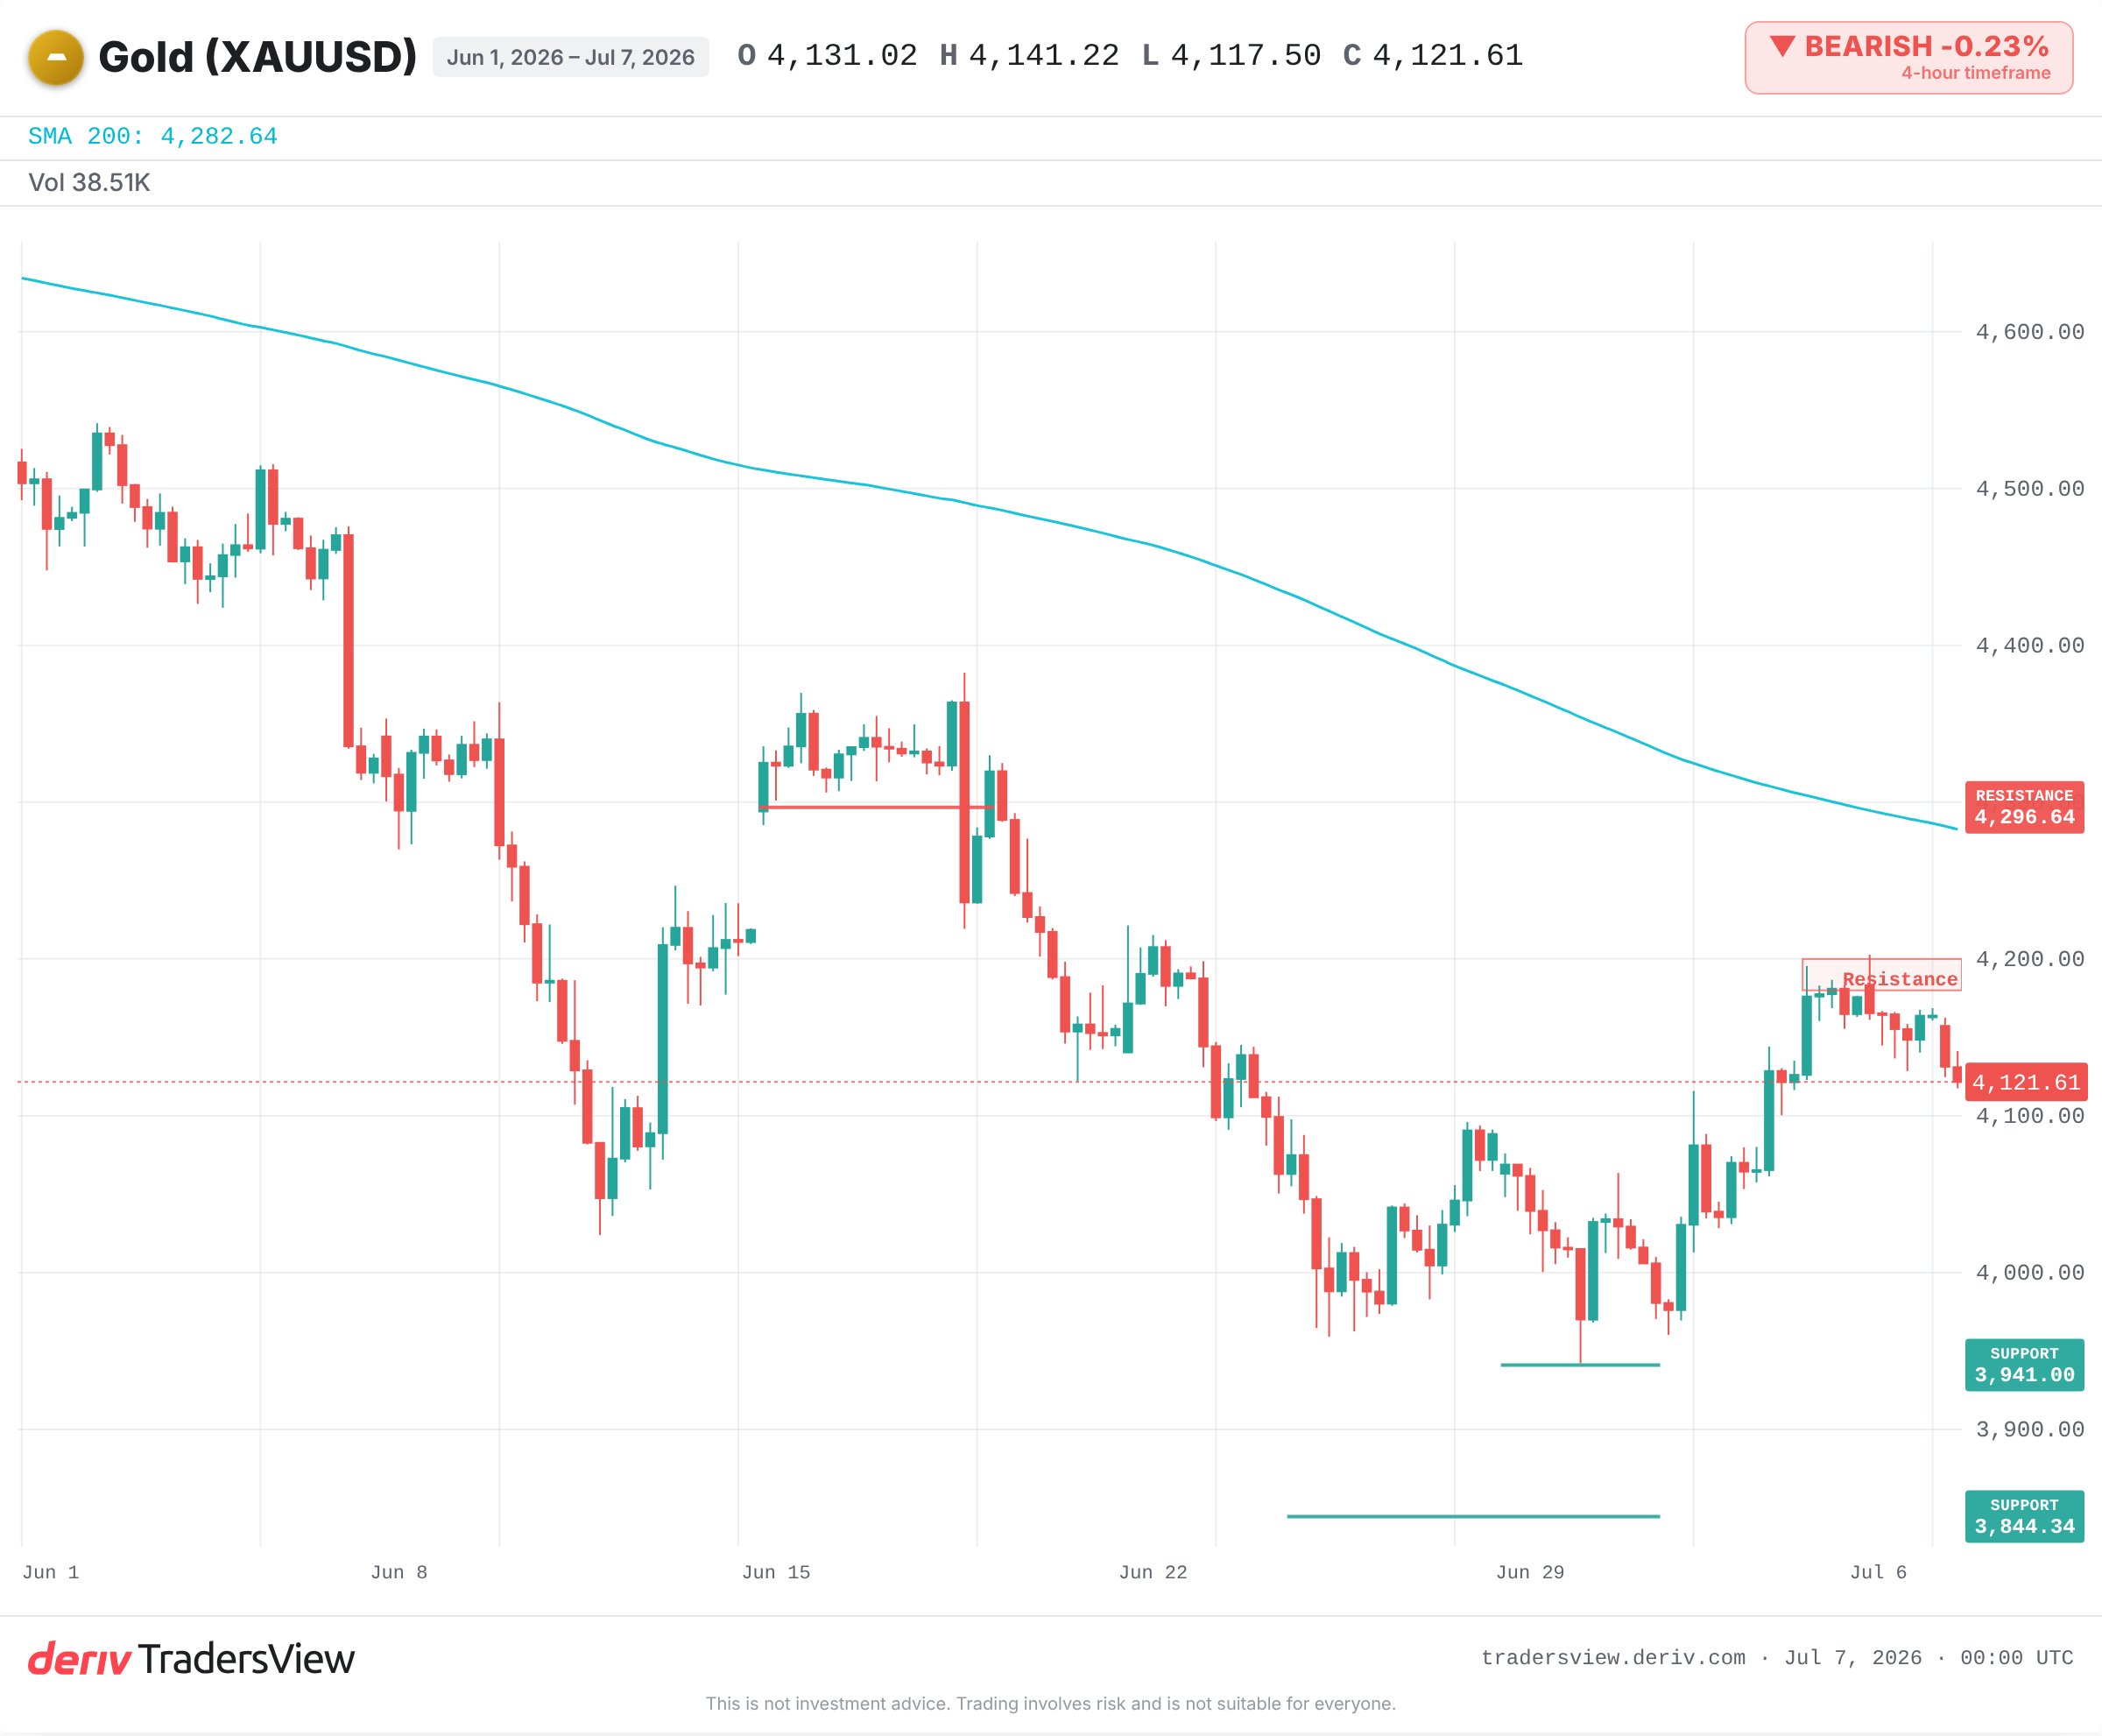
只要美元和实际收益率持续走强,看跌的判断才会成立。 若本周FOMC会议纪要释放出偏鸽派信号,或经济增长放缓导致收益率回落,同一机制便会反向运行,黄金有可能重新上探USD 4,180至USD 4,296的阻力区间。
接下来需要关注什么
- 关注FOMC会议纪要中有关降息时点的信号,因为这会影响实际收益率。
- 关注实际(经通胀调整后)的Treasury yields和美元的走势方向。
- 关注金价是否守住在USD 4,180至USD 4,200的阻力位下方,还是突破50日均线。
- 关注先前低点USD 3,941和USD 3,844附近的支撑位;若明确跌破,则预示着更深的下行空间。
交易存在风险,本文仅为分析,并非建议。但这一分析框架是持久适用的:当黄金价格波动时,请先关注美元和实际收益率。多数情况下,它们早已先于黄金写下了故事的结局。
常见问题
实际利率是扣除通胀后的收益率,反映了持有债券的真实回报。当实际利率上升时,支付利息的资产会优于不支付任何回报的金属,因此黄金往往会走弱。
仅凭通胀本身并不能推高黄金价格。真正重要的是通胀减去您本可以获得的利率之后的差值。如果各国央行加息速度快于通胀上升速度,实际利率便会上升,黄金即便在通胀高企时也可能下跌,正如2022年所发生的情况。
是的。央行持续购金会带来持续性需求,即便美元和收益率走强,也能为黄金价格提供支撑。这种因素本身很少能单独逆转趋势,但可以缓冲跌势。
黄金以美元计价,因此美元走强会使使用其他货币的买家购买成本上升,这往往会抑制需求并对价格形成压力。美元走弱则会产生相反的效果。