
Quyền chọn mua Nvidia của Burry là một cược hay một biện pháp phòng ngừa?
Michael Burry đang bán khống Nvidia và mua quyền chọn mua Nvidia. Các quyền chọn mua này là bảo hiểm cho một cược giảm giá, vì vậy hãy đọc toàn bộ vị thế, đừng chỉ đọc tiêu đề.
Nhóm biên tập Deriv · 27 tháng 8, 2026 · 4 phút đọc

Michael Burry đang bán khống Nvidia và đồng thời mua quyền chọn mua (calls) Nvidia. Đây không phải là sự thay đổi quan điểm. Đây là một vị thế giảm giá (bearish) kèm theo bảo hiểm.
Tiêu đề tự viết nên câu chuyện: người đứng sau The Big Short đang mua quyền chọn mua, vậy hẳn là ông đang chuyển sang quan điểm tăng giá (bullish). Nhưng khi đọc toàn bộ vị thế, câu chuyện lại đảo ngược. Các vị thế bán khống cổ phiếu của ông chiếm hơn một phần năm danh mục. Quyền chọn mua chỉ là một phần nhỏ được mua để giới hạn thiệt hại nếu vị thế bán khống tiếp tục đi ngược lại ông.
Một chân của giao dịch hiếm khi cho bạn biết nhà giao dịch đang nghĩ gì. Cùng một lệnh mua có thể là một cược, hoặc là bảo hiểm cho cược ngược lại. Bạn phải đọc toàn bộ vị thế.
Vì sao mua quyền chọn mua có thể đồng nghĩa với việc bạn đang giảm giá (bearish)
Vì quyền chọn mua ở đây là bảo hiểm cho vị thế bán khống, không phải là cược rằng cổ phiếu sẽ tăng. Khi kết hợp với một vị thế bán khống lớn, nó chỉ sinh lời đúng vào thời điểm gây tổn hại nhiều nhất cho vị thế bán khống, do đó nó giới hạn thiệt hại thay vì thể hiện niềm tin.
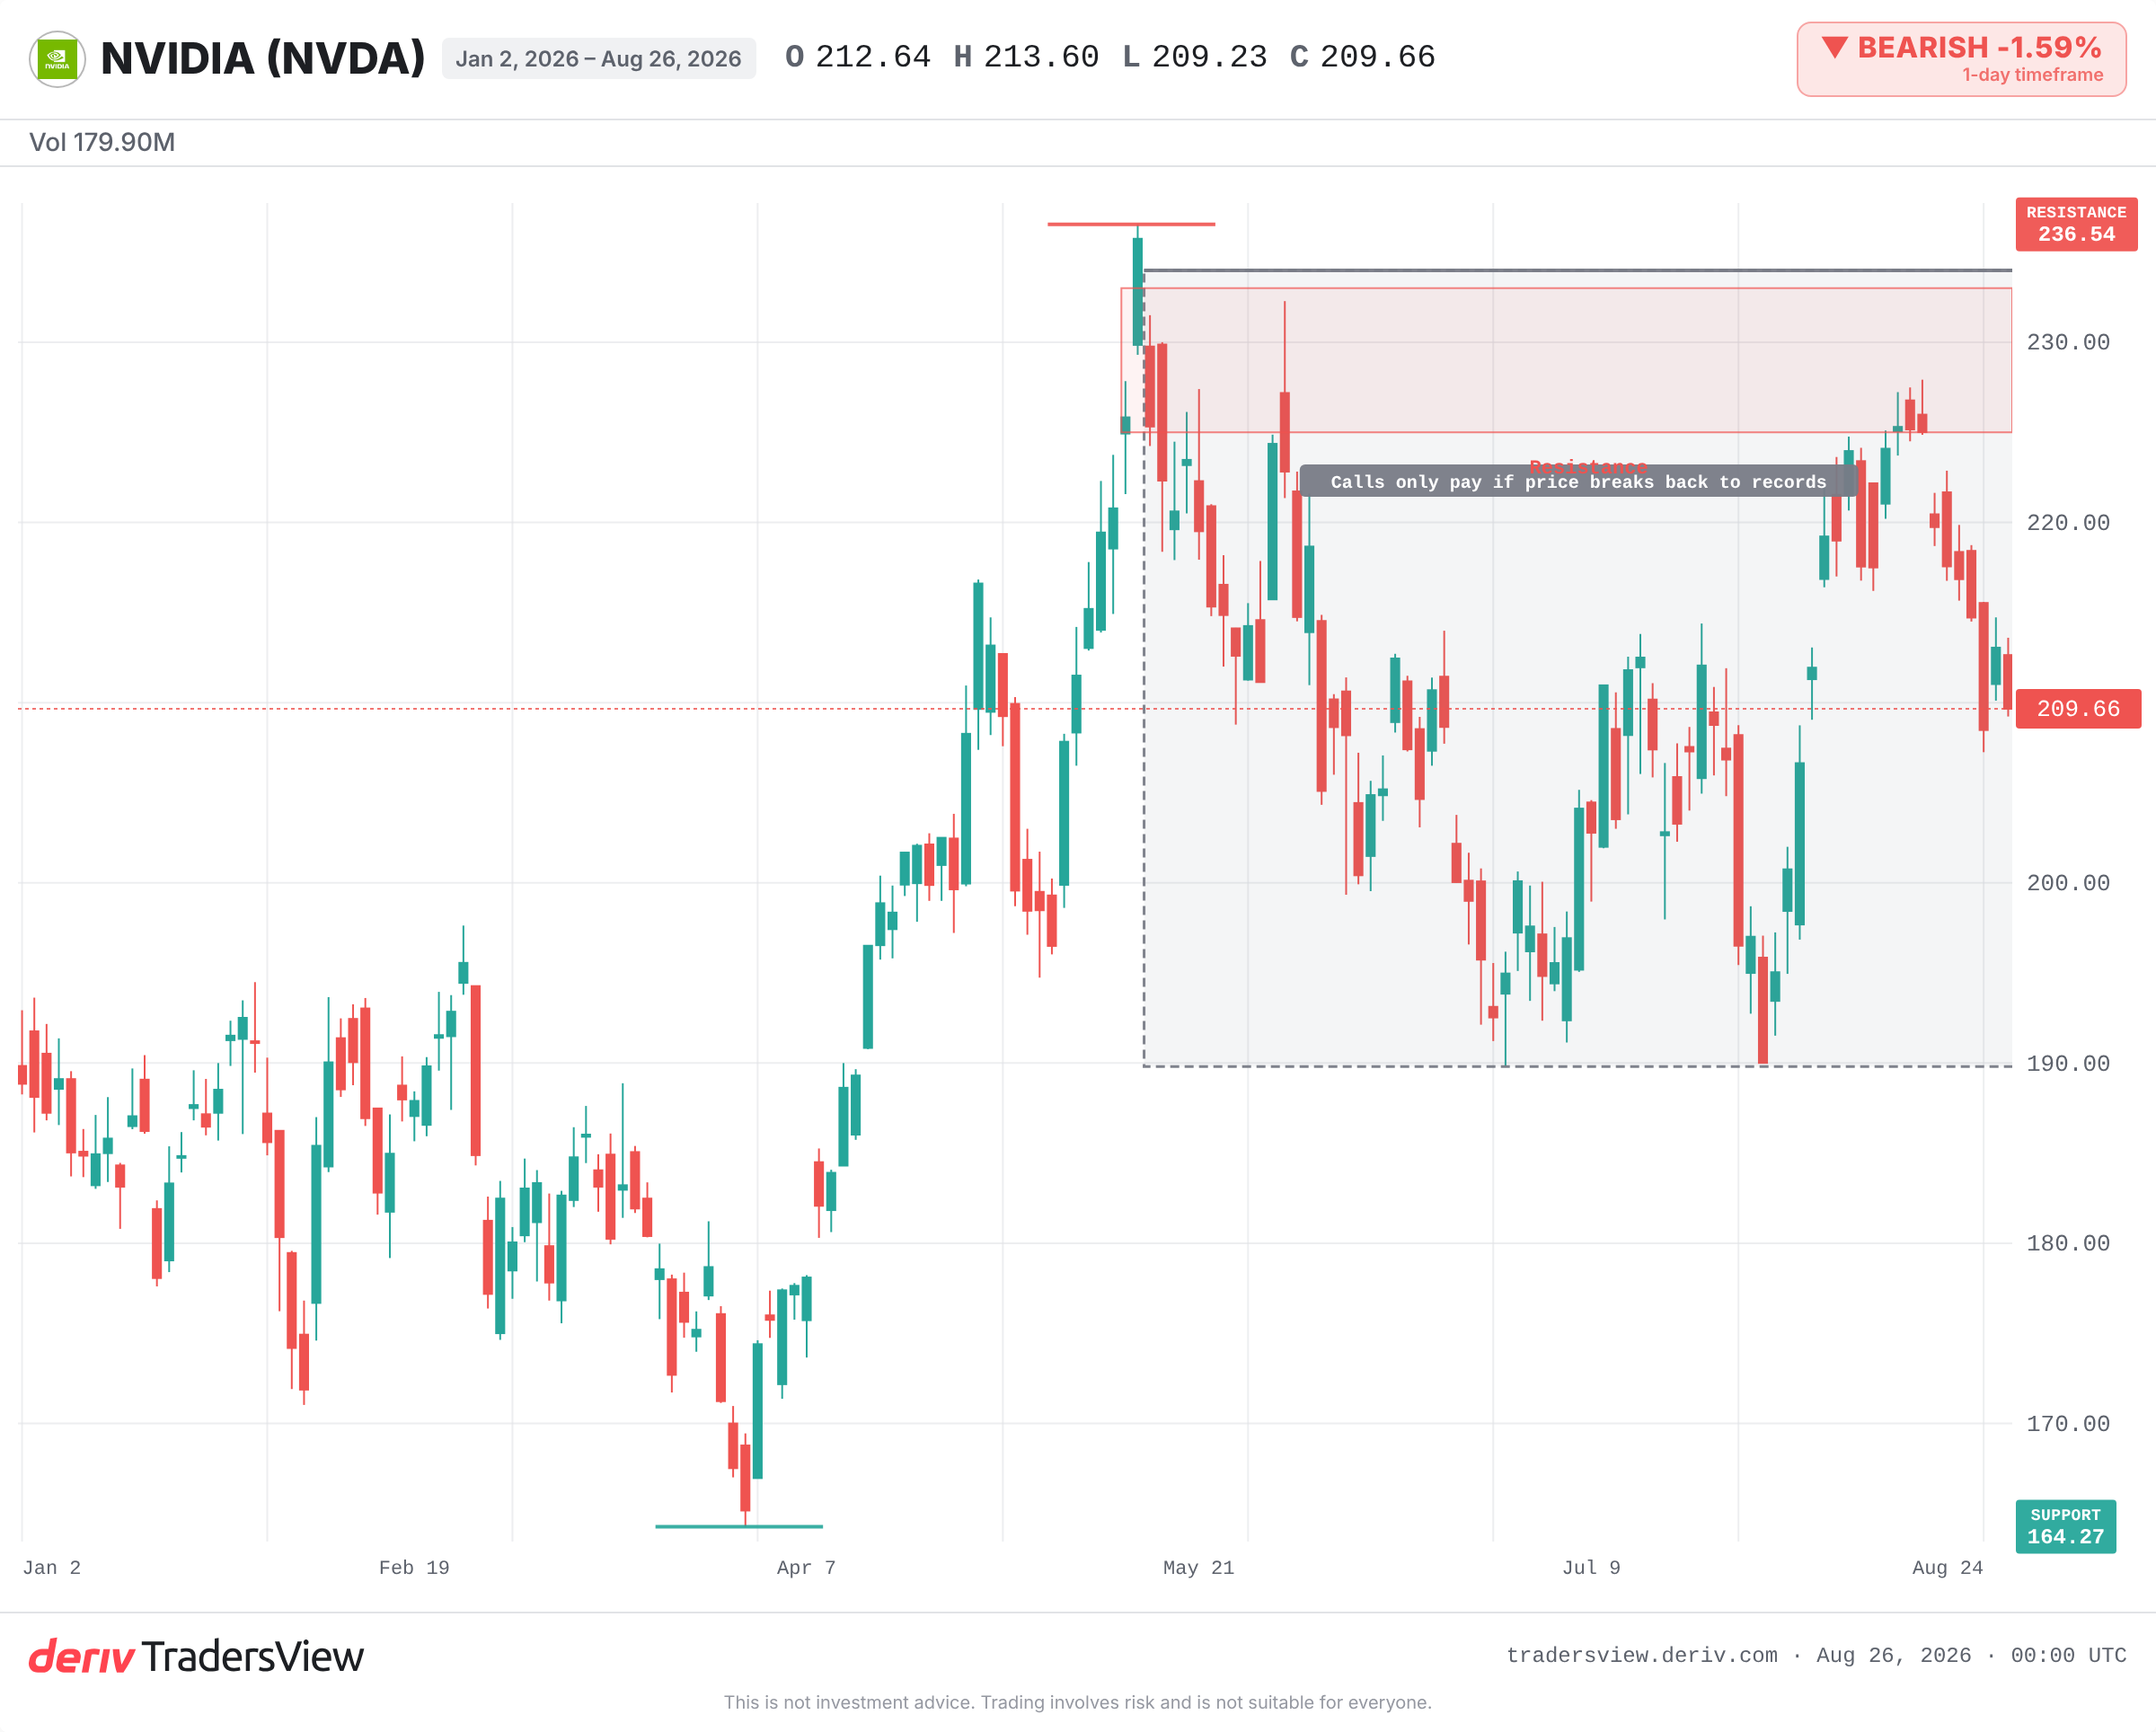
Nếu bạn đang bán khống Nvidia và cổ phiếu tăng lên gần mức cao nhất, bạn sẽ thua lỗ. Một quyền chọn mua được mua ở mức giá cao hơn giá hiện tại sẽ sinh lời đúng vào thời điểm đó. Nó bù đắp một phần tổn thất của vị thế bán khống. Quyền chọn mua ở đây không phải là niềm tin. Đó là một phanh hãm.
Burry đã làm đúng như vậy. Ông đang giữ quyền chọn mua đáo hạn tháng 12 với giá thực hiện trong khoảng từ 250 USD đến 290 USD, chiếm vài phần trăm danh mục của ông. Mức cao nhất mọi thời đại của Nvidia nằm ngay trên vùng đó. Quyền chọn mua chỉ bắt đầu sinh lời nếu cổ phiếu phá vỡ để lập kỷ lục mới, đây chính xác là kịch bản mà vị thế bán khống của ông không thể chịu được nếu không có bảo hiểm.
Cách khoản bù trừ phí quyền chọn hoạt động với vị thế bán khống
Chi phí của quyền chọn mua, tức phí quyền chọn (premium), là giá của bảo hiểm. Nếu Nvidia giảm, vị thế bán khống sinh lời và phí quyền chọn chỉ là khoản phí nhỏ phải trả cho một lớp bảo vệ mà bạn không cần đến. Nếu Nvidia tăng vượt giá thực hiện, lợi nhuận từ quyền chọn mua sẽ bù đắp một phần tổn thất của vị thế bán khống. Phí quyền chọn là một chi phí đã biết và có giới hạn, giúp loại bỏ rủi ro cực đoan nhất của vị thế bán khống.
Manh mối nằm ở quy mô, không phải hướng đi
Hãy nhìn vào chân giao dịch nào chiếm ưu thế. Vị thế bán khống là cược lớn, cược chính. Quyền chọn mua là lớp đệm nhỏ, phụ trợ. Một nhà giao dịch đã chuyển sang quan điểm tăng giá sẽ thu nhỏ vị thế bán khống, không phải thêm lớp bảo vệ lên trên nó.
Đây cũng là nơi hồ sơ 13F có thể gây hiểu lầm. Các hồ sơ này báo cáo quyền chọn theo giá trị danh nghĩa (notional value), không phải theo chi phí hay mức độ rủi ro thực tế, và dữ liệu có thể đã cũ tới 45 ngày. Các quyền chọn bán (puts) Tesla năm 2021 của Burry trông rất lớn trên giấy tờ nhưng đã biến mất chỉ trong hai quý. Một ảnh chụp của một vị thế, đã vài tuần tuổi, không phải là bức tranh thời gian thực về ý định.
Mặt khác của vấn đề, một cách khách quan
Có một luận điểm phản biện thực sự. Chính Burry đã gọi Nvidia là “bị định giá thấp đáng kể trên giấy tờ” xét theo chỉ số P/E nén chặt, ngay cả khi ông cảnh báo cổ phiếu đang “giẫm chân tại chỗ”. Nvidia củng cố quan điểm tăng giá bằng các số liệu: doanh thu quý hai tăng 106% so với cùng kỳ năm trước, với dự báo còn tiếp tục tăng cao hơn.
Lưu ý rằng Burry chưa công khai gọi các quyền chọn mua này là một biện pháp phòng ngừa (hedge) hay một cược. Cách diễn giải ở đây được suy ra từ cấu trúc và quy mô vị thế, không phải từ một phát biểu trực tiếp. Vì vậy, các quyền chọn mua này có thể phản ánh sự nghi ngờ hai chiều thực sự, không hẳn là bảo hiểm thuần túy. Điều có thể làm sáng tỏ vấn đề là hồ sơ tiếp theo. Nếu vị thế quyền chọn mua tăng lên trong khi vị thế bán khống thu nhỏ lại, cách diễn giải phòng ngừa sẽ yếu đi và cách diễn giải tăng giá sẽ có cơ sở hơn. Cho đến lúc đó, cán cân bằng chứng vẫn nghiêng về hướng bảo hiểm, vì vị thế bán khống vẫn lớn hơn quyền chọn mua rất nhiều.
Điều cần ghi nhận và những gì cần theo dõi tiếp theo
Dựa trên bằng chứng hiện có, vị thế Nvidia của Burry được hiểu là giảm giá kèm bảo hiểm, không phải là sự chuyển sang quan điểm tăng giá. Vị thế bán khống lớn hơn quyền chọn mua rất nhiều, và ông chưa nói gì khác. Vì vậy, bước tiếp theo rất đơn giản: hãy chờ hồ sơ 13F tiếp theo trước khi cho rằng có sự thay đổi quan điểm, và cân nhắc các tín hiệu này với nhau.
- Liệu Nvidia có phá vỡ trở lại mức cao nhất mọi thời đại, mức mà gây áp lực cho vị thế bán khống và giúp quyền chọn mua sinh lời.
- Hồ sơ 13F tiếp theo: một lớp quyền chọn mua lớn hơn hoặc một vị thế bán khống nhỏ hơn sẽ thay đổi câu chuyện.
- Báo cáo doanh thu tiếp theo của Nvidia so với dự báo. Vượt dự báo sẽ ủng hộ phía tăng giá; không đạt dự báo sẽ ủng hộ vị thế bán khống.
- Bất kỳ phát biểu trực tiếp nào từ Burry về việc ông đã giảm hay tăng vị thế bán khống.
Bài học rộng hơn vượt ra ngoài giao dịch này. Một vị thế được công khai đơn lẻ chỉ là một phần nhỏ của bức tranh. Trước khi sao chép niềm tin của bất kỳ ai, hãy kiểm tra xem giao dịch bạn đang nhìn vào là cược chính hay là lớp bảo vệ cho cược đó.
Câu hỏi thường gặp
Biện pháp phòng ngừa là một vị thế thứ hai được thực hiện để giảm thiệt hại cho vị thế chính của bạn. Nó thường tốn tiền hoặc giới hạn lợi nhuận tiềm năng, đổi lại là sự bảo vệ nếu cược chính đi ngược lại bạn.
Các quy định 13F của Hoa Kỳ yêu cầu nhà quản lý báo cáo các vị thế quyền chọn theo giá trị danh nghĩa của tài sản cơ sở, không phải theo chi phí hay mức độ rủi ro thực tế. Điều này có thể khiến một biện pháp phòng ngừa nhỏ trông lớn hơn nhiều so với số vốn thực sự đang chịu rủi ro.
Hồ sơ 13F được nộp trong vòng tối đa 45 ngày sau khi kết thúc quý, vì vậy các vị thế được hiển thị có thể đã vài tuần tuổi. Nhà quản lý có thể đã tăng, giảm, hoặc đóng hoàn toàn một vị thế trước khi bạn kịp nhìn thấy nó.
Có. Các nhà giao dịch thường kết hợp một vị thế bán khống cổ phiếu với quyền chọn mua để làm biện pháp bảo vệ. Nếu cổ phiếu tăng, vị thế bán khống sẽ thua lỗ nhưng quyền chọn mua sẽ sinh lời, giúp giảm nhẹ tác động.