
130 yildagi ikkinchi eng qimmat bozor va bu nimani anglatgan edi
S&P 500 rekordga yaqin turibdi, shu bilan birga uning Shiller CAPE koeffitsienti 130 yil ichida eng yuqori ikkinchi o‘rinda. Bu darajadagi qiymatlashlarda xarid qilish ilgari nimani anglatgan edi.
Deriv tahririyati · 15-iyul, 2026 · 4 daqiqa o'qish

Yuqori narx sizga qancha to‘lashingizni aytadi. Qiymatlash esa nimaga ega bo‘lishingizni aytadi. S&P 500 o‘zining rekord darajasiga yaqin turibdi, biroq Shiller CAPE koeffitsienti bo‘yicha u 130 yildan ortiq vaqt ichida ikkinchi eng qimmat darajada, undan faqat 1999-yil dekabrdagi dot-com cho‘qqisi oshib ketgan.
Ushbu bitta fakt ikki xil tomonga tortadi. Indeks kuchli. Kelajakdagi daromadlilik uchun boshlang‘ich nuqta esa yomon. Ikkisi bir vaqtning o‘zida to‘g‘ri, va ular orasidagi farq — bu butun hikoyaning o‘zi.
Narx rekordga yaqin, qiymat esa ekstremumga yaqin
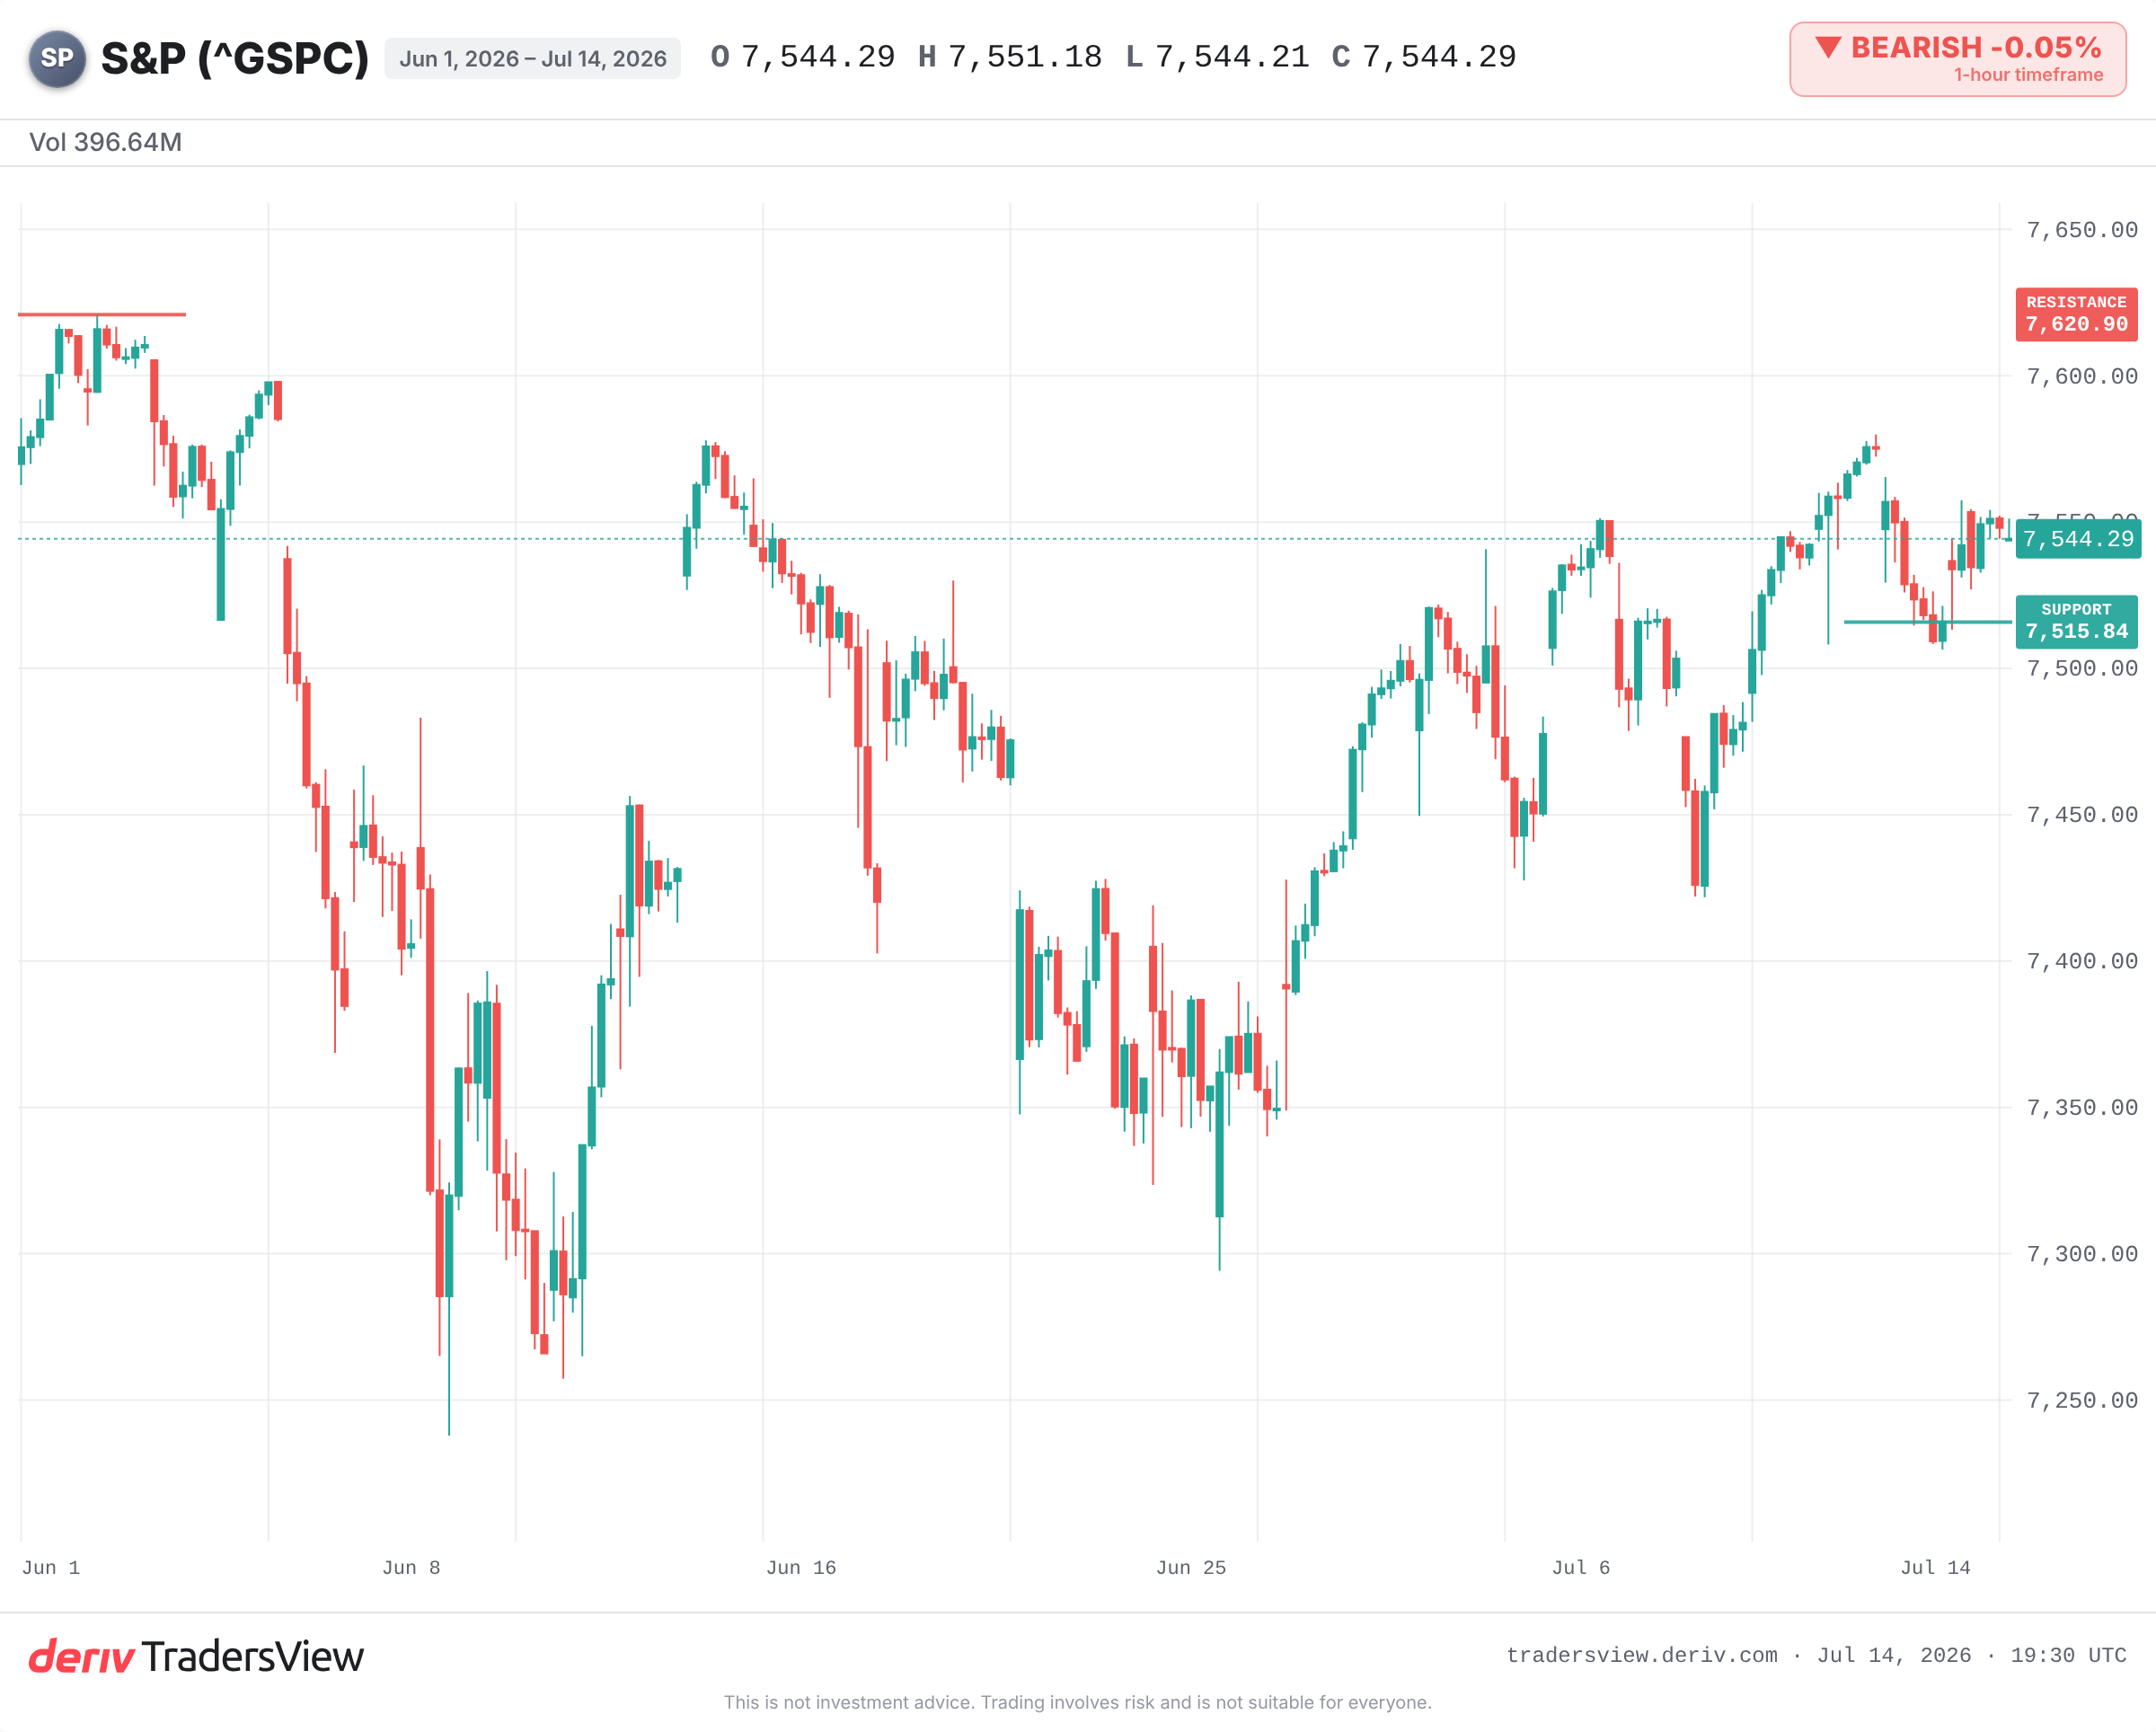
2026-yil 14-iyul holatiga ko‘ra, S&P 500 7 500 oraliqning o‘rtalarida, 2026-yilgi eng yuqori darajasidan sal past savdo qilinmoqda. Momentum saqlanib qolgan ko‘rinadi.
Shiller CAPE koeffitsienti esa boshqa hikoyani aytadi. Shu oydagi ma’lumotlarga ko‘ra, u taxminan 41,4 darajasida. 130 yildan ortiq ma’lumotlar orasida faqat bitta ko‘rsatkich undan oshib ketgan: 1999-yil dekabrda 44,19. Aynan shu noyoblik to‘xtalib o‘ylab ko‘rishga arziydi. Bu shunchaki "qimmat" emas, bu asr davomida faqat bir marta ko‘rilgan darajada qimmat.
Rekord narx va tarixiy qiymatlash ekstremumi bir xil narsa emas, va ular kamdan-kam birgalikda yuzaga keladi. Hozir esa aynan shunday bo‘lmoqda.
CAPE aslida nimani o‘lchaydi
CAPE bugungi narxni o‘n yillik inflyatsiyaga moslashtirilgan foyda bilan taqqoslaydi. U yaxshi va yomon yillarni tekislab, siz barqaror foyda oqimi uchun qancha to‘laganingizni ko‘rsatadi.
Buni butun bozor uchun ijara-daromad nisbati tekshiruvi deb tasavvur qiling. Yuqori ko‘rsatkich narxlar ertaga tushishini anglatmaydi. Bu har bir dollar foyda uchun ko‘proq to‘layotganingizni, demak yaxshi yangiliklarning aksariyati allaqachon narxga singdirilganini bildiradi.
Bu darajada xarid qilish o‘tgan safar nimani anglatgan edi
1999-yilgi taqqoslash eng keskin misoldir. CAPE cho‘qqiga chiqqanidan so‘ng, S&P 500 2000-yilda eng yuqori nuqtasiga yetdi, so‘ngra 2002-yil oktabrdagi eng past darajasigacha taxminan 49% ga tushdi. Texnologiyaga yo‘g‘rilgan Nasdaq esa taxminan 78% yo‘qotdi. S&P 500 ga eski rekordni qayta tiklash uchun bir necha yil kerak bo‘ldi.
Boshqa ekstremumlar ham o‘xshash manzara chizadi. 1929-yil sentyabrda CAPE 32 ga yaqin bo‘lgani Buyuk Depressiya qulashidan oldin kelgan edi. 2018-yil boshida 33 dan yuqori, 2021-yil oxirida 38 ga yaqin ko‘rsatkichlar esa o‘zgaruvchanlik ko‘tarilishi va 2022-yildagi taxminan 25% li "ayiqlar bozori" (bear market) dan oldin kelgan edi.
Bu yerdagi qonuniyat yuqori CAPE cho‘qqini bashorat qilishi emas. Balki yuqori CAPE dan boshlanish uzoq muddatli daromadlilikning pastroq bo‘lishi va kayfiyat o‘zgarganda chuqurroq tushishni anglatishidir.
Nega qimmat bo‘lishi sotish degani emas
Halol aytganda, boshqa tomoni shunday: so‘nggi o‘n yillikning ko‘p qismida CAPE "qimmat" signalini bergan, shu bilan birga bozor o‘sishda davom etgan. Vaqtni belgilash vositasi sifatida u foydasiz bo‘lib chiqdi.
Buyqol tarafdorlari (bulls) bugungi indeks tubdan boshqacha ekanligini ta’kidlaydi. U CAPE o‘lchash uchun yaratilgan sanoat kompaniyalariga emas, balki kapital talab qilmaydigan, yuqori marjali texnologiya va AI yetakchilariga tayanadi. Qayta sotib olishlar (buybacks) va nomoddiy aktivlar hisobga olinishi ham koeffitsientni tarixiy ko‘rsatkichlarga nisbatan ko‘taradi. Shu nuqtai nazardan, tezkor foyda o‘sishi bozorga narx tuzatishsiz ham o‘z qiymatlashiga "o‘sib yetishi" imkonini berishi mumkin.
Bu dalil haqiqiy. Lekin bu, shu bilan birga, foydaning juda yuqori boshlang‘ich koeffitsientdan yetarlicha tez o‘sishda davom etishiga, deyarli xatoga yo‘l qoldirmaydigan tarzda, tikilgan garov hamdir.
Bundan buyon nimaga e’tibor berish kerak
Yaqin istiqbol bir qancha aniq ko‘rsatkichlarga bog‘liq.
- Yangi rekordga toza chiqish, yoki indeksning 7 500 oraliqning o‘rtalarida qolib ketishiga olib keladigan rad etilish.
- 13-iyuldagi pasayish darajasi, taxminan 7 515,84, yordam sifatida; undan qattiq pastga tushish kayfiyatning o‘zgarayotganidan dalolat beradi.
- Yirik AI va chip yetakchilarining foyda bo‘yicha kutilganidan yuqori natija ko‘rsatishda davom etishi yoki endi bunga yetmasligi.
- 10 yillik daromadlilik, u ko‘tarilganda yuqori koeffitsientli aksiyalarga to‘g‘ridan-to‘g‘ri bosim o‘tkazadi.
Dalillar bir tomonga og‘ib turibdi. Bu darajadagi qiymatlash sotish signali emas, ammo bu kichikroq "yostiqcha" (zaxira) demakdir. Boshlang‘ich narx yuqori bo‘lganda, bozorga hamma narsa to‘g‘ri bo‘lishi kerak, va agar shunday bo‘lmasa, xatoga joy qolmaydi.
Tez-tez so'raladigan savollar
Uni iqtisodchi Robert Shiller mashhur qilgan, shuning uchun u ko‘pincha Shiller CAPE deb ataladi. U qisqa muddatli foyda tebranishlarini tekislash va qiymatlash bo‘yicha barqarorroq ko‘rsatkich berish uchun o‘n yillik inflyatsiyaga moslashtirilgan foydani o‘rtachalashtiradi.
Yolg‘iz o‘zi emas. CAPE yillar davomida yuqori bo‘lib qolgan, shu bilan birga bozorlar o‘sgan, shuning uchun u vaqtni belgilash vositasi sifatida yaxshi emas. U keyingi hafta yoki keyingi oyda nima bo‘lishi haqida emas, balki uzoq muddatli kutilgan daromadlilik va pastga tushish xavfi haqida gapiradi.
U bir xil tarzda o‘lchanadi, lekin tanqidchilar u kapital talab qilmaydigan, yuqori marjali texnologiya kompaniyalari uchun qimmatchilikni oshirib ko‘rsatishi mumkinligini ta’kidlaydi. Qayta sotib olishlar (buybacks) va nomoddiy aktivlar kabi buxgalteriya o‘zgarishlari ham ko‘rsatkichni eskiroq, sanoat davri bozorlariga nisbatan ko‘tarishi mumkin.
Keng tarqalganlari qatorida kelgusi foyda-narx nisbati, narx-savdo nisbati, va foyda daromadliligini 10 yillik Treasury daromadliligi bilan taqqoslash kiradi. Bironta alohida ko‘rsatkich hal qiluvchi emas; investorlar odatda bir nechtasini birgalikda tahlil qiladi.