
130 yılda en pahalı ikinci piyasa ve bunun anlamı
S&P 500 rekor seviyesine yakın bulunuyor, ancak Shiller CAPE oranı 130 yılda ikinci en yüksek seviyede. Bu değerlemelerden alım yapmak daha önce ne anlama gelmişti.
Deriv masası · 15 Temmuz 2026 · 4 dk okuma

Yüksek fiyat, ne ödediğinizi gösterir. Değerleme ise ne aldığınızı gösterir. S&P 500 rekor seviyesine yakın bulunuyor, ancak Shiller CAPE oranına göre 130 yılı aşan süre içinde ikinci en pahalı seviyesinde ve bunu sadece Aralık 1999'daki dot-com zirvesi geride bırakıyor.
Bu tek gerçek iki yöne çekiyor. Endeks güçlü. Gelecekteki getiriler için başlangıç noktası ise zayıf. Her ikisi de aynı anda doğru ve aralarındaki fark tüm hikayeyi oluşturuyor.
Rekora yakın fiyat, aşırı seviyeye yakın değer
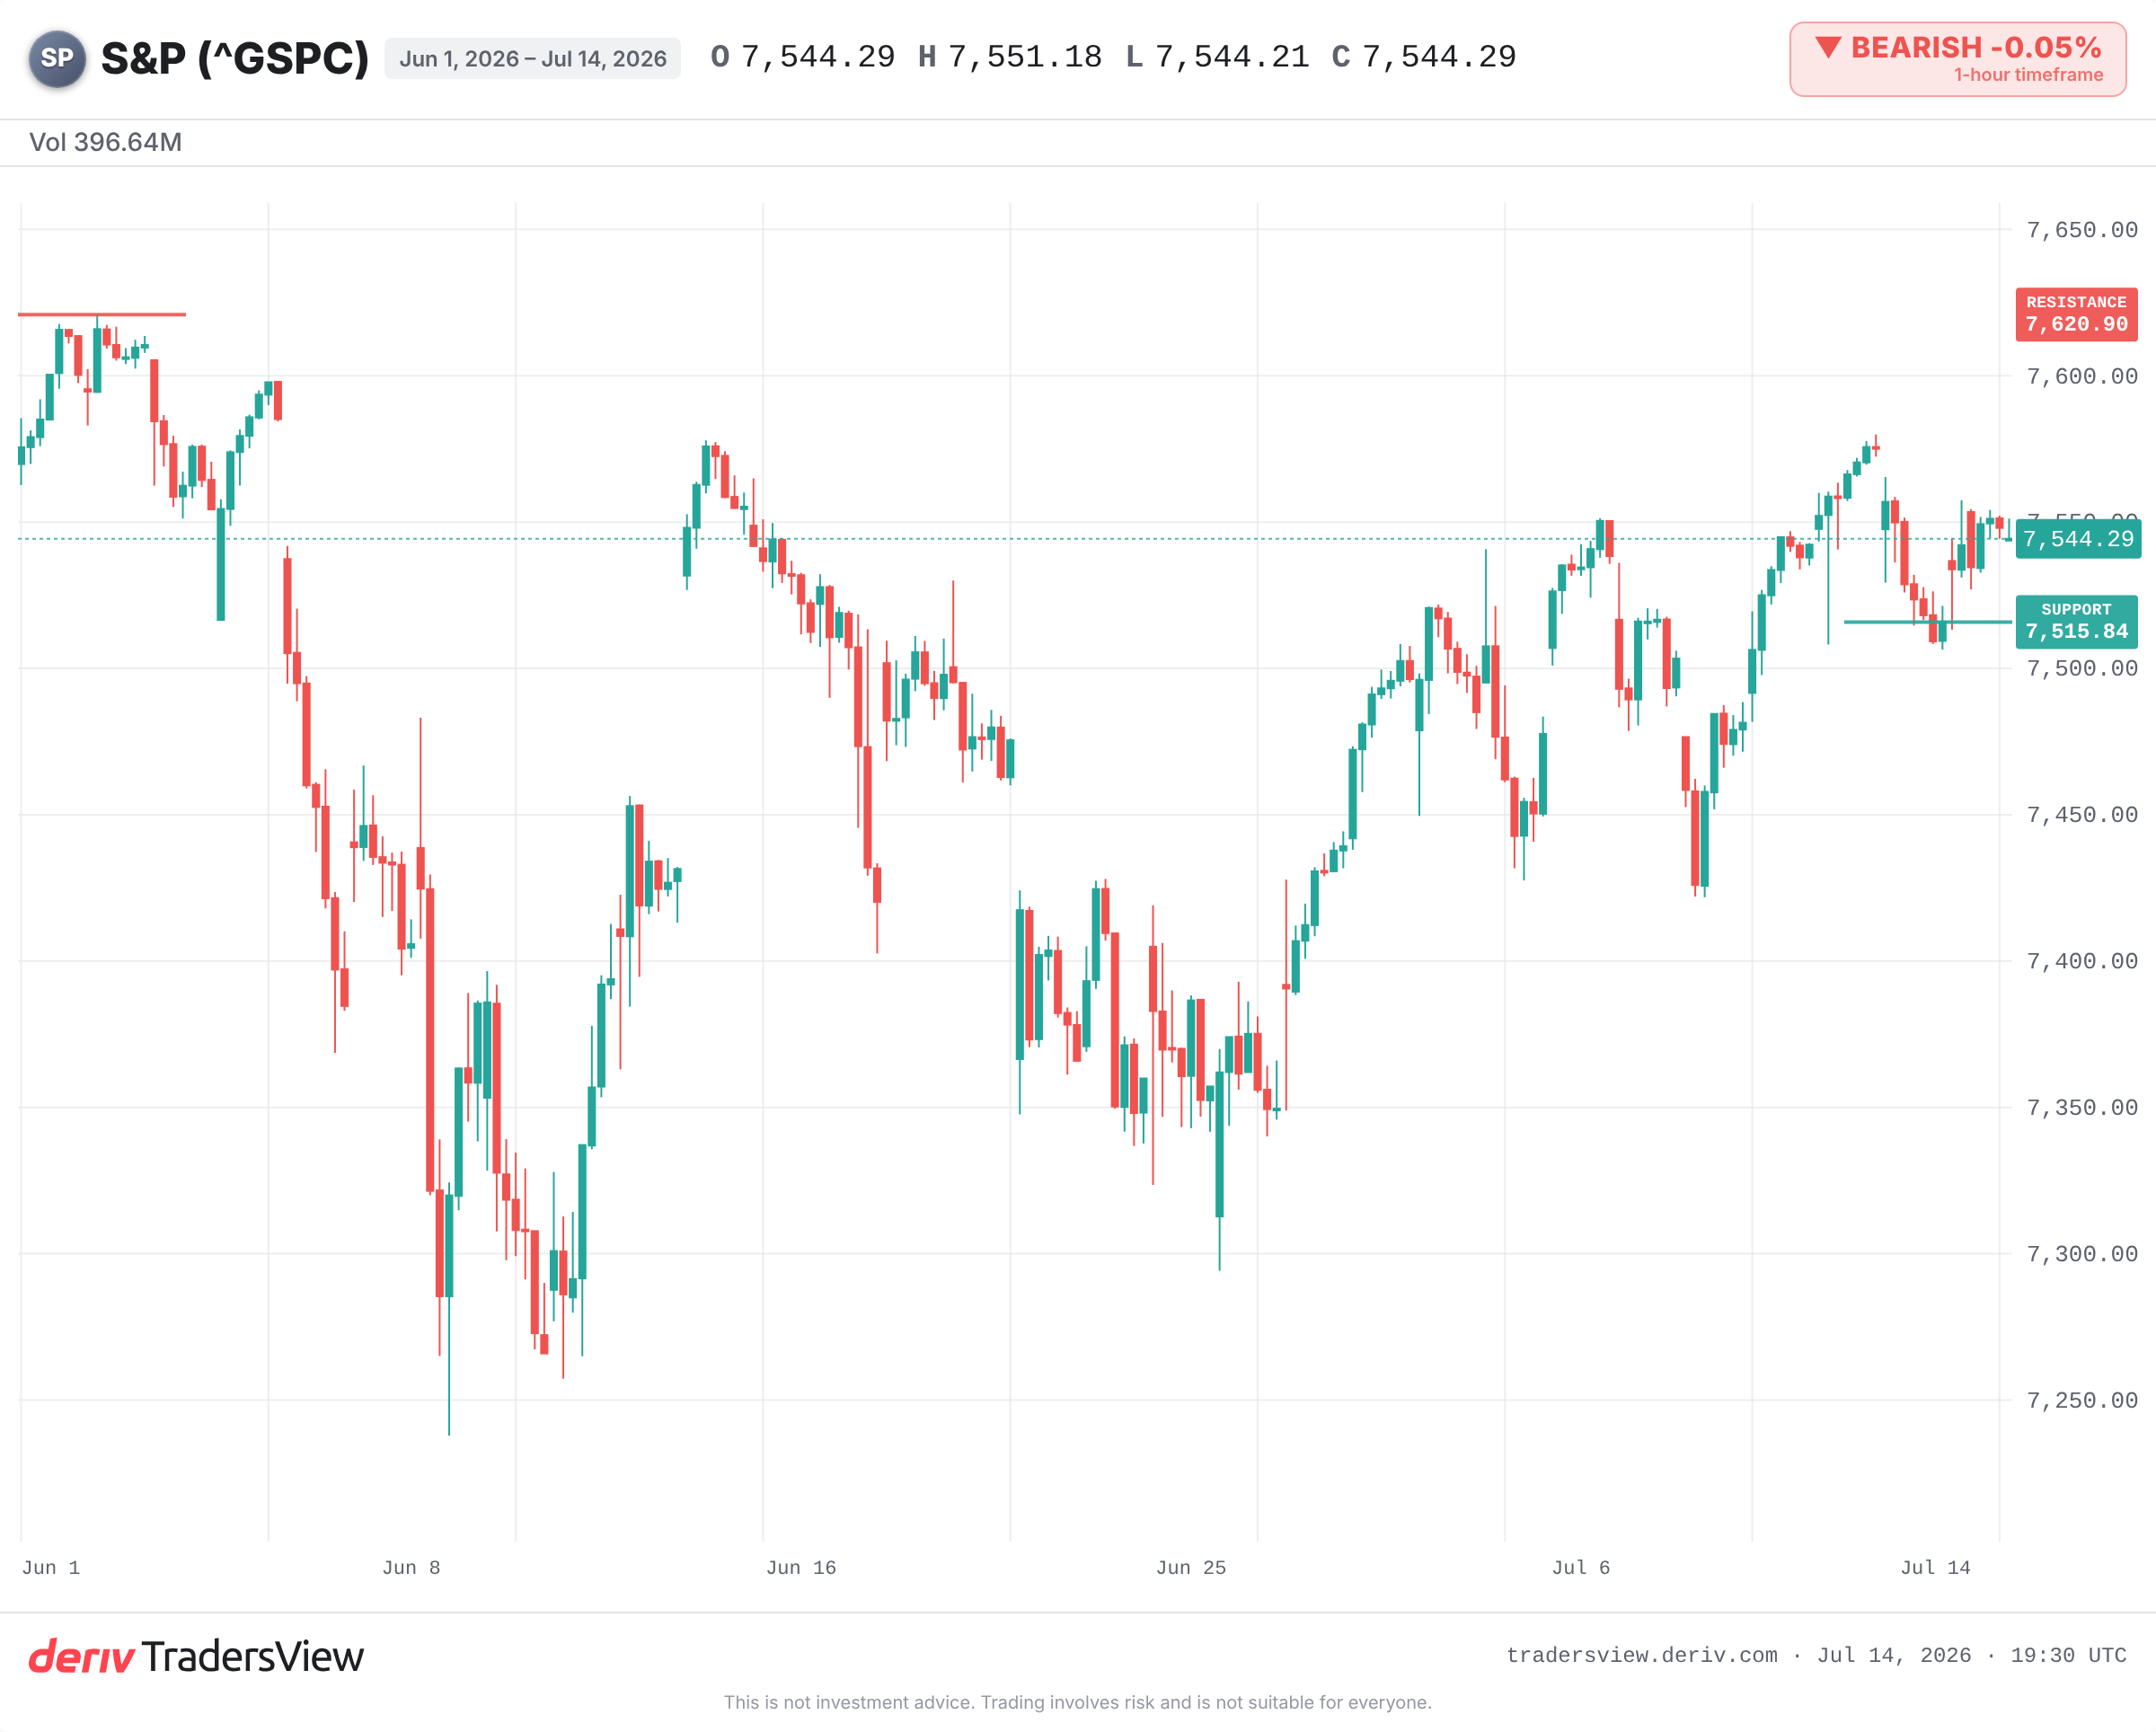
14 Temmuz 2026 itibarıyla S&P 500, 7.500'lü seviyelerin ortasında işlem görüyor ve 2026 yüksek seviyesine çok yakın. Momentum sağlam görünüyor.
Shiller CAPE oranı farklı bir hikaye anlatıyor. Bu ayki haberlere göre 41,4 seviyesinde okunuyor. 130 yılı aşan veride, bunu sadece bir okuma geçti: Aralık 1999'daki 44,19. Üzerinde durulması gereken nadirlik de bu. Sadece "pahalı" değil, bir yüzyılda bir kez görülen ölçekte pahalı.
Rekor bir fiyat ile tarihi bir değerleme aşırılığı aynı iddia değildir ve nadiren birlikte ortaya çıkarlar.Şu anda birlikte geldiler.
CAPE gerçekte ne ölçer
CAPE, bugünkü fiyatı on yıllık enflasyona göre düzeltilmiş kazançlarla karşılaştırır. İyi ve kötü yılları yumuşatarak istikrarlı bir kâr akışı için ne ödediğinizi gösterir.
Bunu tüm piyasa için bir kira-gelir kontrolü olarak düşünün. Yüksek bir sayı, fiyatların yarın düşeceği anlamına gelmez. Her bir dolarlık kazanç için daha fazla ödediğiniz anlamına gelir, yani iyi haberlerin daha fazlası zaten fiyata yansımış demektir.
Geçen sefer bu seviyeden alım yapmak ne anlama geliyordu
1999 karşılaştırması en çarpıcı olanı. CAPE zirveye ulaştıktan sonra S&P 500, 2000 yılında tepe yaptı ve ardından Ekim 2002'deki en düşük seviyesine kadar yaklaşık %49 düştü. Teknoloji ağırlıklı Nasdaq ise yaklaşık %78 kaybetti. S&P 500'ün eski yüksek seviyeyi yeniden ele geçirmesi yıllar sürdü.
Diğer aşırılıklar da benzerlik gösteriyor. Eylül 1929'da CAPE'nin 32'ye yakın olması Büyük Buhran çöküşünden önce gerçekleşti. 2018 başlarında 33'ün üzerindeki okumalar ve 2021 sonlarında 38'e yakın okumalar, bir oynaklık sıçramasını ve yaklaşık %25'lik 2022 ayı piyasasını önceledi.
Buradaki örüntü, yüksek bir CAPE'nin zirveyi işaret etmesi değil. Yüksek bir CAPE'den başlamanın, uzun vadeli getirilerin daha ince olması ve ortam nihayet döndüğünde daha derin bir düşüş anlamına gelmiş olması.
Pahalı olması neden satış anlamına gelmiyor
Dürüst olmak gerekirse, bunun diğer tarafı şu. CAPE, piyasa yükselmeyi sürdürürken son on yılın büyük kısmında "pahalı" sinyali verdi. Bir zamanlama aracı olarak işe yaramadı.
Yükseliş taraftarları, bugünkü endeksin tür olarak farklı olduğunu savunuyor. CAPE'nin ölçmek için tasarlandığı sanayi firmaları değil, sermaye yoğunluğu düşük, yüksek kâr marjlı teknoloji ve AI lideri şirketlere dayanıyor. Geri alımlar ve maddi olmayan varlıkların muhasebesi de oranı tarihe kıyasla yukarı çekiyor. Bu okumaya göre, hızlı kazanç büyümesi piyasanın bir fiyat düzeltmesi yaşamadan değerlemesine yetişmesine izin verebilir.
Bu görüş gerçek. Ama aynı zamanda çok yüksek bir başlangıç çarpanından itibaren kazançların yeterince hızlı bileşik büyümeye devam edeceğine ve hata için çok az yer bırakılacağına dair bir bahis.
Buradan itibaren izlenmesi gerekenler
Yakın vade, birkaç net göstergeye bağlı.
- Endeksin 7.500'lü seviyelerin ortasında sıkışıp kalmasına karşı yeni bir yükseğe net bir kırılım.
- 13 Temmuz'daki yaklaşık 7.515,84 seviyesindeki düşüş dibi destek olarak; bunun altına kararlı bir kırılım, duygu durumunun değiştiğine işaret ediyor.
- Büyük ölçekli AI ve çip liderlerinin kazançları aşmayı sürdürüp sürdürmeyeceği ya da hedefi ıskalamaya başlayıp başlamayacağı.
- Yükseldiğinde yüksek çarpanlı hisseleri doğrudan baskılayan 10 yıllık getiri.
Kanıtlar bir yöne işaret ediyor. Bu seviyedeki değerleme bir satış sinyali değil, ancak daha küçük bir tampon. Başlangıç fiyatı yüksek olduğunda, piyasanın her şeyin doğru gitmesine ihtiyacı vardır ve öyle olmazsa hata için daha az yer kalır.
Sıkça sorulan sorular
Ekonomist Robert Shiller tarafından popülerleştirildi, bu yüzden genellikle Shiller CAPE olarak adlandırılır. Kısa vadeli kâr dalgalanmalarını yumuşatmak ve değerleme hakkında daha istikrarlı bir okuma sağlamak için on yıllık enflasyona göre düzeltilmiş kazançların ortalamasını alır.
Tek başına değil. CAPE, piyasalar yükselirken yıllarca yüksek seviyede kaldı, bu yüzden zayıf bir zamanlama aracı. Uzun vadeli beklenen getiriler ve düşüş riski hakkında bilgi verir, gelecek hafta veya gelecek ay ne olacağı hakkında değil.
Aynı şekilde ölçülür, ancak eleştirmenler sermaye yoğunluğu düşük, yüksek kâr marjlı teknoloji firmaları için pahalılığı fazla gösterebileceğini öne sürüyor. Geri alımlar ve maddi olmayan varlıklar gibi muhasebe değişiklikleri de okumayı, daha eski, sanayi çağı piyasalarına kıyasla yukarı çekebilir.
Yaygın olanlar arasında ileriye dönük fiyat/kazanç oranı, fiyat/satış oranı ve kazanç verimliliğinin 10 yıllık Hazine tahvili getirisiyle karşılaştırılması bulunuyor. Tek bir ölçüt belirleyici değildir; yatırımcılar genellikle birkaçını birlikte değerlendirir.