
Ethereum ETF'leri için iyi geçen bir hafta: gerçek bir dönüş mü, yoksa geçici bir dalgalanma mı?
Ethereum ETF'leri az önce sekiz haftalık çıkış serisini kırdı. Fon akışlarının neden gerçek talebi gösterdiğini ve güçlü geçen tek bir haftanın henüz bir dönüş olmadığını öğrenin.
Deriv masası · 21 Temmuz 2026 · 3 dk okuma

Spot Ethereum ETF'leri, Temmuz 2026 ortasında sekiz haftalık çıkış serisini kırdı; ancak güçlü geçen tek bir hafta, bir trendi değil, sadece havayı değiştirir. Fon akışları, kurumsal talebi okumak için fiyattan daha net bir göstergedir. İki aylık çıkışların ardından gelen bir hafta, izlenmesi gereken bir dönüm noktasıdır; akıntının yön değiştirdiğinin kanıtı değildir.
Fon akışları size fiyattan neden daha fazlasını söyler
Fiyat, aynı anda herkesi harekete geçirir: traderlar, algoritmalar, panik ve umut. ETF akışları daha dardır. Büyük ve yavaş hareket eden paranın nakdiyle gerçekte ne yaptığını gösterirler.
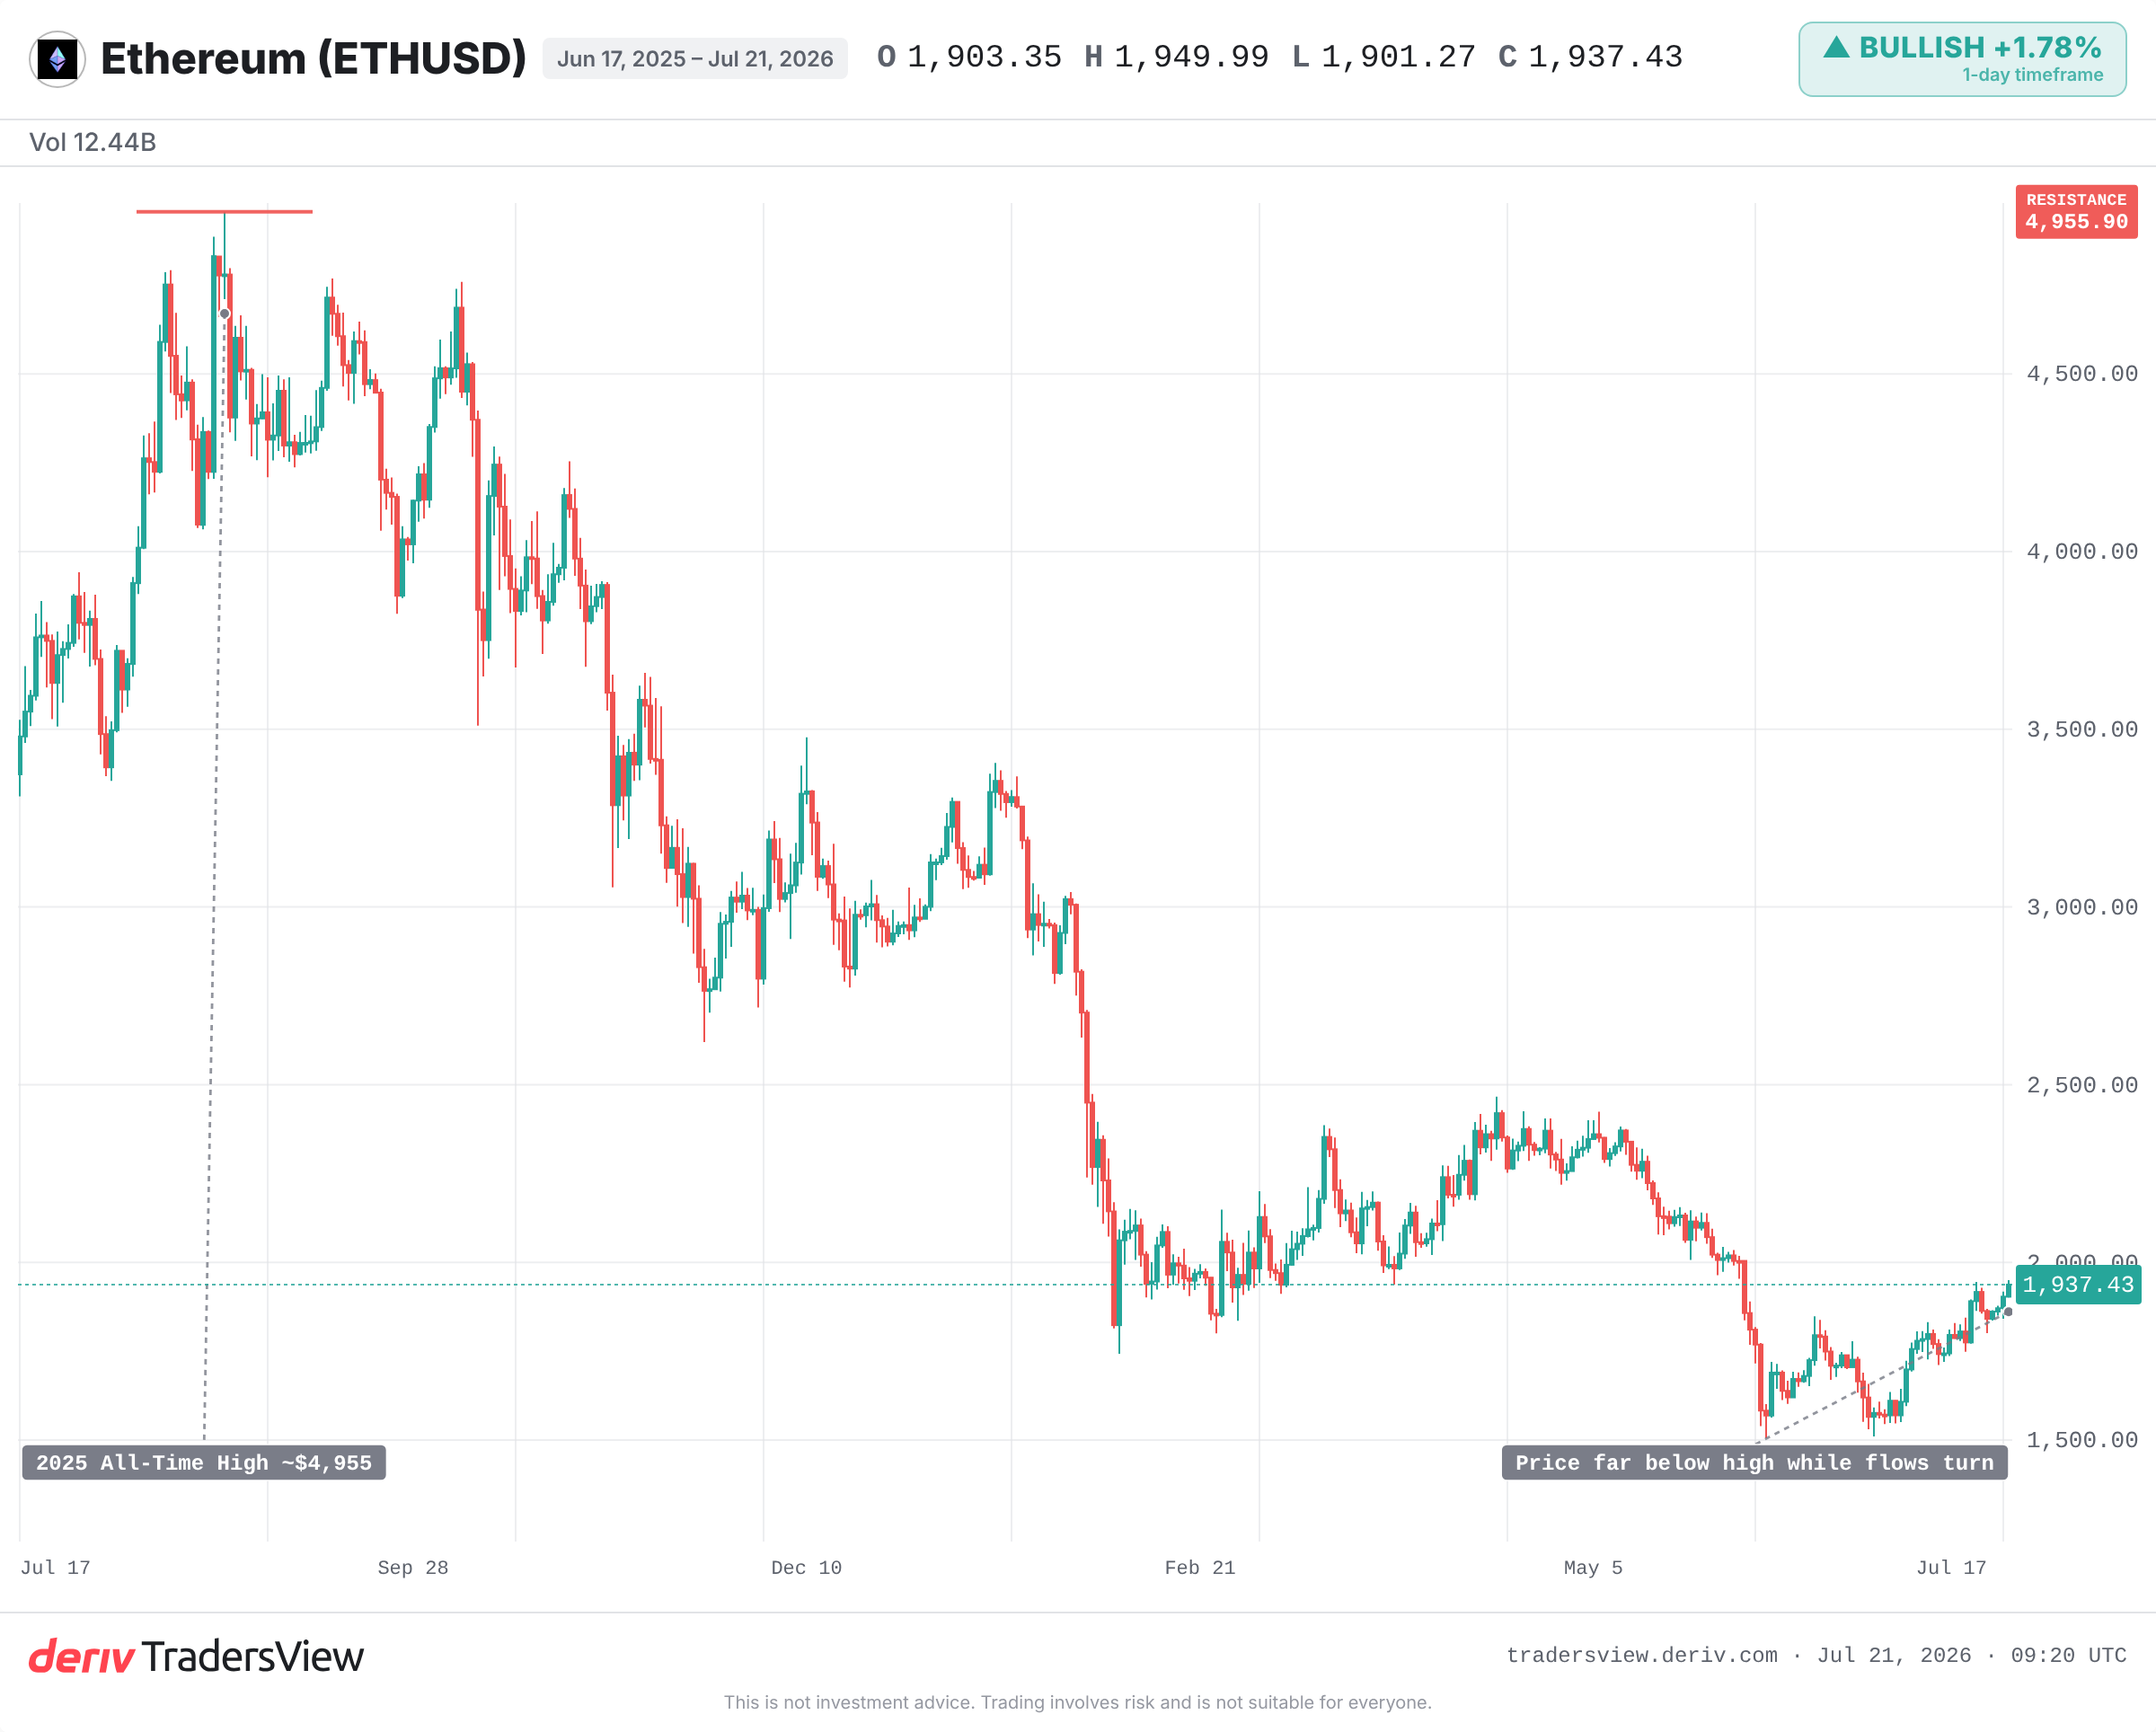
Sermaye bir spot ETF'ye aktığında, biri varlığı elde tutmak için gerçek dolarlar taahhüt etmiş olur. Çıkış olduğunda ise bu kişiler geri çekilmektedir. Bu da akışları, gürültülü grafiğin arkasındaki sessiz kararların, yani güven düzeyinin faydalı bir göstergesi hâline getirir.
13-17 Temmuz 2026 haftasında spot Ethereum ETF'lerine yaklaşık 105 milyon dolar girdi; bu, Nisan ayından bu yana en iyi hafta oldu. Art arda sekiz haftalık çıkışın ardından yön değişti. Soru, bunun kalıcı olup olmayacağı.
Tek bir veri sizi neden yanıltabilir
Ocak 2024'teki Bitcoin ETF lansmanı bunun en net örneği. Akışlar hızla piyasanın başlıca talep göstergesi hâline geldi. İlk giriş haftalarının ardından, kalıcı bir trend ortaya çıkmadan önce çıkış dönemleri yaşandı.
Ethereum da 2024 sonu ile 2025 başında benzer bir hikâye anlattı. Giriş patlamaları yaşandı, ardından söndü. Fiyat, yalnızca tek bir güçlü rakamın ardından değil, girişler birkaç hafta üst üste sürdüğünde takip etti.
Tek bir hafta, tek bir büyük alıcıyı, bir yeniden dengelemeyi veya kısa ömürlü bir hava değişikliğini yansıtabilir. Bir trend için tekrarlılık gerekir. İzlenmesi gereken bir sinyal ile güvenilmesi gereken bir sinyal arasındaki fark budur.
Kurumsal tablo çelişkili
Ethereum'un arkasındaki para tek bir sesle konuşmuyor. Güvenin gerçekten mi dönüyor sorusunu yanıtlarken bu önemli.
Bitmine, Ethereum arzının %5'ine ulaşma hedefiyle birikim yapmayı sürdürüyor. Ancak kendi hissesi bu yıl sert şekilde düştü. 2025 zirvelerine yakın alım yapan bir balina, Ethereum giriş yaptığı seviyenin oldukça altında işlem görürken ciddi bir defter zararıyla karşı karşıya.
Ethereum, şu an tokenize ETF piyasasında daha büyük payı elinde tutuyor; bu gerçek bir temel gösterge. Ancak dış analistler henüz tokenizasyon kaynaklı bir toparlanmayı 2026 için temel senaryoları olarak görmüyor. Birikim ve şüphe yan yana duruyor.
Bir dönüşü ilan etmeden önce izlenmesi gerekenler
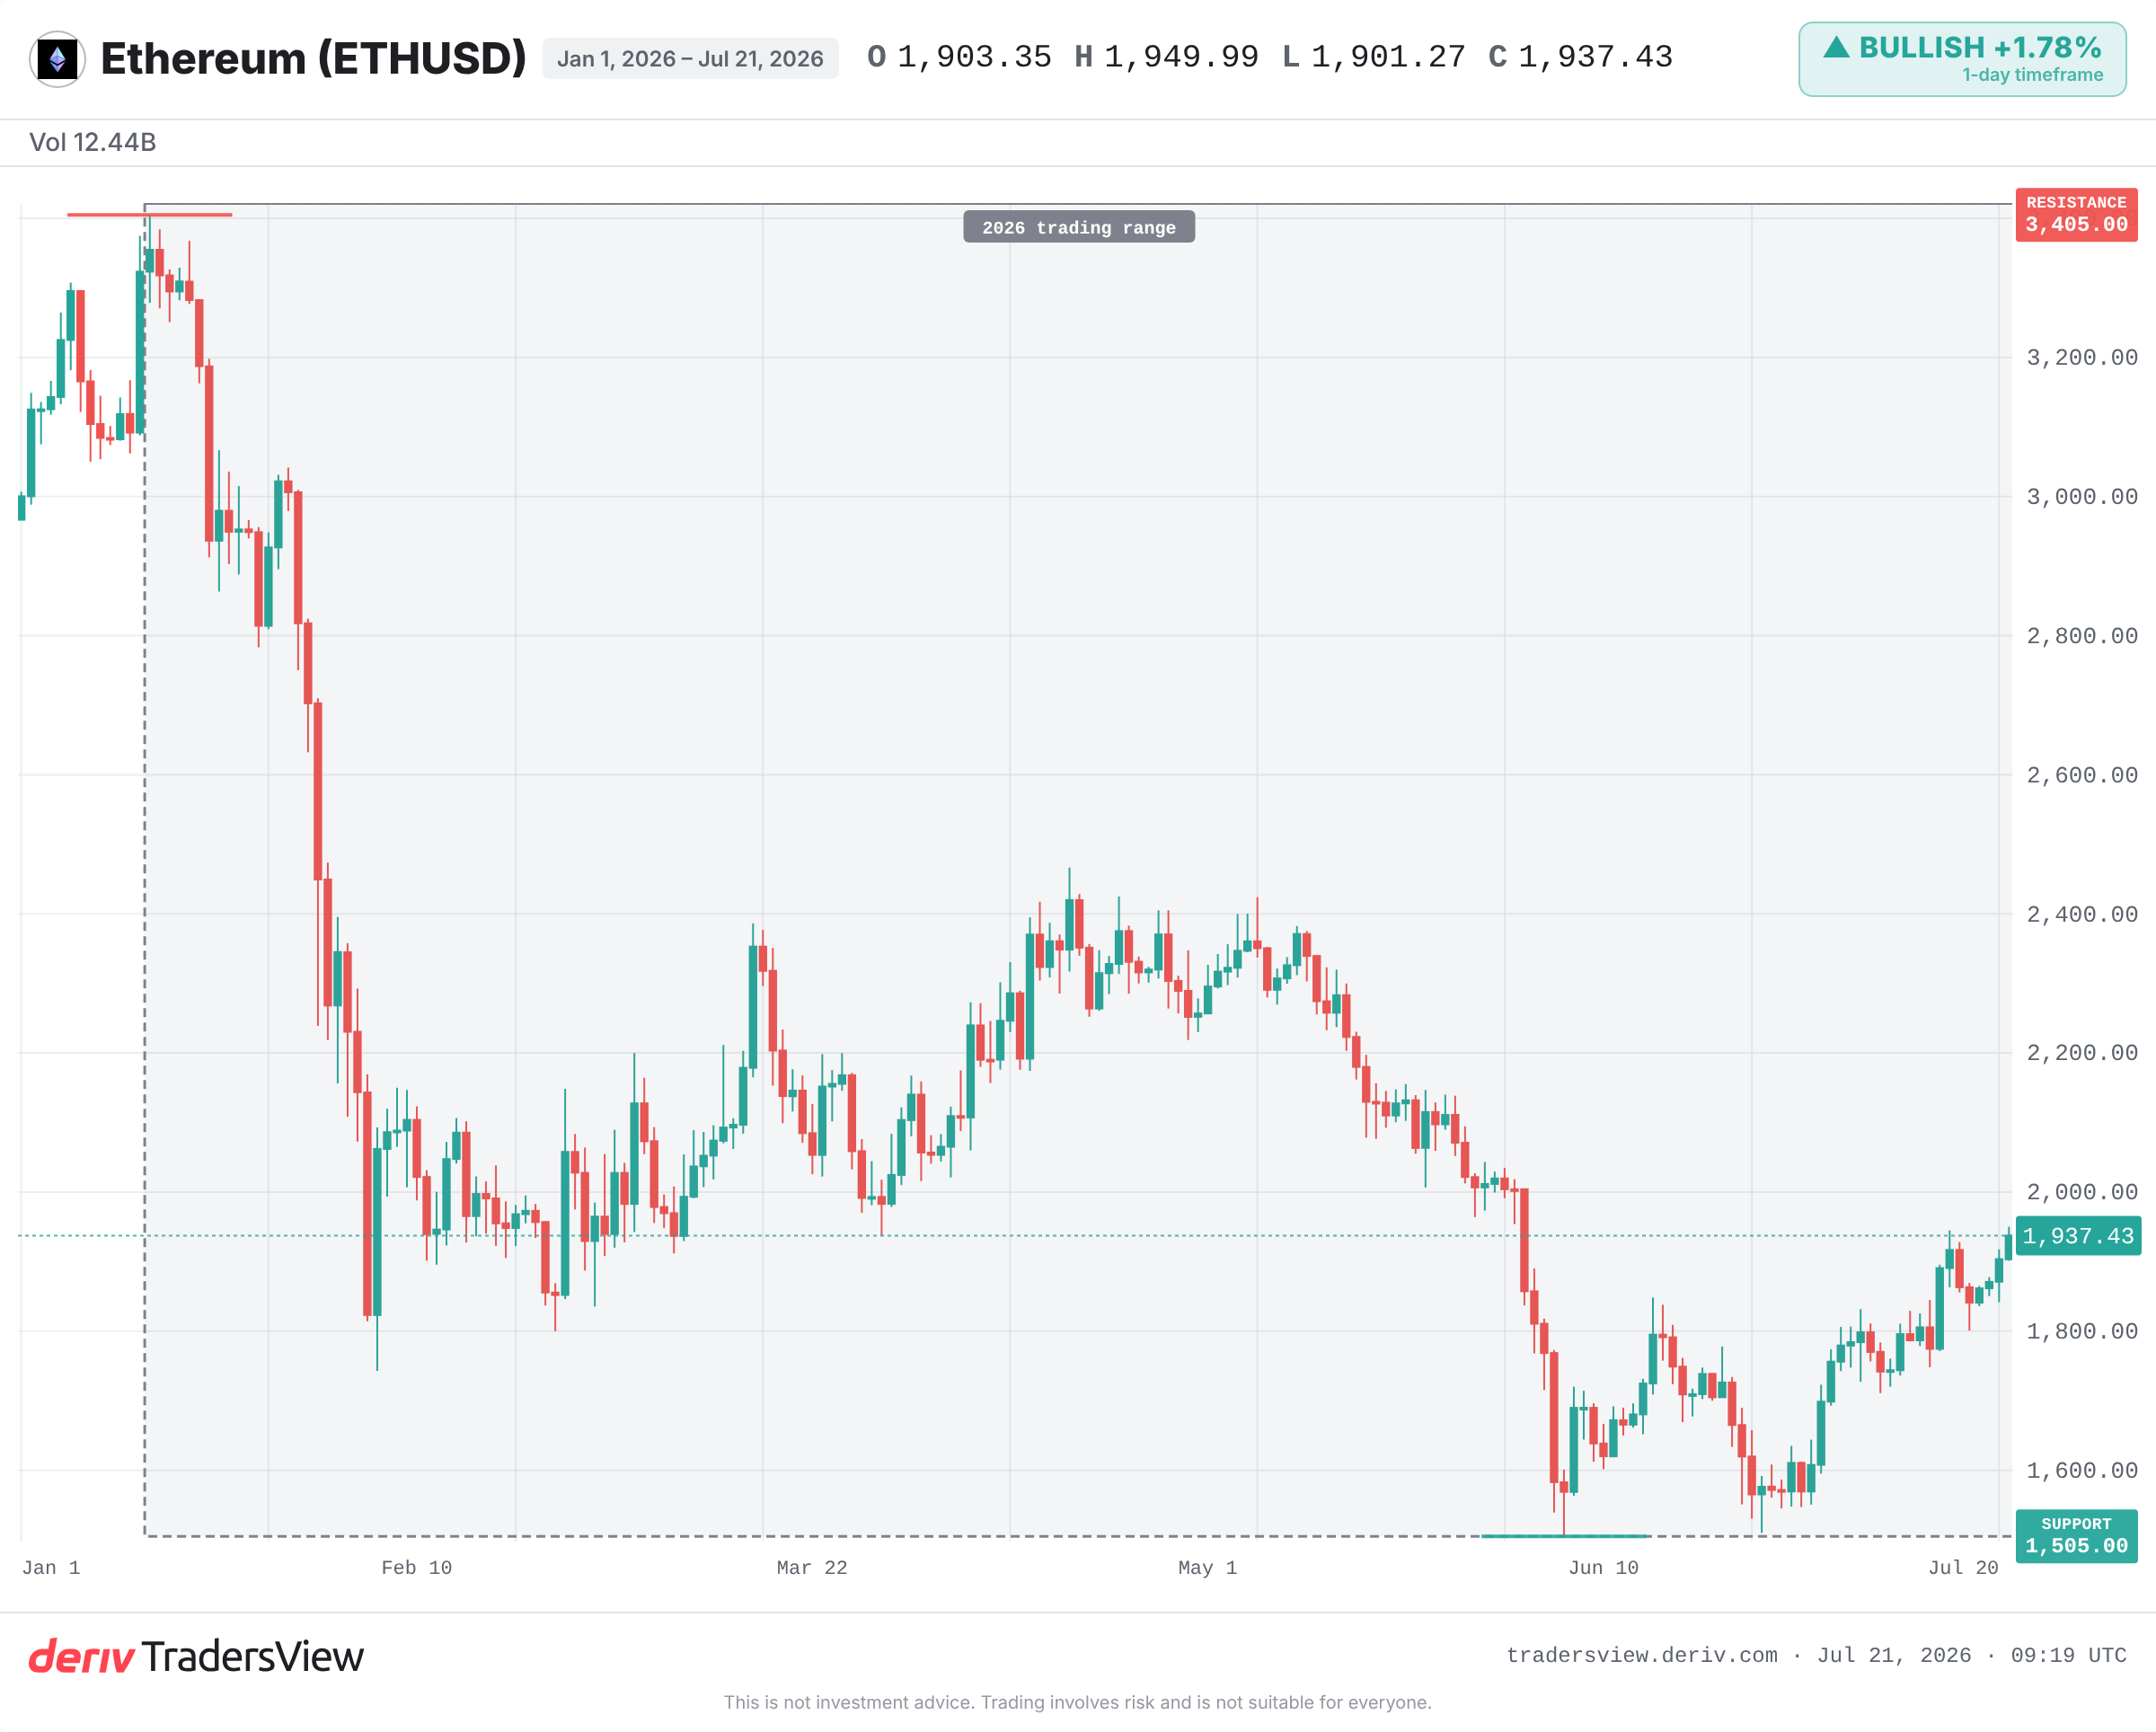
Ethereum, rekor zirvesinin oldukça altında ve yıl için geniş bir aralık içinde işlem görüyor. Olumlu okuma, yalnızca iki şey birlikte gerçekleşirse doğru olur.
- Girişler birkaç hafta daha sürer çıkışlara geri dönmek yerine. Tek bir veri bir olaydır; bir seri ise bir trenddir.
- Fiyat, 2026 aralığından güven verici şekilde çıkar, alt sınırın üzerinde kalıp üst sınıra doğru ilerler.
Bitmine'ın birikimini düşen hisse fiyatına karşı bir duygu durumu gerginliği olarak izleyin. Kripto akışları nadiren tek başına hareket ettiğinden, daha geniş risk varlık koşullarını izleyin. Kanıtlar, onaylanmış bir dönüşten ziyade temkinli bir ilgiye işaret ediyor. Girişler önümüzdeki hafta kuruyorsa, bu seri sadece gürültüden ibaretti. Birikmeye devam ederlerse, okuma değişir. Kripto değişken kalır ve tek bir hafta her iki yönde de çok az şey kanıtlar.
Sıkça sorulan sorular
Fonlara giren veya fonlardan çıkan net dolar miktarını, genellikle haftalık olarak raporlanan bir dönem üzerinden takip ederler. Net girişler, fonlara çıkandan daha fazla sermaye girdiği anlamına gelir; net çıkışlar ise tersini gösterir.
Fiyat, kısa vadeli spekülasyon dahil tüm traderları aynı anda yansıtır. Akışlar ise yalnızca fon aracılığıyla elde tutmayı taahhüt eden daha yavaş parayı yansıtır; bu nedenle ikisi kısa dönemlerde birbirinden ayrışabilir.
Tokenizasyona odaklı fonlarda tutulan varlıkların ne kadarının belirli bir varlıkta yer aldığını ölçer. Büyük bir pay, fon sağlayıcılarının bu kullanım için o varlığı tercih ettiğine işaret eder; ancak fiyat artışını garanti etmez.
Doğrudan değil. Gerçekleşmemiş bir zarar, yalnızca sahibi satış yaparsa bir piyasa faktörü hâline gelir. Büyük alıcıların nereden giriş yaptığına dair bir duygu durumu sinyali olarak daha yararlıdır.