
Amazon'un AI bahsi hızla yükseliyor. Öyleyse hisse neden sıkışmış durumda?
Amazon, Anthropic'teki payı hızla büyürken rekorunun altında işlem görüyor. Değerlemelerin neden geleceği fiyatladığını ve piyasanın harcamayı neden hâlâ cezalandırdığını inceliyoruz.
Deriv masası · 20 Temmuz 2026 · 4 dk okuma

Amazon rekorunun altında sıkışmış durumda, ancak içindeki bir bahis hızla yükseliyor; çünkü hisse fiyatı kanıtlanmış gelecekteki nakdi öder, henüz kağıt üzerinde duran bir kazancı değil.
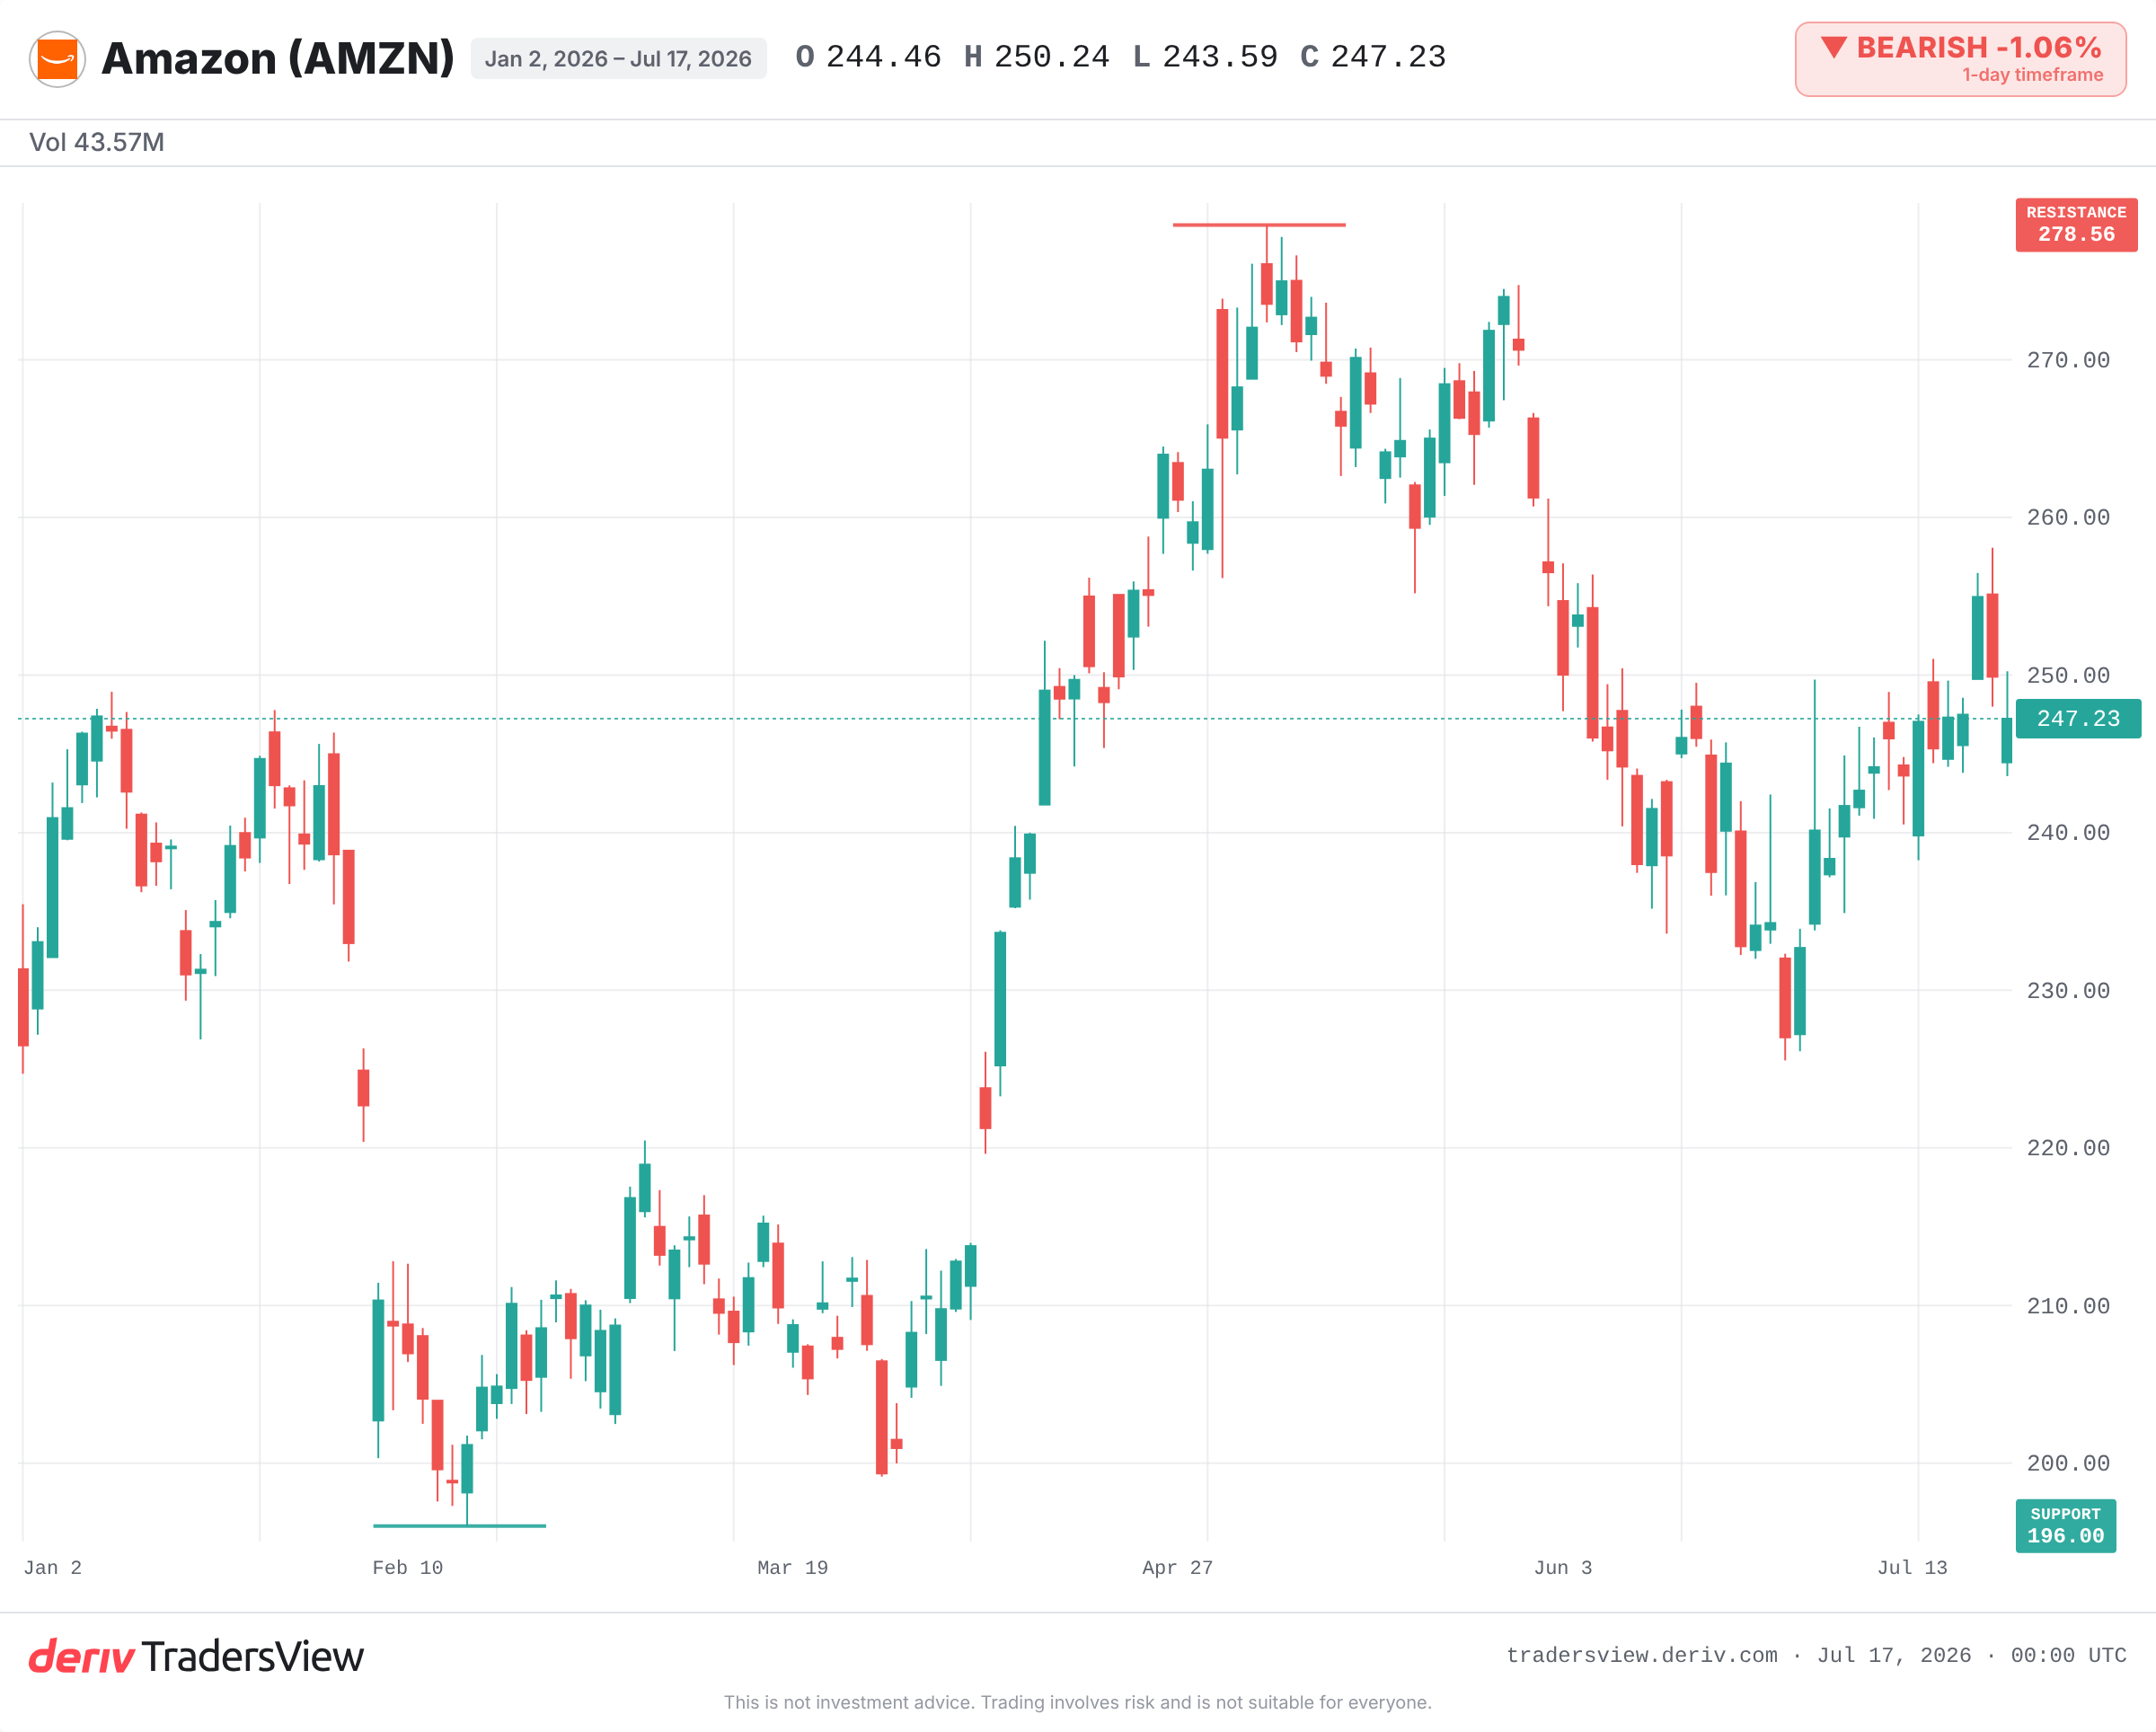
Hisse, 279 dolara yakın zirvesinden epey uzakta, 240'ların ortasında işlem görüyor. Yine de tüm ilgi tek bir varlıkta: AWS destekli, olağanüstü bir hızla büyüdüğü söylenen AI laboratuvarı Anthropic'teki pay. Öyleyse fiyat neden sıkışmış durumda? Çünkü yatırımcılar hızla büyüyen bir varlık ile bunu finanse eden devasa harcama arasında ikilemde kaldı.
Değerleme neden geleceğe göre hareket eder, şimdiye göre değil
Hisse fiyatı, gelecekteki getirilere yapılan bir bahistir. Bir şirket olağandışı bir hızla büyüyen bir şeye sahip olduğunda piyasa, nakit henüz gelmeden bu büyümeyi şimdiden fiyata yansıtmaya çalışır.
Amazon'u bugün çeken şey tam olarak bu. Seeking Alpha'nın haberine göre, Anthropic'in yıllıklandırılmış gelir koşum oranı 2025 sonunda yaklaşık 9 milyar dolardan 2026'da 30 milyar doların üzerine sıçradı. Gelirini bir yılda üçe katlayan bir varlık, tam da bir devin fiyatını yeniden belirleyebilecek türden bir varlıktır.Bir parça ne kadar hızlı bileşik büyürse, yarının değerinin o kadar fazlası bugünün fiyatına çekilir.
Piyasa, bunun arkasındaki harcamayı neden hâlâ cezalandırıyor
Aynı mantık diğer yönde de işliyor. Amazon, AI ile ilgili yaklaşık 200 milyar dolarlık sermaye harcamasını ayrıntılı olarak açıkladı. Bu paranın karşılığını henüz kanıtlaması gerekiyor.
Bu nedenle, Yahoo Finance haberlerine göre hisse, kazançların yaklaşık 29 katına denk gelen on yılın en düşük çarpanına düştü. Piyasa, yükselen payı alkışlarken bunu finanse eden faturayı cezalandırıyor. Her iki tepki de aynı kuraldan kaynaklanıyor: değer, kanıtlanmış gelecekteki getirileri takip eder; görünürde getirisi olmayan büyük bir harcama ise vaat olarak değil risk olarak okunur.
Kağıt üzerindeki kazanç henüz kayda geçirilmiş bir kazanç değil
Olumlu yorum burada kendini biraz fazla kaptırıyor. Doğrulanmamış bir habere, 1,2 trilyon dolarlık bir Anthropic IPO'suna dayanıyor. Reuters ve diğer haber kaynakları daha ihtiyatlı değerleme ve zaman çizelgesi ayrıntılarından bahsediyor.
Kağıt üzerindeki kazanç, Amazon'un kayda geçirdiği bir para değildir. Bu, yalnızca Amazon'un gerçekten kaydettiği bir olay -bir IPO veya birleşme- piyasanın kabul ettiği bir fiyattan gerçekleştiğinde gerçek hale gelir. O zamana kadar sadece piyasa duyarlılığını yükseltir, başka bir işe yaramaz.Gerçekleşmemiş bir kazanç, hesaplara dokunmadan çok önce hikayeyi süsler.
Uygulama riski de canlı. Yakın zamanda yaşanan bir AWS faturalama hatası, bazı müşterilerden milyarlarca dolar fazla ücret alınmasına neden oldu; AWS satışları yıllık bazda yaklaşık %24 büyürken bile işlerin ters gidebileceğinin bir hatırlatıcısı oldu.
Geleceğe bahis yapmak konusunda tarih ne diyor
Bu kalıp daha önce de yaşandı. 1999'da Amazon'un kendisi, gelecekteki büyümeye dayalı aşırı bir değerleme taşıyordu, ardından zirvesinden yaklaşık %90 düştü ve yıllar içinde toparlandı. 2022'de yatırımcılar Amazon ve Meta'daki ağır sermaye harcamalarını cezalandırdı, ardından harcamalar kâr marjına dönüştükçe 2023 ve 2024 boyunca her ikisini de ödüllendirdi.
Ders, harcamanın her zaman karşılığını verdiği değil. Piyasanın, kanıt geldikçe veya gelmedikçe sürekli olarak yeniden fiyatlama yaptığıdır.
Buradan itibaren izlenmesi gerekenler
- Bir Anthropic halka arzının bildirilen ölçeğe yakın herhangi bir noktada gerçekleşip gerçekleşmeyeceği ve hangi zaman çizelgesinde olacağı.
- Anthropic'in gerçek gelir koşum oranının, bildirilen sıçramaya karşı doğrulanması.
- 200 milyar dolarlık sermaye harcamasının kâr marjına dönüştüğüne dair erken işaretler ya da bunun gerçekleşmediğine dair kanıtlar.
- AWS büyümesinin bildirilen yıllık %24'e yakın seyrini sürdürüp sürdürmeyeceği.
- 279 dolara yakın tüm zamanların en yüksek seviyesinin direnç, 196 dolara yakın önceki düşük seviyelerin ise destek olarak işlev görmesi.
Kanıtlar, kağıt üzerindeki sayıdan ziyade sabırlı olmaktan yana. Bileşik büyüyen varlık gerçek, ancak kazanç şarta bağlı, harcama ise kesin. Hikaye bir fiyata dönüşmeden önce sermaye harcamasının getirilere dönüştüğünü izleyin.
Sıkça sorulan sorular
Bir kazanç, yalnızca şirketin kaydettiği bir olay -girişimin halka açılması, satın alınması veya daha yüksek bir fiyatla gerçekleştirilen bir fon turu- sayesinde gerçekleşmiş olur. O zamana kadar değerdeki herhangi bir artış, raporlanan kazançlara işlemeyen, gerçekleşmemiş bir kağıt üzerindeki rakamdır.
Koşum oranı, son dönem performansını yıllıklandırır; kısa bir dönemin gelirini alır ve tam bir yıl üzerinden yansıtır. Momentumu gösterir ancak mevcut hızın süreceğini varsayar, dolayısıyla hızla yükselen bir koşum oranı, büyüme yavaşlarsa kalıcı geliri olduğundan fazla gösterebilir.
Ağır sermaye harcaması, aksi takdirde hissedarlara geri dönebilecek nakdi öne çeker ve karşılığı belirsizdir. Piyasalar, harcama daha yüksek kâr marjına veya büyümeye dönüşene kadar hisseyi iskontolu fiyatlandırma eğilimindedir, kanıt geldiğinde ise yeniden fiyatlandırır.
Kendi başına hayır. Düşük bir çarpan, gerçek bir değeri veya yatırımcıların gelecekteki kazançlar konusundaki şüphesini yansıtabilir. Sadece, altındaki işletme büyümeye devam ederse ucuzluğa işaret eder; piyasanın burada tam olarak test ettiği şey de bu.