
Soko la gharama kubwa zaidi katika miaka 155 si ishara ya kuuza
Thamani ya rekodi huathiri mapato unayopata katika miaka kadhaa inayokuja, si bei ya robo mwaka ijayo. Hivyo S&P 500 ikiwa karibu na kiwango chake cha gharama kubwa zaidi
Timu ya Deriv · 31 Julai 2026 · 3 dak kusoma

Thamani ya rekodi huathiri mapato unayopata katika miaka kadhaa inayokuja, si bei ya robo mwaka ijayo. Hivyo S&P 500 ikiwa karibu na kiwango chake cha gharama kubwa zaidi katika miaka 155 si sababu ya kuuza. Ni sababu ya kutarajia mapato membamba zaidi kwa miaka utakayoishikilia.
Kwa kigezo cha Shiller CAPE, kipimo cha bei kinacholainisha mapato kwa muongo mmoja, fahirisi hiyo iko karibu na kiwango chake cha gharama kubwa zaidi tangu kuanza kwa rekodi. Mara ya pekee ilikuwa juu zaidi ni Desemba 1999, kwenye kilele cha msukosuko wa dot-com.
Hilo linasikika kama ishara ya kuuza. Sivyo. Thamani ni ishara ya graviti, si ishara ya muda.
Kwa nini soko la gharama kubwa linaweza kuendelea kupanda
Kulipa zaidi kwa mapato yale yale ya baadaye kunapunguza mapato yako yanayotarajiwa ya muda mrefu. Hilo ni hesabu, si maoni. Lipa zaidi leo kwa mkondo thabiti wa faida, na kila dola la baadaye linakununulia kidogo zaidi.
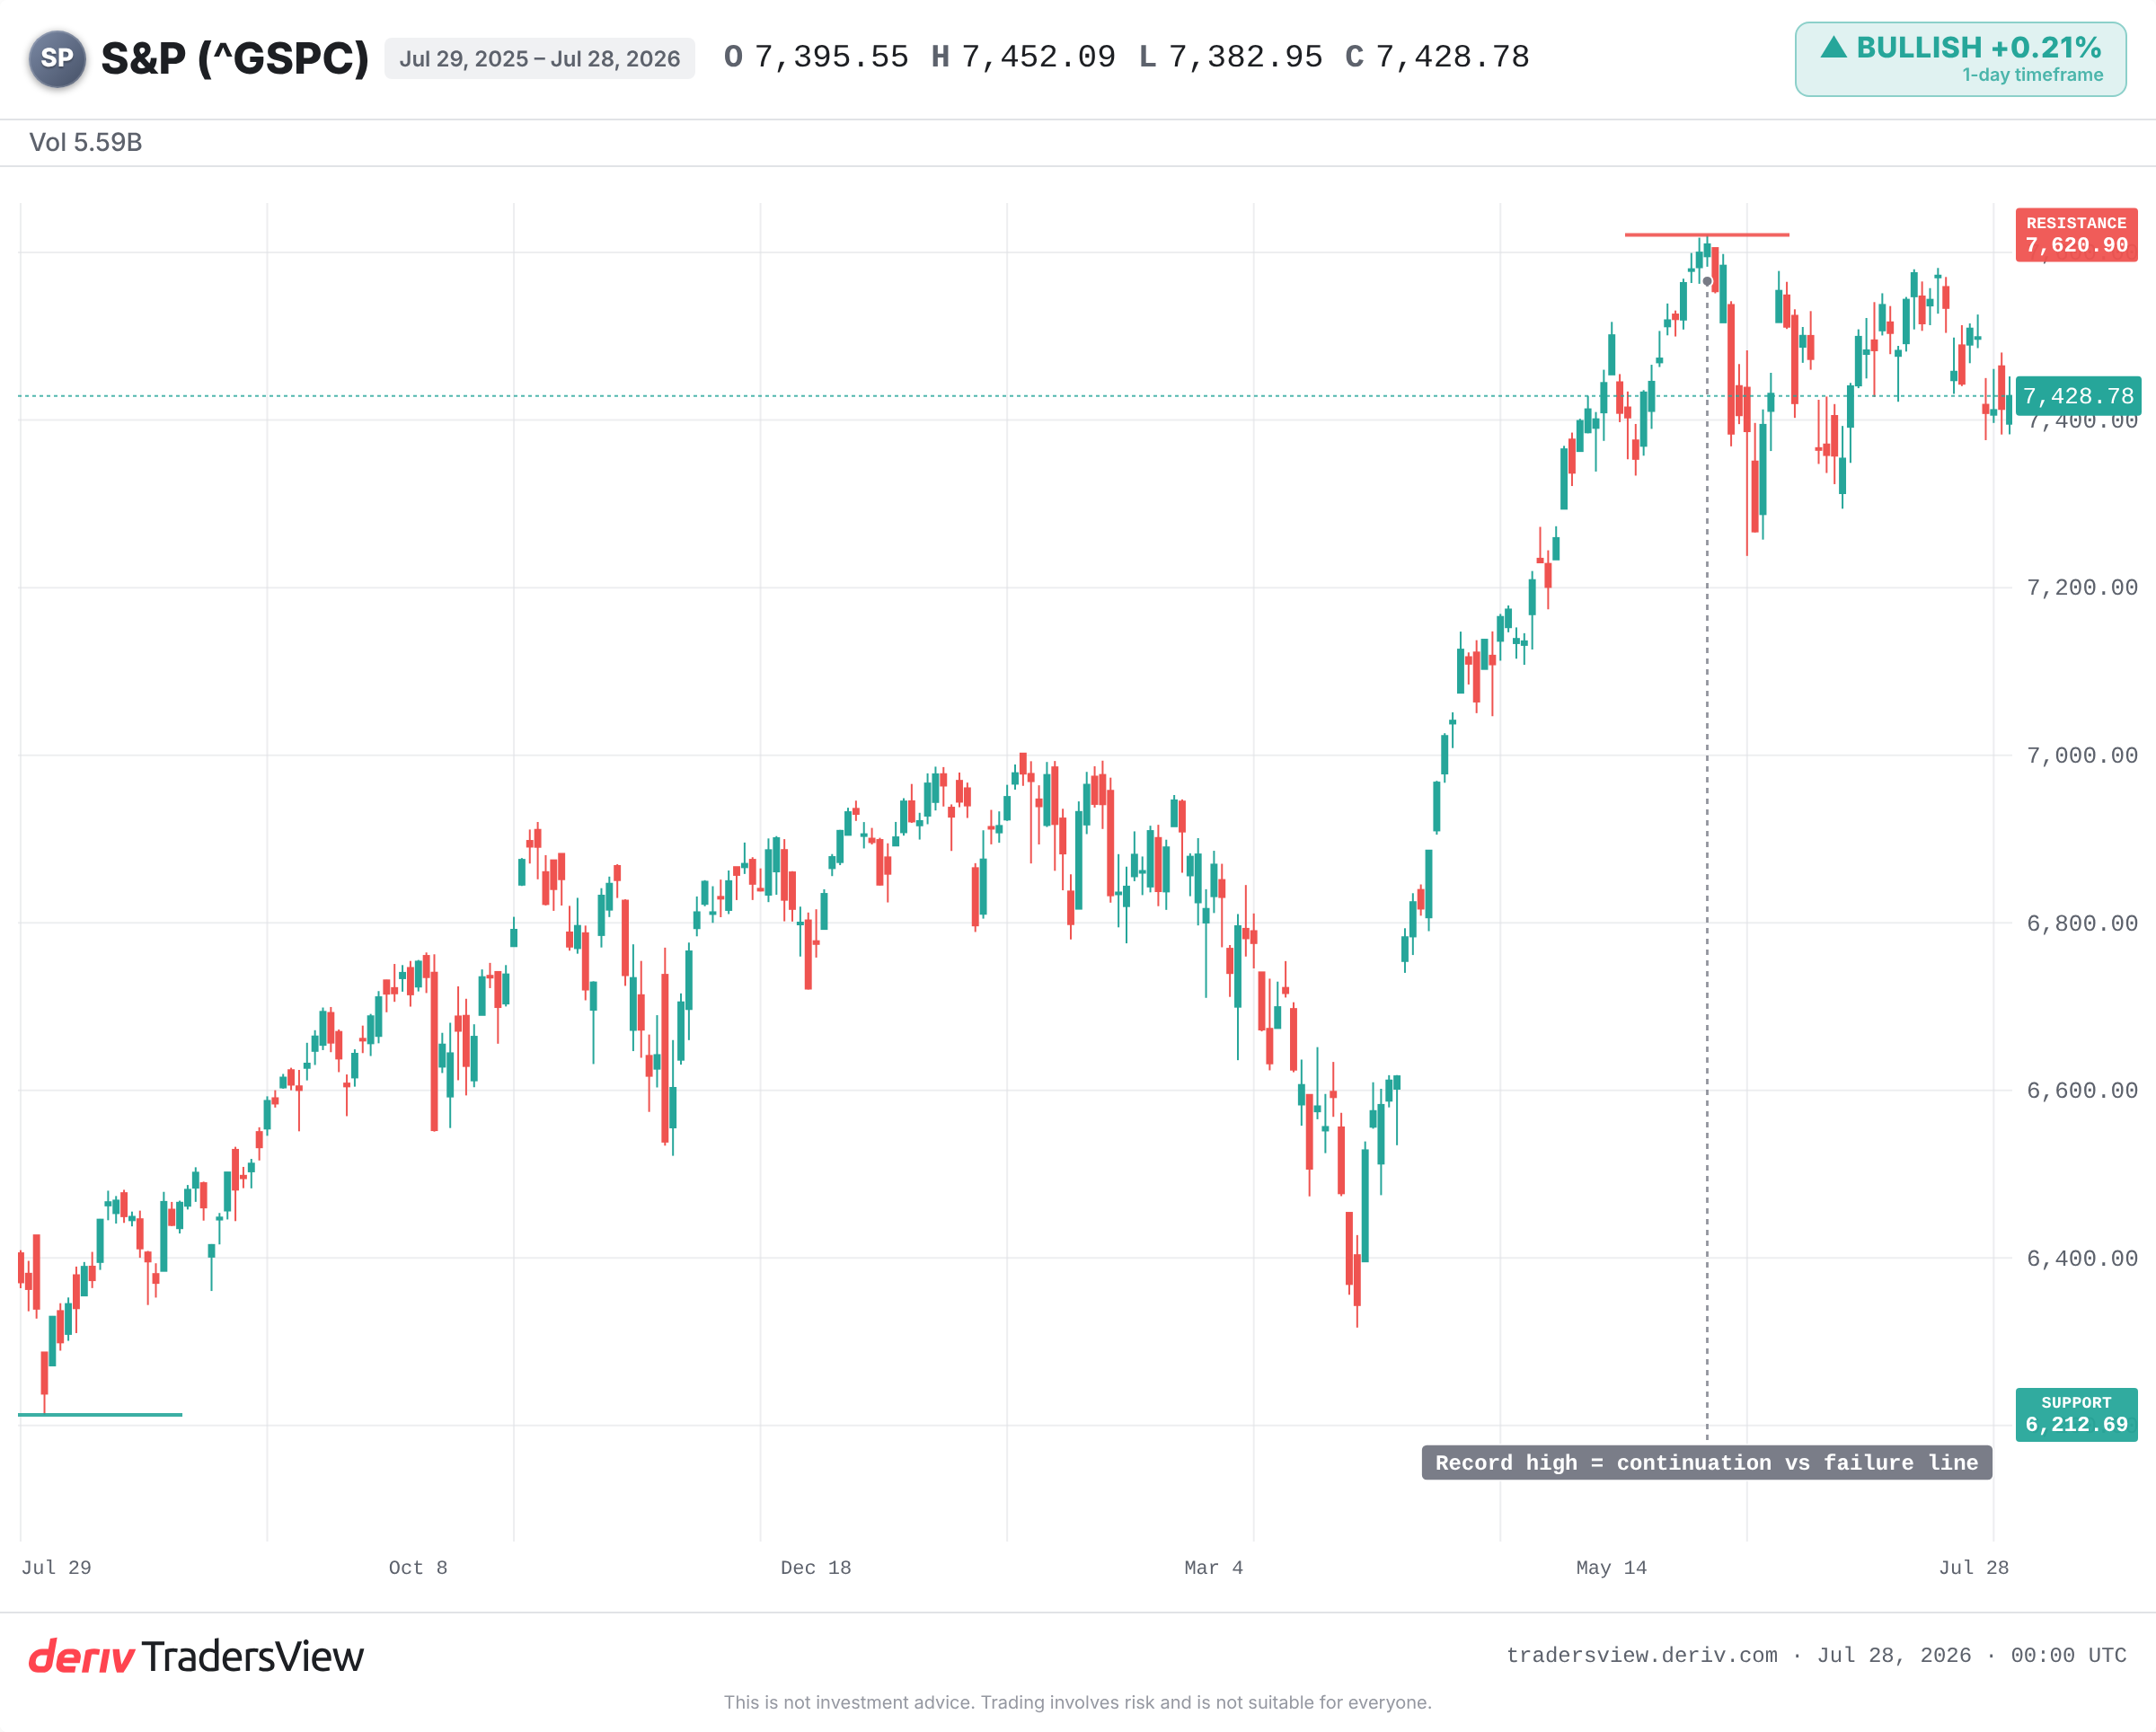
Lakini graviti inaweza kupuuzwa kwa muda mrefu. Nguvu kubwa zaidi inaweza kuendelea kuimarisha soko: ukuaji wa haraka wa mapato, kasi (momentum), au wimbi la mtaji mpya. Kwa sasa, nguvu hiyo kubwa zaidi ni mapato.
Inaripotiwa kuwa kasi ya guidance kwa kampuni za S&P 500 iko katika kiwango chake cha juu zaidi tangu angalau 2011. Makampuni si tu ya gharama kubwa. Yanapata mapato kwa kasi yake kubwa zaidi katika zaidi ya muongo mmoja. Hiyo ndiyo sababu bei inaendelea kupanda hata ikiwa thamani inaonekana kunyoshwa kupita kiasi.
Historia inasema nini kuhusu kununua wakati soko liko juu zaidi
Rekodi iko wazi kuhusu miaka, si miezi. Wakati CAPE imekuwa juu hivi, mapato ya miaka mingi yanayotarajiwa yamekuwa dhaifu kwa kawaida.
- 1999: CAPE ilifikia kilele karibu na kiwango chake cha juu zaidi cha wakati wote. S&P 500 ilifikia kilele mwaka 2000 na kushuka kwa takribani 45% hadi 2002. Wafanyabiashara wa buy-and-hold walisubiri miaka kadhaa kurudi kwenye hatua ileile.
- 1929: kiwango cha juu sana kwa kipindi chake kilisababisha anguko la zaidi ya 80%. Bei haikupona kwa takribani miaka 25.
- 1966: thamani ya juu bila hadithi ya msukosuko. Kisha kipindi kirefu na tambarare katika miaka ya 1970, huku mfumuko wa bei ukimeza mapato.
- 2021: CAPE ilipanda zaidi ya 38 wakati wa msukosuko wa baada ya COVID. Kushuka kikali kwa takribani 25% kulitokea mwaka 2022 huku viwango vya riba vikipanda.
Mfumo huu si kwamba masoko ya gharama kubwa yanaanguka kwa ratiba. Ni kwamba bei ya juu ya kuingia inapunguza uwezekano wa mapato makubwa katika miaka kadhaa inayokuja, na kuongeza madhara wakati hadithi ya ukuaji inayumba.
Kwa nini thamani haifai kwa kupanga muda wa miezi michache ijayo
Katika kipindi chochote cha miezi 12, CAPE haikuambii karibu chochote. Imekuwa zana dhaifu ya kupanga muda kwa zaidi ya muongo mmoja. Masoko yamebaki karibu na thamani za rekodi huku mapato yakiendelea kukua.
Kuna hoja ya uvumilivu pia. Crestmont Research ilibaini kuwa kila kipindi cha miaka 20 kinachozunguka kwa S&P 500 kimekuwa na matokeo chanya. Panua upeo wako wa muda vya kutosha na bei ya kuingia inakuwa na uzito mdogo.
Wenye mtazamo hasi watathibitishwa sahihi iwapo tu mapato yatashuka kwa kweli au viwango vya riba vitapanda ghafla. Iwapo tija inayotokana na AI itaendelea kuongeza faida, kiwango cha sasa kinaweza kukua ndani yake badala ya kurudi nyuma kwa kasi.
Nini cha kuangalia kutoka hapa
Msaada mkubwa zaidi wa thamani hii ni guidance ya mapato. Angalia kama kasi hiyo inadumu au inafifia. Angalia kiwango cha juu zaidi cha rekodi kama mstari kati ya kuendelea na kurudi kwenye viwango vya chini vya mwaka. Na angalia mapato ya bondi, kwa sababu kiwango cha juu zaidi cha kupunguza thamani kinafanya mapato ya baadaye ya gharama kubwa kuwa na thamani ndogo leo.
Gharama kubwa si sawa na kuchelewa. Soko linaweza kuendelea kupanda. Lakini bei unayolipa huweka uwezekano, na kwa sasa uwezekano huo unalipwa kwa msingi wa mapato yenye nguvu zaidi katika miaka kadhaa. Iwapo msingi huo utapasuka, graviti itapata nafasi yake.
Maswali yanayoulizwa mara kwa mara
Kigezo cha Shiller CAPE (bei-kwa-mapato kilichorekebishwa kwa mzunguko) kinalinganisha bei ya soko na wastani wa mapato yake yaliyorekebishwa kwa mfumuko wa bei katika miaka kumi iliyopita. Kulainisha mapato kwa muongo mmoja hupunguza mabadiliko ya muda mfupi ya kupanda na kushuka, kutoa kipimo thabiti zaidi cha jinsi hisa zilivyo za gharama kubwa.
Hapana. CAPE ya juu kihistoria imekuwa ikitangulia mapato dhaifu ya miaka mingi, lakini haitabiri wakati anguko litatokea. Masoko yanaweza kubaki ya gharama kubwa kwa miaka huku mapato yakikua, hivyo inafanya kazi kama ishara ya graviti ya muda mrefu, si zana ya kupanga muda mfupi.
Ndiyo. Iwapo mapato yatakua kwa kasi ya kutosha, faida zinaweza kulingana na bei na kupunguza thamani bila kushuka kikubwa kwa fahirisi. Hilo linategemea ukuaji na faida kudumu, ndiyo sababu guidance ya mapato ni kitu muhimu zaidi cha kufuatilia.
Viwango vya riba vya juu huongeza kiwango cha kupunguza thamani kinachotumika kwa mapato ya baadaye, ambacho kinapunguza thamani ya mapato hayo leo. Hisa za gharama kubwa, za ukuaji wa kasi, ndizo zinazoathirika zaidi, hivyo kupanda kwa kasi kwa mapato ya bondi kunaathiri zaidi thamani za juu.