
Je, matumizi makubwa ya fedha ya Tesla ni daraja kuelekea faida au mtego?
Kampuni inayotumia pesa nyingi zaidi kuliko inavyopata haimaanishi kiotomatiki kuwa ina matatizo. Wakati mwingine inakuwa inawekeza kwa bidii kwa ajili ya siku zijazo. Kazi ya soko ni kutofautisha
Timu ya Deriv · 23 Julai 2026 · 4 dak kusoma

Kampuni inayotumia pesa nyingi zaidi kuliko inavyopata haimaanishi kiotomatiki kuwa ina matatizo. Wakati mwingine inakuwa inawekeza kwa bidii kwa ajili ya siku zijazo. Kazi ya soko ni kutofautisha hali hizo mbili, na Tesla ndiyo mfano halisi wa jaribio hili.
Tesla imetangaza kwa mara ya kwanza mtiririko hasi wa fedha huru (free cash flow) kwa zaidi ya miaka miwili. Matumizi ya mtaji kwenye AI, robotaxi na roboti ya Optimus yameongezeka kupita kiwango ambacho biashara imepata. Hisa inafanya biashara kwa takribani robo chini ya kiwango chake cha juu cha 2025. Swali lililopo chini ya kichwa cha habari ni rahisi: je, matumizi haya makubwa ni daraja kuelekea faida ya baadaye, au ni onyo?
Mtiririko halisi wa fedha huru unachoweza kukuambia
Mtiririko wa fedha huru ni pesa zilizobaki baada ya kampuni kulipa gharama za kuendesha na kupanua shughuli zake. Faida inaweza kuonekana ikiwa na afya njema wakati pesa zikiwa zinapungua. Pengo hilo ndilo sababu mtiririko wa fedha huru mara nyingi huwa muhimu zaidi kuliko kichwa cha habari cha mapato.
Unapogeuka kuwa hasi, inamaanisha kampuni inatumia pesa kwa kasi zaidi kuliko inavyopata. Hilo linaweza kumaanisha matatizo. Pia linaweza kumaanisha uamuzi wa makusudi wa kuwekeza mapema. Namba yenyewe haikuambii ni hali gani kati ya hizo mbili.
Kwa nini matumizi makubwa yanaweza kuwa uwekezaji, si onyo
Tesla imefanya hivi hapo awali. Mwaka 2017 na 2018, ilitumia pesa nyingi wakati wa kuongeza uzalishaji wa Model 3. Riba ya mauzo ya muda mfupi (short interest) ilikuwa kubwa na maneno kuhusu ufilisi yalisambaa. Baadaye mtiririko wa fedha huru ulibadilika kuwa chanya na hisa ikapanda kwa miaka kadhaa.
Mtazamo wa kuamini soko litapanda (bull) sasa unarejea hilo. Uongozi umeeleza matumizi ya sasa kama uwekezaji katika teknolojia ya uendeshaji wa magari pekee na robotiki, huku matumizi ya mtaji (capex) yakitarajiwa kupungua tena mwaka 2027. Salio la fedha bado ni kubwa na limepungua kidogo tu. Ikiwa mpango wa robotaxi na uendeshaji kamili wa kujiendesha (full self-driving) utafanikiwa, matumizi ya leo yataonekana kama ya mwaka 2018 ukiyarejea nyuma.
Wakati matumizi makubwa yanaharibu thamani badala yake
Upande mwingine pia una historia yake. Katika mwisho wa miaka ya 1990, wakati wa ukuaji wa sekta ya mawasiliano na makampuni ya mtandao (dot-com), makampuni yalimwaga mtaji mkubwa kwenye miundombinu kabla ya mahitaji kuwepo. Walikuwa na uhakika kuwa walikuwa wanajenga mustakabali. Badala yake walijenga uwezo wa ziada, wakapata mapato dhaifu na wakakumbwa na upungufu mkubwa wa thamani.
Hiyo ndiyo hatari inayokuja na ongezeko lolote la matumizi ya mtaji: kutumia pesa kabla ya mahitaji ambayo hayajawahi kufika. Uwekaji wa pesa nyingi unaweza kuwa hatua ya maendeleo au mtego. Tofauti inajitokeza baadaye, katika kama mapato na faida zitapanda baada ya matumizi kupungua.
Jinsi ya kutofautisha hali kuanzia hapa
Haiwezi kuamuliwa kwa robo moja tu. Unafuatilia mfululizo wa ushahidi katika ripoti zijazo:
- Mwelekeo wa matumizi ya mtaji (capex). Je, matumizi yanaendelea kupanda hadi nusu ya pili ya 2026, au yanaanza kupungua kuelekea utabiri wa 2027?
- Salio la fedha. Kupungua kidogo kunaweza kuvumilika. Kupungua kwa kasi hakuwezi.
- Uthibitisho kuwa mikakati inafanya kazi. Miji mipya ya robotaxi na maendeleo dhahiri ya FSD yanathibitisha matumizi. Ukimya hauthibitishi hilo.
- Biashara ya msingi. Faida ghafi ya magari na idadi ya uwasilishaji vinahitaji kuendelea kufadhili malengo haya.
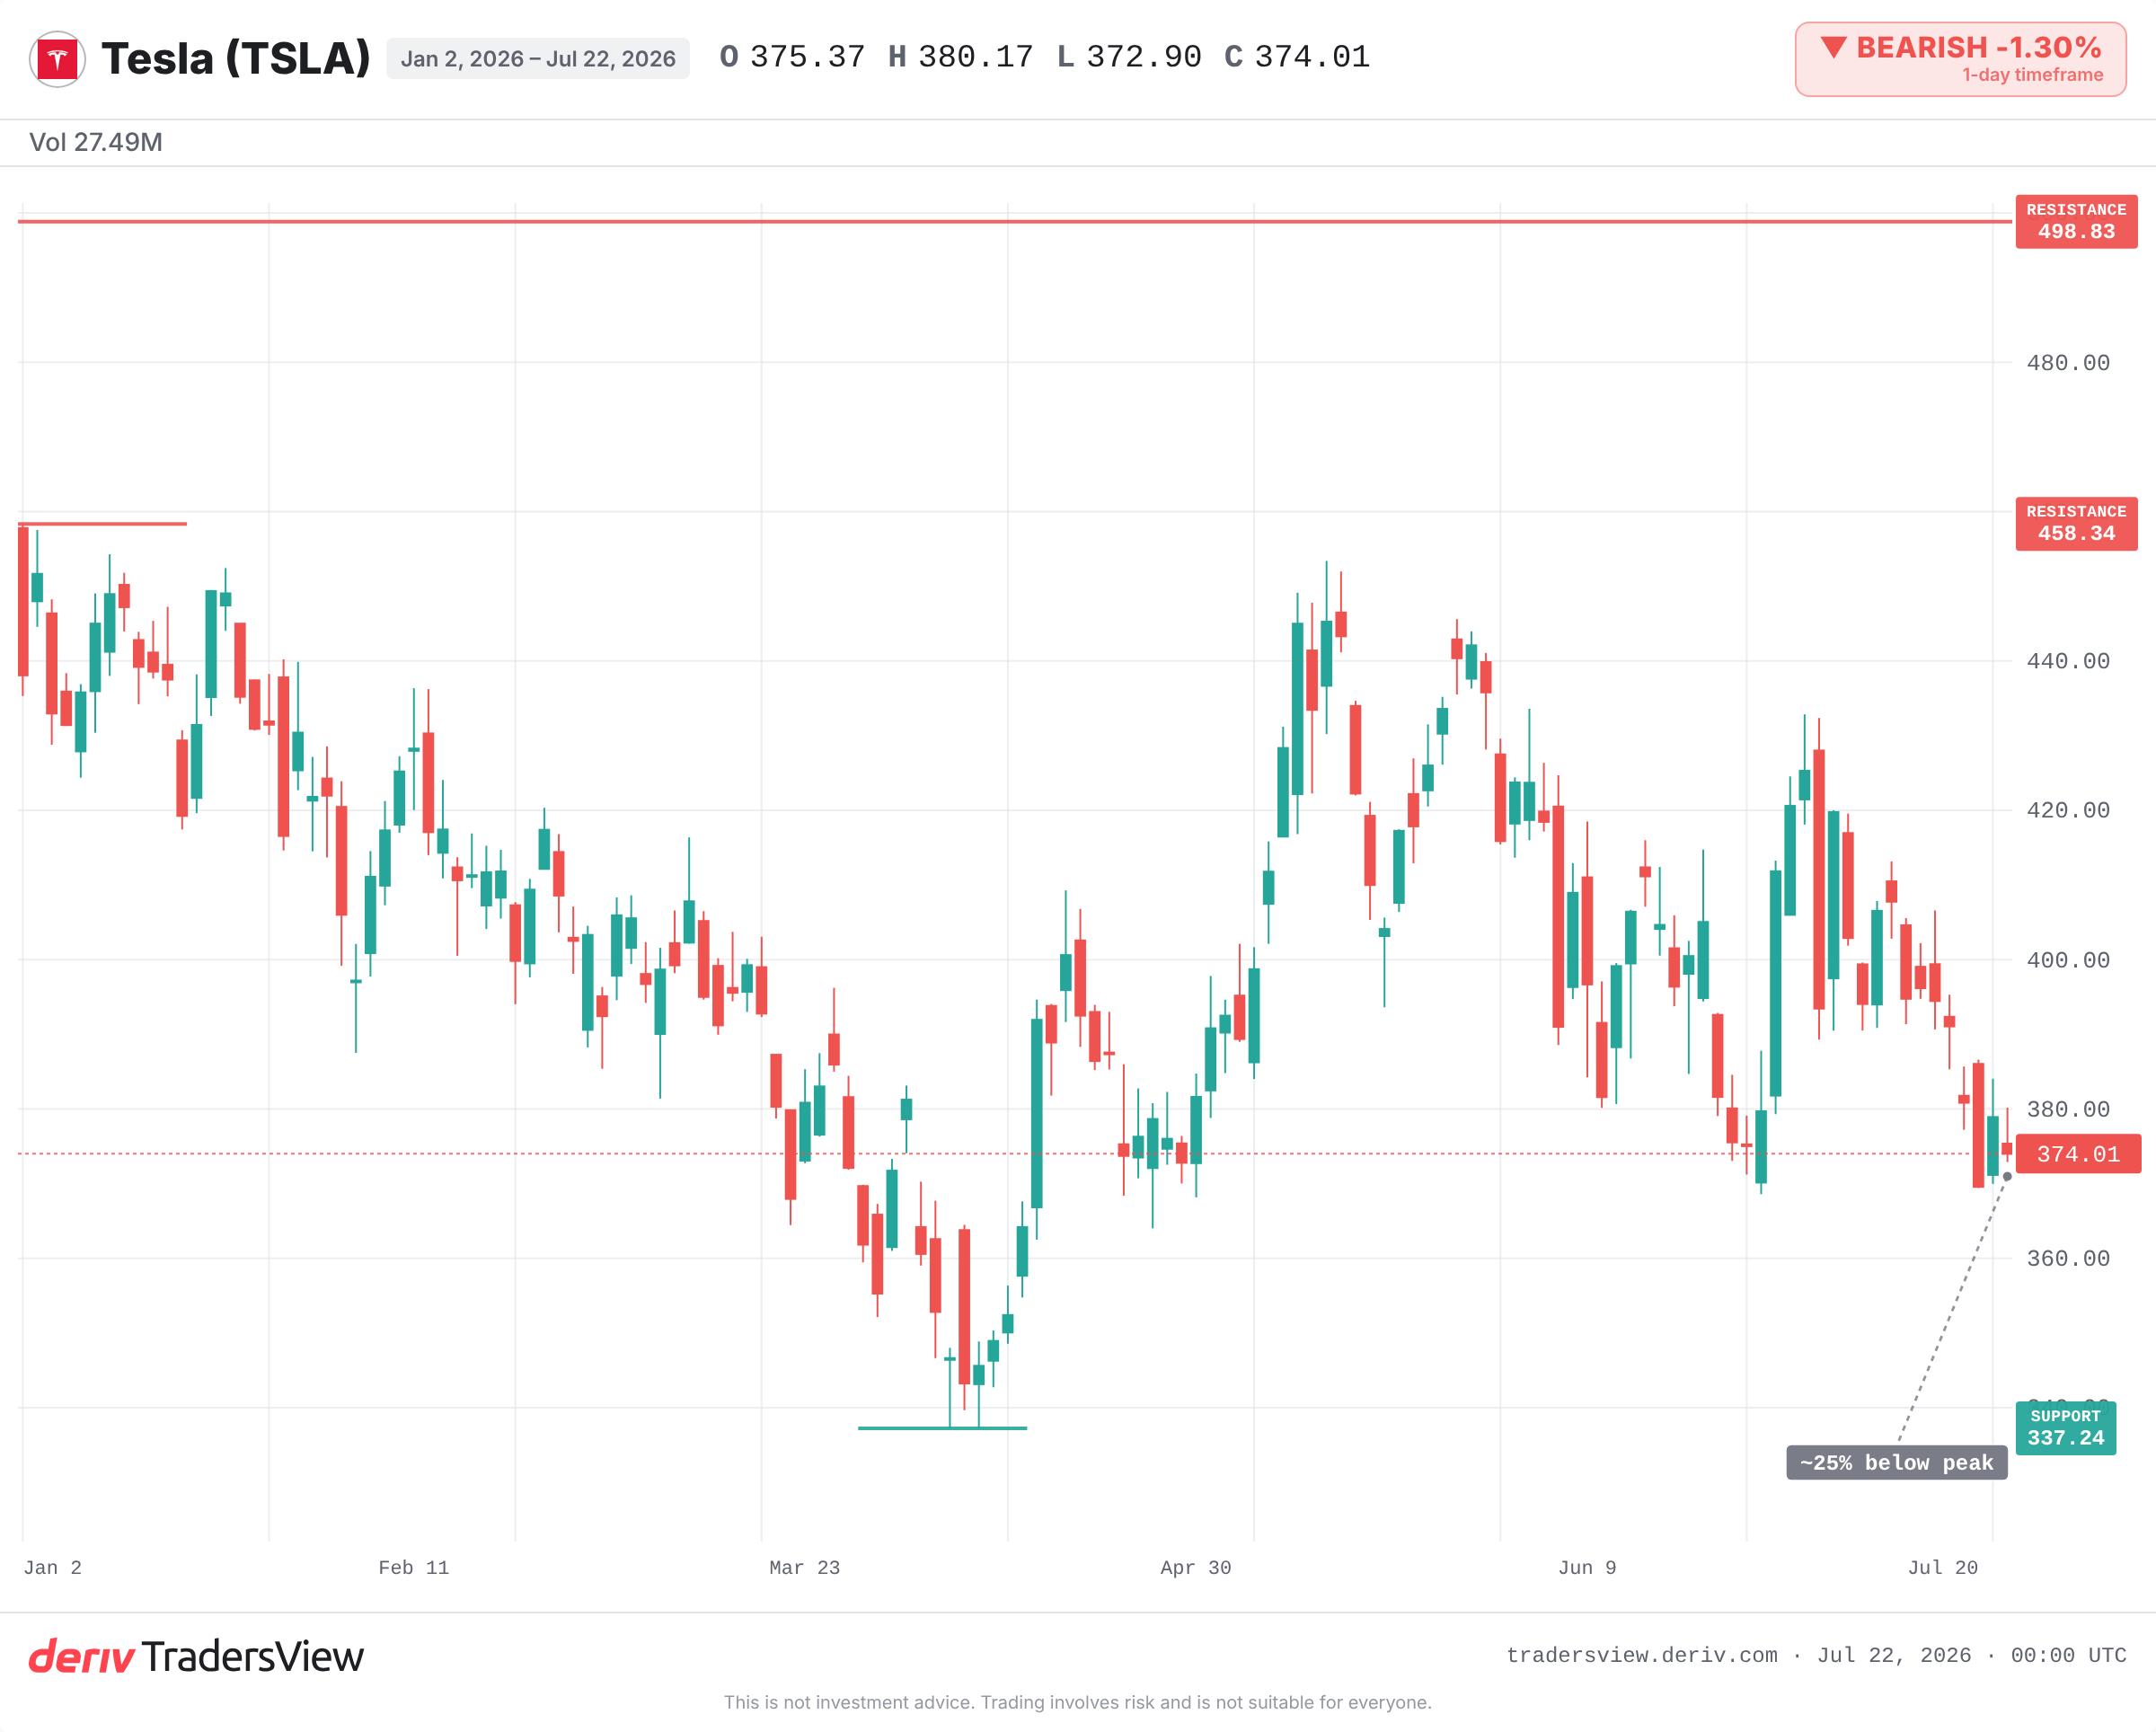
Kwenye chati, kiwango cha chini cha mwaka hadi sasa karibu na 337 kinaonyesha sakafu ambayo wafanyabiashara wanafuatilia, huku kiwango cha juu cha mwaka huu karibu na 458 kikiwa ndiyo kikomo. Mabadiliko ya kawaida ya bei ya kila siku ya hisa ni makubwa, hivyo mabadiliko ya siku moja hayaonyeshi mengi kuhusu swali la muda mrefu.
Ushahidi unaelekea upande gani
Mtazamo dhahiri, mashine ya kuzalisha pesa inayotumia pesa ghafla, ndio wa kutisha zaidi. Mtazamo wenye nguvu zaidi ni kuwa huu ni uwekezaji uliopangwa, wa awali, huku kiasi kikubwa cha fedha kikiwa salama na matumizi ya mtaji yakitarajiwa kupungua. Hili linaelekea upande wa uwekezaji badala ya matatizo. Lakini ni mwelekeo tu, si uamuzi wa mwisho.
Uthibitisho upo katika matokeo yajayo. Ikiwa faida na uwasilishaji vitaimarika wakati matumizi yanapopungua na mtiririko wa fedha huru ukarejea kuwa chanya, kulinganisha na 2018 kutakuwa sahihi. Ikiwa matumizi ya mtaji yataendelea kupanda huku malengo ya uendeshaji wa kujiendesha yakichelewa, kulinganisha na enzi ya dot-com kutaanza kufaa. Fuatilia fedha, si msisimko.
Maswali yanayoulizwa mara kwa mara
Hapana. Unaweza kuonyesha matatizo, lakini pia unaweza kuonyesha uwekezaji wa makusudi, wa awali kwa ajili ya ukuaji wa baadaye. Mazingira, hususan sababu ya kutumika kwa fedha na kiasi cha fedha kilichobaki, ndiyo yanayoamua hali ipi.
Faida ni kipimo cha uhasibu kinachoweza kuonekana kizuri wakati fedha zikiwa zinaondoka kwenye biashara. Mtiririko wa fedha huru ni pesa halisi zilizobaki baada ya kuendesha na kupanua kampuni, hivyo unaweza kugeuka kuwa hasi hata wakati faida iliyoripotiwa ni chanya.
Capex, au matumizi ya mtaji, ni pesa zinazotumika kwenye mali za muda mrefu kama viwanda, vifaa na teknolojia. Ongezeko la capex hupunguza moja kwa moja mtiririko wa fedha huru kwa sababu fedha hizo zinatoka kabla ya kuzalisha mapato.
Kabla ya robo hii ya karibuni, kipindi cha mwisho cha kudumu cha mtiririko hasi wa fedha huru cha Tesla kilikuwa karibu na 2017 hadi 2018, wakati wa kuongeza uzalishaji wa Model 3. Baadaye ulibadilika kuwa chanya kadri uzalishaji ulivyokua.