
වසර 155ක් තුළ වියදම්කාරීම මාර්කට් එක විකුණුම් සංඥාවක් නොවේ
වාර්තාගත valuation එකක් නියම කරන්නේ ඉදිරි වසර කිහිපය තුළ ඔබ ලබාගන්නා ප්රතිලාභ මාර්තුවයි, එය ලබන කාර්තුවේ මිල නොවේ. එබැවින් S&P 500 වියදම්කාරීම
Deriv කණ්ඩායම · 2026 ඇසළ 31 · 3 මිනිත්තු කියවීම

වාර්තාගත valuation එකක් නියම කරන්නේ ඉදිරි වසර කිහිපය තුළ ඔබ ලබාගන්නා ප්රතිලාභ මාර්තුවයි, එය ලබන කාර්තුවේ මිල නොවේ. එබැවින් S&P 500 වසර 155ක් තුළ වියදම්කාරීම කියවීමට ආසන්නයේ සිටීම විකිණීමට හේතුවක් නොවේ. එය ඔබ දරාගෙන සිටින වසරවල සඳහා සිහින් ප්රතිලාභ අපේක්ෂා කිරීමට හේතුවකි.
දශකයක් පුරා earnings සුමට කරන මිල මාර්තුවක් වන Shiller CAPE ratio එකෙහි, දර්ශකය වාර්තා ආරම්භයේ සිට වියදම්කාරීම කියවීමට ආසන්නයේ සිටී. එය ඊටත් වඩා ඉහළ සිටි එකම අවස්ථාව 1999 දෙසැම්බරය, dot-com bubble එකේ උච්චතම අවස්ථාවේදී ය.
එය විකුණුම් සංඥාවක් ලෙස පෙනේ. එය එසේ නොවේ. Valuation යනු ගුරුත්ව සංඥාවකි, කාලසීමා සංඥාවක් නොවේ.
වියදම්කාරී මාර්කට් එකක් ඉහළ යෑම දිගටම පවත්වා ගත හැකි ආකාරය
එකම අනාගත earnings සඳහා අධික මුදල් ගෙවීම ඔබේ අපේක්ෂිත දිගුකාලීන ප්රතිලාභය අඩු කරයි. එය මතයක් නොව ගණිතයකි. ස්ථාවර ලාභ ධාරාවක් සඳහා අද වැඩි මුදලක් ගෙවන්න, එවිට අනාගත එක් එක් ඩොලරය ඔබට අඩුවෙන් මිලදී ගැනීමේ හැකියාව ලබා දෙයි.
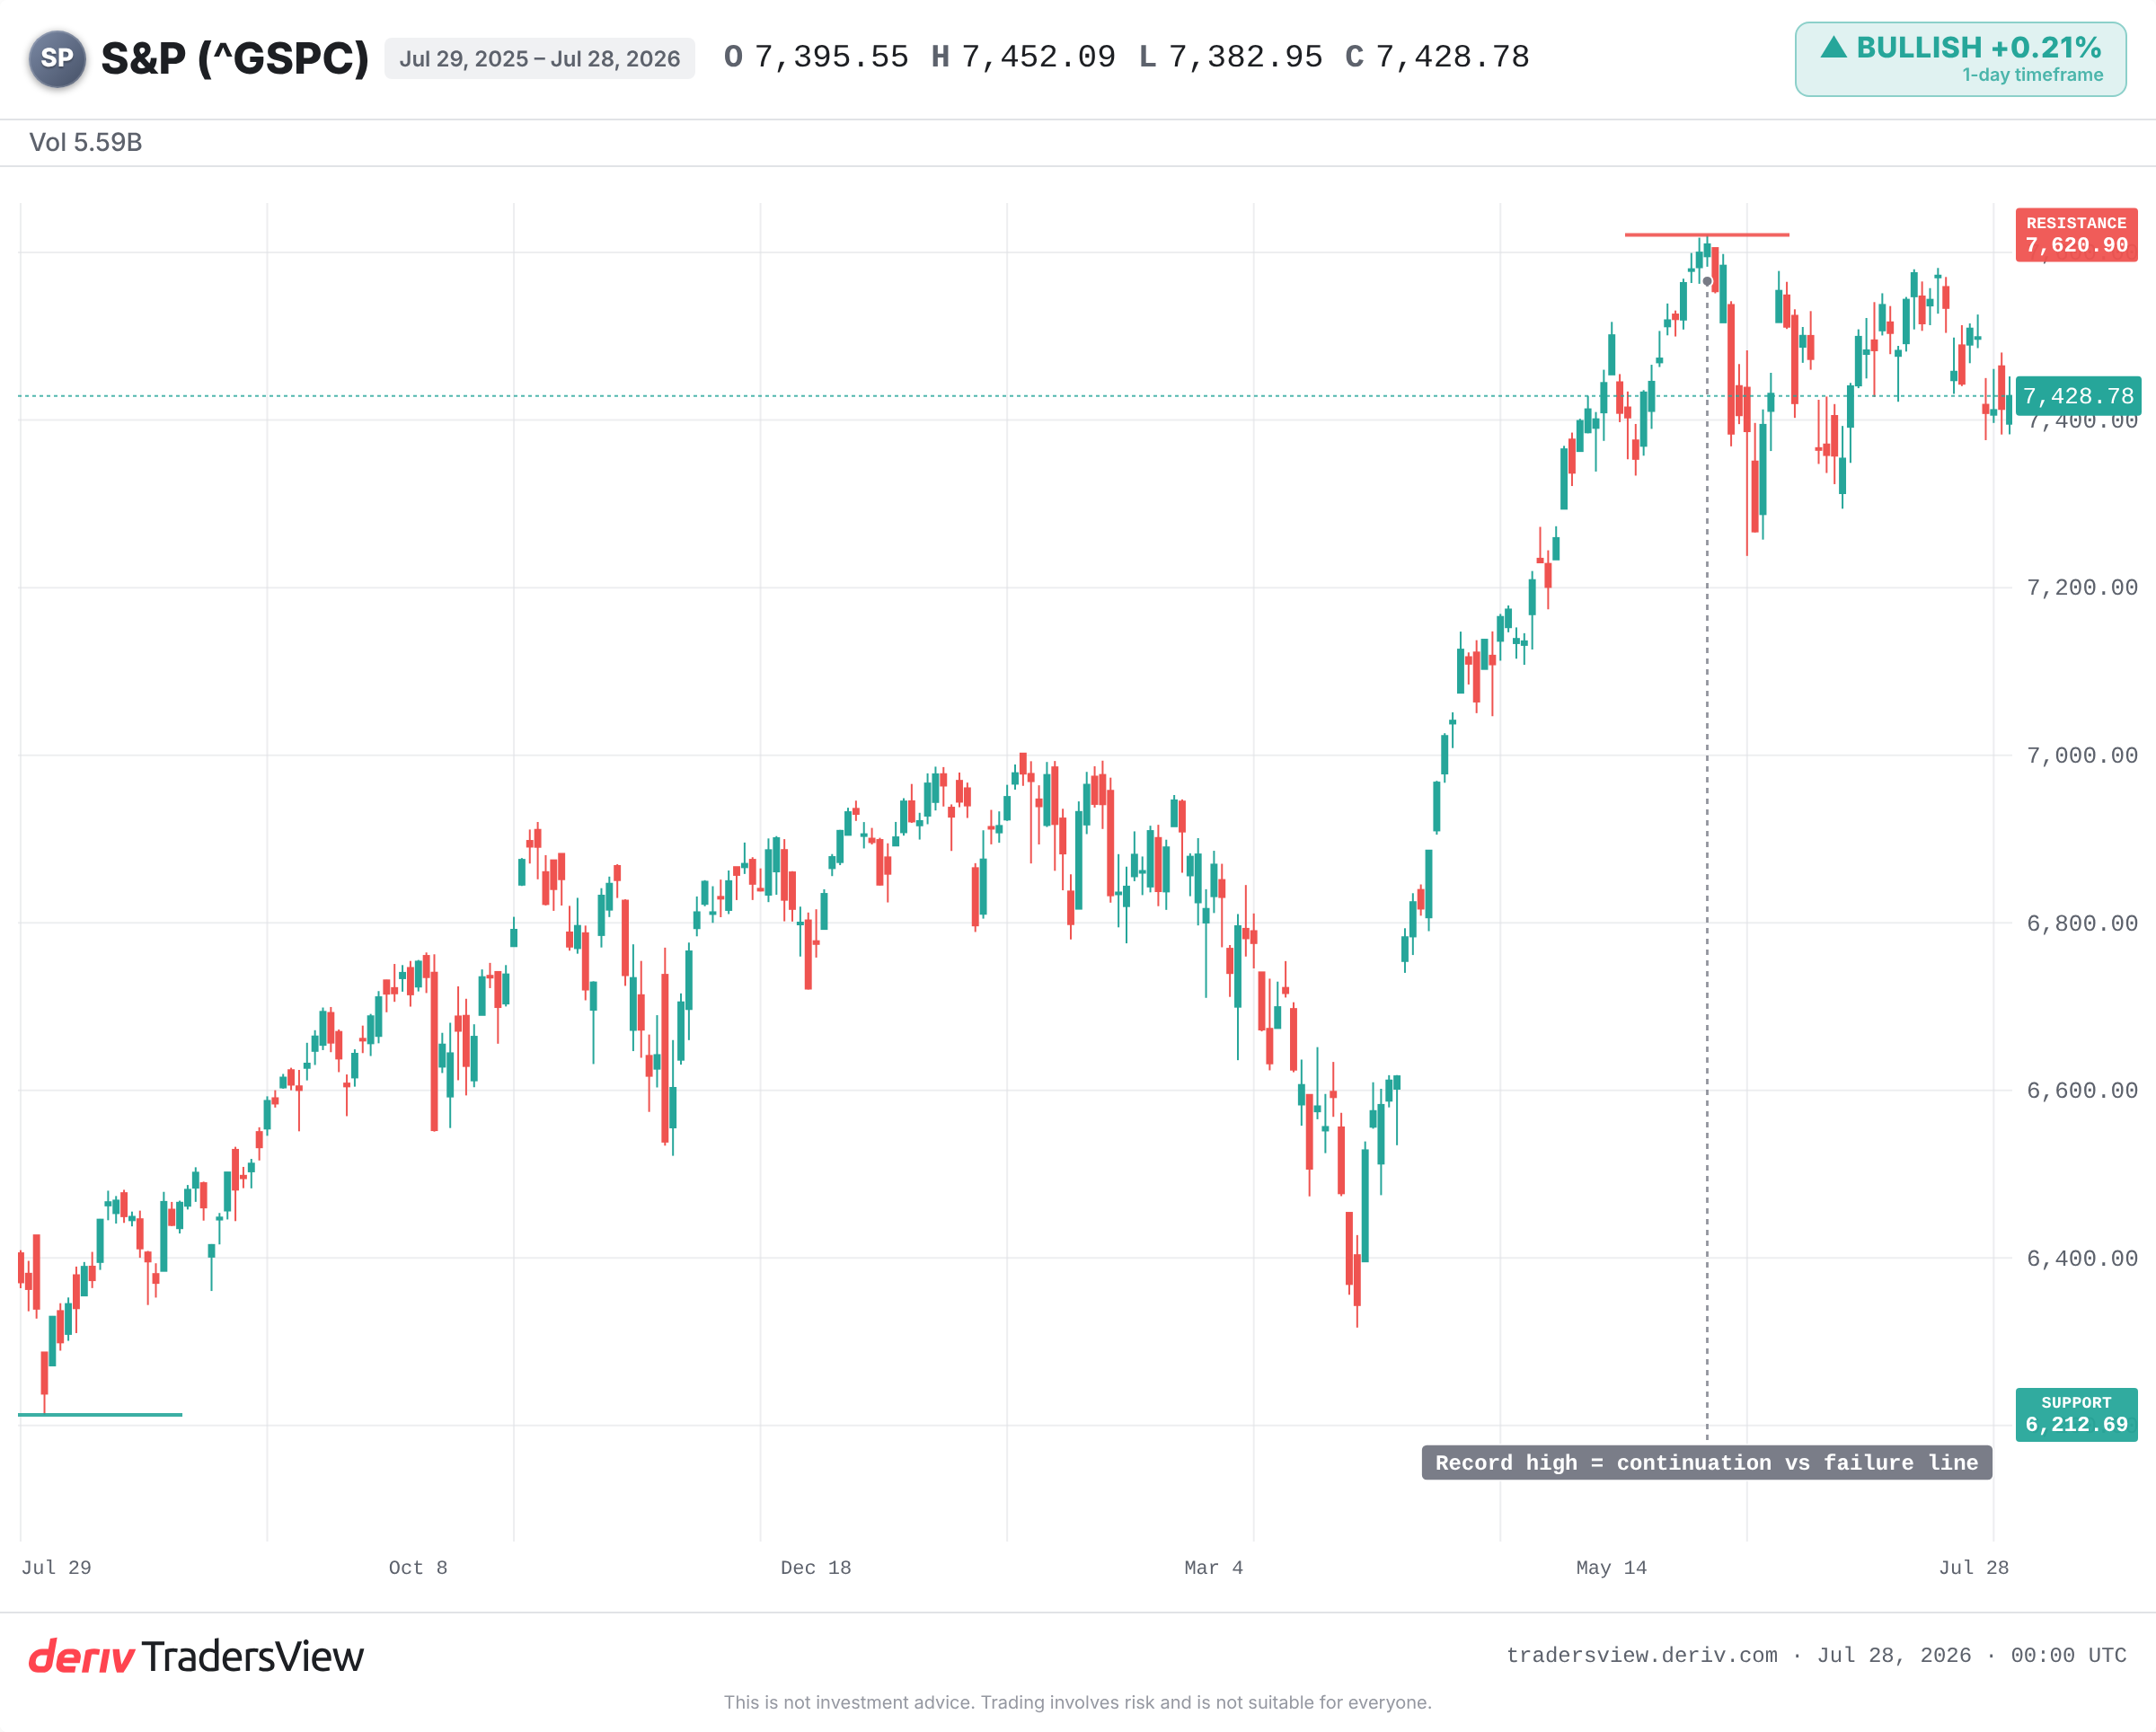
නමුත් ගුරුත්වය දිගු කලක් තුළ ප්රතික්ෂේප කළ හැකිය. වඩාත් ශක්තිමත් බලවේගයක් මාර්කට් එක ඉහළින් රැඳවිය හැක: ඉක්මන් earnings වැඩිවීම, momentum, හෝ නව ප්රාග්ධන රැල්ලක්. දැනට, එම ශක්තිමත් බලවේගය earnings ලෙස ඇත.
S&P 500 සමාගම්වල guidance momentum එක, වාර්තා වන ආකාරයට, අවම වශයෙන් 2011 සිට ඉහළම මට්ටමේ ඇත. සමාගම් වියදම්කාරී පමණක් නොවේ. ඒවා දශකයකට වැඩි කාලයක් තුළ ඉක්මන්ම වේගයෙන් ලාභ ලබමින් ඇත. valuation විහිදී ඇති බවක් පෙනුනත් මිල ඉහළ යෑම දිගටම පවත්වා ගෙන යන්නේ ඒ නිසාය.
පරාසයේ ඉහළම මට්ටමේ මිලදී ගැනීම ගැන ඉතිහාසය කියන්නේ කුමක්ද
වාර්තාව මාසවල නොව, වසරවල පැහැදිලි වේ. CAPE මෙතරම් ඉහළ ගිය විට, බහු-වසර ඉදිරි ප්රතිලාභ බොහෝ විට දුර්වල වී ඇත.
- 1999: CAPE එකේ සියලු කාලවල ඉහළම අගයට ආසන්නව ශිඛරයට ළඟා විය. S&P 500 2000 දී ශිඛරයට පැමිණ 2002 දක්වා ආසන්න වශයෙන් 45%කින් පහත වැටුණි. Buy-and-hold ට්රේඩර්වරුන් නැවත equal point එකට පැමිණීමට වසර ගණනක් බලා සිටියහ.
- 1929: එම යුගයට අධික අගයක් 80%කට වැඩි අවපතනයකට මඟ විවර කළේය. මිල වසර 25ක් පමණ යථා තත්ත්වයට පැමිණියේ නැත.
- 1966: bubble කතාවක් නොමැති පොහොසත් valuation එකක්. ඉන්පසු 1970 දශකය පුරා දිගු, පැතලි කාල සීමාවක්, inflation ලාභ වලින් ආහාරයට ගත්තේය.
- 2021: post-COVID ඉහළ යෑමේදී CAPE 38ට ඉහළින් නැවත ඉහළ ගියේය. 2022 දී rates ඉහළ යෑමත් සමඟ ආසන්න වශයෙන් 25%ක තියුණු drawdown එකක් සිදු විය.
රටාව වියදම්කාරී මාර්කට් නියමිත කාලසටහනකට crash වනවා නොවේ. එය වන්නේ ඉහළ ප්රවේශ මිලක් ඉදිරි වසර කිහිපය තුළ ශක්තිමත් ප්රතිලාභ ලැබීමේ හැකියාව අඩු කරන අතර, වැඩීමේ කතාව අස්ථාවර වන විට හානිය වඩා වැඩි කරයි.
ඉදිරි මාස කිහිපයේ කාල නියමයට valuation හිස් වන්නේ ඇයි
ඕනෑම මාස 12ක කාලසීමාවක් තුළ, CAPE ඔබට පාහේ කිසිවක් නොකියයි. එය දශකයකට වැඩි කාලයක් තුළ දුර්වල කාලසීමා මෙවලමක් වී ඇත. earnings වැඩෙන අතරතුර මාර්කට් වාර්තාගත valuation ආසන්නයේ රැඳී සිටියහ.
ඉවසීමෙන් සිටීමේ අවස්ථාවක්ද ඇත. Crestmont Research හට S&P 500 සඳහා සෑම rolling 20-වසර කාලසීමාවක්ම ධන ලෙස අවසන් වී ඇති බව සොයා ගැනුණි. ඔබේ දිග්ගැස්ම ප්රමාණවත් තරම් දිගු කරගන්න, එවිට ප්රවේශ මිල අඩු වැදගත්කමක් දරයි.
earnings සැබවින්ම පහත වැටුනහොත් හෝ rates ඉහළ ගියහොත් පමණක් bears ලා නිවැරදි බව ඔප්පු වේ. AI-ධාවිත productivity margins ඉහළ දමන්නම, අද දින multiple එක තියුණු ලෙස පසුබසින්නට වඩා ක්රමයෙන් වැඩි කරගත හැකිය.
මින් ඉදිරියට බැල්ම තියන්න යොදාගත යුතු දේවල්
මෙම valuation යටතේ ඇති එකම විශාලතම සහයෝගය earnings guidance ය. එම momentum එක පැවතීද නැතහොත් මැකෙනවාද යන්න නිරීක්ෂණය කරන්න. සියලු කාලවල ඉහළම අගය, දිගටම ඉහළ යෑම සහ වසරේ අඩුම මට්ටම් වෙත ස්ලයිඩ් වීම අතර රේඛාව ලෙස නිරීක්ෂණය කරන්න. සහ bond yields නිරීක්ෂණය කරන්න, මක්නිසාද ඉහළ discount rate එකක් අද වියදම්කාරී අනාගත earnings හි වටිනාකම අඩු කරයි.
වියදම්කාරී යන්න ගෙවීමට කාලය පැමිණ ඇති එකක් ලෙස එකම දෙයක් නොවේ. මාර්කට් එක දිගටම ඉහළ යෑමට හැකිය. නමුත් ඔබ ගෙවන මිල අවස්ථාවන් නියම කරයි, සහ දැන් එම අවස්ථාවන් වසර ගණනාවක ශක්තිමත්ම earnings පසුබිම සමඟ ගෙවනු ලැබේ. එම පසුබිම පිරිහුණහොත්, ගුරුත්වයට එහි කතාව කියන්නට ලැබේ.
නිතර අසන ප්රශ්න
Shiller CAPE (cyclically adjusted price-to-earnings) ratio එක මාර්කට් එකක මිල ගත වූ වසර දහය තුළ inflation-adjusted earnings සාමාන්යට සංසන්දනය කරයි. දශකයක් පුරා earnings සුමට කිරීම කෙටිකාලීන boom-and-bust චලන ඉවත් කර, කොටස් කෙතරම් වියදම්කාරීද යන්න ගැන වඩා ස්ථාවර කියවීමක් ලබා දෙයි.
නැත. ඉහළ CAPE එකක් ඉතිහාසගතව දුර්වල බහු-වසර ප්රතිලාභ වලට පෙරගාමී වී ඇත, නමුත් එය පහත වැටීම සිදු වන වේලාව අනාවැකි කියන්නේ නැත. earnings වැඩෙන අතරතුර මාර්කට් වසර ගණනක් තුළ වියදම්කාරීම විය හැකි නිසා, එය දිගුකාලීන ගුරුත්ව සංඥාවක් ලෙස ක්රියා කරයි, කෙටිකාලීන කාලසීමා මෙවලමක් ලෙස නොවේ.
ඔව්. earnings ප්රමාණවත් තරම් ඉක්මනින් ඉහළ ගියහොත්, ලාභ මිලට ලඟා වී දර්ශකයේ විශාල පහත වැටීමකින් තොරව valuation එක පහත ගෙනාවිය හැකිය. එය වැඩීම සහ margins පැවතීම මත රැඳී පවතින නිසා, earnings guidance නිරීක්ෂණය කළ යුතු ප්රධාන සාධකයයි.
ඉහළ interest rates අනාගත earnings වලට යොදන discount rate එක ඉහළ දමයි, එමඟින් එම earnings අද වටින්නේ කුමක්ද යන්න අඩු කරයි. වියදම්කාරී, ඉහළ-වැඩීමේ කොටස් වඩාත් සංවේදී වන නිසා, bond yields හි ඉහළ යෑමක් පොහොසත් valuations වලට වඩාත්ම දරුණු ලෙස බලපාන්නට නැඹුරු වේ.