
Почему Bitcoin отстаёт от своего аргумента как хедж от долга
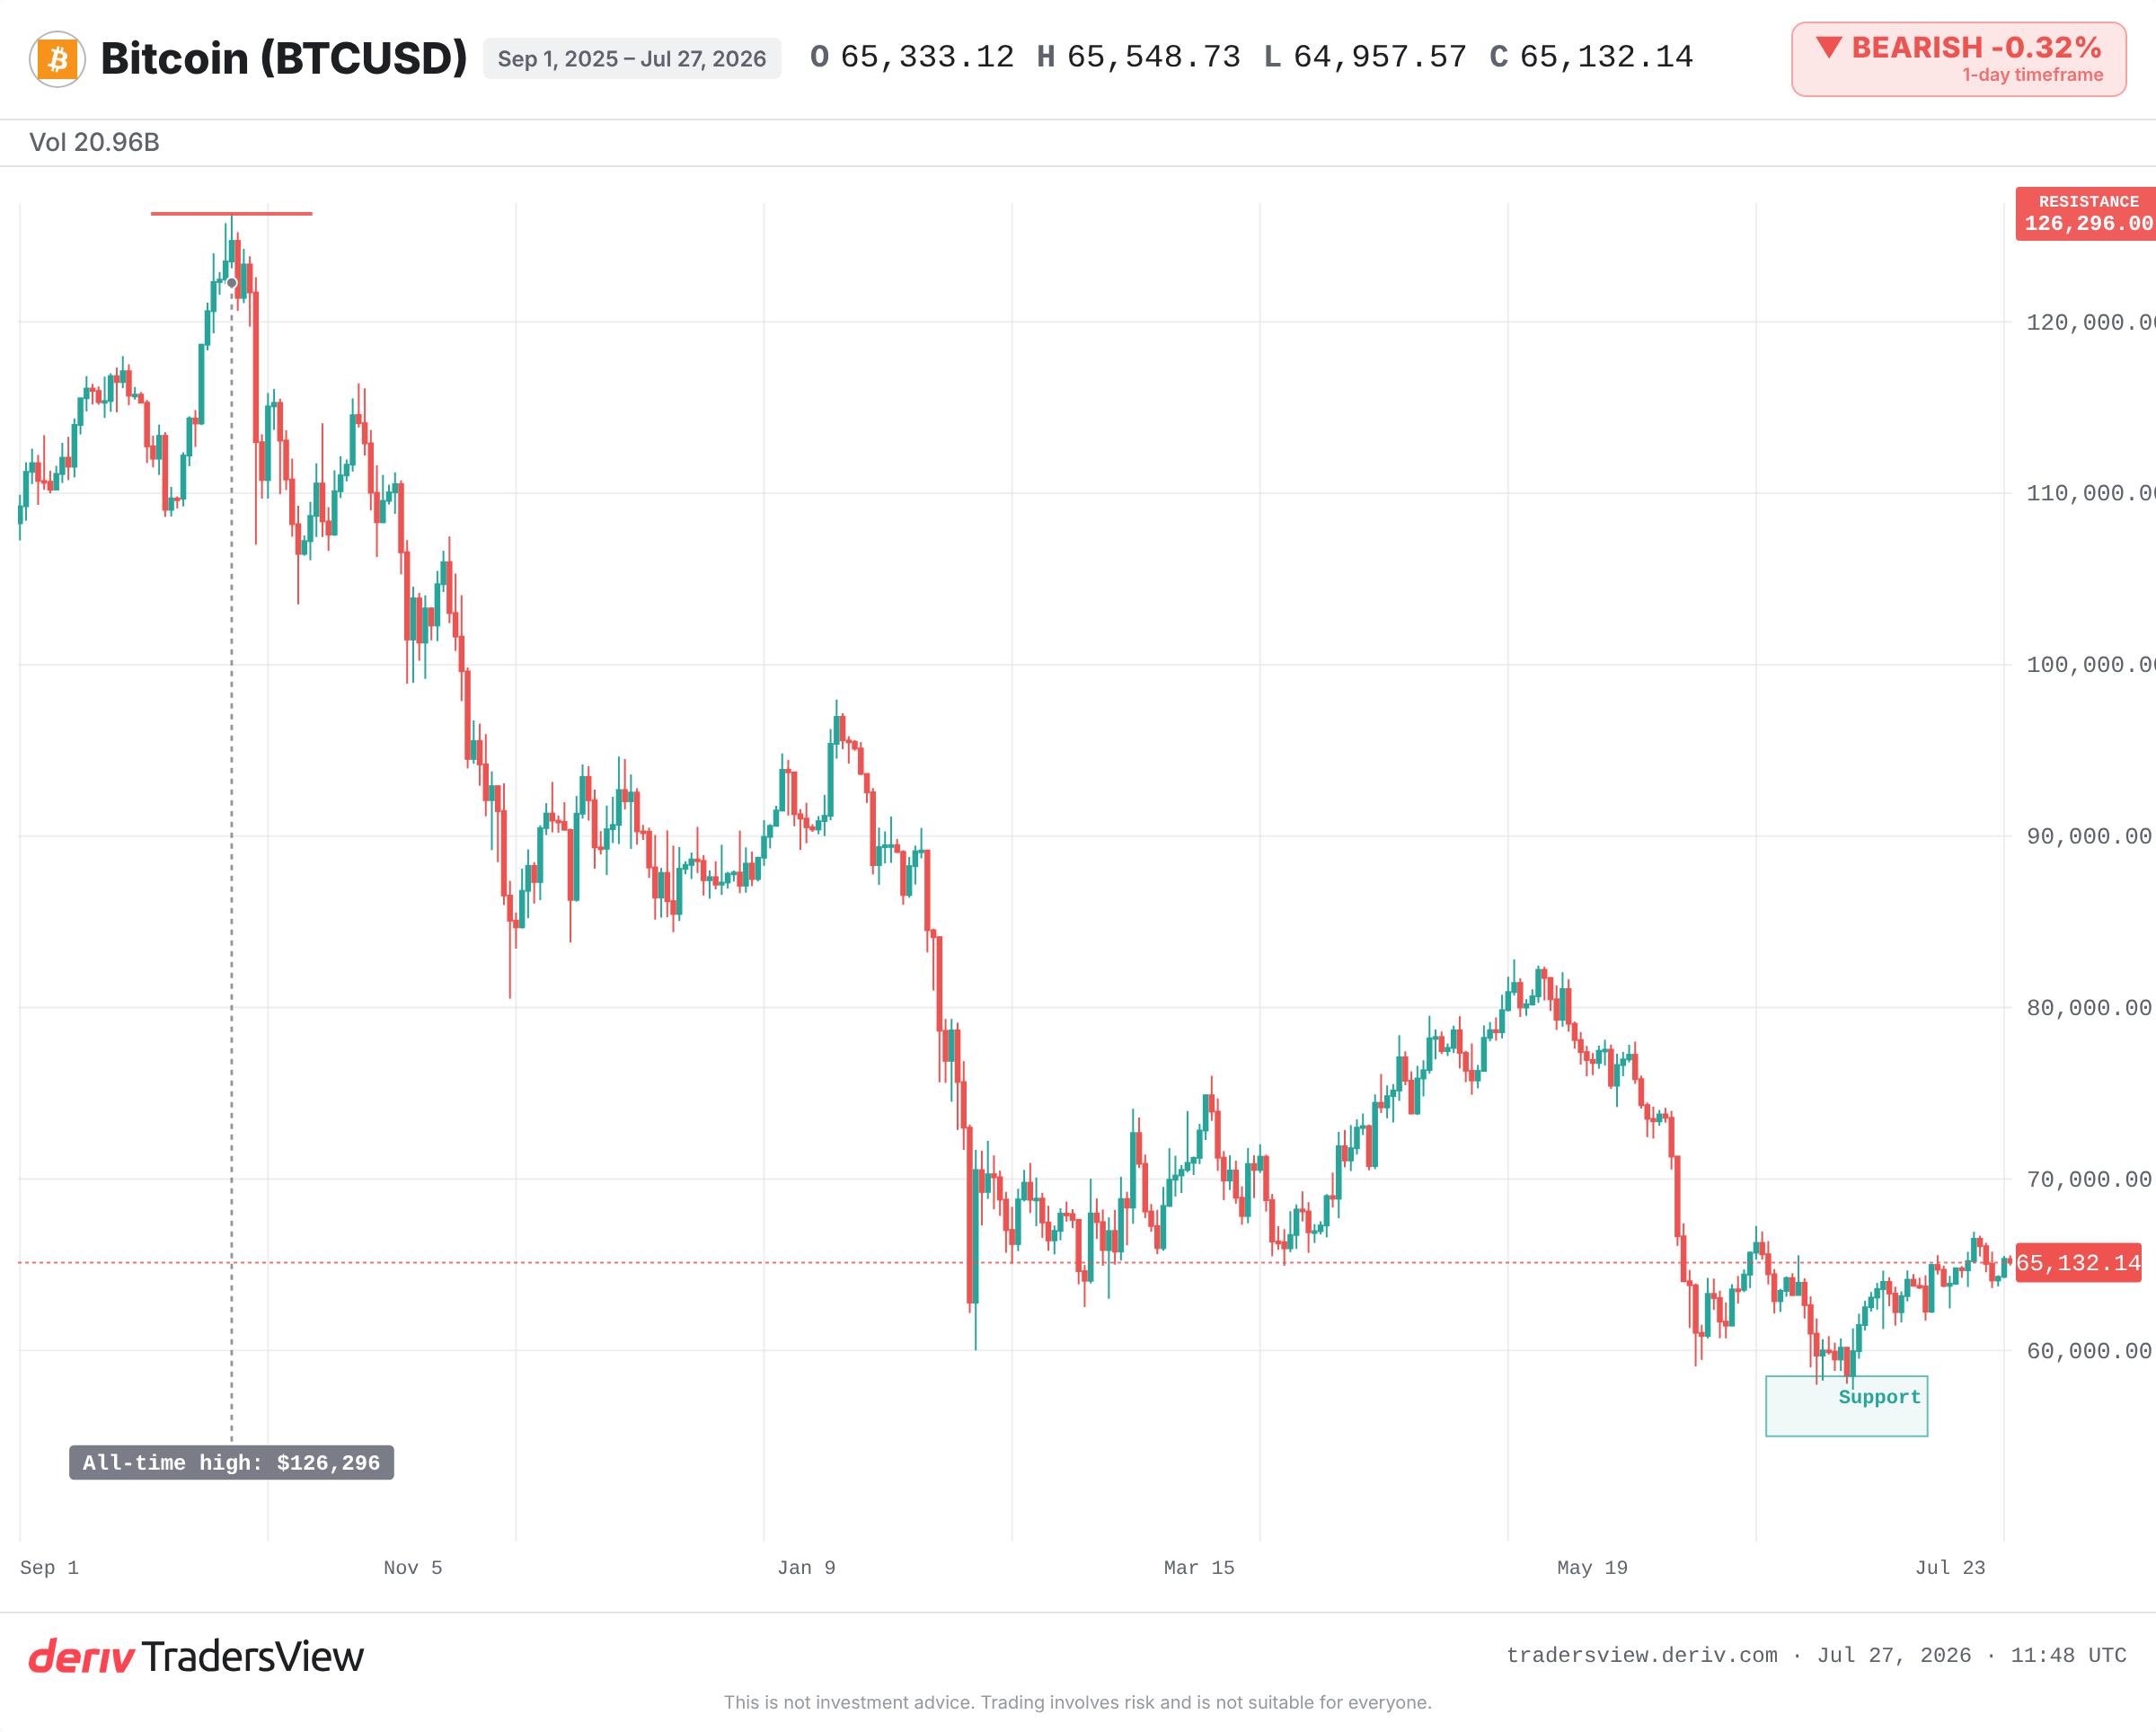
Госдолг США превысил $39 трлн — это основной аргумент в пользу Bitcoin как хеджа. Но цена держится на уровне около половины пика. Сильный тезис и слабый рынок верны одновременно.
Редакция Deriv · 27 июля 2026 г. · 3 мин чтения

Почему вы держите актив годами и почему он движется именно в этом месяце — два разных вопроса. Bitcoin наглядно показывает это прямо сейчас. Госдолг США продолжает обновлять рекорды. Это и есть весь аргумент в пользу владения Bitcoin как защитой от слабеющего доллара. Но при этом Bitcoin торгуется около $65 000 — это примерно половина пика конца 2025 года. Краткосрочные потоки указывают в обратную сторону. Оба утверждения верны одновременно.
Цифра долга за сделкой на обесценивании валюты
Федеральный долг США превысил $39 трлн. Он растёт на миллиарды ежедневно. Идея проста: если государство занимает без ограничений, валюта теряет в цене, поэтому вместо неё лучше держать дефицитные активы.
Роберт Кийосаки, автор книги Rich Dad Poor Dad, — самый громкий голос в поддержку этой точки зрения. Он говорит, что держит золото с 1971 года, а Bitcoin — с 2012-го. Долгосрочный аргумент действительно сильный. Просто он не говорит о том, что будет с Bitcoin в этом квартале.
Почему сильный тезис может уживаться со снижением цены
Причина держать актив пять лет и причина, по которой он движется в этом месяце, редко совпадают. Долг — это медленная сила. Он накапливается годами. Цена же формируется быстрыми потоками: кто покупает, кто продаёт и сколько заёмных денег сейчас на рынке.
В последнее время потоки направлены вниз. Спотовый биткоин-фонд BlackRock зафиксировал отток средств клиентов спустя всего несколько дней после притока. Некоторые ставочные рынки склонялись к дальнейшему снижению до конца года. Долг при этом продолжал расти. Глобальная история и цена двигались в противоположных направлениях.
Bitcoin по-прежнему торгуется как рисковый актив, а не как актив-убежище
Это неприятная правда для сторонников хеджа. Если бы растущий долг действительно определял цену Bitcoin, она не была бы на уровне половины пика в момент, когда долг обновляет рекорды. Bitcoin ведёт себя как рисковый актив. Он растёт, когда заёмные деньги легкодоступны, и падает, когда инвесторы нервничают. Настоящий актив-убежище ведёт себя противоположным образом.
История здесь рифмуется. Во время пандемии огромные госрасходы совпали с ростом Bitcoin до рекордных значений. История об обесценивании стала почти догмой. Затем Bitcoin упал примерно на 75% к концу 2022 года, хотя долг продолжал расти. История не определяла цену.
Золото в 2011 году рассказывает ту же историю
В августе 2011 года S&P впервые понизило рейтинг госдолга США. Золото — классический хедж от обесценивания валюты — подскочило до рекордных значений. Затем оно достигло пика в течение нескольких недель и падало годами, хотя долг всё это время продолжал расти. Хедж и его триггер могут расходиться годами.
Это и есть урок, который стоит запомнить. Растущий долгосрочный фактор может оправдывать владение активом годами, пока краткосрочные покупки и продажи тянут цену в другую сторону.
На что обратить внимание далее
Эти две идеи разворачиваются в разных временных горизонтах, поэтому и сигналы для них разные:
- Потоки: продолжаются ли продажи фондов или они сменяются покупками. Это определяет цену в краткосрочной перспективе.
- Уровни: удержит ли Bitcoin уровень середины $50 000, пробой ниже которого уже закладывают рынки.
- Ликвидность: политика Federal Reserve. Снижение ставок делает деньги доступнее и поддерживает рисковые активы. Более высокие ставки в течение более долгого времени давят на них.
- Подтверждение: возврат к максимуму 2025 года станет первым реальным сигналом того, что долгосрочный аргумент наконец начинает отражаться в цене.
На данный момент доказательства склоняются в одну сторону. Цену в этом квартале определяют позиционирование и ликвидность, а не история о долге. Долгосрочный аргумент всё ещё может быть верным. Просто он работает по более медленным часам. Навык состоит в том, чтобы удерживать обе идеи одновременно, не перескакивая между ними. Торговля связана с риском, и сильный долгосрочный взгляд не защищает от резкого краткосрочного падения.
Часто задаваемые вопросы
Долгосрочный аргумент основан на фиксированном предложении Bitcoin на фоне постоянно растущего госдолга. На практике же он торговался скорее как рисковый актив, рос и падал вместе с ликвидностью рынка, а не стабильно рос при ослаблении валют. Он может хеджировать обесценивание на протяжении многих лет, но не защищать вас в конкретном месяце.
Обесценивание — это потеря покупательной способности валюты со временем, что часто связывают с масштабными государственными заимствованиями и эмиссией денег. Идея в том, что по мере роста количества валюты, преследующей тот же объём товаров, каждая единица покупает меньше, что подталкивает некоторых трейдеров к дефицитным активам, таким как золото или Bitcoin.
Спотовые ETF на Bitcoin направляют крупные институциональные деньги на рынок и выводят их обратно. Устойчивые притоки создают дополнительное давление на покупку, а оттоки сигнализируют о продажах. Поскольку эти фонды сейчас держат значительную долю предложения, их ежедневные потоки являются одним из наиболее явных краткосрочных индикаторов институционального интереса.
Долг меняется медленно и структурно; цена же формируется быстро движущимися потоками, кредитным плечом и настроениями. Растущая долговая нагрузка может поддерживать долгосрочный аргумент в пользу владения Bitcoin, даже если краткосрочное позиционирование и продажи на фоне избегания риска одновременно тянут цену вниз.