
Два нефтяных узких места под ударом одновременно и почему скачок может затухнуть
Нефть реагирует не на уже потерянные баррели. Она закладывает в цену страх перед баррелями, которые могут быть потеряны. На фоне атак хуситов на объекты Saudi Aramco и
Редакция Deriv · 29 июля 2026 г. · 4 мин чтения

Нефть реагирует не на уже потерянные баррели. Она закладывает в цену страх перед баррелями, которые могут быть потеряны. Атаки хуситов на объекты Saudi Aramco и заявленная блокада Баб-эль-Мандабского пролива накладываются на низкий транзит через Ормузский пролив, из-за чего нефть несёт в себе риск-премию, а не дефицит поставок. Вот в чём суть истории.
Почему нефть реагирует на страх, а не на потерянные баррели
Страх перед узким местом (чокпойнтом) сначала работает на воображение. Трейдеры видят угрозу маршруту и закладывают в цену худший сценарий ещё до того, как пропадёт хоть один баррель. Это и есть риск-премия: плата за сбой, который пока не произошёл.
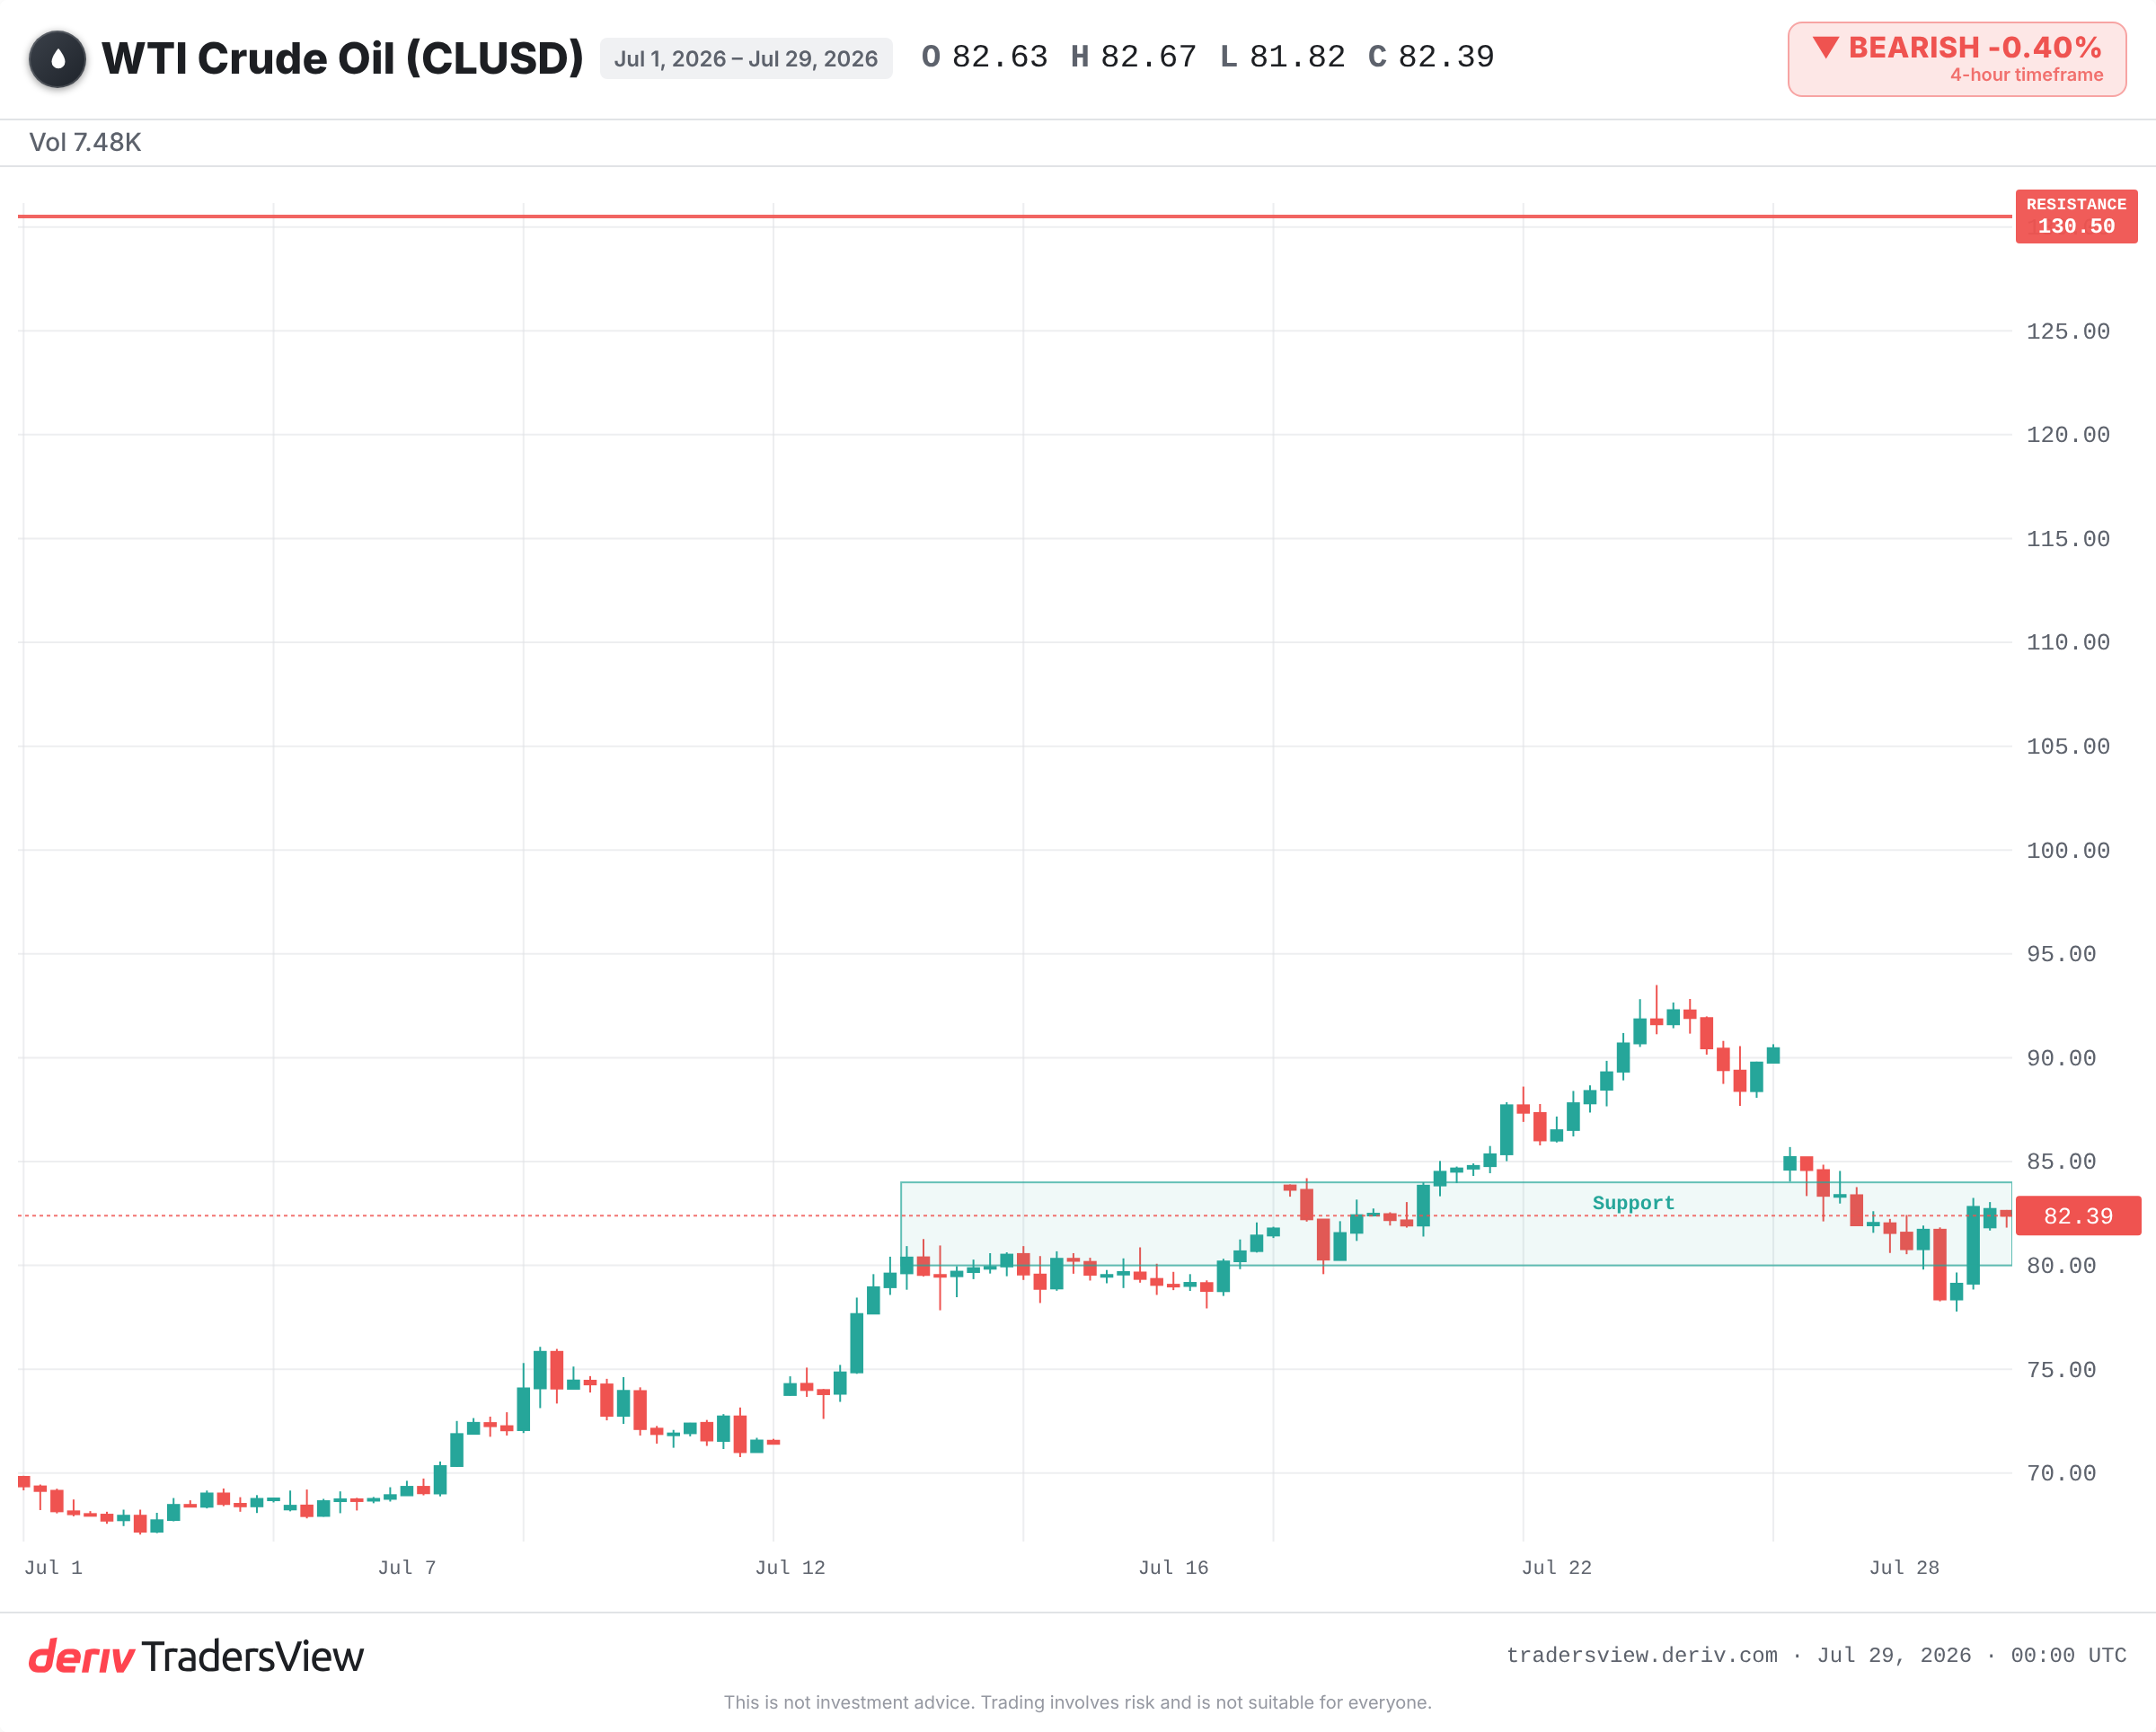
Размер и устойчивость движения цены зависят от двух факторов: сколько альтернативных маршрутов остаётся и насколько реальна угроза. По данным текущих торгов, WLDOIL торгуется чуть выше 80 долларов — значительно ниже кризисного максимума 2022 года. Рынок нервничает, но не паникует. Он закладывает в цену вероятность, а не реальную потерю.
Не все узкие места одинаковы
Заголовки новостей смешивают эти понятия. Баб-эль-Мандабский и Ормузский проливы оба являются узкими местами, но выполняют совершенно разные функции.
Суда могут избегать Баб-эль-Мандабского пролива. Обходной путь вокруг мыса Доброй Надежды увеличивает время рейса более чем вдвое и повышает расходы на фрахт и страхование. Болезненно, но нефть всё же доходит до рынка. Военные страховые премии для рейсов по южной части Красного моря резко выросли — это реальный сигнал напряжённости. Однако повышение стоимости маршрута — это не то же самое, что устранение поставок.
Ормузский пролив — тот самый, у которого нет полноценной альтернативы. Через него проходит примерно пятая часть мировой нефти, и нет обходного пути, способного заменить этот объём. Настоящее закрытие Ормузского пролива — это шок поставок. Блокада Баб-эль-Мандаба, пока что, — это шок издержек.
Что история говорит о затухании нефтяных скачков
Эта модель повторяется. В 2019 году удары дронов и ракет по объекту Abqaiq в Саудовской Аравии вывели из строя около половины саудовской добычи за одну ночь — почти 5% мировых поставок. Нефть зафиксировала крупнейший однодневный скачок за десятилетия. В течение нескольких недель она отдала большую часть прироста, поскольку Саудовская Аравия восстановила добычу быстрее, чем ожидалось.
Атаки в Красном море с конца 2023 года рассказывают ту же историю, но с другой стороны. Перевозчики меняли маршруты, расходы на фрахт и страхование оставались высокими месяцами, но цена на нефть почти не изменилась. Баррели продолжали поступать на рынок по более длинным маршрутам.
А в 2022 году опасения по поводу потери российской нефти подтолкнули Brent к циклическому максимуму, после чего цены снижались в течение года, поскольку российская нефть нашла новых покупателей. Скачки цен на фоне страха по поводу поставок затухают, когда поставки оказываются устойчивыми.
Когда стоит отнестись к скачку серьёзно
Сценарий затухания — не гарантия. Он работает только до тех пор, пока угроза остаётся угрозой. Факты склоняются к тому, что это риск-премия, которая постепенно сходит на нет, но риск крайнего сценария реален.
Движение заслуживает серьёзного отношения, а не ожидания затухания, если любой из следующих факторов перейдёт из разряда шума в разряд факта:
- Подтверждённый удар по производственным мощностям Saudi Aramco, а не просто атаки на второстепенные объекты.
- Блокада Баб-эль-Мандаба фактически останавливает транзит, а не только повышает страховые расходы.
- Любая реальная угроза транзиту через Ормузский пролив — единственный маршрут без альтернативы.
Также следите за военными страховыми премиями танкеров и свободными мощностями ОПЕК+. Рост премий сигнализирует о напряжённости, даже когда суда продолжают ходить по маршруту. Сигнал от ОПЕК+ о выпуске дополнительных баррелей подскажет, что риск-премия начинает сходить на нет.
Выводы
Два узких места в новостях выглядят как двойная опасность. На деле же это две разные проблемы: более дорогой маршрут и угрожаемый, но всё ещё открытый маршрут. Оценивайте риск-премию как то, что она есть, и понимайте, какое узкое место может превратить испуг в реальный шок. Нефтяные рынки волатильны, и единственный подтверждённый сбой способен быстро изменить всю картину.
Часто задаваемые вопросы
Примерно пятая часть мировой нефти проходит транзитом через Ормузский пролив, и нет маршрута, способного полностью заменить этот объём. Именно поэтому настоящее закрытие Ормузского пролива было бы гораздо более значительным событием, чем блокада Баб-эль-Мандаба.
Это дополнительная цена, которую платят трейдеры за вероятность будущего сбоя поставок, ещё до того как хоть один баррель реально потерян. Когда поставки продолжают идти, эта премия часто сходит на нет, и цены снижаются.
Это повышает расходы на фрахт и страхование и более чем вдвое увеличивает время рейса, но нефть всё же доходит до рынка. Исторически это повышает стоимость перевозки больше, чем саму цену нефти.
Подтверждённая потеря производственных мощностей, физическое закрытие маршрута без альтернативы или реальная угроза Ормузскому проливу. Эти факторы устраняют баррели, а не просто повышают стоимость их перевозки.