
Самый дорогой рынок за 155 лет — это не сигнал к продаже
Рекордная оценка определяет доходность, которую вы получите в течение следующих нескольких лет, а не цену в следующем квартале. Поэтому S&P 500, находящийся на почти самой дорогой отметке
Редакция Deriv · 31 июля 2026 г. · 3 мин чтения

Рекордная оценка определяет доходность, которую вы получите в течение следующих нескольких лет, а не цену в следующем квартале. Поэтому S&P 500, находящийся сейчас на почти самой дорогой отметке за 155 лет, — это не повод продавать. Это повод ожидать более скромной прибыли в годы владения активом.
По коэффициенту Shiller CAPE — показателю цены, усредняющему прибыль за десятилетие, — индекс находится близко к самому дорогому значению с начала наблюдений. Единственный раз показатель был выше в декабре 1999 года, на пике пузыря доткомов.
Это похоже на сигнал к продаже. Но это не так. Оценка — это сигнал гравитации, а не сигнал для тайминга.
Почему дорогой рынок может продолжать расти
Переплата за те же будущие доходы снижает ожидаемую долгосрочную доходность. Это арифметика, а не мнение. Платите больше сегодня за фиксированный поток прибыли — и каждый будущий доллар покупает вам меньше.
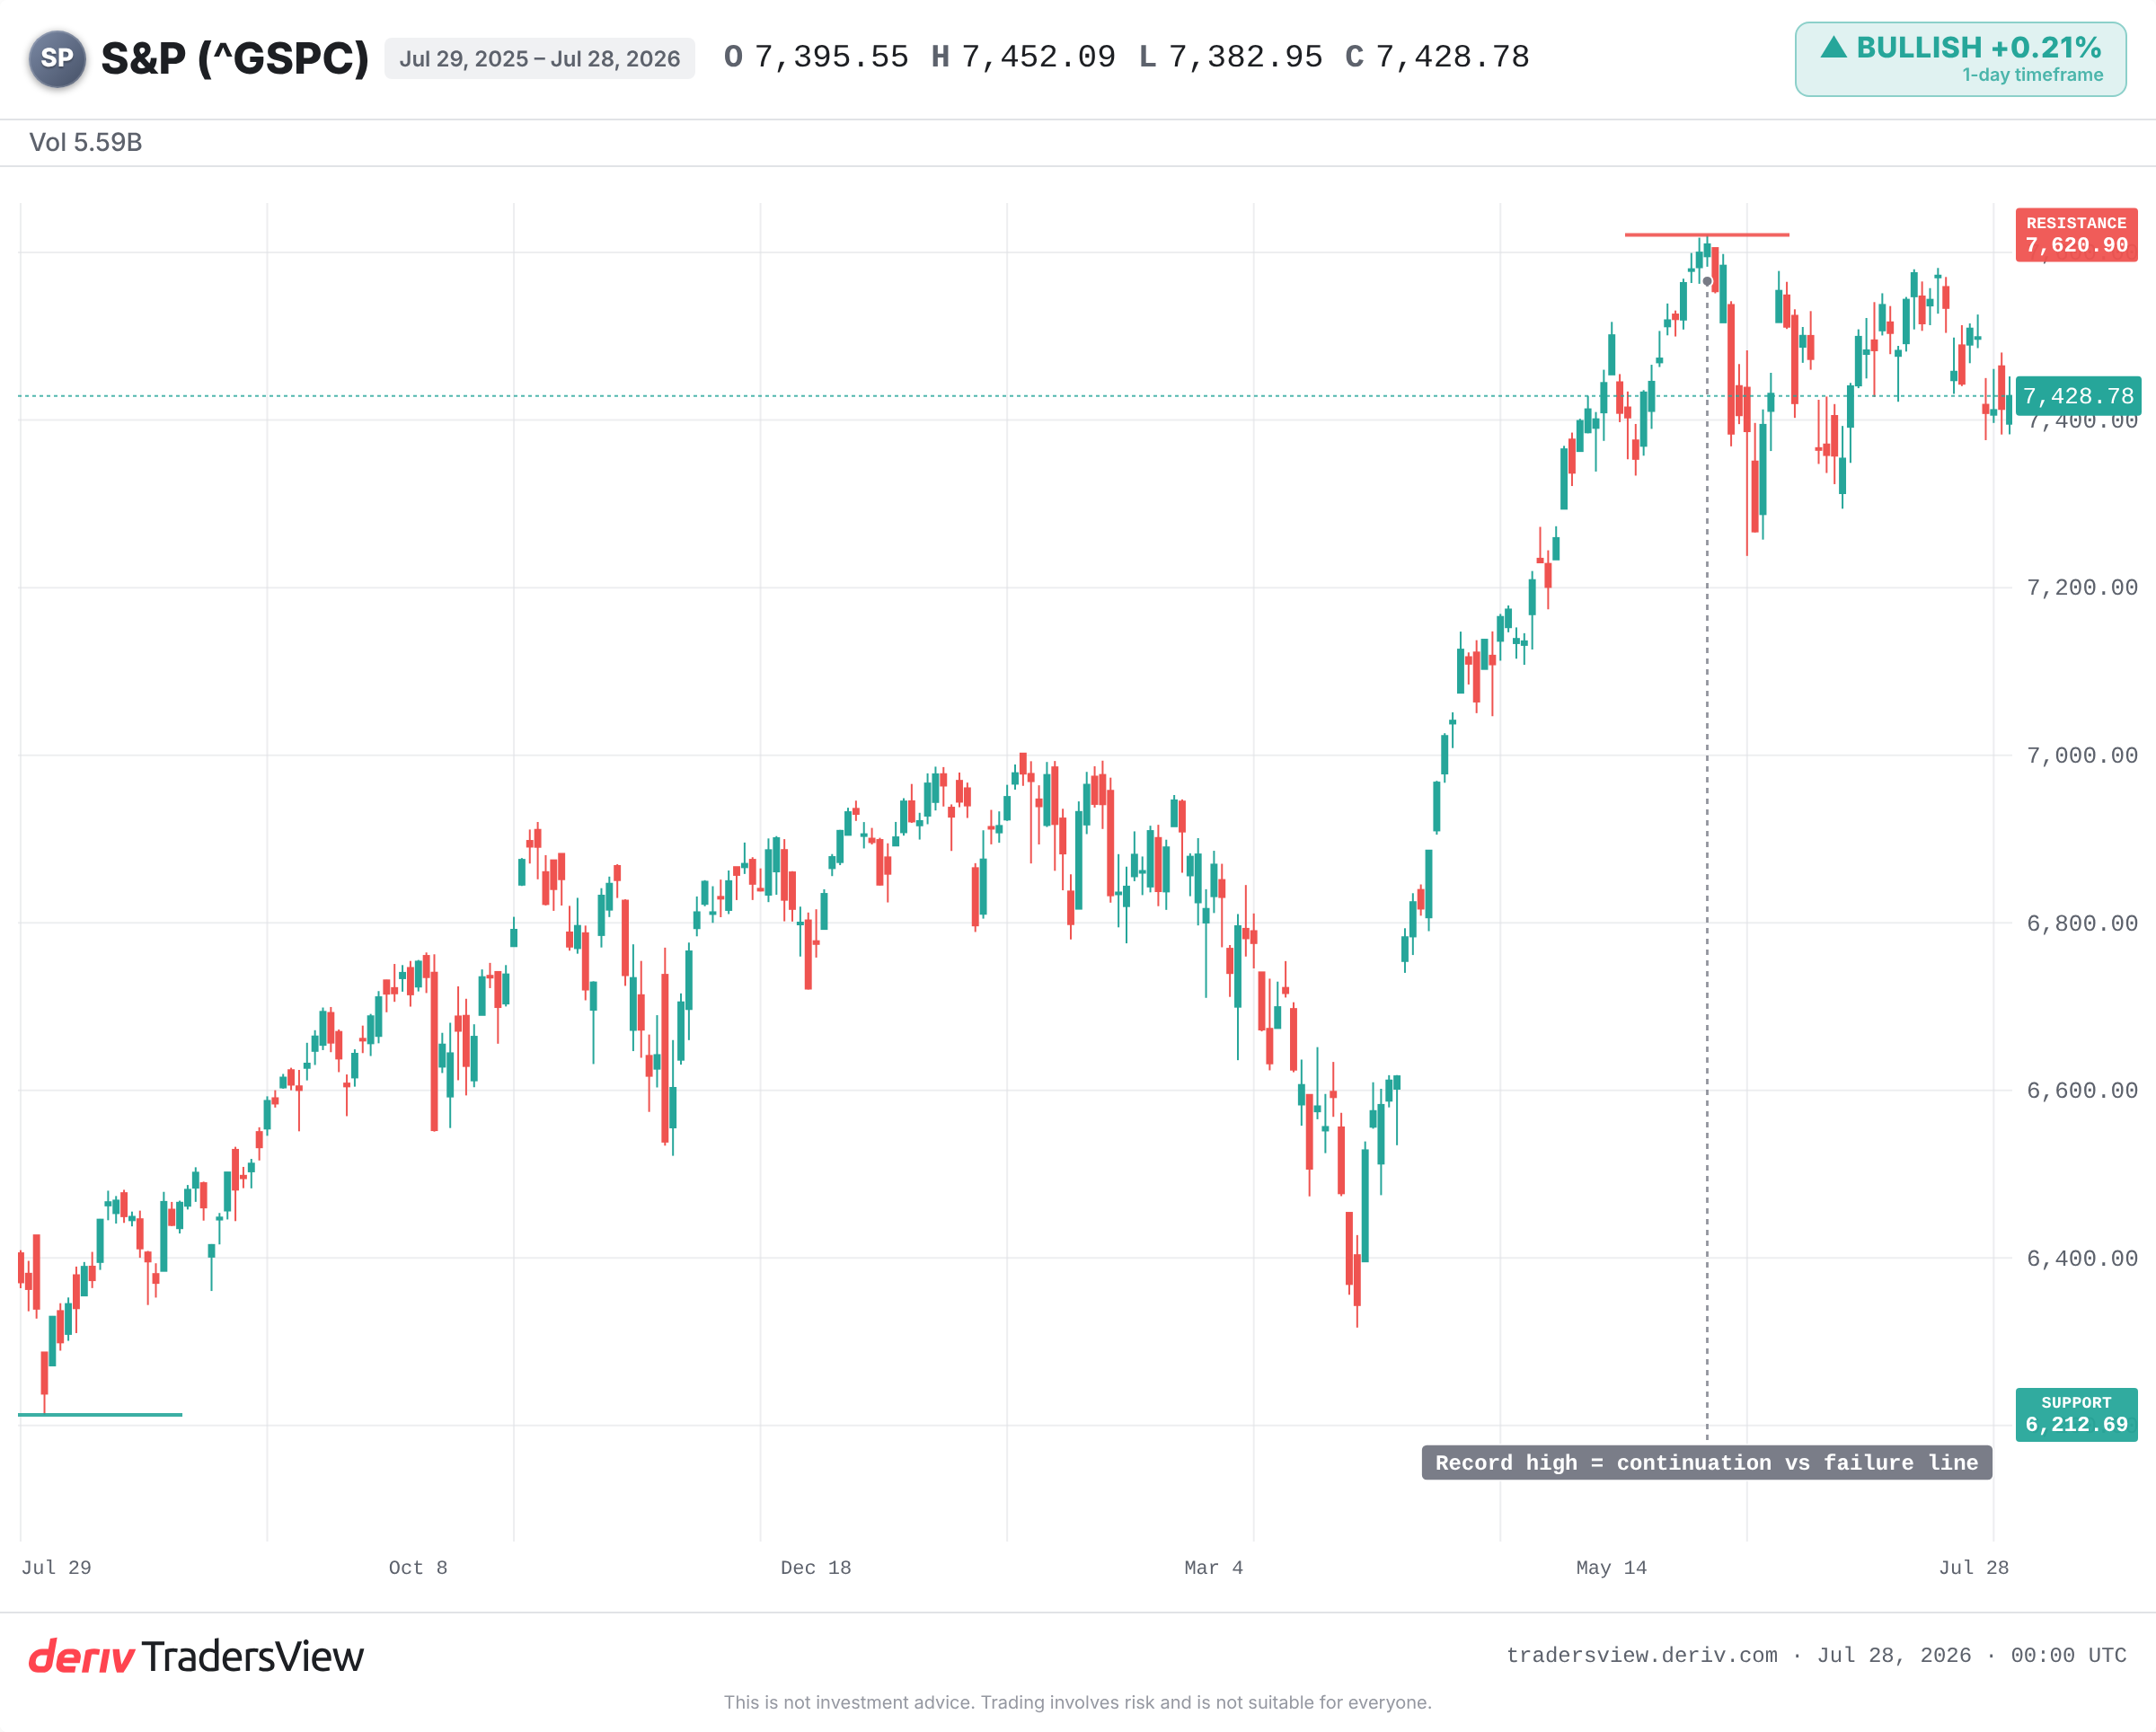
Но гравитации можно противостоять долгое время. Более сильная сила может удерживать рынок: быстрый рост прибыли, моментум или волна нового капитала. Сейчас этой более сильной силой является прибыль.
По имеющимся данным, моментум прогнозов по прибыли компаний из S&P 500 находится на максимуме как минимум с 2011 года. Компании не просто дорого оценены. Они зарабатывают быстрее, чем за последнее десятилетие. Именно поэтому цена продолжает расти, даже если оценка выглядит перегретой.
Что говорит история о покупках на пике диапазона
Статистика однозначна в отношении лет, а не месяцев. Когда CAPE достигал таких высоких значений, доходность на горизонте нескольких лет обычно была слабой.
- 1999 год: CAPE достиг пика около исторического максимума. S&P 500 показал вершину в 2000 году и упал примерно на 45% к 2002 году. Инвесторам, придерживающимся стратегии «купи и держи», потребовались годы, чтобы выйти в ноль.
- 1929 год: экстремальное для своей эпохи значение привело к обвалу более чем на 80%. Цена не восстанавливалась около 25 лет.
- 1966 год: высокая оценка без истории пузыря. Затем — долгий, плоский период в течение 1970-х, когда инфляция «съедала» прибыль.
- 2021 год: CAPE вновь поднялся выше 38 на волне роста после COVID. В 2022 году, на фоне роста ставок, последовал резкий спад примерно на 25%.
Закономерность не в том, что дорогие рынки обваливаются по графику. Она в том, что высокая цена входа снижает шансы на сильную доходность в течение следующих нескольких лет и усиливает ущерб, если история роста начинает давать сбои.
Почему оценка бесполезна для тайминга на ближайшие месяцы
На любом 12-месячном горизонте CAPE почти ничего не говорит. Этот показатель был слабым инструментом для тайминга на протяжении более десяти лет. Рынки держались около рекордных оценок, в то время как прибыль росла.
Есть и аргумент для терпеливых. Crestmont Research обнаружила, что каждый скользящий 20-летний период для S&P 500 завершался с положительным результатом. Растяните горизонт достаточно далеко — и цена входа становится менее важной.
Пессимисты окажутся правы только в том случае, если прибыль действительно снизится или ставки резко вырастут. Если рост производительности за счёт AI продолжит поднимать маржу, сегодняшний мультипликатор может быть «отработан» ростом прибыли, а не резко обрушиться.
На что обращать внимание дальше
Главная опора под текущей оценкой — это прогнозы по прибыли компаний. Следите за тем, сохранится ли этот моментум или начнёт угасать. Следите за историческим максимумом как за границей между продолжением роста и сползанием к минимумам года. И следите за доходностью облигаций, потому что более высокая ставка дисконтирования снижает сегодняшнюю стоимость будущей дорогой прибыли.
Дорого — не значит «пора падать». Рынок может продолжать расти. Но цена, которую вы платите, задаёт шансы, и сейчас эти шансы оплачиваются самым сильным фоном по прибыли за последние годы. Если этот фон даст трещину, гравитация напомнит о себе.
Часто задаваемые вопросы
Коэффициент Shiller CAPE (циклически скорректированное отношение цены к прибыли) сравнивает цену рынка со средней скорректированной на инфляцию прибылью за последние десять лет. Усреднение прибыли за десятилетие устраняет краткосрочные колебания подъёмов и спадов, давая более стабильную картину того, насколько дороги акции.
Нет. Исторически высокий CAPE предшествовал более слабой доходности на горизонте нескольких лет, но он не предсказывает, когда произойдёт падение. Рынки могут оставаться дорогими годами, в то время как прибыль продолжает расти, поэтому этот показатель работает как долгосрочный сигнал гравитации, а не как краткосрочный инструмент тайминга.
Да. Если прибыль растёт достаточно быстро, она может «догнать» цену и снизить оценку без значительного падения индекса. Это зависит от того, сохранится ли рост и маржа, поэтому прогнозы по прибыли — ключевой показатель для наблюдения.
Более высокие процентные ставки повышают ставку дисконтирования, применяемую к будущей прибыли, что снижает её сегодняшнюю стоимость. Дорогие акции с высоким темпом роста наиболее чувствительны к этому, поэтому резкий рост доходности облигаций сильнее всего бьёт по высоким оценкам.