
Второй самый дорогой рынок за 130 лет, и что это означало
S&P 500 находится около рекордного уровня, но его коэффициент Shiller CAPE — второй по величине за 130 лет. Что означала покупка по таким оценкам стоимости в прошлом.
Редакция Deriv · 15 июля 2026 г. · 4 мин чтения

Высокая цена говорит о том, сколько вы платите. Оценка стоимости показывает, что вы получаете. S&P 500 находится почти на своём рекордном уровне, но по коэффициенту Shiller CAPE он является вторым самым дорогим за более чем 130 лет — дороже было только на пике дот-ком пузыря в декабре 1999 года.
Этот факт тянет в двух направлениях одновременно. Индекс силён. Стартовая точка для будущей доходности слаба. Оба утверждения верны одновременно, и разрыв между ними — это и есть вся суть истории.
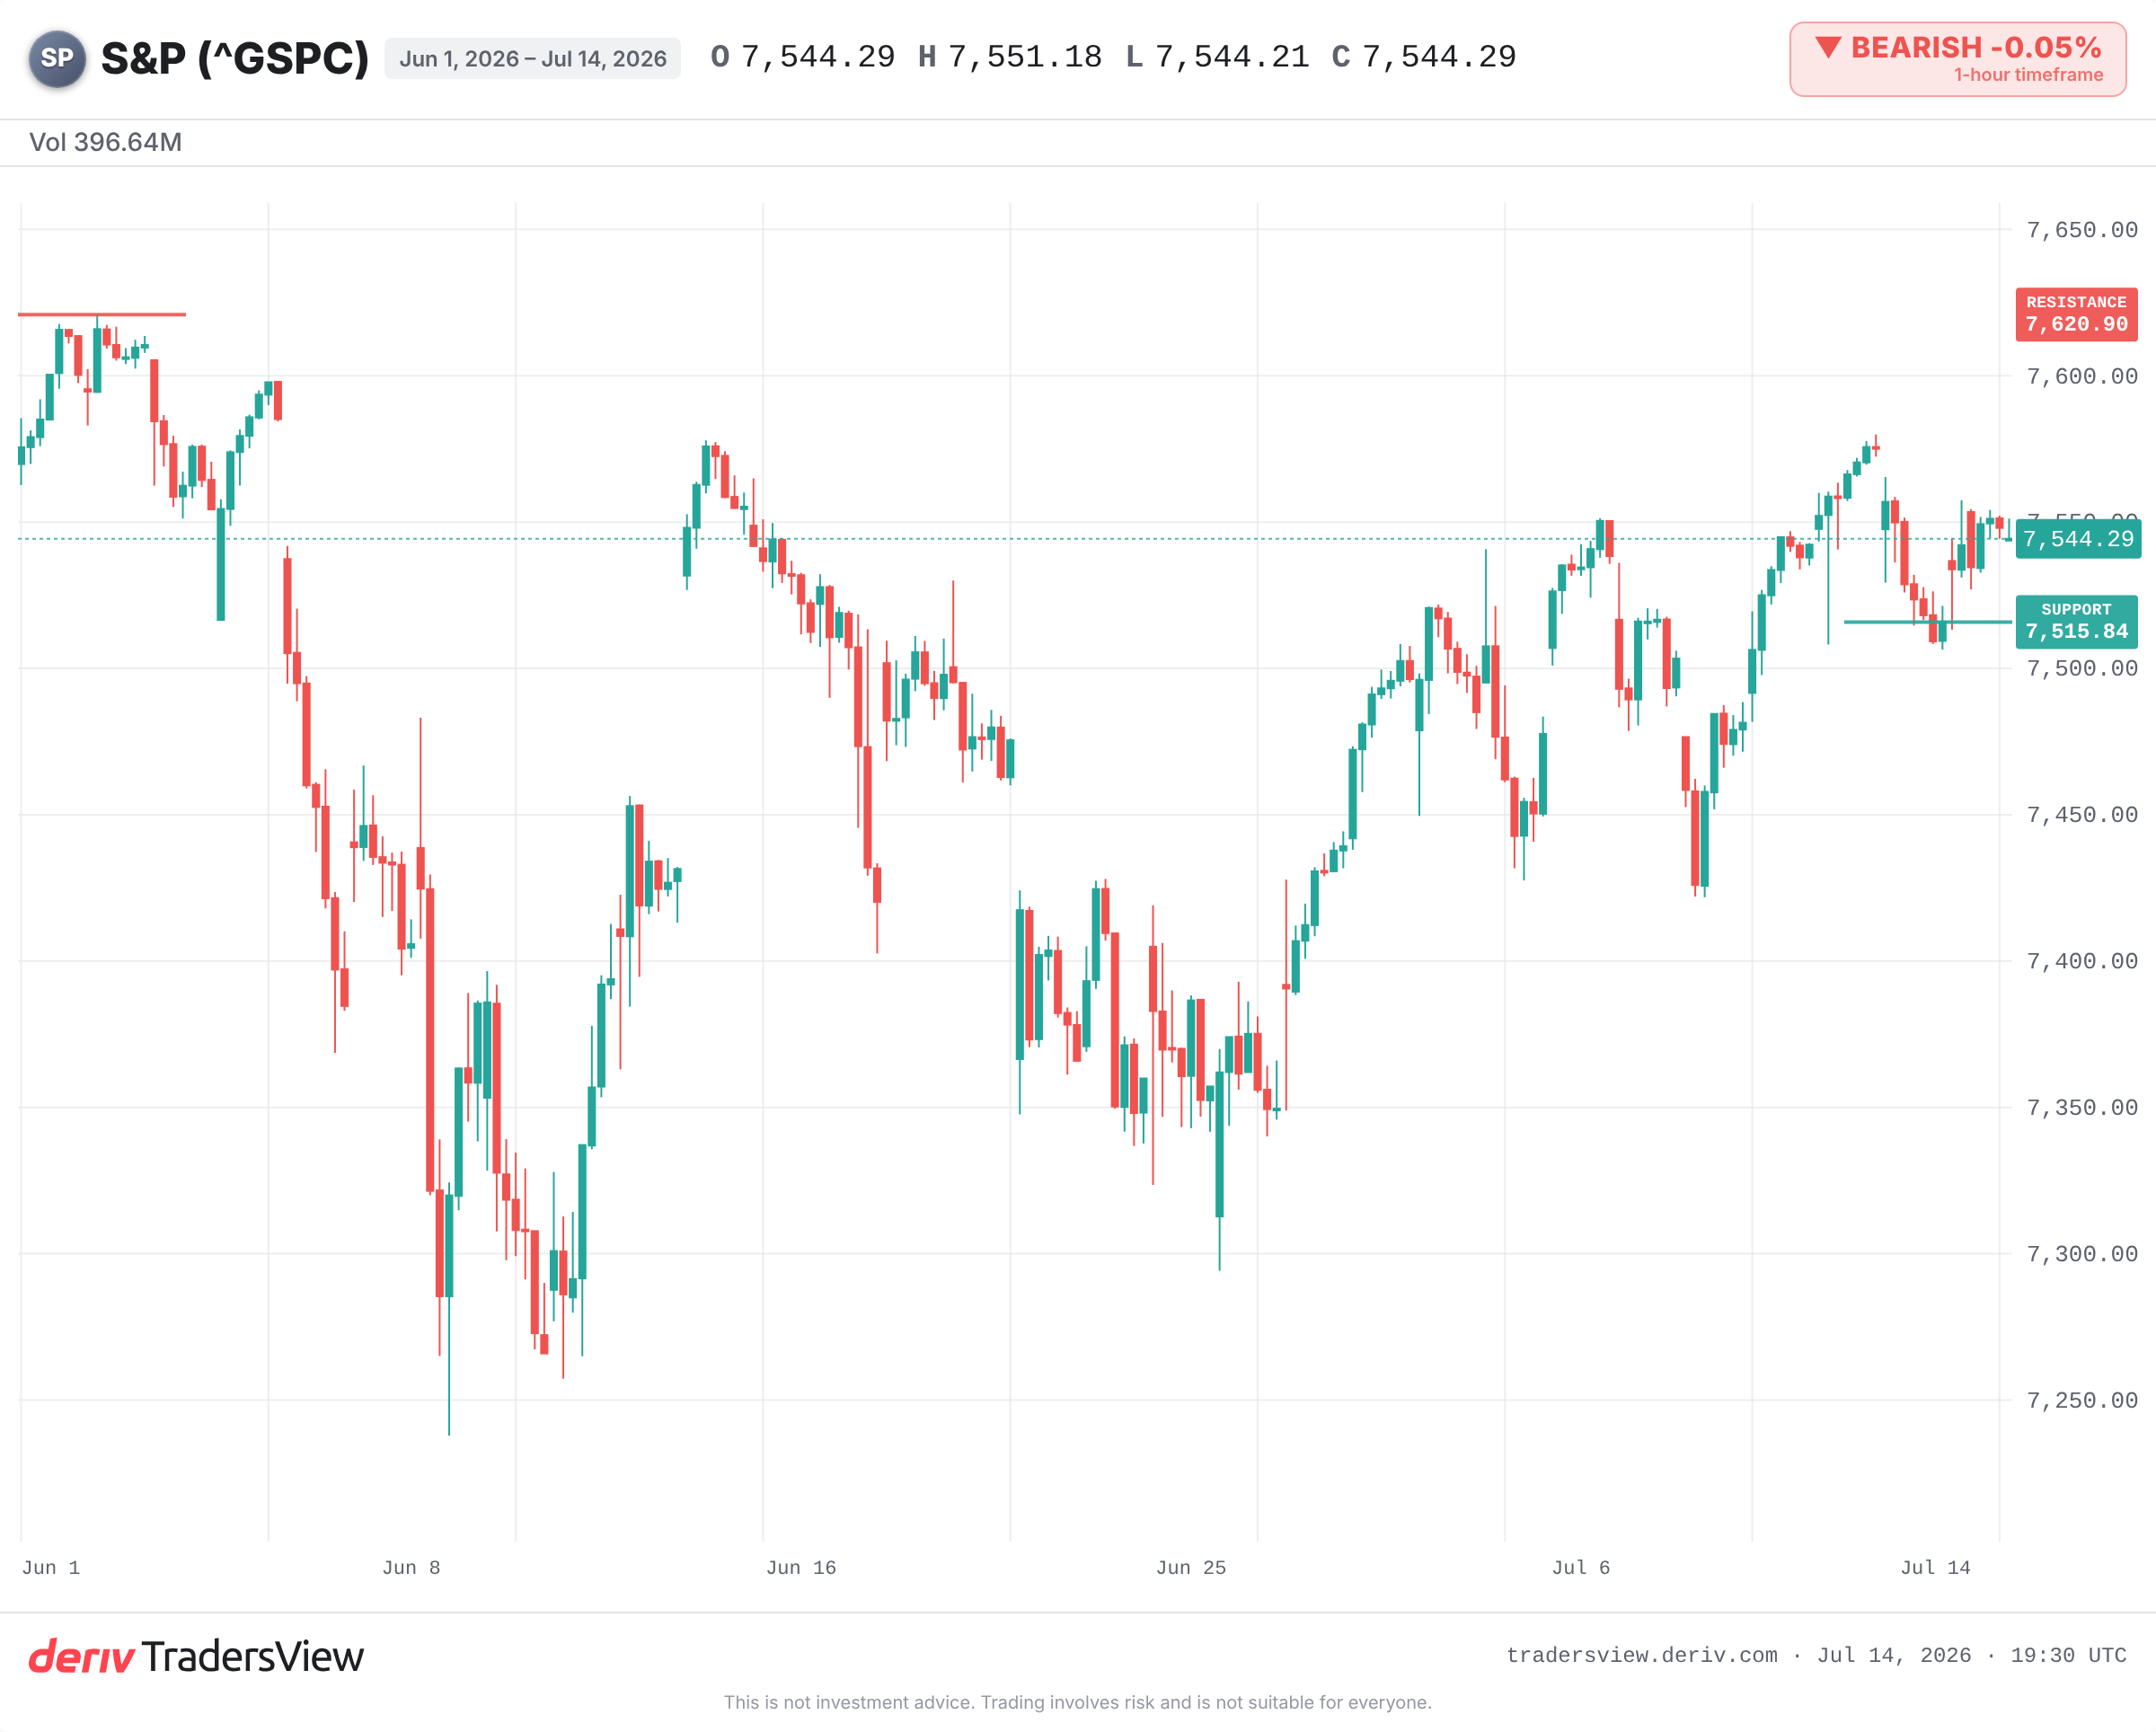
Цена близка к рекорду, оценка стоимости близка к экстремуму
По состоянию на 14/07/2026, S&P 500 торгуется в районе 7 500, совсем немного не дойдя до своего максимума 2026 года. Импульс выглядит сохранённым.
Коэффициент Shiller CAPE рассказывает другую историю. По данным освещения в этом месяце, он составляет около 41,4. За более чем 130 лет наблюдений лишь одно значение превысило это — 44,19 в декабре 1999 года. Именно эта редкость заслуживает внимания. Не просто «дорого», а дорого в масштабе, который наблюдался лишь однажды за столетие.
Рекордная цена и исторический экстремум оценки стоимости — это не одно и то же утверждение, и они редко совпадают по времени. Сейчас они совпали.
Что на самом деле измеряет CAPE
CAPE сравнивает текущую цену с десятилетием прибыли, скорректированной на инфляцию. Он выравнивает хорошие и плохие годы, показывая, сколько вы платите за стабильный поток прибыли.
Представьте это как проверку соотношения арендной платы к доходу для всего рынка. Высокое значение не означает, что цены упадут завтра. Оно означает, что вы платите больше за каждый доллар прибыли, то есть значительная часть хороших новостей уже заложена в цену.
Что означала покупка на этом уровне в прошлый раз
Сравнение с 1999 годом наиболее показательно. После того как CAPE достиг пика, S&P 500 достиг максимума в 2000 году, а затем упал примерно на 49% до минимума в октябре 2002 года. Технологически ориентированный Nasdaq потерял около 78%. S&P 500 потребовались годы, чтобы вернуться к прежнему максимуму.
Другие экстремумы перекликаются с этим. CAPE около 32 в сентябре 1929 года предшествовал краху Великой депрессии. Значения выше 33 в начале 2018 года и около 38 в конце 2021 года предшествовали скачку волатильности и медвежьему рынку 2022 года с падением примерно на 25%.
Закономерность не в том, что высокий CAPE предсказывает пик. Она в том, что старт с высокого CAPE означал более слабую долгосрочную доходность и более глубокое падение, когда настроение рынка наконец меняется.
Почему «дорого» не означает «продавать»
Честная другая сторона такова. CAPE сигнализировал «дорого» большую часть последнего десятилетия, в то время как рынок продолжал расти. Как инструмент для определения момента входа или выхода он оказался бесполезен.
«Бычьи» трейдеры утверждают, что сегодняшний индекс отличается по своей природе. Он опирается на капиталоёмкие в меньшей степени, высокомаржинальные технологические компании и лидеров в сфере AI, а не на промышленные компании, для измерения которых изначально создавался CAPE. Обратный выкуп акций и учёт нематериальных активов также повышают коэффициент по сравнению с историческими значениями. В этой логике быстрый рост прибыли может позволить рынку «дорасти» до своей оценки без коррекции цены.
Этот аргумент реален. Но это также ставка на то, что прибыль продолжит расти достаточно быстро, начиная с очень высокого стартового мультипликатора, с небольшим запасом на ошибку.
На что следить дальше
Ближайшая перспектива сводится к нескольким чётким маркерам.
- Чистый пробой нового максимума против отката, при котором индекс застревает в районе 7 500.
- Минимум коррекции от 13 июля на уровне около 7 515,84 как уровень поддержки; решительный пробой ниже намекает на смену настроений.
- Продолжат ли лидеры среди мегакапов в сфере AI и чипов превышать прогнозы по прибыли или начнут их не оправдывать.
- Доходность 10-летних облигаций, которая напрямую оказывает давление на акции с высокими мультипликаторами при росте.
Факты говорят об одном. Оценка стоимости на этом уровне — не сигнал к продаже, но запас прочности меньше. Когда стартовая цена высока, рынку нужно, чтобы всё пошло правильно, а если что-то пойдёт не так, пространства для ошибки остаётся меньше.
Часто задаваемые вопросы
Его популяризировал экономист Robert Shiller, из-за чего его часто называют Shiller CAPE. Он усредняет десятилетие прибыли, скорректированной на инфляцию, чтобы выровнять краткосрочные колебания прибыли и дать более стабильную оценку стоимости.
Сам по себе нет. CAPE оставался повышенным годами, в то время как рынки росли, так что это слабый инструмент для определения момента входа или выхода. Он говорит о долгосрочной ожидаемой доходности и риске снижения, но не о том, что произойдёт на следующей неделе или в следующем месяце.
Он измеряется одинаково, но критики утверждают, что он может переоценивать дороговизну для капиталоёмких в меньшей степени, высокомаржинальных технологических компаний. Изменения в учёте, такие как обратный выкуп акций и нематериальные активы, также могут повышать показатель по сравнению со старыми рынками эпохи промышленности.
К распространённым относятся форвардный коэффициент цена/прибыль, цена/продажи, а также сравнение доходности прибыли с доходностью 10-летних облигаций Treasury. Ни один отдельный показатель не является решающим; трейдеры обычно рассматривают несколько показателей вместе.