
Microsoft выиграла и проиграла одну и ту же ставку на AI в течение одного квартала
Microsoft зафиксировала прибыль от AI в $3,2 млрд и списание по AI в том же квартале. Почему вопрос «это акция AI?» неверен, и что спрашивать вместо этого.
Редакция Deriv · 30 июля 2026 г. · 4 мин чтения

Microsoft зафиксировала прибыль в $3,2 млрд от одной инвестиции в AI и списание по другой — за те же три месяца. Этот контраст и есть главный урок: вопрос «есть ли у компании экспозиция на AI?» почти ничего вам не скажет.
В четвёртом квартале своего финансового года Microsoft переоценила долю в Anthropic вверх на $3,2 млрд и списала долю в OpenAI вниз примерно на $600 млн. Одна тема, одна компания, один квартал — противоположные результаты. Правильный вопрос никогда не звучал как «это акция AI?». Он звучит так: «какие из её ставок на AI работают, а какие теряют деньги?»
Почему одна ставка на AI может выиграть, а другая — проиграть
Тема — это не одна сделка. «AI» внутри одной компании может распадаться на несколько отдельных позиций, и они не двигаются синхронно.
Microsoft держит доли в Anthropic и OpenAI — двух ведущих разработчиках моделей. В этом квартале бухгалтерская оценка переоценила одну долю вверх, а другую — вниз. Прибыль по Anthropic почти сравнялась с прибылью по OpenAI за весь год. Владение «AI» через Microsoft означало одновременное владение и победителем, и проигравшим, а общая экспозиция скрывала и то, и другое.
Рекордная выручка и рекордные расходы, акции ниже пика
Остальная часть отчёта была сильной. Microsoft завершила рекордный финансовый год: выручка от облачных сервисов впервые превысила $100 млрд в годовом выражении, а облачный сегмент растёт быстро.
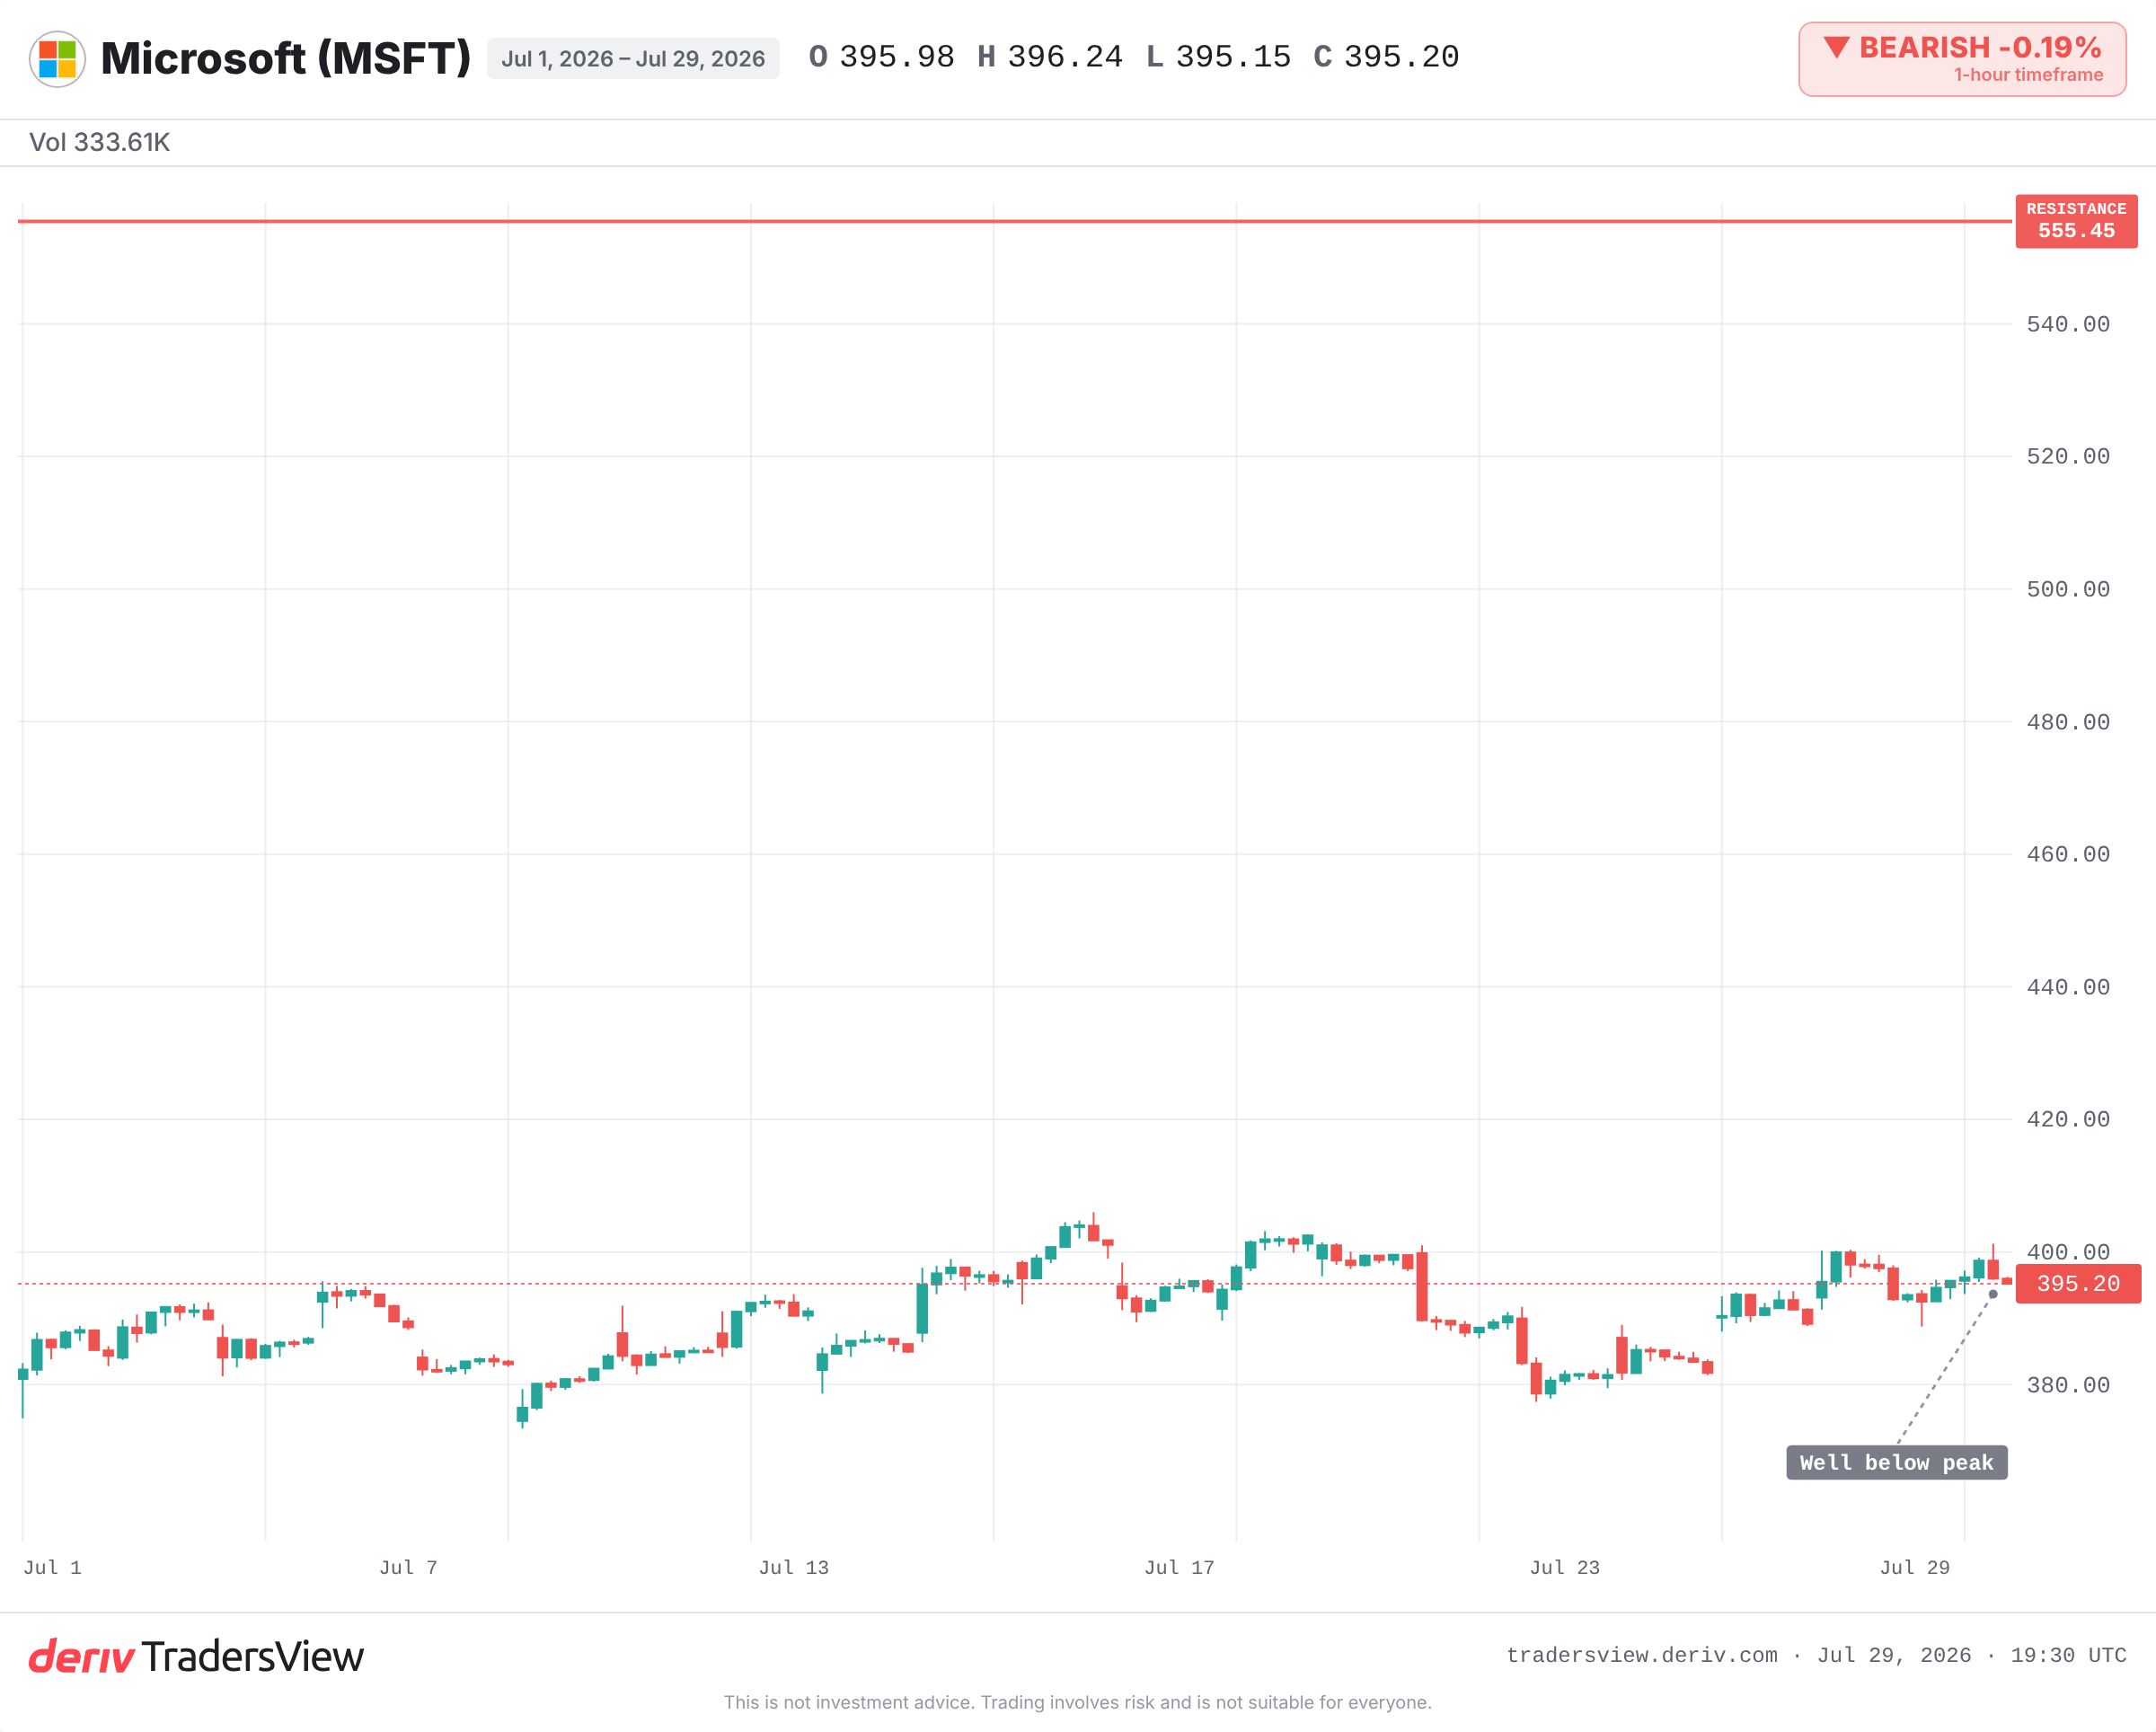
Тем не менее акции всё ещё торгуются значительно ниже предыдущего исторического максимума. Причина кроется рядом с хорошими новостями: капитальные расходы выросли примерно на 70% в годовом исчислении, и на следующий год запланировано ещё больше. Рынок оценивает, превратятся ли эти расходы в устойчивую выручку или в дорогостоящую гонку вооружений. Сильный заголовочный рост не отвечает на этот вопрос.
Схема не новая, новой является только тема
Разнонаправленные ставки внутри одной компании — не новое явление.
- В 2000-х годах Google и Yahoo оба были представителями «поиска». Один путь реализации приносил сложный рост, другой угасал. Владение темой в целом всё равно приносило убытки, если вы держали не ту лошадь.
- В 2010-х годах Amazon объединяла под одной крышей низкомаржинальную розничную торговлю и высокомаржинальный облачный сегмент. Рынок постоянно оценивал неправильную половину. Акции двигал меньший, менее заметный сегмент.
- В 2022 и 2023 годах основной рекламный бизнес Meta и убыточное подразделение метавселенной тянули акции в противоположных направлениях в рамках одних и тех же отчётов.
Каждый раз награда достигалась тем, кто смотрел внутрь компании, а не на ярлык.
Разделение — это недостаток или сила?
Есть реальные аргументы в пользу роста. Распределение между лидерами AI — это именно та хеджевая стратегия, которую хочет владелец платформы. Ошибка по одной доле при правильной оценке другой — это работающая диверсификация, а не провал. Переоценка вверх и списание — это также неденежные бухгалтерские колебания, поэтому оценки за один квартал мало говорят о реальном положении дел в бизнесе.
Такая трактовка верна, если облачный сегмент продолжит сложный рост, а значительные расходы превратятся в устойчивую выручку. Она не работает, если расходы превысят то, что приносят продукты на базе AI, и если оценки этого квартала окажутся признаком реального ухудшения, а не просто шумом. Наблюдение за направлением за один квартал ничего не доказывает. Наблюдение за несколькими кварталами — доказывает.
На что обратить внимание далее
Факты говорят в пользу того, чтобы рассматривать Microsoft как набор ставок на AI, а не как единое целое. Поэтому следите за отдельными частями, а не за ярлыком:
- Будет ли облачный рост и выручка от AI соответствовать темпам роста расходов, или маржа будет сжиматься по мере того, как расходы опережают доходы.
- В какую сторону изменятся оценки Anthropic и OpenAI в следующем квартале. Разворот покажет, что эти колебания — просто шум.
- Разрыв между текущей ценой и предыдущим пиком как показатель того, насколько уже сдулся оптимизм в отношении AI.
Всё это не торговый сигнал. Это способ оценивать компанию. Тема может быть правильной, даже если конкретная ставка внутри неё неверна, а ярлык на входной двери не подскажет вам, что из этого верно.
Часто задаваемые вопросы
Это неденежные бухгалтерские оценки, отражающие изменения в расчётной стоимости каждой доли за квартал. Одна была переоценена выше, другая — ниже. Оценки за один квартал сами по себе мало говорят о том, как работают базовые бизнесы.
Экспозиция на тему сама по себе мало что говорит. Компания может держать несколько ставок на один и тот же тренд, и они могут двигаться в противоположных направлениях одновременно. Важно то, какие конкретные ставки приносят прибыль, а какие — теряют деньги.
Капекс — это капитальные расходы, деньги, которые компания тратит на долгосрочные активы, такие как центры обработки данных и чипы. Резкий рост важен, потому что трейдеры хотят видеть, что эти расходы превращаются в устойчивую выручку, а не в разовую гонку расходов, которая сжимает маржу.
Изучайте разбивку по сегментам в отчёте о прибылях, а не заголовочную цифру. Смотрите, какие подразделения растут, какие теряют деньги, и как внимание рынка переключается между ними на протяжении нескольких кварталов.