
Золото не приносит дохода — так что на самом деле определяет его цену?
Золото не приносит процентов, поэтому его цена следует за долларом и реальной доходностью. Именно поэтому актив-убежище может падать даже на фоне возвращения инфляционных опасений.
Редакция Deriv · 8 июля 2026 г. · 3 мин чтения

У золота нет собственной доходности, поэтому его цена — это табло для противостояния двух сил: доллара и реальных процентных ставок. Когда обе крепнут, золото, как правило, падает, каким бы убедительным ни звучал долгосрочный сценарий.
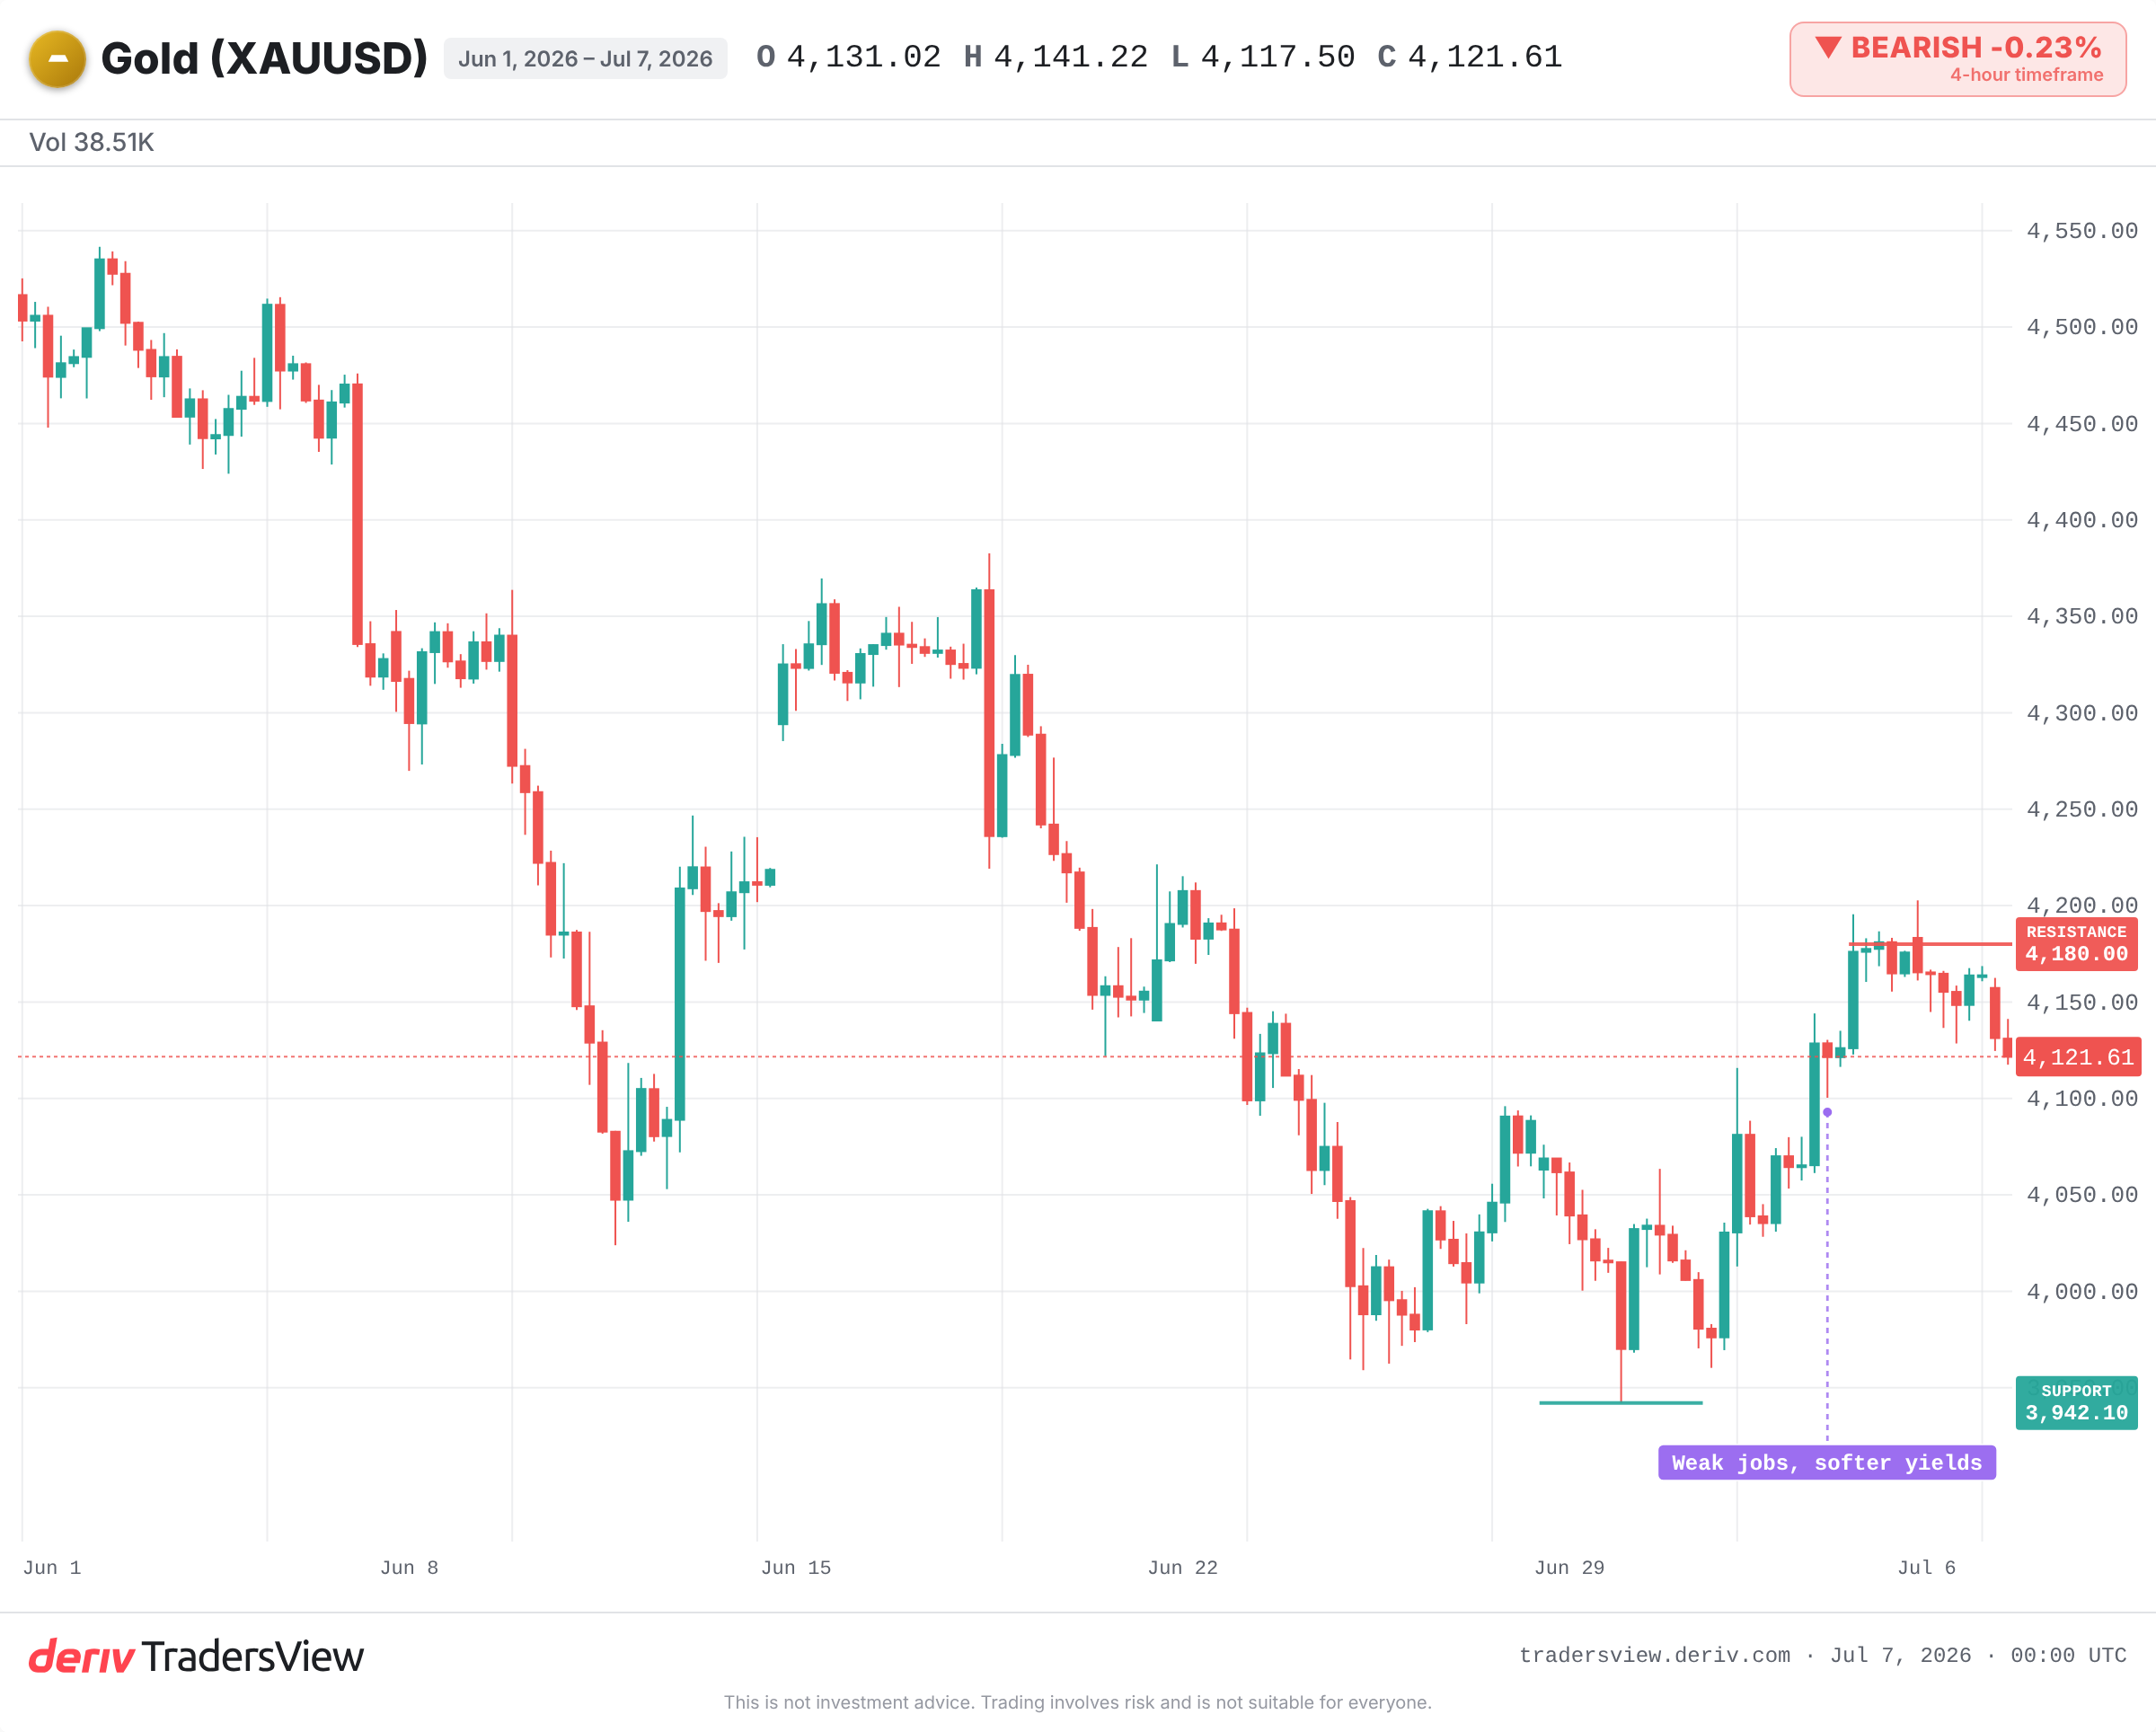
Это можно наблюдать в реальном времени прямо сейчас. Золото отступает второй сессию подряд, торгуясь у нижней границы $4,120, на фоне укрепления доходности облигаций Treasury и устойчивости доллара. Металл слабеет не потому, что бычий сценарий рухнул. Он слабеет, потому что держать его стало дороже.
Почему укрепление доллара и рост доходности тянут золото вниз
Золото не приносит процентов. Облигация US Treasury — приносит. Поэтому оба инструмента конкурируют за одни и те же консервативные капиталы.
Когда реальная доходность (доходность за вычетом инфляции) растёт, облигация начинает выглядеть привлекательнее металла, который просто лежит без движения. Стоимость хранения золота растёт. Капитал перетекает в другие инструменты. Укрепление доллара добавляет второй импульс, так как золото котируется в долларах, и более крепкий доллар делает его дороже для всех остальных.
Вот весь механизм целиком: золото конкурирует с доходностью и проигрывает, когда доходность берёт верх. Именно поэтому «актив-убежище» может падать в цене на фоне возвращения инфляционных опасений. Одной только тревоги по поводу инфляции недостаточно. Важна инфляция минус процентная ставка, которую вы могли бы получить вместо этого.
Путь туда и обратно: от $3,941 и назад
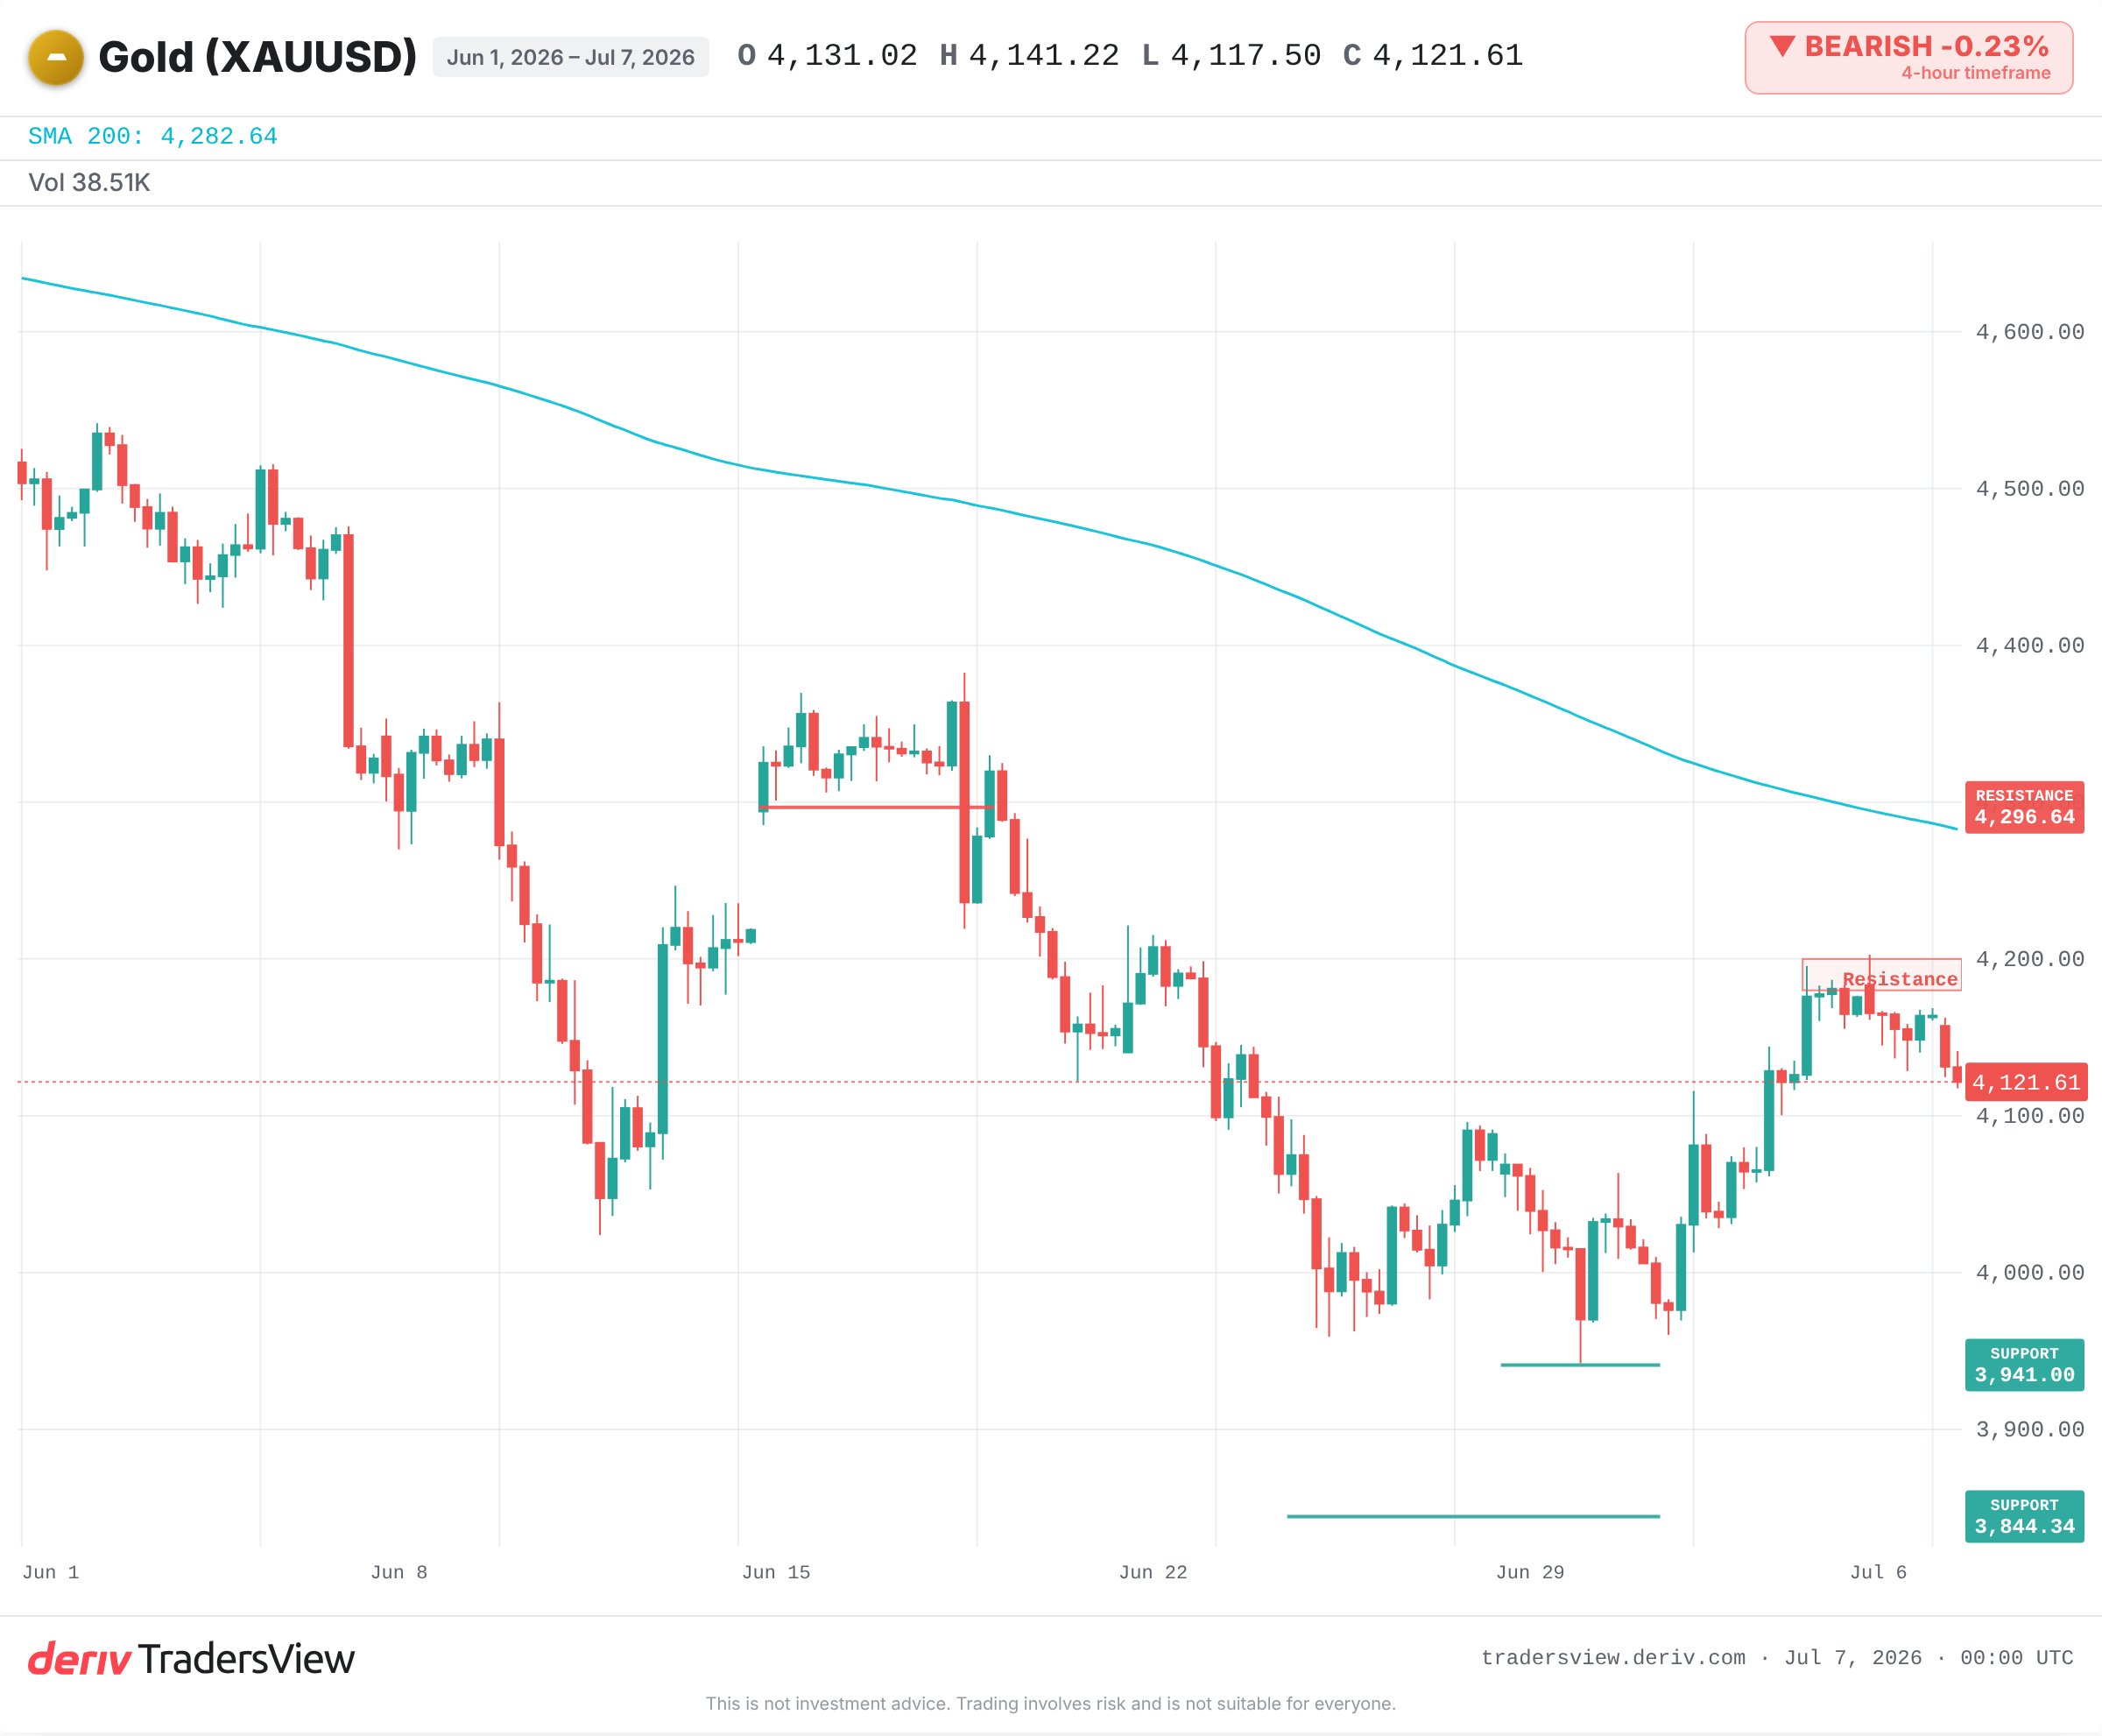
Посмотрим на недавнюю динамику. В конце июня золото опустилось до семимесячного минимума около $3,941 на фоне укрепления доллара. Затем вышли слабые данные по занятости в США за июнь, ожидания по повышению ставки в краткосрочной перспективе ослабли, и металл резко вырос, поднявшись выше $4,100.
Он наткнулся на сопротивление на уровне 50%-ной коррекции около $4,180 и застопорился. Доходность и доллар снова стабилизировались. Золото откатилось обратно к уровню $4,120.
Один и тот же актив, одна и та же неделя, два противоположных направления. Движущей силой никогда не был собственный сценарий золота. Всё зависело от того, росли или снижались доходность и доллар.
Подтверждает ли история связь с доходностью?
Да, и неоднократно. Во время «taper tantrum» 2013 года реальная доходность резко выросла, так как рынки готовились к тому, что Федеральная резервная система замедлит выкуп облигаций. Золото резко упало в течение года, несмотря на реальные опасения по поводу инфляции.
Цикл повышения ставок 2022 года показал обе стороны механизма. Доллар достиг максимумов за два десятилетия, а реальная доходность резко вышла в положительную зону. Золото скатилось с отметки выше $2,000 к уровню $1,620, даже при инфляции на 40-летнем максимуме. Затем, когда доллар и доходность достигли пика, золото восстановилось. Механизм работает в обратную сторону столь же чётко.
Опора под падением
Есть и честная оборотная сторона. Структурный спрос может на время перекрыть сценарий, завязанный на доходность.
Устойчивые покупки со стороны центральных банков и потоки в активы-убежища создали опору под золотом даже тогда, когда макроэкономический фон выглядел неблагоприятным. Именно поэтому текущий откат удержался значительно выше июньского минимума, а не обвалился сквозь него.
Медвежий сценарий верен лишь до тех пор, пока доллар и реальная доходность продолжают укрепляться. Если протокол FOMC на этой неделе окажется «голубиным», или рост экономики замедлится, а доходность развернётся вниз, тот же механизм сработает в обратную сторону. Золото может вновь устремиться к зоне сопротивления $4,180–$4,296.
На что обратить внимание далее
- Протокол FOMC на сигналы о сроках снижения ставки, которые двигают реальную доходность.
- Направление реальной (с поправкой на инфляцию) доходности облигаций Treasury и доллара.
- Удержится ли цена ниже сопротивления $4,180–$4,200 или пробьёт 50-дневную среднюю.
- Поддержка около прежнего минимума $3,941 и $3,844; чистый пробой сигнализирует о более глубоком снижении.
Трейдинг связан с риском, и это аналитика, а не рекомендация. Но подход остаётся надёжным: когда золото движется, сначала проверяйте доллар и реальную доходность. Чаще всего именно они определяют сценарий ещё до того, как это сделает само золото.
Часто задаваемые вопросы
Реальные процентные ставки — это доходность за вычетом инфляции, то есть они показывают истинную доходность от владения облигацией. Когда они растут, актив, приносящий проценты, оказывается выгоднее металла, который не приносит ничего, поэтому золото, как правило, слабеет.
Одна инфляция сама по себе не поднимает цену золота. Важна инфляция за вычетом процентной ставки, которую вы могли бы получить вместо этого. Если центральные банки повышают ставки быстрее инфляции, реальная доходность растёт, и золото может падать несмотря на высокую инфляцию, как это произошло в 2022 году.
Да. Стабильные покупки центральных банков создают постоянный спрос, который может служить опорой для золота даже тогда, когда доллар и доходность укрепляются. Сами по себе они редко разворачивают тренд, но могут смягчать падения.
Золото котируется в долларах, поэтому укрепление доллара делает его дороже для покупателей, использующих другие валюты, что обычно снижает спрос и оказывает давление на цену. Ослабление доллара действует в обратную сторону.