
AI-ставка Amazon резко растёт. Так почему же акция застыла?
Amazon торгуется ниже исторического максимума, пока её доля в Anthropic быстро растёт. Почему оценки отражают будущее и почему рынок всё же наказывает за расходы.
Редакция Deriv · 20 июля 2026 г. · 4 мин чтения

Amazon застряла ниже исторического максимума, пока одна ставка внутри компании резко растёт, потому что цена акции отражает подтверждённые будущие денежные потоки, а не прибыль, которая пока существует лишь на бумаге.
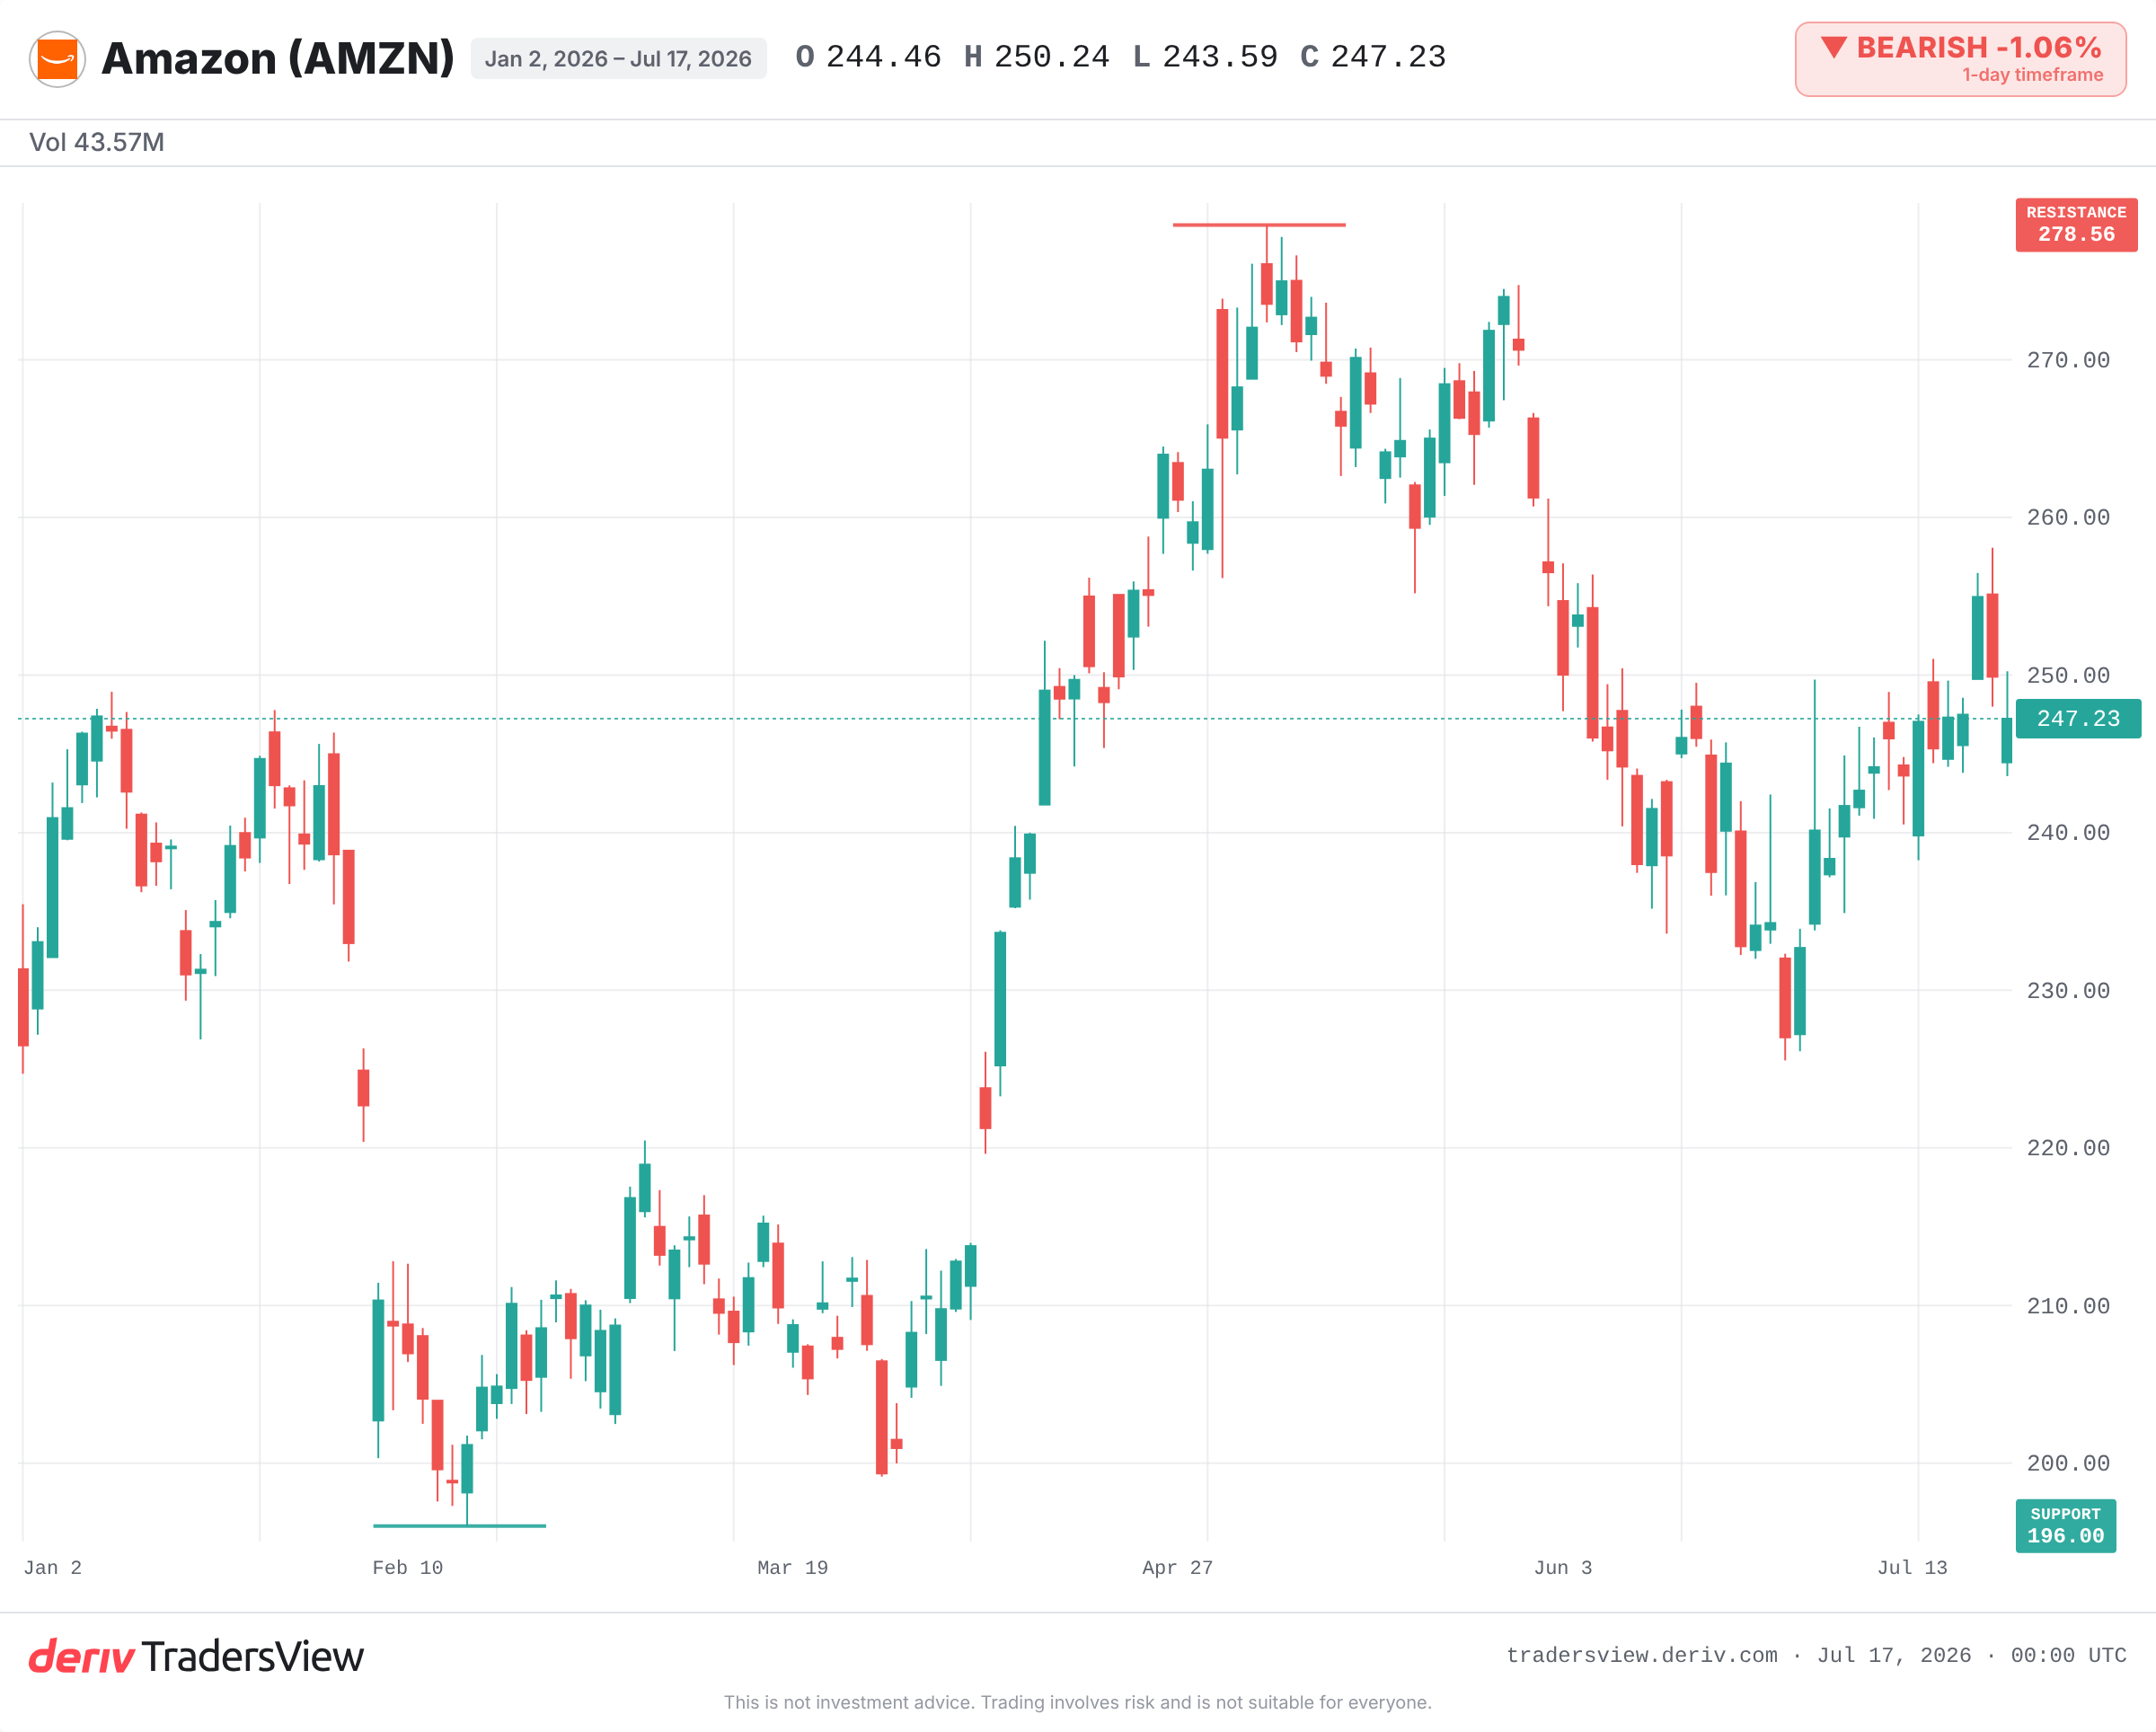
Акция торгуется в районе 240+, значительно ниже максимума около $279. Но все разговоры крутятся вокруг одного актива: доли в AI-лаборатории Anthropic, поддерживаемой AWS, которая, как утверждается, растёт с огромной скоростью. Так почему же цена застыла? Потому что инвесторы разрываются между быстрорастущим активом и колоссальными расходами, которые его финансируют.
Почему оценка зависит от будущего, а не от текущего момента
Цена акции — это ставка на будущую прибыль. Когда компания владеет чем-то, растущим с аномальной скоростью, рынок пытается заложить этот рост в цену уже сейчас, до того как деньги реально поступят.
Именно это сейчас влияет на Amazon. По данным Seeking Alpha, годовой темп роста выручки (run rate) Anthropic подскочил с примерно $9 млрд в конце 2025 года до более $30 млрд в 2026 году. Актив, утроивший выручку за год, — это именно тот тип актива, который способен переоценить гиганта.Чем быстрее растёт отдельная часть бизнеса, тем больше завтрашней стоимости переносится в сегодняшнюю цену.
Почему рынок всё же наказывает за расходы, стоящие за этим ростом
Та же логика работает и в обратную сторону. Amazon детально раскрыла около $200 млрд капитальных расходов, связанных с AI. Эти деньги пока не доказали свою отдачу.
Поэтому, по данным Yahoo Finance, акция упала до минимального за десятилетие мультипликатора — около 29 от прибыли. Рынок радуется росту доли, но наказывает за счёт, который за это платит. Обе реакции подчиняются одному правилу: стоимость следует за подтверждённой будущей прибылью, а огромные расходы без видимой отдачи воспринимаются как риск, а не как обещание.
Бумажная прибыль — это ещё не зафиксированная прибыль
Оптимистичная трактовка здесь забегает вперёд. Она опирается на неподтверждённые сообщения о возможном IPO Anthropic на $1,2 трлн. Reuters и другие источники приводят более сдержанные данные об оценке и сроках.
Бумажная прибыль — это не деньги, которые Amazon зафиксировала. Она становится реальной только через событие, которое Amazon действительно отражает в отчётности, — IPO или консолидацию — по цене, которую принимает рынок. До этого момента она лишь поднимает настроения инвесторов и ничего больше.Нереализованная прибыль украшает картину задолго до того, как попадает в отчётность.
Риски исполнения также реальны. Недавний сбой в биллинге AWS привёл к переплате некоторых клиентов на миллиарды долларов — напоминание о том, что сбои случаются даже на фоне роста продаж AWS на примерно 24% год к году.
Что говорит история о ставках на будущее
Такая модель уже проявлялась ранее. В 1999 году сама Amazon имела экстремальную оценку на основе будущего роста, а затем упала примерно на 90% от пика, восстанавливаясь годами. В 2022 году инвесторы наказывали Amazon и Meta за высокие капитальные расходы, а затем в 2023 и 2024 годах вознаградили обе компании, когда эти расходы конвертировались в маржу.
Урок не в том, что расходы всегда окупаются. Урок в том, что рынок постоянно переоценивает активы по мере поступления — или непоступления — доказательств.
На что стоит обратить внимание
- Материализуется ли листинг Anthropic хоть сколько-нибудь близко к заявленным масштабам и в какие сроки.
- Подтверждение фактического темпа роста выручки Anthropic в сравнении с заявленным скачком.
- Ранние признаки того, что $200 млрд капитальных расходов конвертируются в маржу, или доказательства обратного.
- Удержится ли рост AWS на уровне заявленных 24% год к году.
- Исторический максимум около $279 как уровень сопротивления и предыдущие минимумы около $196 как уровень поддержки.
Данные говорят в пользу терпения, а не бумажных цифр. Быстрорастущий актив реален, но прибыль от него условна, а расходы — безусловны. Следите за тем, как капитальные расходы превращаются в прибыль, прежде чем история превратится в цену.
Часто задаваемые вопросы
Прибыль становится реализованной только через событие, которое компания отражает в отчётности, — например, публичный листинг стартапа, его приобретение или раунд финансирования по более высокой оценке. До этого момента любое увеличение стоимости — это нереализованная бумажная цифра, которая не отражается на фактической прибыли.
Run rate приводит показатели за недавний период к годовому значению, проецируя выручку за короткий отрезок времени на весь год. Это показывает динамику, но предполагает, что текущий темп сохранится, поэтому быстро растущий run rate может переоценивать устойчивость выручки, если рост замедлится.
Крупные капитальные расходы отвлекают денежные средства, которые иначе могли бы вернуться акционерам, а их отдача неопределённа. Рынки, как правило, снижают оценку акции до тех пор, пока расходы не конвертируются в более высокую маржу или рост, а затем переоценивают её, когда появляются доказательства.
Не сам по себе. Низкий мультипликатор может отражать как реальную ценность, так и сомнения инвесторов относительно будущей прибыли. Он сигнализирует о дешевизне только если бизнес продолжает расти, а именно это сейчас и проверяет рынок.