
Porque o Bitcoin fica atrás da sua perspetiva de proteção contra a dívida
A dívida dos EUA ultrapassa os 39 biliões USD, o principal argumento para o Bitcoin como proteção. Ainda assim, o preço encontra-se perto de metade do seu pico. Uma tese forte e um mercado fraco coexistem.
Pela equipa Deriv · 27 de julho de 2026 · 3 min de leitura

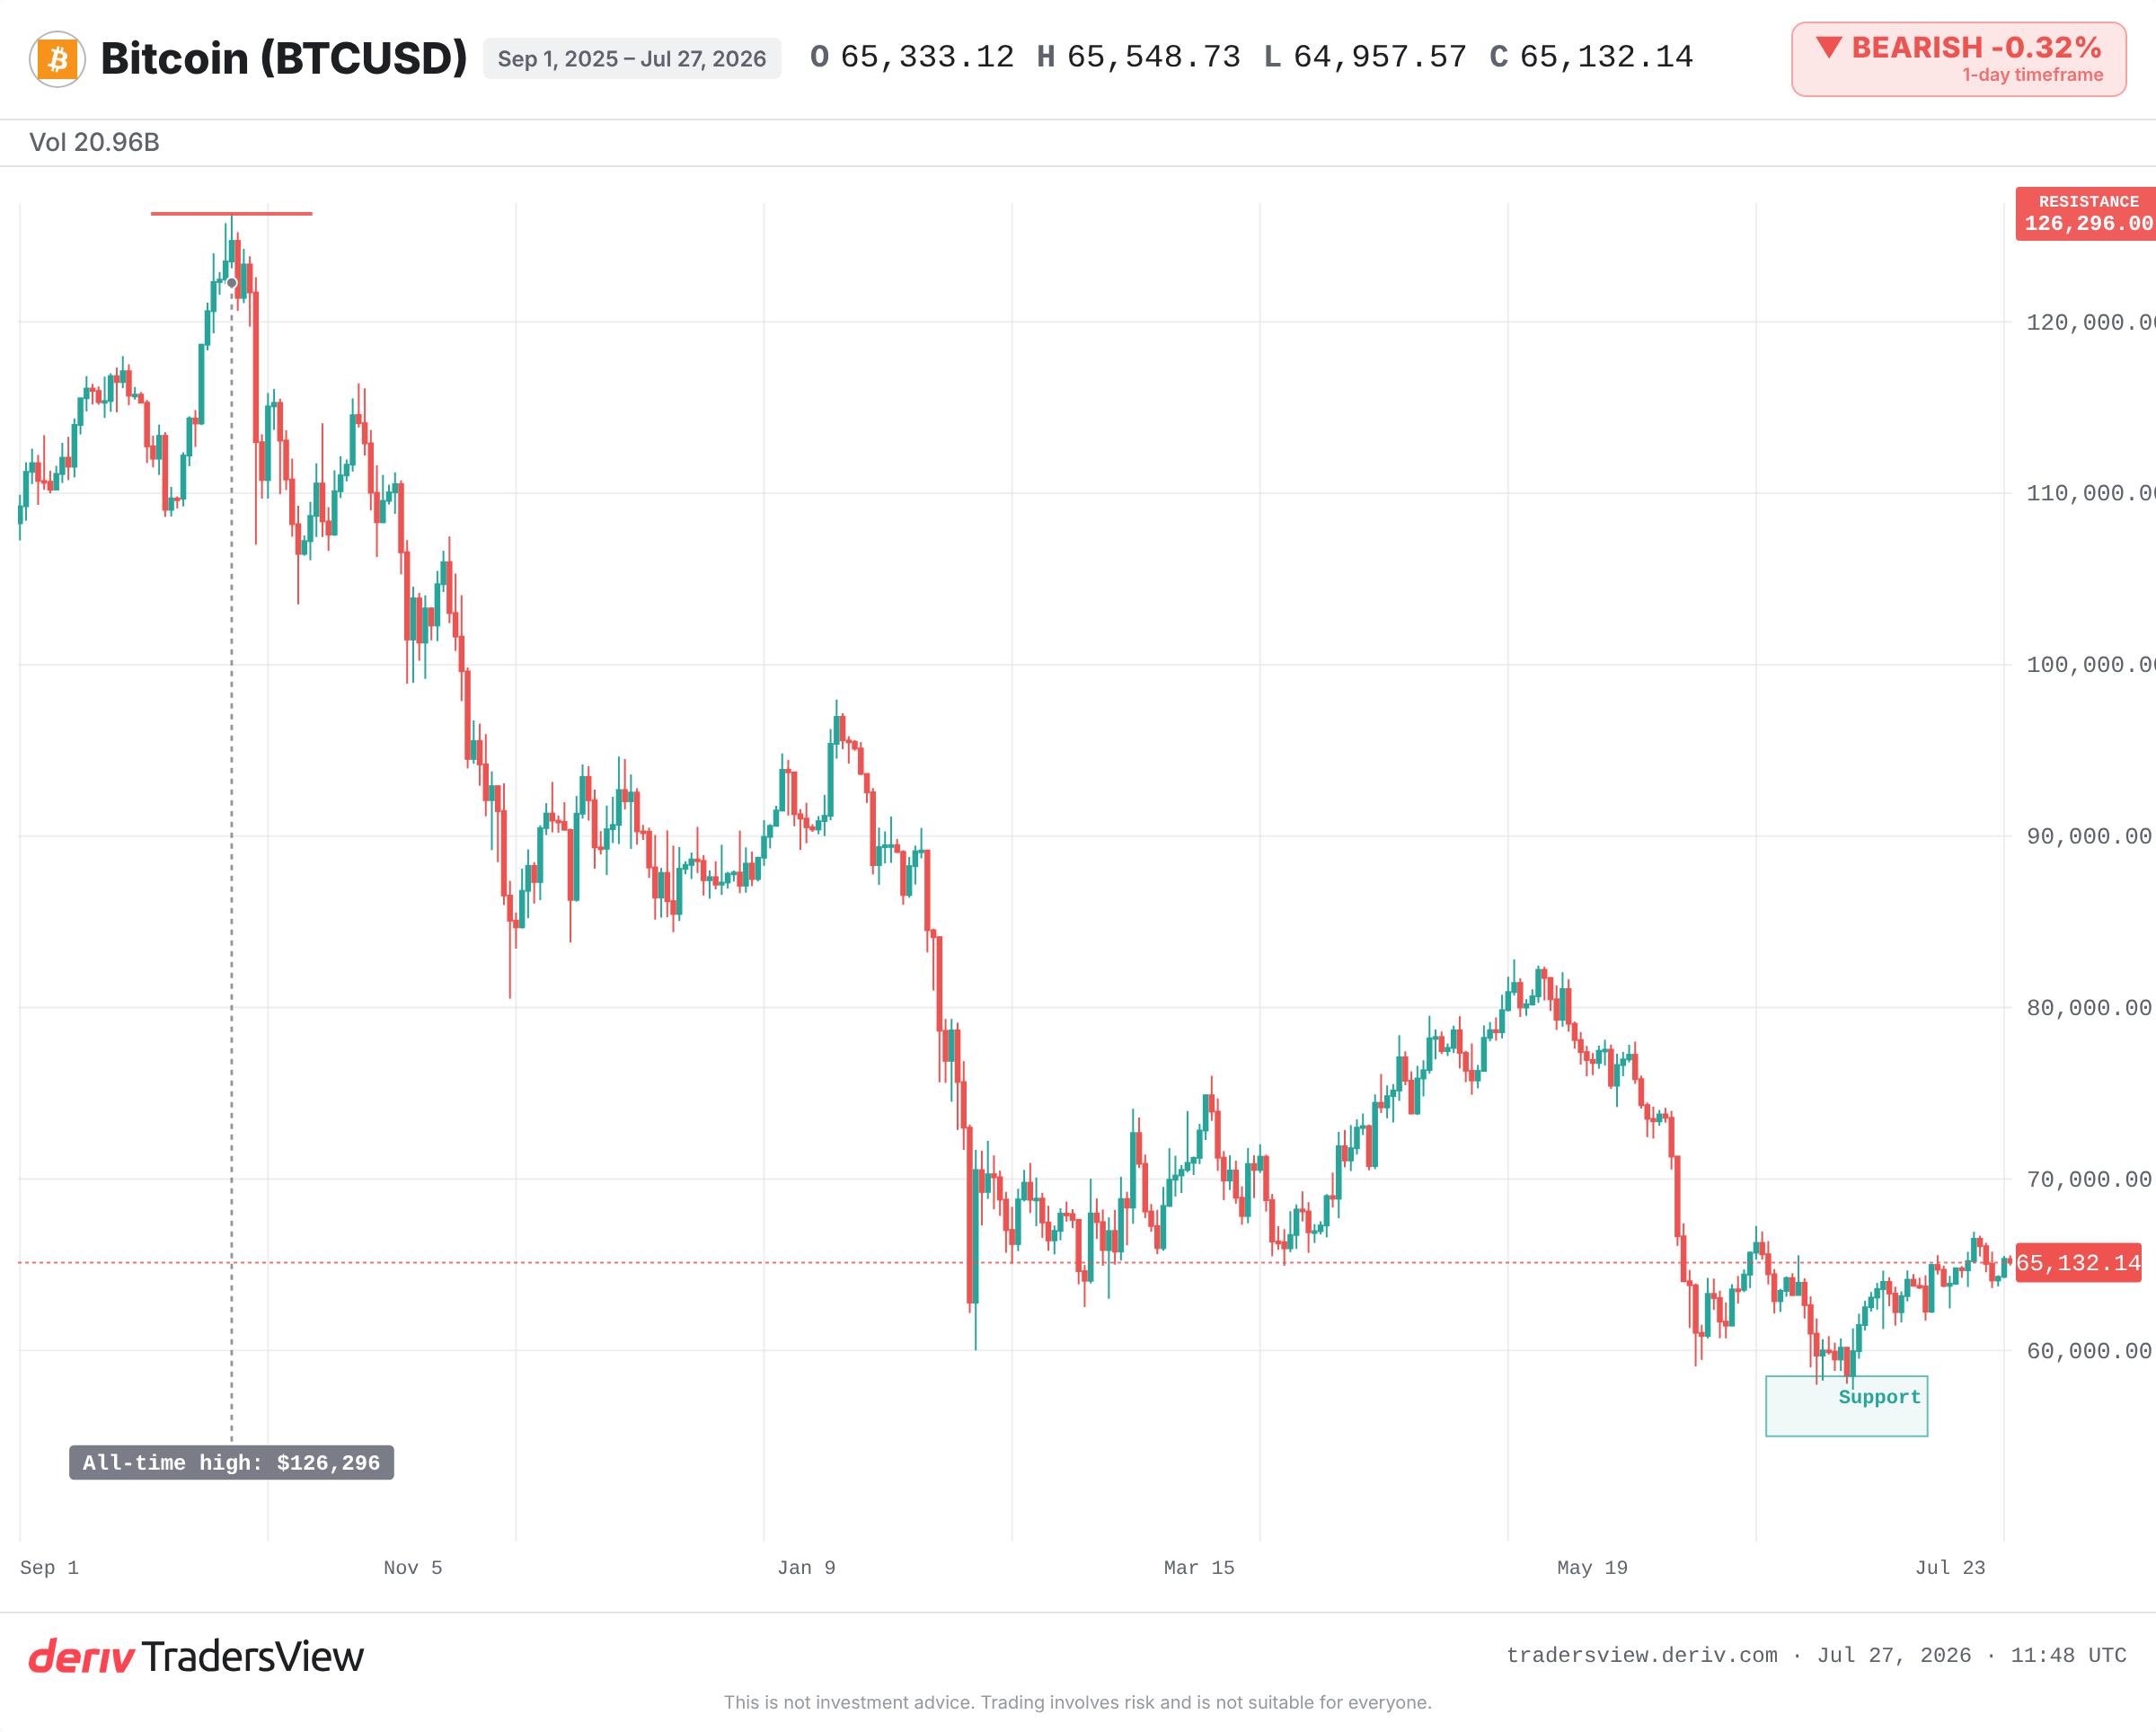
A razão pela qual detém um ativo durante anos e a razão pela qual ele se movimenta este mês são duas questões diferentes. O Bitcoin demonstra isso claramente neste momento. A dívida dos EUA continua a atingir novos recordes. Esse é o principal argumento para deter Bitcoin como proteção contra o enfraquecimento do dólar. Ainda assim, o Bitcoin é negociado perto dos 65 000 USD, cerca de metade do seu pico no final de 2025. Os fluxos de curto prazo apontam na direção oposta. Ambas as coisas são verdadeiras ao mesmo tempo.
O valor da dívida por detrás da negociação baseada na desvalorização monetária
A dívida federal dos EUA ultrapassou os 39 biliões USD. Aumenta milhares de milhões todos os dias. A ideia é simples: se um governo contrai dívida sem limites, a moeda perde valor, pelo que se devem deter ativos escassos.
Robert Kiyosaki, autor de Rich Dad Poor Dad, é a voz mais proeminente desta perspetiva. Afirma deter ouro desde 1971 e Bitcoin desde 2012. A perspetiva de longo prazo é realmente forte. Apenas não indica o que o Bitcoin fará neste trimestre.
Porque é que uma tese forte pode coexistir com um preço em queda
A razão para deter um ativo durante cinco anos e a razão pela qual este se movimenta este mês raramente coincidem. A dívida é uma força lenta. Acumula-se ao longo de anos. O preço é definido por fluxos rápidos: quem está a comprar, quem está a vender e quanto dinheiro emprestado existe atualmente no mercado.
Recentemente, os fluxos apontam para baixo. O fundo de Bitcoin à vista da BlackRock registou saídas de capital dos clientes depois de terem comprado dias antes. Alguns mercados de apostas inclinaram-se para uma nova queda antes do final do ano. A dívida continuou a aumentar durante todo esse período. A narrativa geral e o preço estavam a puxar em direções opostas.
O Bitcoin continua a ser negociado como um ativo de risco, não como um ativo de refúgio
Esta é a realidade difícil para quem defende a cobertura. Se o aumento da dívida realmente definisse o preço do Bitcoin, este não estaria perto de metade do seu pico enquanto a dívida atinge recordes. O Bitcoin comporta-se como um ativo de risco. Sobe quando é fácil pedir dinheiro emprestado e desce quando os traders ficam nervosos. Um verdadeiro ativo de refúgio faz o contrário.
O passado rima aqui. Durante a pandemia, os enormes gastos governamentais coincidiram com a subida do Bitcoin para máximos históricos. A narrativa da desvalorização monetária tornou-se incontestável. Depois, o Bitcoin caiu cerca de 75% até ao final de 2022, mesmo com a dívida a continuar a aumentar. A narrativa não definiu o preço.
O ouro em 2011 conta a mesma história
Em agosto de 2011, a S&P desceu a classificação da dívida dos EUA pela primeira vez. O ouro, a proteção clássica contra a desvalorização monetária, subiu para níveis recorde. Depois, atingiu o pico em poucas semanas e caiu durante anos, enquanto a dívida continuou a aumentar durante todo esse período. Uma proteção e o seu fator desencadeante podem dissociar-se durante anos.
Esta é a lição que vale a pena reter. Um fator de longo prazo em ascensão pode justificar deter um ativo durante anos, enquanto as compras e vendas de curto prazo puxam o preço na direção oposta.
O que observar a seguir
As duas ideias desenvolvem-se em horizontes temporais diferentes, por isso observe sinais distintos para cada uma:
- Fluxos: se as vendas dos fundos continuam ou passam a compras. Isto determina o preço no curto prazo.
- Níveis: se o Bitcoin mantém a zona a meio dos 50 000 USD, abaixo da qual os mercados têm antecipado uma quebra.
- Liquidez: política da Federal Reserve. Os cortes nas taxas tornam o dinheiro mais acessível e favorecem os ativos de risco. Taxas mais altas durante mais tempo pressionam-nos.
- Confirmação: um regresso ao máximo de 2025 seria o primeiro sinal concreto de que a perspetiva de longo prazo está finalmente a refletir-se no preço.
Por agora, os indícios apontam numa direção. O posicionamento e a liquidez, e não a narrativa da dívida, estão a determinar o preço neste trimestre. A perspetiva de longo prazo pode continuar a estar correta. Apenas segue um ritmo mais lento. A competência consiste em manter ambas as ideias sem alternar entre elas. A negociação envolve riscos, e uma perspetiva forte de longo prazo não protege contra uma queda acentuada no curto prazo.
Perguntas frequentes
A perspetiva de longo prazo baseia-se na oferta fixa de Bitcoin face ao aumento contínuo da dívida pública. Na prática, tem sido negociado mais como um ativo de risco, subindo e descendo com a liquidez do mercado, em vez de subir de forma fiável quando as moedas enfraquecem. Pode proteger contra a desvalorização monetária ao longo de anos, sem conseguir protegê-lo num determinado mês.
A desvalorização monetária é a perda do poder de compra de uma moeda ao longo do tempo, frequentemente atribuída ao elevado endividamento público e à criação de moeda. A ideia é que, à medida que mais moeda procura os mesmos bens, cada unidade compra menos, levando alguns traders a optar por ativos escassos, como o ouro ou o Bitcoin.
Os ETFs de Bitcoin à vista canalizam grandes volumes de capital institucional para dentro e para fora do mercado. Entradas sustentadas aumentam a pressão compradora, enquanto saídas sinalizam vendas. Como estes fundos detêm atualmente uma oferta significativa, os seus fluxos diários são um dos sinais de curto prazo mais claros do apetite institucional.
A dívida evolui lentamente e de forma estrutural; o preço é definido por fluxos rápidos, alavancagem e sentimento do mercado. Um aumento da dívida pode sustentar a perspetiva de longo prazo para deter Bitcoin, mesmo quando o posicionamento de curto prazo e as vendas motivadas pela aversão ao risco fazem o preço cair ao mesmo tempo.