
Dois pontos de estrangulamento do petróleo atingidos em simultâneo e porque é que a subida pode dissipar-se
O petróleo não está a reagir a barris já perdidos. Está a refletir o receio de barris que possam vir a perder-se. Com os ataques dos Houthis a instalações da Saudi Aramco e um
Pela equipa Deriv · 29 de julho de 2026 · 4 min de leitura

O petróleo não está a reagir a barris já perdidos. Está a refletir o receio de barris que possam vir a perder-se. Com os ataques dos Houthis a instalações da Saudi Aramco e um bloqueio declarado do Bab al-Mandab, somados ao baixo trânsito no Estreito de Ormuz, o crude incorpora um prémio de risco, não uma lacuna na oferta. Essa diferença conta toda a história.
Porque é que o petróleo sobe devido ao receio, e não a barris perdidos
O receio em torno de um ponto de estrangulamento afeta primeiro a imaginação. Os traders veem uma rota ameaçada e antecipam o pior cenário antes de qualquer barril desaparecer. Esse é o prémio de risco: o preço pago por uma perturbação que ainda não aconteceu.
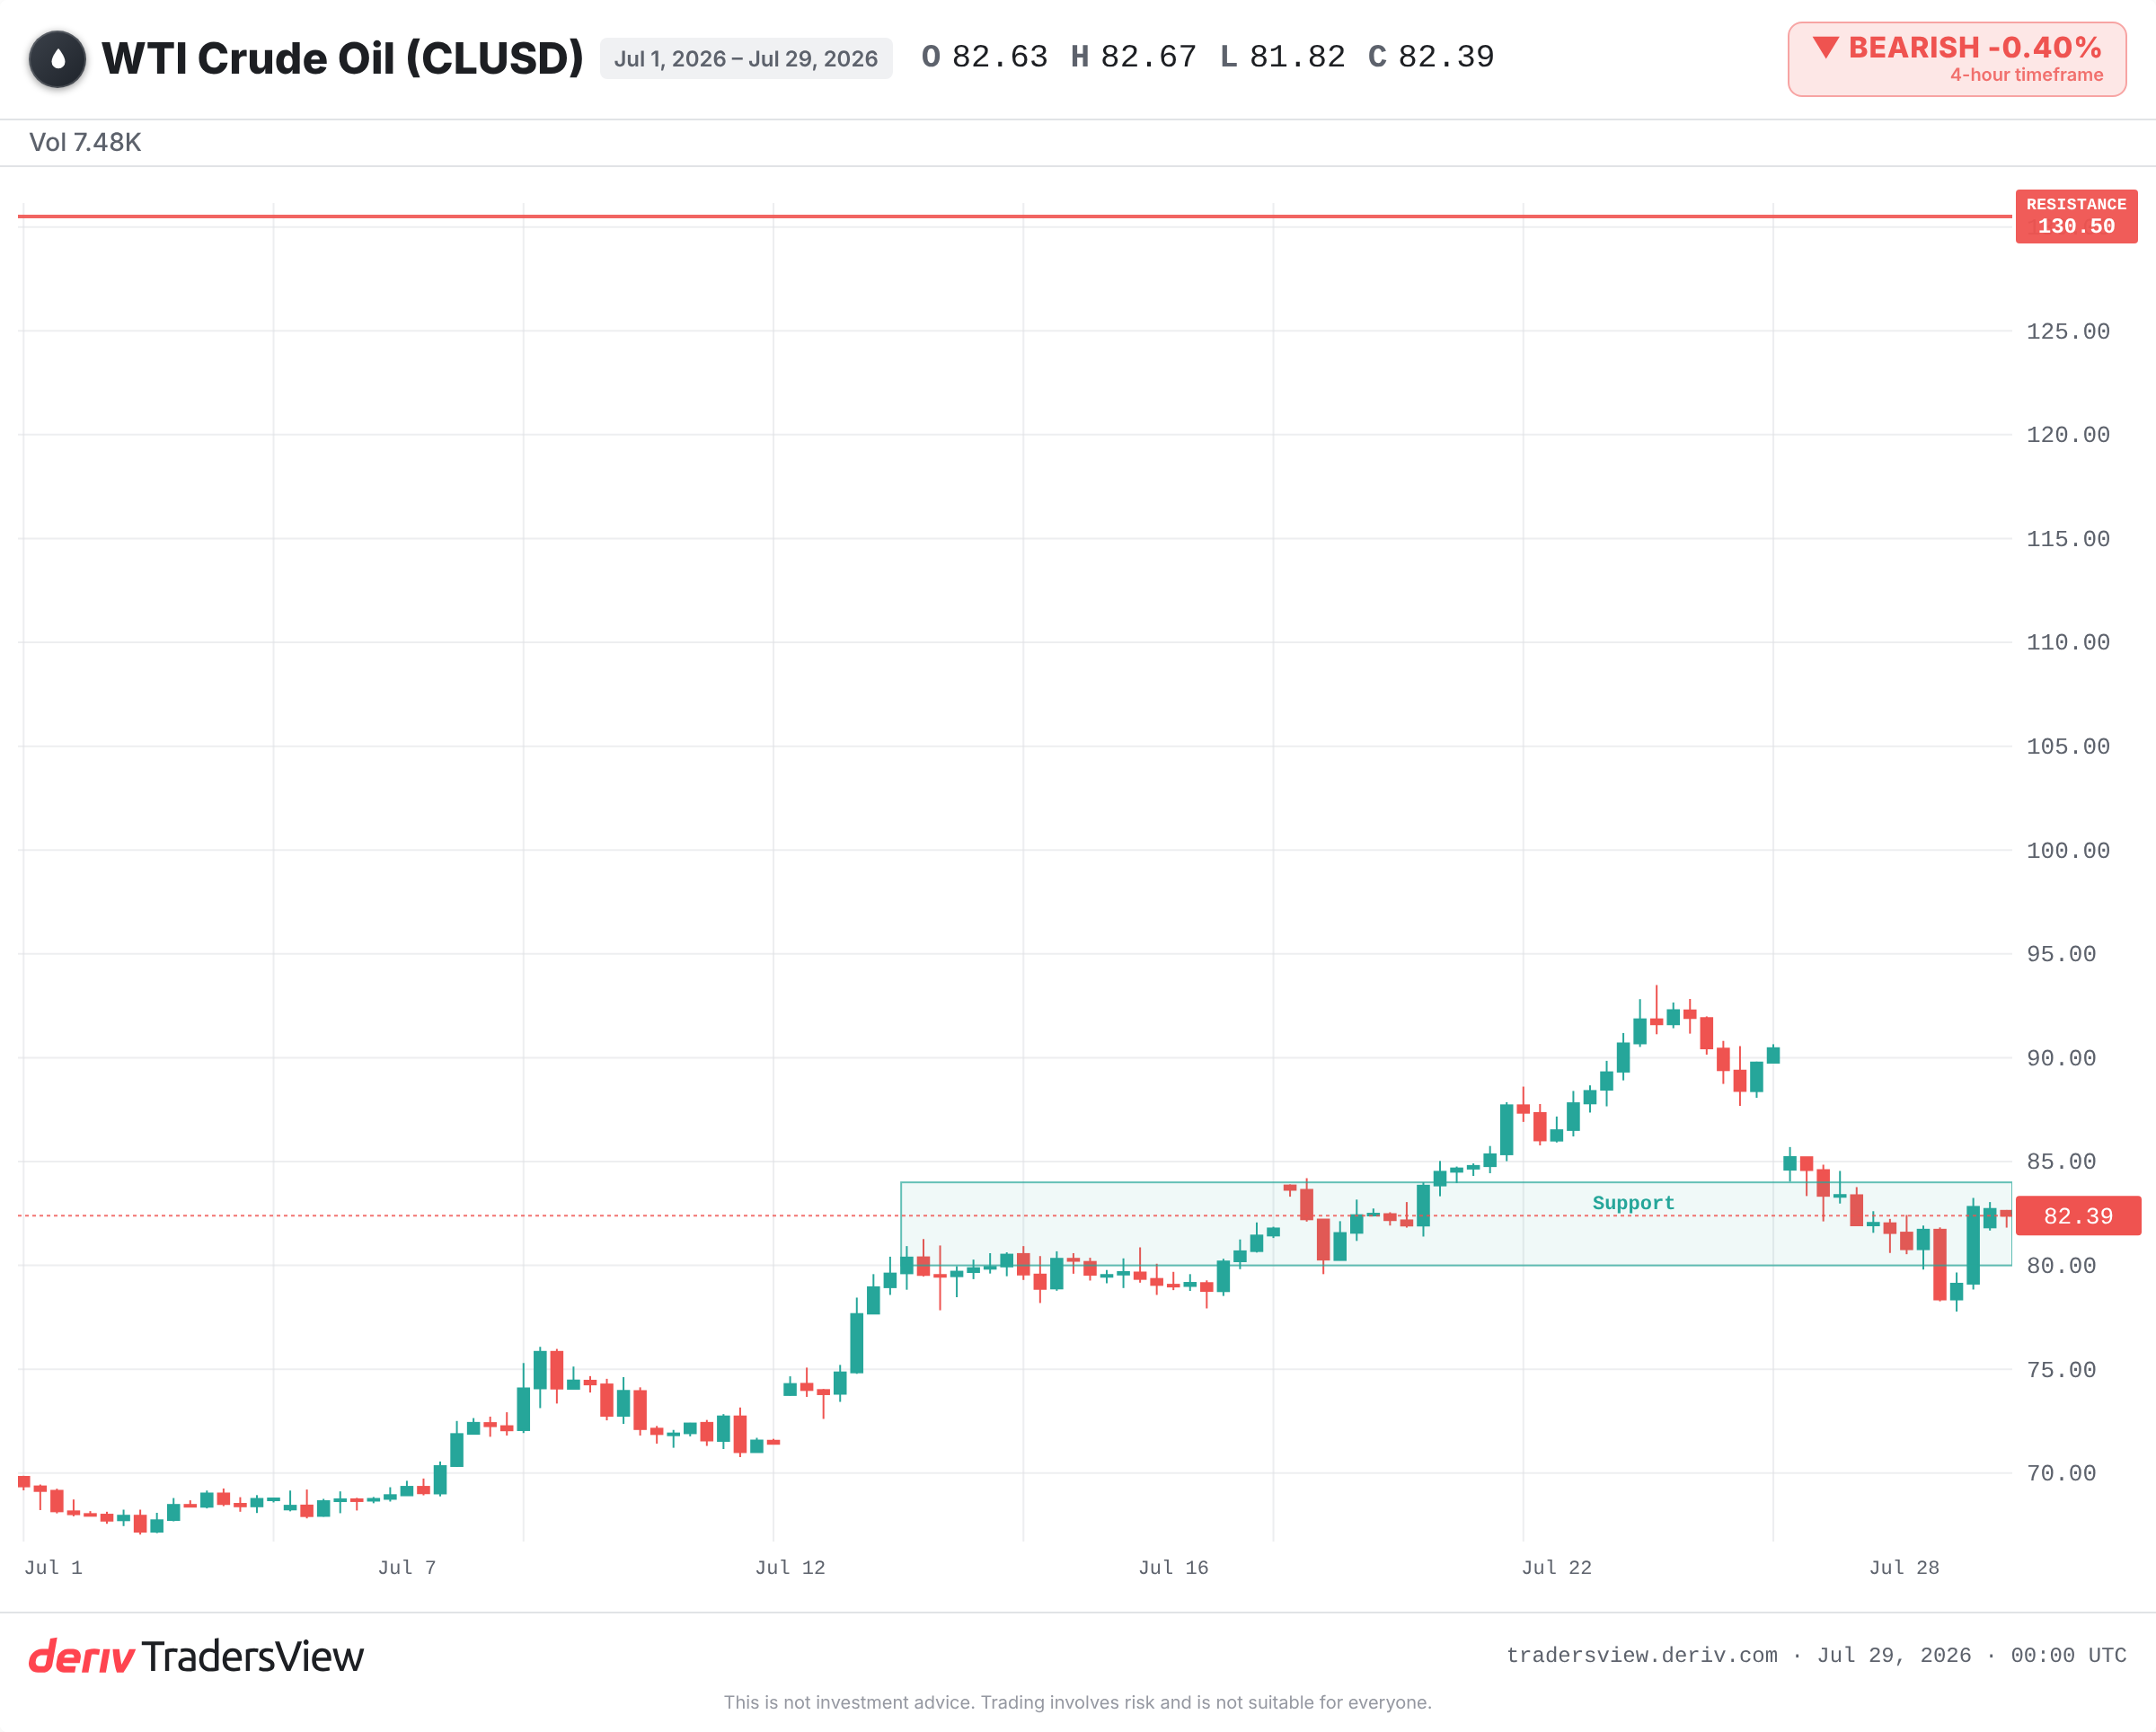
A dimensão e a duração do movimento dependem de dois fatores: quantas rotas alternativas permanecem disponíveis e quão credível é a ameaça. De acordo com os dados em tempo real, o WLDOIL é negociado na faixa baixa dos 80 USD, bem abaixo do seu máximo durante a crise de 2022. O Mercado está nervoso, não em pânico. Está a refletir uma possibilidade, não uma perda.
Nem todos os pontos de estrangulamento são iguais
As manchetes confundem esta questão. O Bab al-Mandab e o Estreito de Ormuz são ambos pontos de estrangulamento, mas desempenham funções muito diferentes.
Os navios podem evitar o Bab al-Mandab. O desvio pelo Cabo da Boa Esperança mais do que duplica o tempo de viagem e aumenta os custos de frete e de seguro. É dispendioso, mas o petróleo continua a chegar. Os prémios de risco de guerra para viagens no sul do Mar Vermelho aumentaram acentuadamente, um sinal real de tensão. No entanto, aumentar o custo de uma rota não é o mesmo que retirar oferta do Mercado.
Ormuz é o único sem alternativa completa. Cerca de um quinto do petróleo mundial passa por ali, e não existe qualquer desvio que substitua esse volume. Um encerramento efetivo de Ormuz seria um choque de oferta. Até agora, um bloqueio do Bab al-Mandab é um choque de custos.
O que a história diz sobre a dissipação de uma subida do petróleo
O padrão repete-se. Em 2019, ataques com drones e mísseis à instalação de Abqaiq, na Arábia Saudita, eliminaram cerca de metade da produção saudita de um dia para o outro, aproximadamente 5% da oferta global. O petróleo registou a sua maior subida num único dia em décadas. Em poucas semanas, devolveu a maior parte dos ganhos, porque a Arábia Saudita restabeleceu a produção mais rapidamente do que se receava.
Os ataques no Mar Vermelho desde o final de 2023 contam a mesma história do outro lado. As transportadoras alteraram as rotas, os custos de frete e de seguro mantiveram-se elevados durante meses, mas o crude quase não se moveu. Os barris continuaram a chegar ao Mercado por rotas mais longas.
E, em 2022, o receio da perda de petróleo russo levou o Brent para perto de um máximo do ciclo, mas os preços seguiram uma tendência descendente durante um ano, à medida que o crude russo encontrou novos compradores. As subidas impulsionadas pelo receio de escassez de oferta dissipam-se quando a oferta demonstra resiliência.
Quando respeitar a subida
O cenário de dissipação não é uma garantia. Só se mantém enquanto a ameaça continuar a ser apenas uma ameaça. Os dados sugerem que se trata de um prémio de risco que se irá desfazer, mas o risco extremo é real.
O movimento merece respeito, e não deve ser encarado como uma oportunidade de antecipar uma queda, se algum destes fatores passar de ruído a facto:
- Um impacto confirmado na capacidade de produção da Saudi Aramco, e não apenas ataques a instalações não críticas.
- O bloqueio do Bab al-Mandab interromper efetivamente o trânsito, em vez de apenas aumentar os custos dos seguros.
- Qualquer ameaça credível ao trânsito no Estreito de Ormuz, a única rota sem substituto.
Acompanhe também os prémios de risco de guerra dos petroleiros e a capacidade excedentária da OPEC+. O aumento dos prémios sinaliza tensão, mesmo enquanto os navios continuam a navegar. Um sinal da OPEC+ para libertar barris indicaria que o prémio de risco está a ser reduzido.
A leitura
Dois pontos de estrangulamento nas notícias parecem representar o dobro do perigo. Com base nos dados, são dois problemas diferentes: uma rota mais dispendiosa e outra ameaçada, mas ainda aberta. Avalie o prémio de risco pelo que ele é e saiba qual o ponto de estrangulamento que transformaria um receio num choque. Os Mercados petrolíferos são voláteis, e uma única perturbação confirmada pode alterar rapidamente o panorama.
Perguntas frequentes
Cerca de um quinto do petróleo global transita pelo Estreito de Ormuz, e não existe uma rota que substitua integralmente esse volume. É por isso que um encerramento efetivo de Ormuz seria um acontecimento muito maior do que um bloqueio do Bab al-Mandab.
É o preço adicional que os traders pagam pela possibilidade de uma futura perturbação na oferta, antes de quaisquer barris serem efetivamente perdidos. Quando os fluxos continuam a circular, esse prémio é frequentemente desfeito e os preços recuam.
Aumenta os custos de frete e de seguro e mais do que duplica os tempos de viagem, mas o crude continua a chegar ao Mercado. Historicamente, isto aumenta mais os custos de transporte marítimo do que o próprio preço do petróleo.
Uma perda confirmada de capacidade de produção, o encerramento físico de uma rota sem alternativa ou uma ameaça credível ao Estreito de Ormuz. Estes fatores retiram barris do Mercado, em vez de apenas aumentarem o custo do seu transporte.