
O Mercado mais caro em 155 anos não é um sinal de venda
Uma avaliação recorde molda os rendimentos que obtém ao longo dos próximos anos, não o preço no próximo trimestre. Por isso, o S&P 500 próximo do seu nível mais caro
Pela equipa Deriv · 31 de julho de 2026 · 3 min de leitura

Uma avaliação recorde molda os rendimentos que obtém ao longo dos próximos anos, não o preço no próximo trimestre. Por isso, o facto de o S&P 500 estar próximo do seu nível mais caro em 155 anos não é um motivo para vender. É um motivo para esperar rendimentos mais modestos durante os anos em que o mantiver.
Segundo o rácio Shiller CAPE, uma medida de preço que suaviza os lucros ao longo de uma década, o índice está próximo do seu nível mais caro desde o início dos registos. A única vez que esteve mais alto foi em dezembro de 1999, no pico da bolha das dot-com.
Isto parece um sinal de venda. Não é. A avaliação é um sinal de gravidade, não um sinal de timing.
Porque é que um Mercado caro pode continuar a subir
Pagar demasiado pelos mesmos lucros futuros reduz o rendimento esperado a longo prazo. É aritmética, não uma opinião. Se pagar mais hoje por um fluxo fixo de lucros, cada dólar futuro compra-lhe menos.
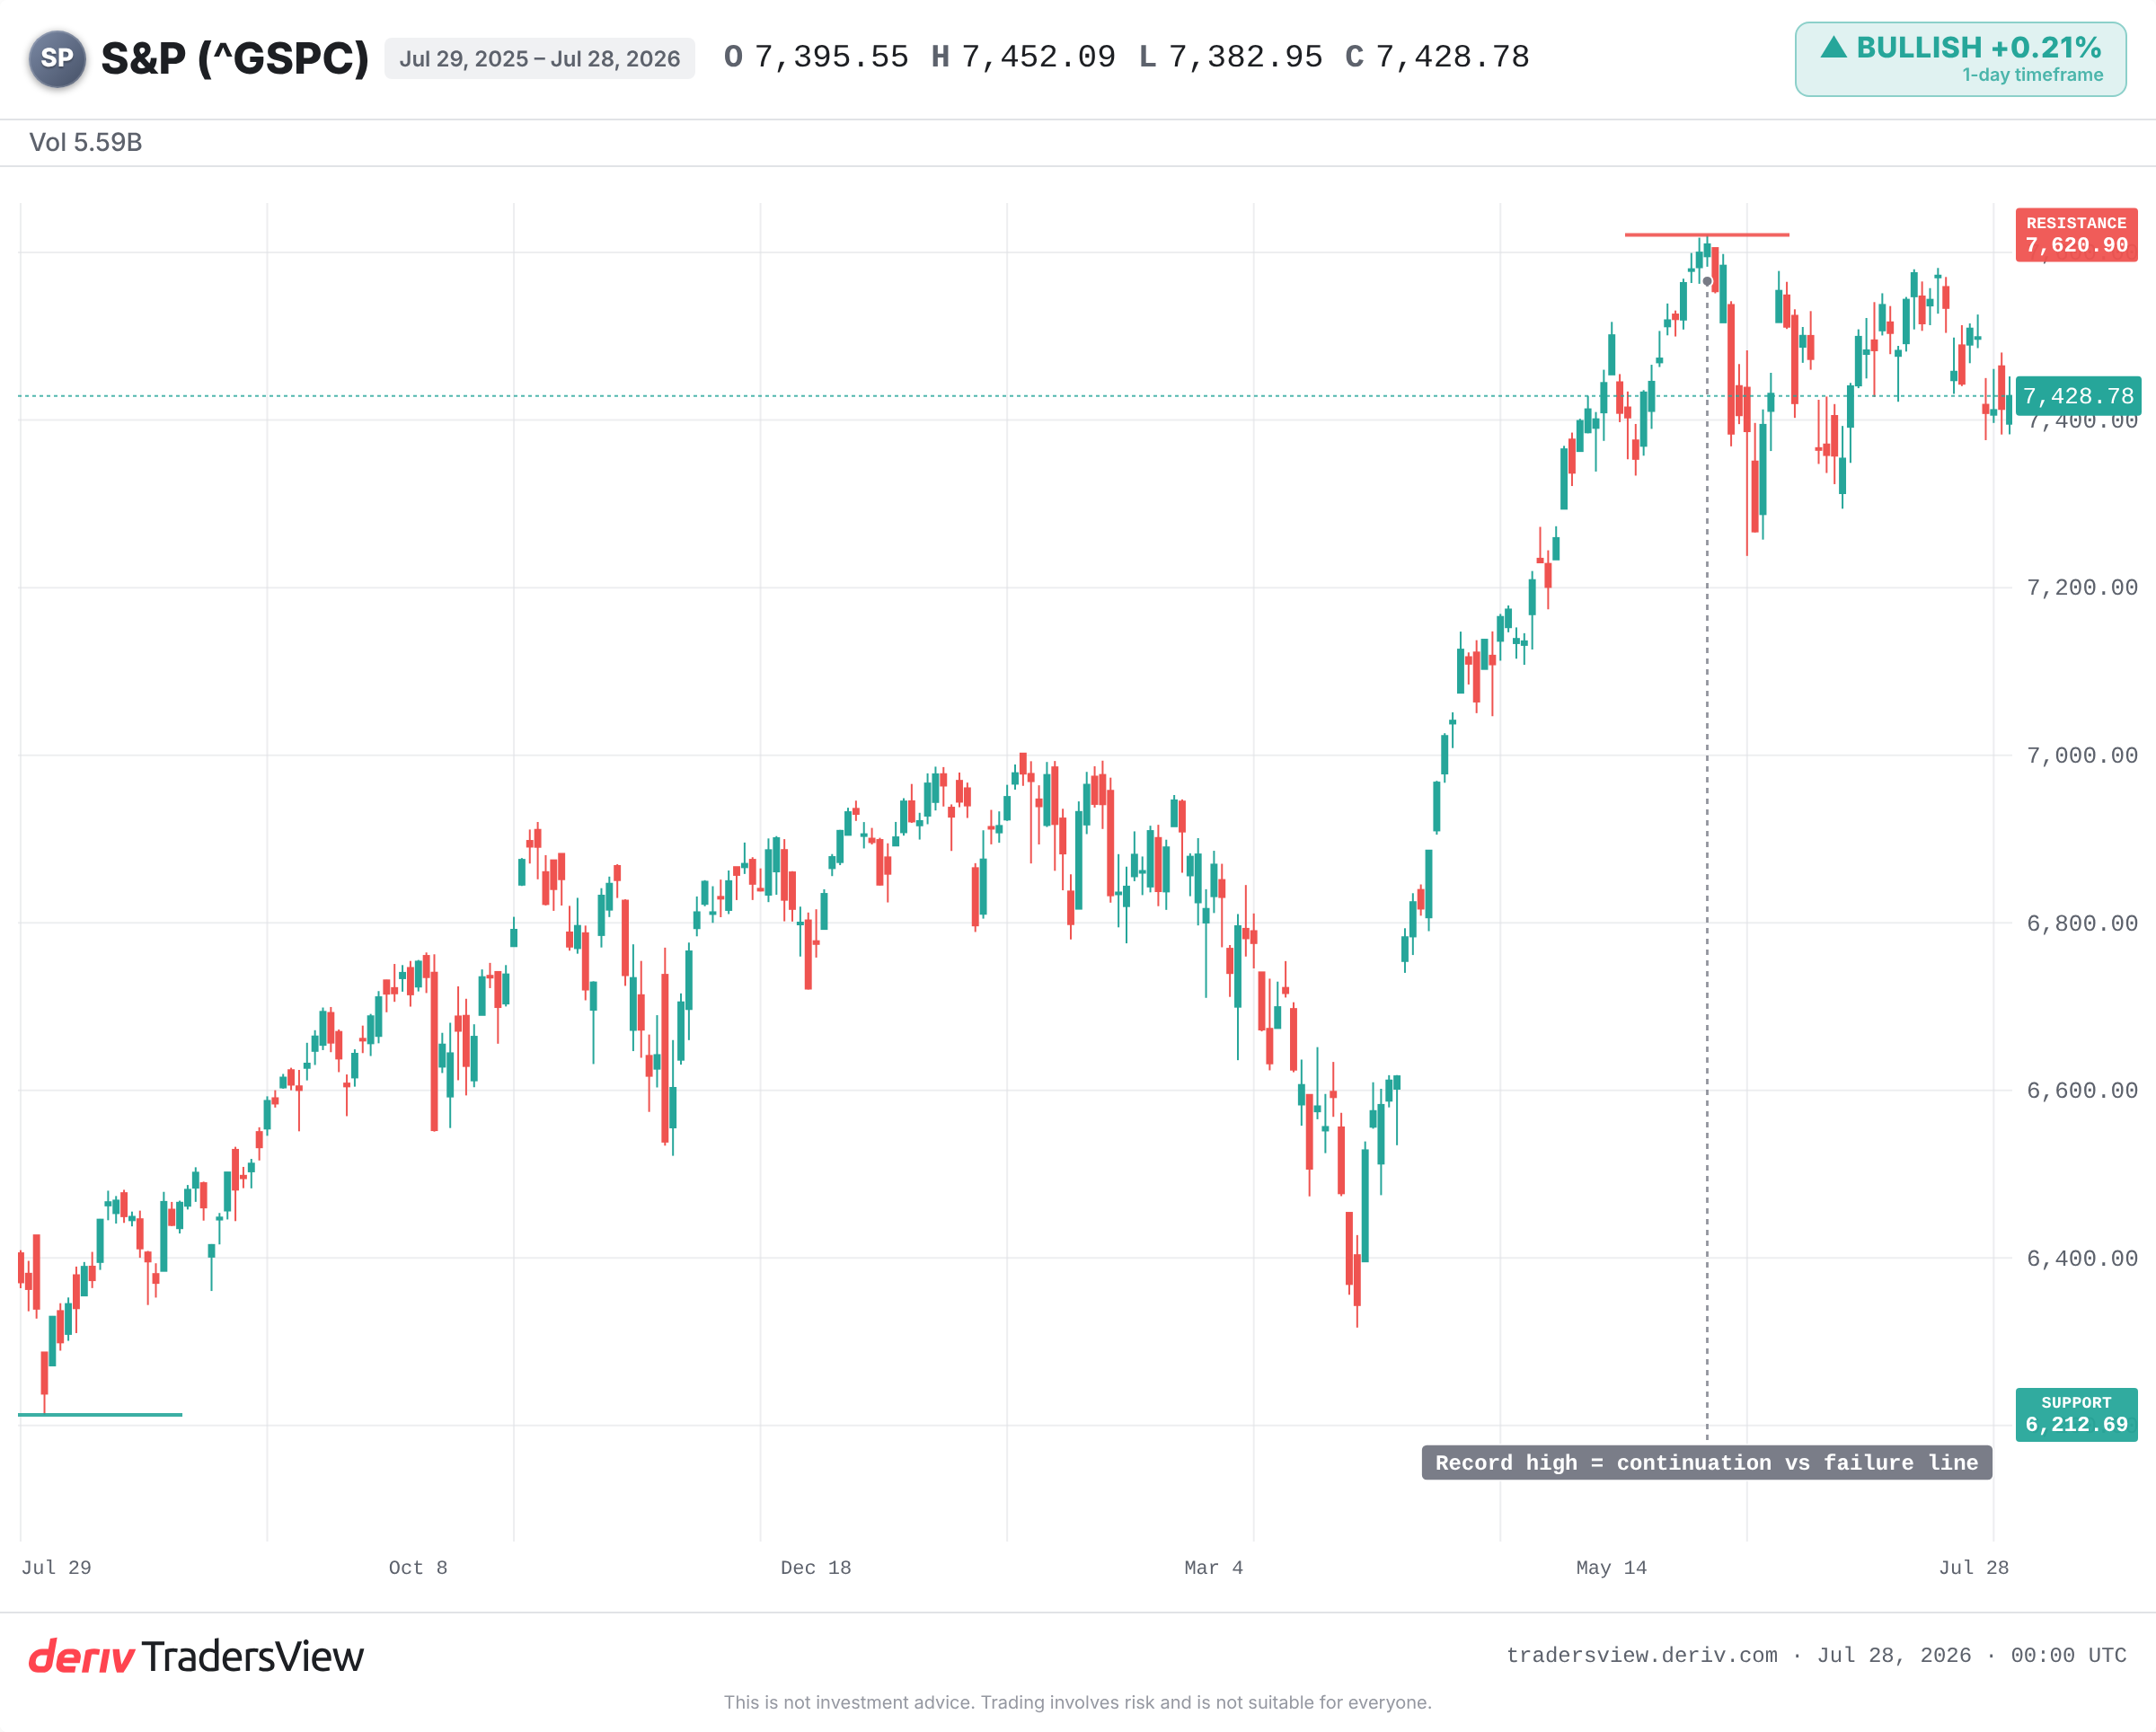
Mas a gravidade pode ser contrariada durante muito tempo. Uma força mais forte pode sustentar o Mercado: rápido crescimento dos lucros, momentum ou uma vaga de novo capital. Neste momento, essa força mais forte são os lucros.
O momentum das previsões para as empresas do S&P 500 está, segundo notícias, no seu nível mais alto desde pelo menos 2011.As empresas não estão apenas caras. Estão a gerar lucros ao ritmo mais rápido em mais de uma década. É por isso que o preço continua a subir, mesmo quando a avaliação parece esticada.
O que a história diz sobre comprar no topo do intervalo
O histórico é claro quanto aos anos, não aos meses. Quando o CAPE atingiu níveis tão elevados, os rendimentos futuros a vários anos foram normalmente fracos.
- 1999:o CAPE atingiu um pico próximo do seu máximo histórico. O S&P 500 atingiu o topo em 2000 e caiu cerca de 45% até 2002. Quem comprou e manteve teve de esperar anos para voltar ao ponto de equilíbrio.
- 1929:uma leitura extrema para a sua época deu lugar a uma queda superior a 80%. O preço não recuperou durante cerca de 25 anos.
- 1966:uma avaliação elevada sem uma narrativa de bolha. Seguiu-se um longo período de estagnação durante a década de 1970, com a inflação a corroer os ganhos.
- 2021:o CAPE voltou a subir acima de 38 durante o impulso pós-COVID. Seguiu-se uma queda acentuada de cerca de 25% em 2022, à medida que as taxas subiam.
O padrão não é que os Mercados caros entrem em queda segundo um calendário. É que um preço de entrada elevado reduz as probabilidades de rendimentos fortes ao longo dos próximos anos e aumenta os danos quando a narrativa de crescimento vacila.
Porque é que a avaliação é inútil para prever os próximos meses
Em qualquer período de 12 meses, o CAPE quase não lhe diz nada. Tem sido uma ferramenta fraca para definir o timing há mais de uma década. Os Mercados mantiveram-se próximos de avaliações recorde enquanto os lucros cresceram.
Também há um argumento paciente. A Crestmont Research concluiu que todos os períodos móveis de 20 anos do S&P 500 terminaram positivos. Se alargar suficientemente o seu horizonte, o preço de entrada importa menos.
Os pessimistas só terão razão se os lucros efetivamente inverterem a tendência ou se as taxas dispararem.Se a produtividade impulsionada pela IA continuar a elevar as margens, o múltiplo atual poderá ser justificado pelo crescimento, em vez de recuar violentamente.
O que observar daqui em diante
O maior suporte desta avaliação são as previsões de lucros. Observe se esse momentum se mantém ou desaparece. Observe o máximo histórico como a linha entre a continuação e uma queda de volta para os mínimos do ano. E observe os rendimentos das obrigações, porque uma taxa de desconto mais elevada torna os lucros futuros caros menos valiosos hoje.
Caro não é o mesmo que atrasado. O Mercado pode continuar a subir. Mas o preço que paga define as probabilidades e, neste momento, essas probabilidades são sustentadas pelo contexto de lucros mais forte dos últimos anos. Se esse contexto se deteriorar, a gravidade fará sentir-se.
Perguntas frequentes
O rácio Shiller CAPE (cyclically adjusted price-to-earnings) compara o preço de um Mercado com a média dos seus lucros ajustados à inflação dos últimos dez anos. A suavização dos lucros ao longo de uma década elimina as oscilações de curto prazo entre expansões e contrações, proporcionando uma leitura mais estável de quão caras estão as ações.
Não. Historicamente, um CAPE elevado precedeu rendimentos mais fracos ao longo de vários anos, mas não prevê quando ocorre uma queda. Os Mercados podem manter-se caros durante anos enquanto os lucros crescem, pelo que funciona como um sinal de gravidade de longo prazo, e não como uma ferramenta de timing de curto prazo.
Sim. Se os lucros subirem suficientemente depressa, podem alcançar o preço e reduzir a avaliação sem uma grande queda do índice. Isto depende de o crescimento e as margens se manterem, razão pela qual as previsões de lucros são o principal elemento a monitorizar.
Taxas de juro mais elevadas aumentam a taxa de desconto aplicada aos lucros futuros, o que reduz o valor desses lucros hoje. As ações caras e de elevado crescimento são as mais sensíveis, pelo que um aumento acentuado dos rendimentos das obrigações tende a afetar mais severamente as avaliações elevadas.