
O cheque de 5 milhões USD que salvou a Nvidia da falência
A Nvidia estava a 30 dias da falência em 1995, antes de um cheque de 5 milhões USD a salvar. O que o seu salvamento ensina sobre apostas iniciais, taxas de base e assimetria.
Pela equipa Deriv · 22 de julho de 2026 · 3 min de leitura

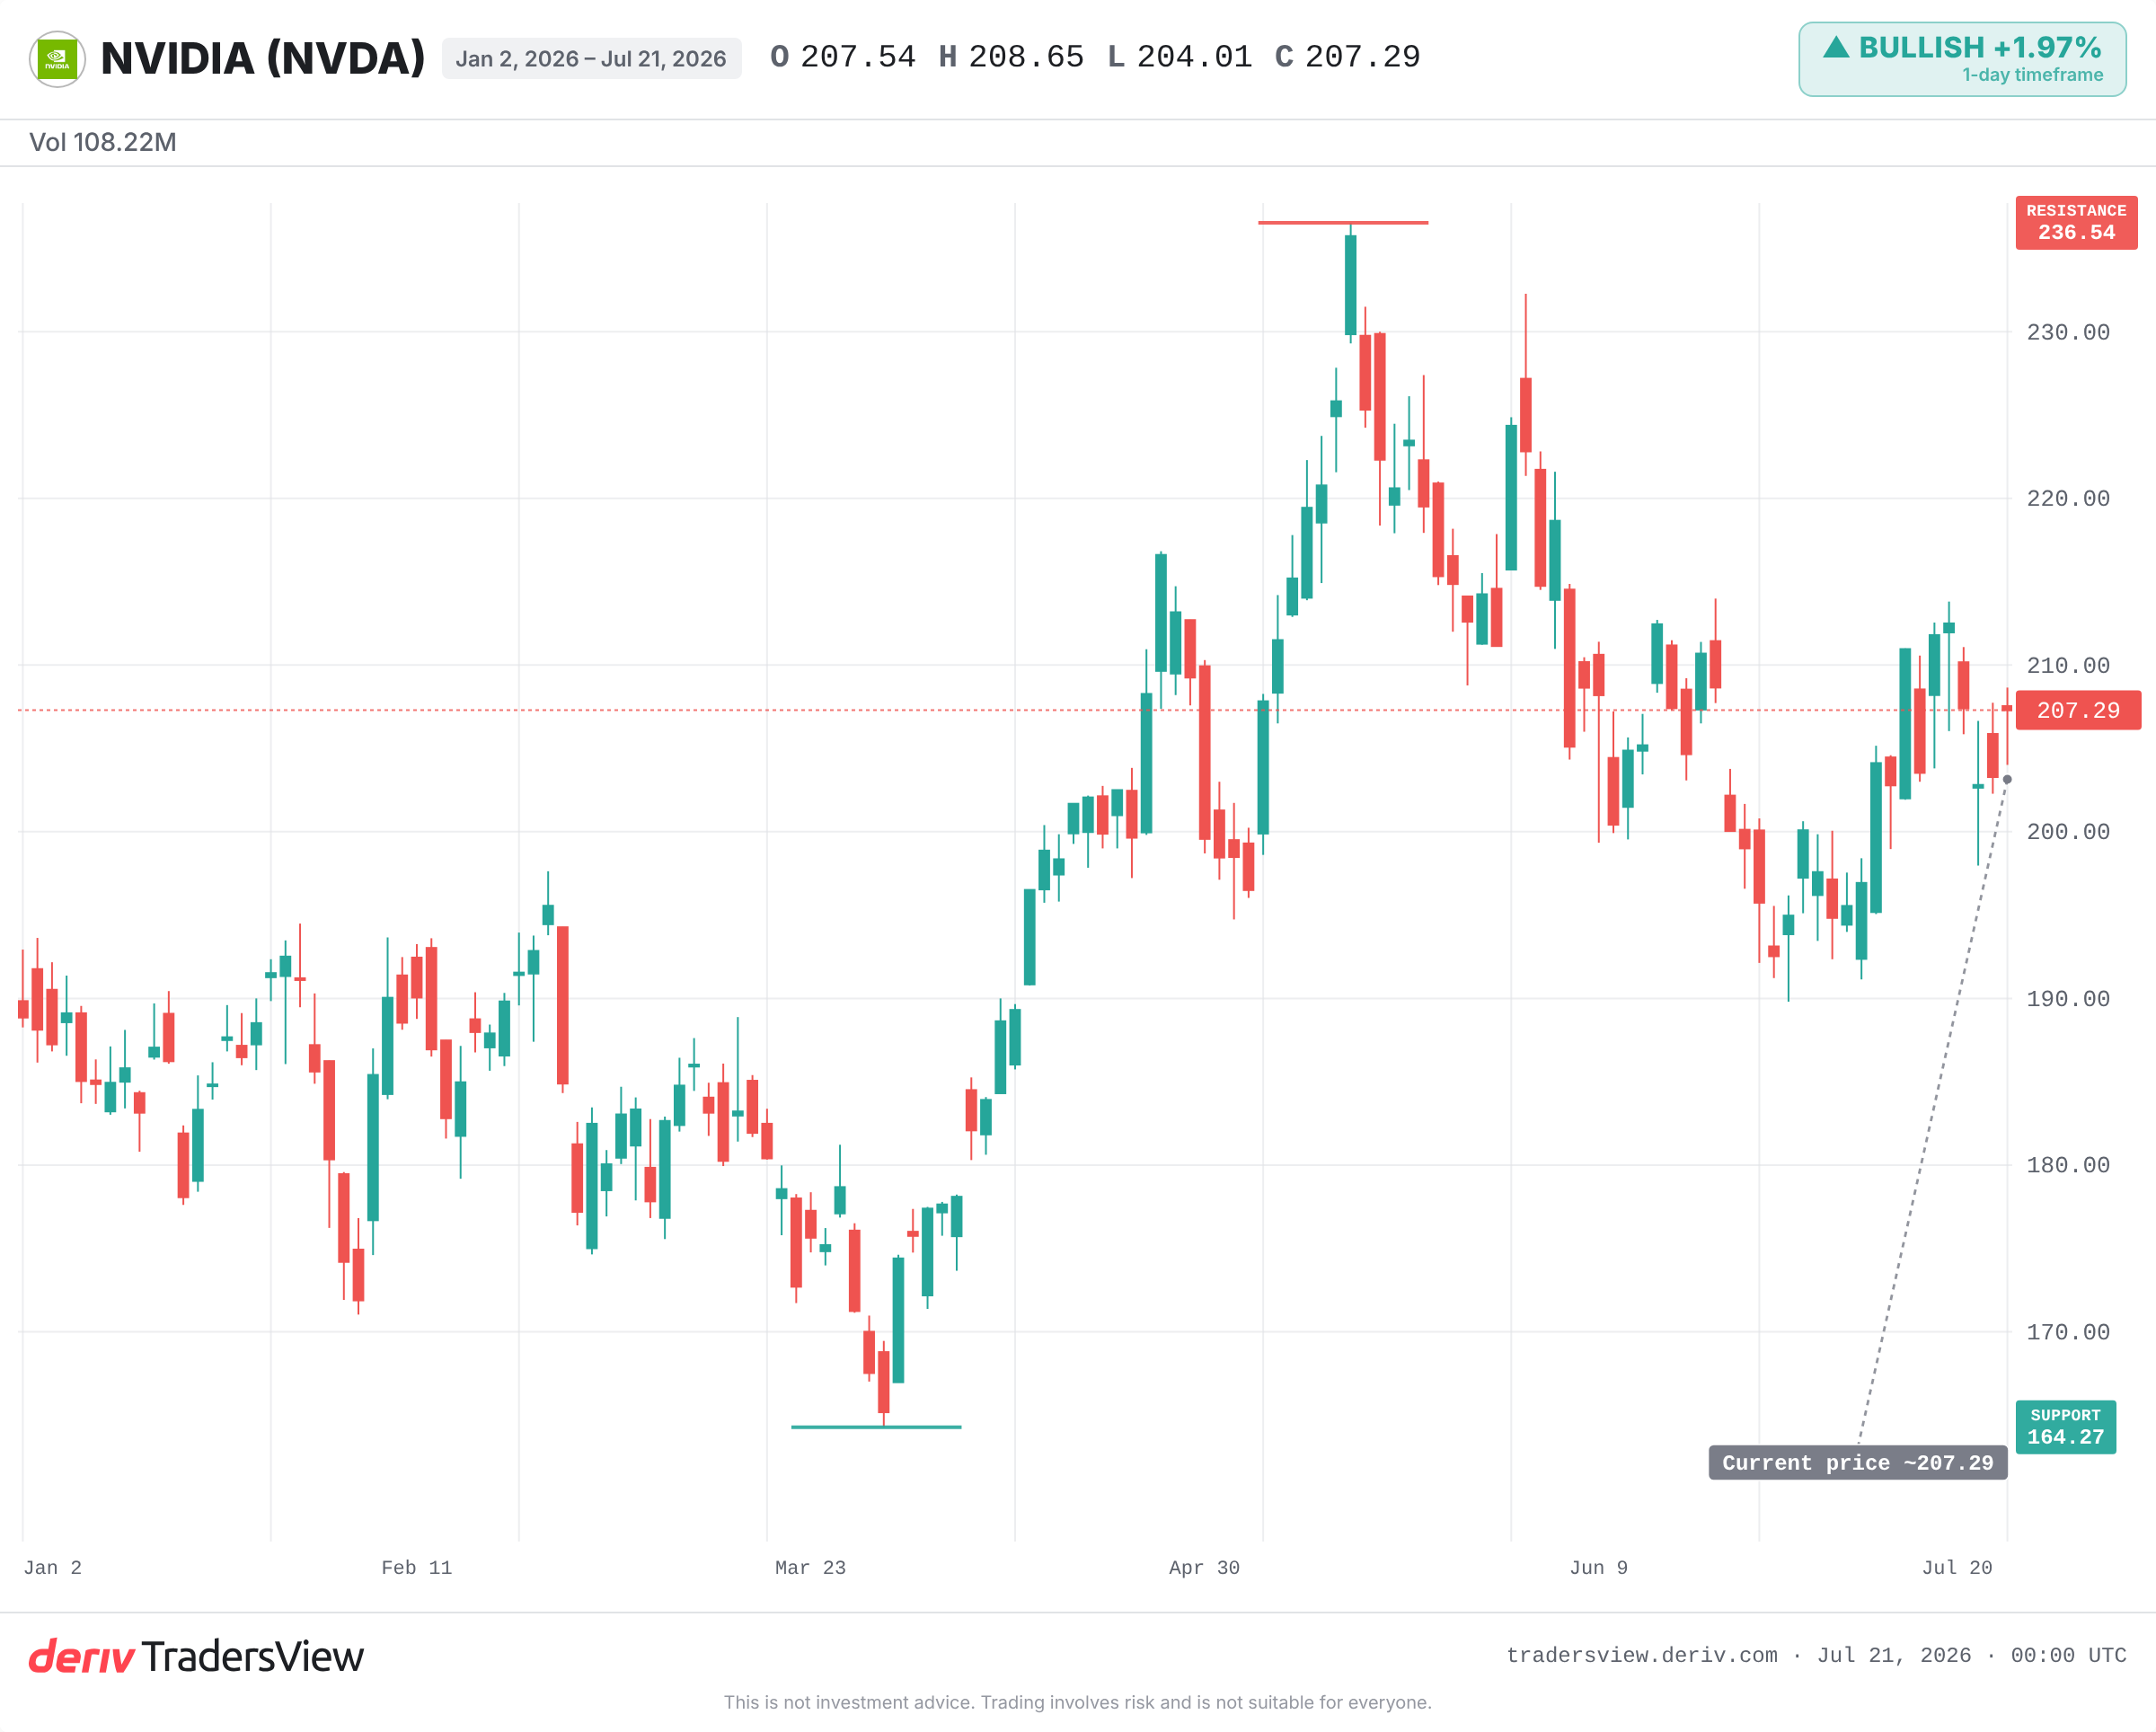
Toda a trajetória da Nvidia dependeu de uma única aposta inicial feita quando estava a 30 dias de ficar sem dinheiro. Em 1995, um cheque de 5 milhões USD da Sega manteve viva uma fabricante de chips quase falida. Essa empresa negoceia agora perto de máximos históricos, avaliada em cerca de 5 biliões USD. A lição não é que a Nvidia é enorme hoje. É que os maiores retornos resultam de apoiar algo antes de o seu futuro ser óbvio.
A aposta que salvou a Nvidia antes de alguém conhecer o seu nome
Em meados da década de 1990, a Nvidia tinha dinheiro suficiente para cerca de 30 dias. Depois, a Sega aplicou 5 milhões USD. Jensen Huang explicou-o de forma simples: "Se não fosse o que a Sega fez pela Nvidia, a Nvidia não estaria aqui hoje."
Na altura, ninguém conseguia prever o resultado. A arquitetura dos chips não estava comprovada. A empresa estava a um processamento salarial de encerrar. O montante investido foi pequeno precisamente porque o resultado era incerto. Esse é precisamente o ponto.
Porque é que os maiores retornos surgem antes de a história ser óbvia
As apostas iniciais seguem uma lei de potência. A maioria falha. Algumas geram retornos muitas vezes superiores ao montante investido. As vencedoras parecem inevitáveis apenas em retrospetiva.
Esta é a assimetria que faz com que as aplicações iniciais funcionem. Um pequeno montante investido limita o risco de perda. O potencial de valorização, se a sobrevivência se transformar em domínio, não tem limite. A Sega arriscou 5 milhões USD. A empresa que apoiou tornou-se numa das mais valiosas do mundo.
O mesmo padrão está a verificar-se com a Nvidia agora como compradora, e não como empresa salva. Revelou uma participação de 9,3% na Nebius, uma posição inicial numa empresa cujo futuro ainda está por escrever. De salva a salvadora, o mecanismo é idêntico.
A armadilha escondida na versão inspiradora
A interpretação sedutora é esta: encontre cedo a próxima Nvidia e terá sucesso. Esta interpretação é perigosa por si só.
O viés de sobrevivência esconde a taxa de base. Por cada caso Sega-Nvidia, inúmeras apostas iniciais foram feitas em empresas que desapareceram discretamente. Nunca se ouve falar dos seus nomes. Esse silêncio faz com que as vencedoras pareçam resultado de competência, em vez de uma lotaria com boas probabilidades.
A lição só se mantém quando associada à taxa de base: a maioria das apostas iniciais falha. O enquadramento correto não é "escolha a vencedora". É "dimensione o montante investido de modo a que as falhas não o possam arruinar e deixe que um sucesso compense as restantes".
O que validaria a interpretação otimista
A vantagem da própria Nvidia está sob pressão. A Apple recuperou a posição de ação mais valiosa do mundo, prevendo-se que a diferença aumente. A lista de compradores na China está a diminuir, o que ameaça a procura.
Assim, o teste está em curso. Se a participação na Nebius e posições iniciais semelhantes crescerem da forma como cresceu a aposta da Sega, o enquadramento otimista justifica-se. Se estagnarem, tornam-se um lembrete de que até as apostas iniciais de uma gigante falham maioritariamente.
As evidências apontam numa direção: a assimetria inicial é real, mas recompensa a disciplina, não a esperança. Deve observar se a Nvidia se mantém perto do seu máximo histórico ou é rejeitada nesse nível, se as suas participações iniciais valorizam e se uma desaceleração generalizada das despesas em IA comprime a avaliação que faz tudo isto parecer tão fácil.
Perguntas frequentes
A Sega aplicou 5 milhões USD na Nvidia em 1995. Jensen Huang afirmou que a empresa tinha dinheiro suficiente para cerca de 30 dias na altura e que não existiria hoje sem esse apoio.
O viés de sobrevivência é a tendência para estudar apenas as empresas ou apostas que tiveram sucesso, ignorando as muitas que falharam. Faz com que as primeiras vencedoras pareçam resultado de competência, quando o quadro completo inclui uma elevada taxa de falhas.
A maioria das apostas iniciais gera pouco ou nenhum retorno, enquanto um pequeno número gera retornos muitas vezes superiores ao montante investido. Um único grande sucesso pode superar muitas falhas, pelo que toda a carteira depende da rara vencedora.
Não. A Apple recuperou a posição de ação mais valiosa do mundo, prevendo-se que a diferença aumente. A Nvidia também enfrenta uma lista cada vez menor de compradores na China.
A Nvidia revelou uma participação acionista de 9,3% na Nebius. Trata-se de uma posição inicial cujo retorno final ainda não é claro, refletindo o tipo de aposta que outrora salvou a própria Nvidia.