
A queima de caixa da Tesla é uma ponte para o lucro ou uma armadilha?
Uma empresa que gasta mais dinheiro do que recebe não está automaticamente em dificuldades. Por vezes, está a investir fortemente no futuro. Cabe ao mercado distinguir
Pela equipa Deriv · 23 de julho de 2026 · 4 min de leitura

Uma empresa que gasta mais dinheiro do que recebe não está automaticamente em dificuldades. Por vezes, está a investir fortemente no futuro. Cabe ao mercado distinguir entre as duas situações, e a Tesla é o caso de teste em tempo real.
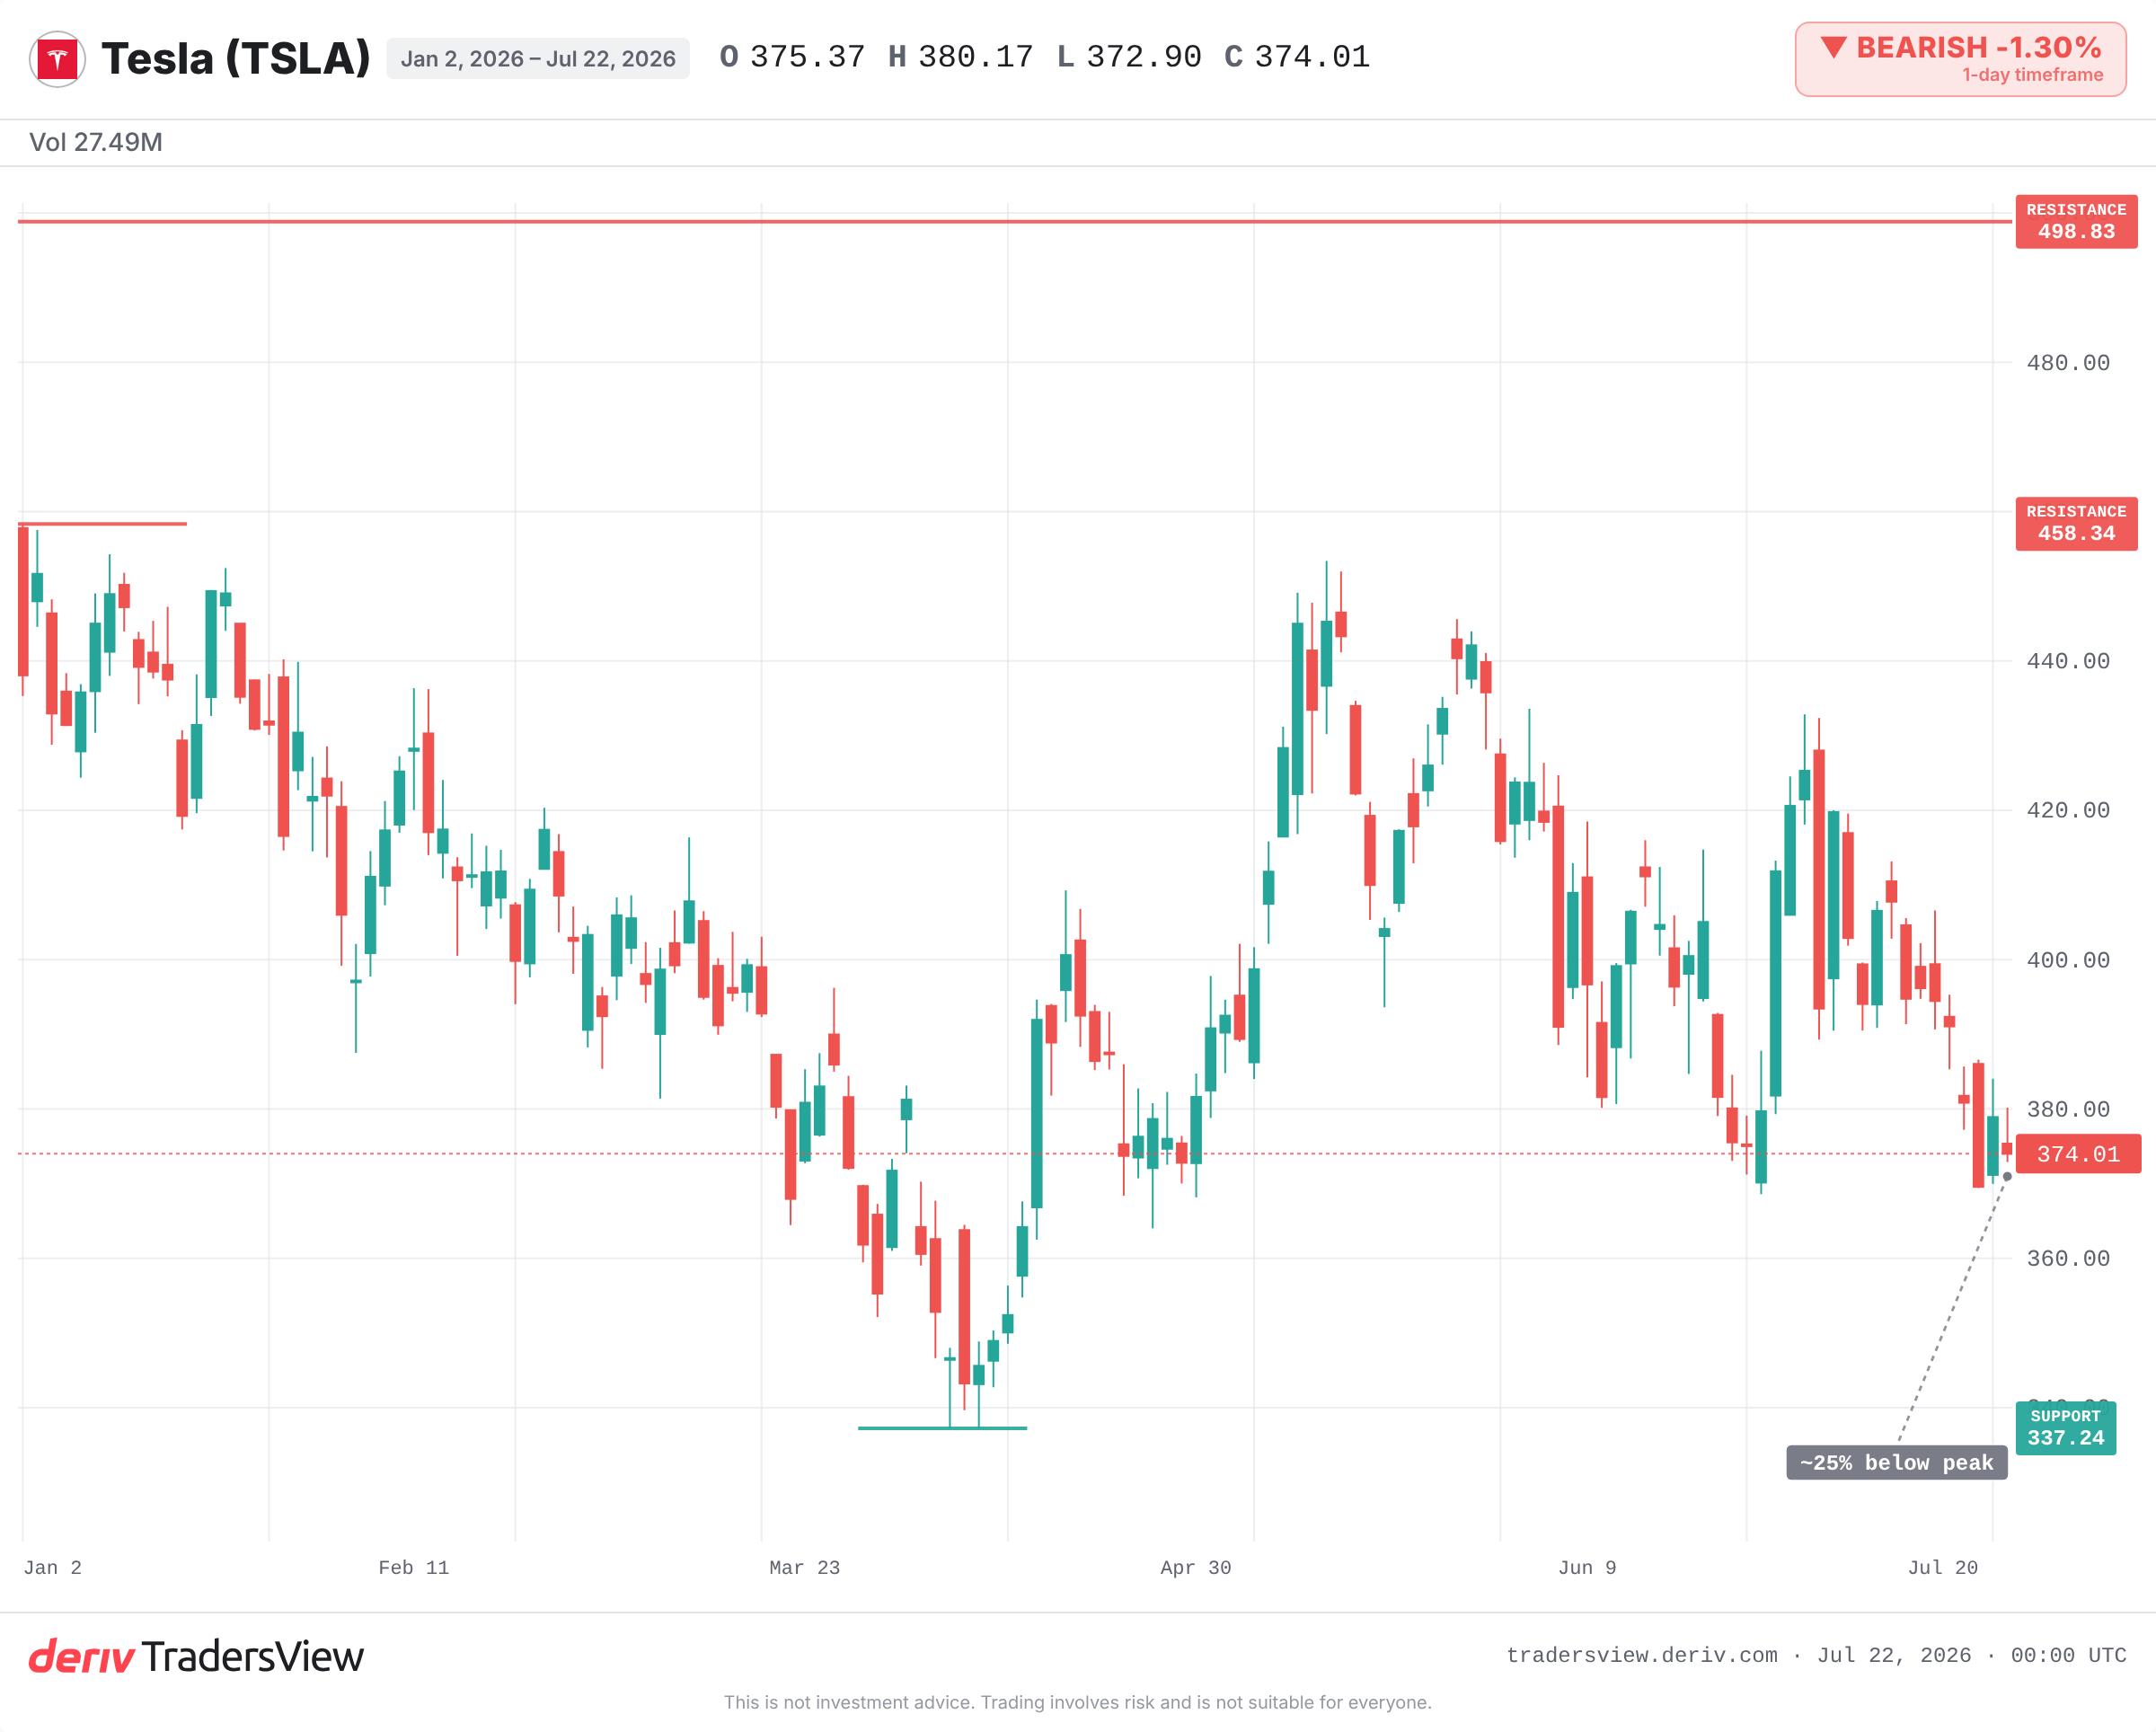
A Tesla acabou de registar o seu primeiro fluxo de caixa livre negativo em mais de dois anos. As despesas de capital em IA, robotáxis e no robô Optimus ultrapassaram o que a empresa gerou. A ação negoceia cerca de um quarto abaixo do pico de 2025. A questão por detrás do título é simples: esta queima de caixa é uma ponte para lucros futuros ou um aviso?
O que o fluxo de caixa livre realmente indica
O fluxo de caixa livre é o dinheiro que sobra depois de uma empresa pagar as suas operações e expansão. Os lucros podem parecer saudáveis enquanto o dinheiro sai da empresa. É por isso que o fluxo de caixa livre é frequentemente mais importante do que o destaque dos resultados.
Quando se torna negativo, a empresa está a gastar mais depressa do que recebe. Isto pode indicar dificuldades. Também pode significar uma aposta deliberada, com os custos concentrados no início. O número, por si só, não indica qual das situações se verifica.
Porque é que despesas elevadas podem ser um investimento, e não um aviso
A Tesla já passou por isto. Em 2017 e 2018, consumiu caixa durante o aumento da produção do Model 3. As posições curtas eram elevadas e falava-se de falência. Depois, o fluxo de caixa livre tornou-se positivo e a ação valorizou-se durante anos.
A perspetiva otimista atual segue a mesma linha. A administração descreveu as despesas atuais como investimento em autonomia e robótica, prevendo-se que as despesas de capital voltem a diminuir em 2027. O saldo de caixa continua elevado e recuou apenas ligeiramente. Se o plano para robotáxis e condução totalmente autónoma for concretizado, em retrospetiva, a atual queima de caixa parecerá semelhante à de 2018.
Quando despesas elevadas destroem valor
O outro lado também tem precedentes. No boom das telecomunicações e das empresas ponto com no final da década de 1990, as empresas investiram montantes recorde em infraestruturas antes de existir procura. Tinham a certeza de que estavam a construir o futuro. Em vez disso, criaram excesso de capacidade, obtiveram retornos fracos e sofreram quedas acentuadas.
Esse é o risco de qualquer aumento das despesas de capital: gastar antecipadamente para uma procura que nunca chega. A mesma queima de caixa pode ser uma fase de crescimento ou uma armadilha. A diferença torna-se evidente mais tarde, consoante as receitas e as margens aumentam à medida que as despesas diminuem.
Como distinguir as duas situações a partir daqui
Não é possível resolver esta questão com base num único trimestre. É preciso acompanhar uma sequência de evidências nos próximos relatórios:
- Direção das despesas de capital. As despesas continuam a aumentar durante o segundo semestre de 2026 ou começam a diminuir em direção à previsão para 2027?
- O saldo de caixa. Uma diminuição moderada é tolerável. Uma redução rápida não é.
- Prova de que as apostas estão a resultar. Novas cidades com robotáxis e progressos claros na FSD justificam as despesas. O silêncio não.
- A atividade principal. A margem bruta automóvel e as entregas têm de continuar a financiar esta ambição.
No gráfico, o mínimo desde o início do ano, perto de 337, marca o suporte que os traders estão a acompanhar, enquanto o máximo deste ano, perto de 458, representa a resistência. A variação diária típica da ação é ampla, pelo que os movimentos num só dia dizem pouco sobre a questão de longo prazo.
Para onde apontam as evidências
A interpretação mais óbvia — uma máquina de gerar caixa que subitamente está a consumi-lo — é a mais preocupante. A interpretação mais sólida é que se trata de um investimento planeado, com custos concentrados no início, uma reserva de caixa elevada intacta e despesas de capital destinadas a diminuir. Isto favorece a hipótese de investimento em vez de dificuldades. Mas é uma inclinação, não um veredito.
A prova está na execução subsequente. Se as margens e as entregas melhorarem à medida que as despesas diminuem e o fluxo de caixa livre voltar a ser positivo, a comparação com 2018 mantém-se. Se as despesas de capital continuarem a aumentar enquanto os marcos de autonomia se atrasam, a comparação com a era ponto com começa a fazer sentido. Acompanhe o caixa, não o drama.
Perguntas frequentes
Não. Pode indicar dificuldades, mas também pode refletir um investimento deliberado, com os custos concentrados no início, no crescimento futuro. O contexto, sobretudo o motivo pelo qual o dinheiro está a ser gasto e a quantidade de caixa que resta, determina qual das situações se verifica.
O lucro é uma medida contabilística que pode parecer saudável enquanto o dinheiro sai da empresa. O fluxo de caixa livre é o dinheiro efetivamente restante após operar e expandir a empresa, pelo que pode tornar-se negativo mesmo quando o lucro reportado é positivo.
As despesas de capital, ou capex, são montantes gastos em ativos de longo prazo, como fábricas, equipamento e tecnologia. Um aumento do capex reduz diretamente o fluxo de caixa livre porque esse dinheiro sai antes de gerar retornos.
Antes deste trimestre recente, o último período prolongado de fluxo de caixa livre negativo da Tesla ocorreu entre 2017 e 2018, durante o aumento da produção do Model 3. Mais tarde, o fluxo de caixa tornou-se positivo à medida que a produção aumentou.