
Os chips sofrem liquidação primeiro: aviso ou apenas realização de lucros?
Porque é que os semicondutores lideram as subidas e descidas do mercado, quando uma liquidação de chips sinaliza uma fraqueza generalizada e quando um único título se destaca devido à sua própria procura.
Pela equipa Deriv · 8 de julho de 2026 · 3 min de leitura

Quando os semicondutores sofrem uma forte liquidação, o mercado em geral tende a seguir-se, porque os chips estão a montante de todas as tendências tecnológicas e são avaliados antes de todos os outros. Este é o padrão por detrás da queda das megacapitalizações tecnológicas que está a afetar o Nasdaq. A questão mais difícil é saber se esta descida é um aviso precoce ou apenas realização de lucros na operação mais concorrida do mercado.
Porque é que os fabricantes de chips se movem antes do resto do mercado
Os chips são a matéria-prima da tecnologia moderna. Todos os modelos de IA, serviços na cloud e telemóveis dependem deles. Por isso, as encomendas de chips refletem aquilo que as empresas esperam desenvolver nos próximos meses, e não aquilo que vendem atualmente.
Isto faz dos semicondutores o elo da cadeia com a avaliação mais antecipada. Quando os traders se tornam cautelosos, vendem primeiro os títulos mais cíclicos e mais caros, que tendem a ser os dos chips. Muitas vezes, o restante setor tecnológico acompanha mais tarde.
Uma liquidação de chips conduz realmente todo o mercado para baixo?
A história mostra que pode acontecer. No final de 2021, as ações de semicondutores atingiram o pico e inverteram a tendência antes do mercado mais amplo. O Nasdaq e o S&P 500 confirmaram a tendência descendente meses mais tarde, e os chips estiveram entre os mais afetados ao longo de 2022.
Em meados de 2018, verificou-se uma situação semelhante. Os semicondutores caíram acentuadamente devido a receios relacionados com o comércio e a procura, muito antes de o mercado em geral cair no final de dezembro. O caso mais grave ocorreu em 2000, quando os títulos de chips e hardware cederam, à medida que os gastos na expansão da Internet se revelaram insustentáveis, antecipando um mercado tecnológico em baixa que durou vários anos.
Em cada caso, os chips enfraqueceram primeiro e o índice seguiu-se. O sinal antecedeu as perdas por semanas e, por vezes, meses.
Quando um único título de chips se destaca devido à sua própria procura
O padrão funciona nos dois sentidos. Depois do receio de 2018, os chips também lideraram a recuperação em 2019, à medida que a procura voltou a acelerar. O mesmo grupo que lidera as quedas lidera frequentemente a recuperação.
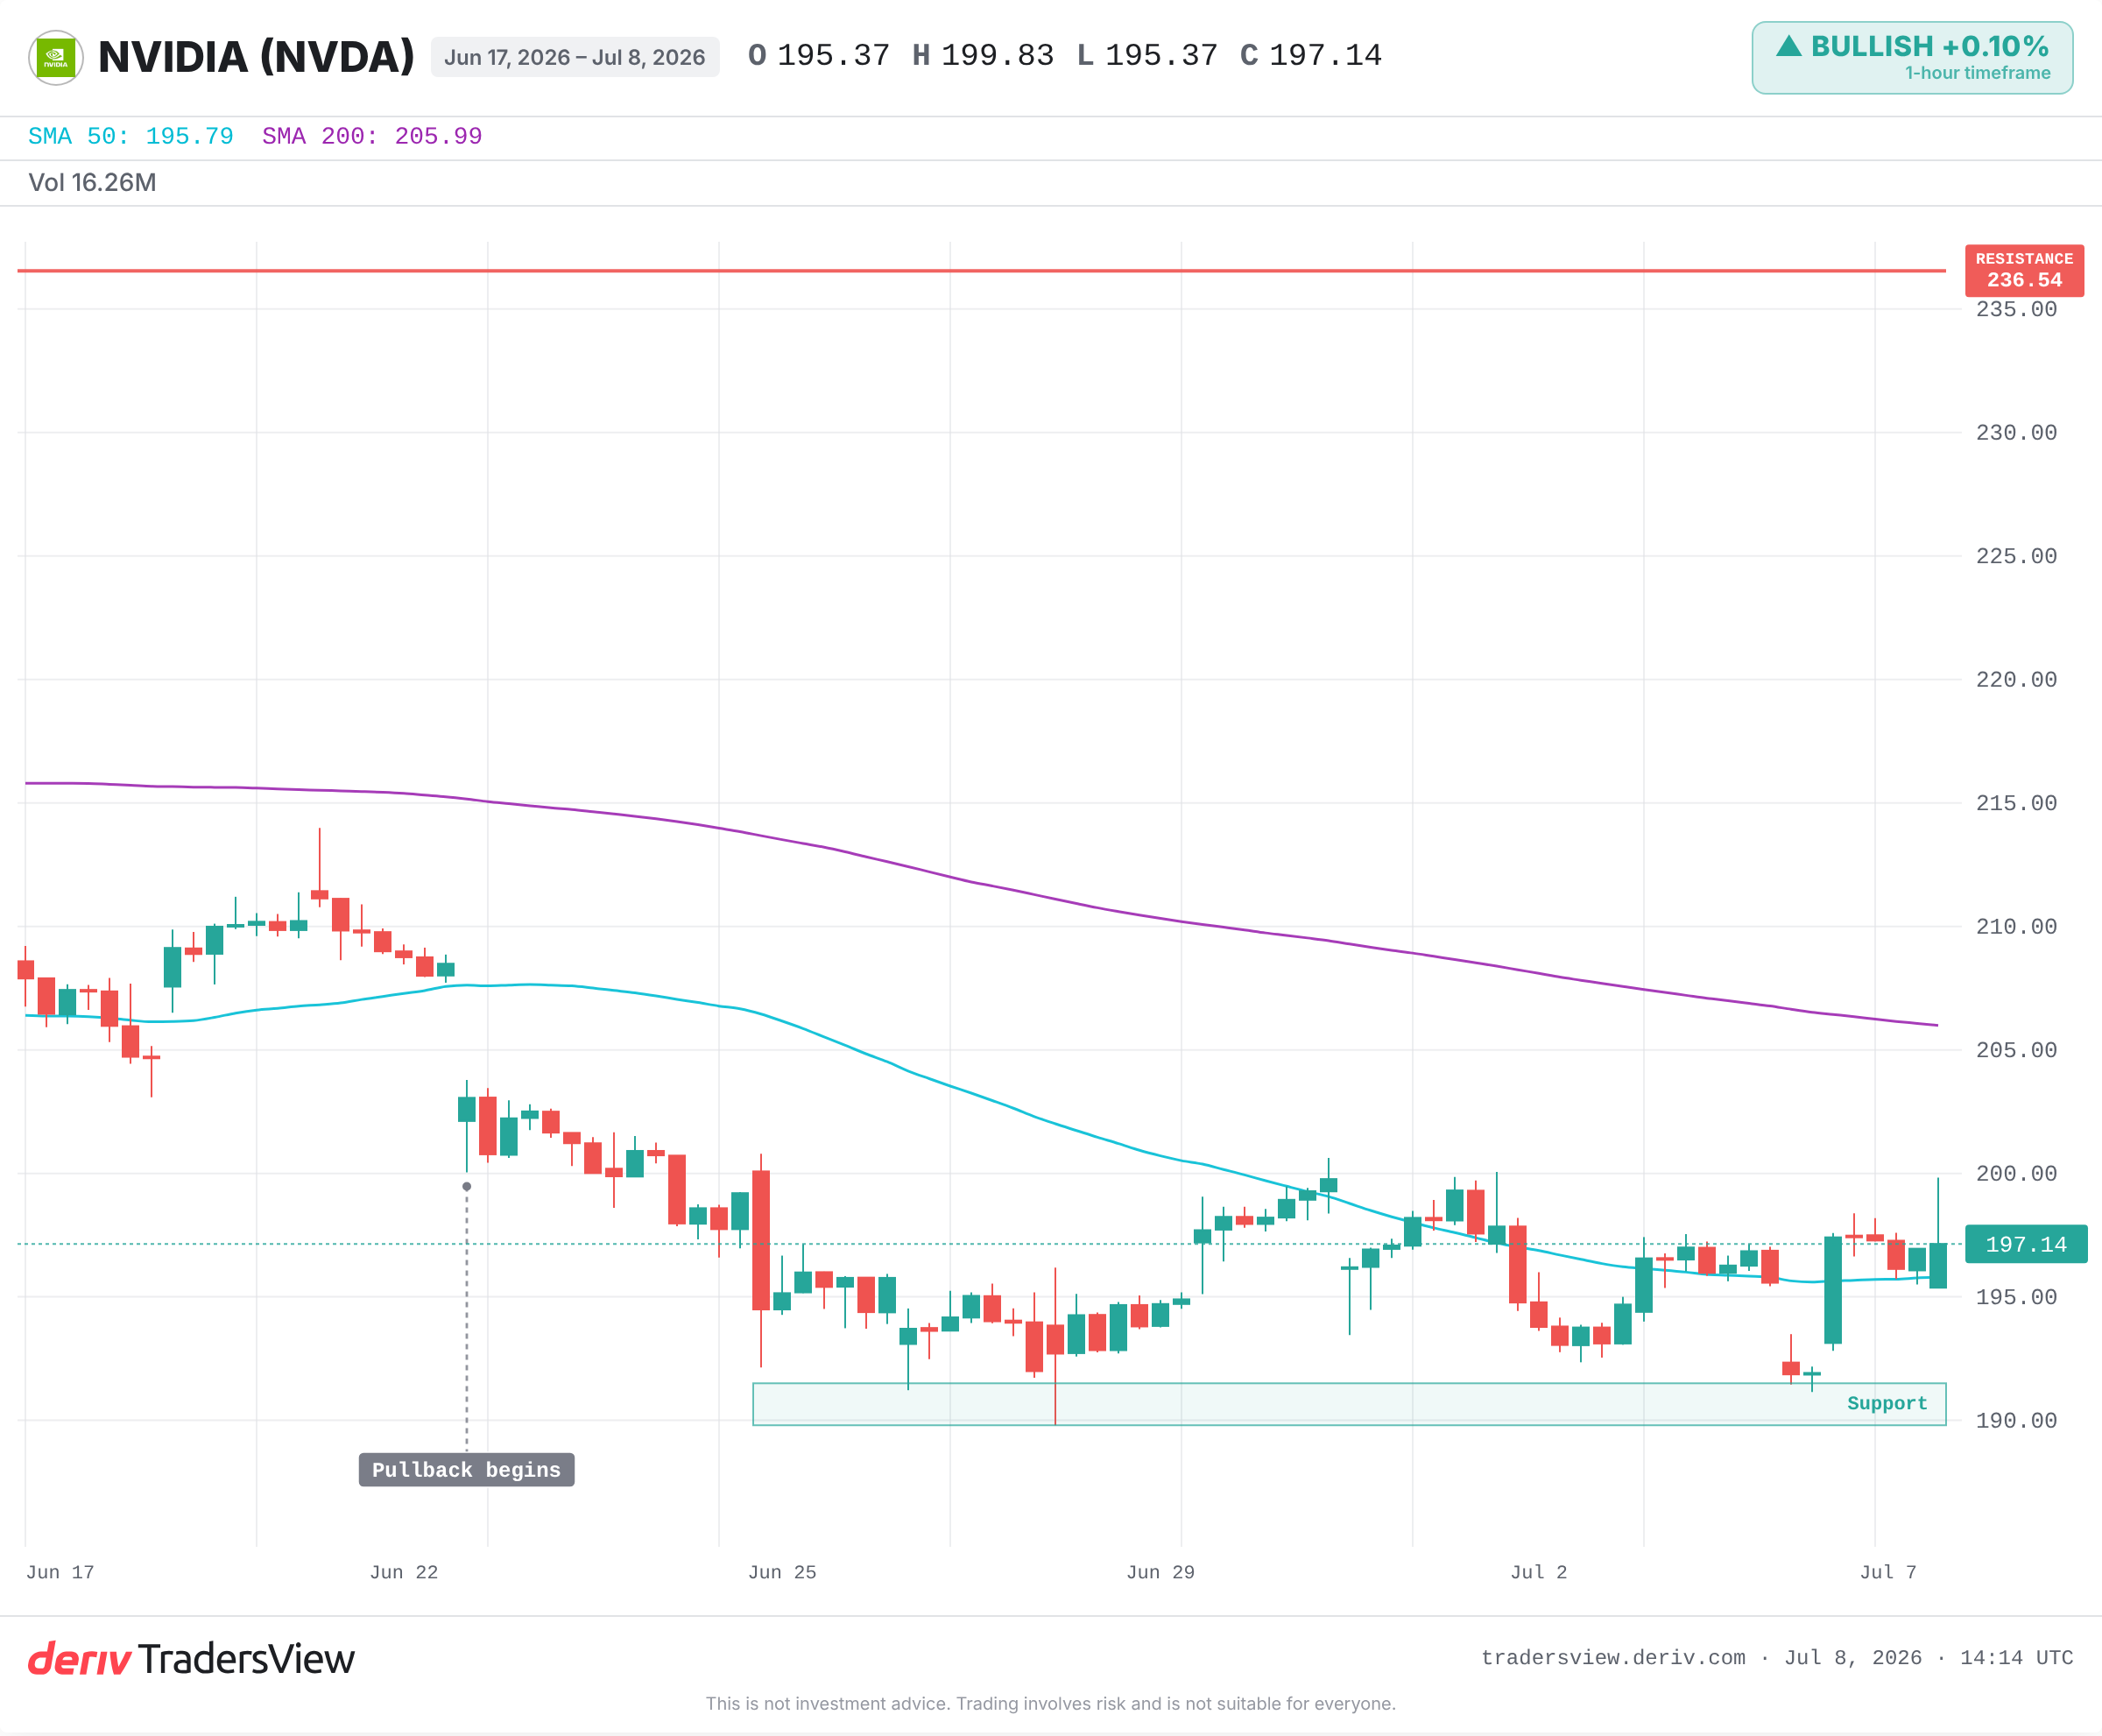
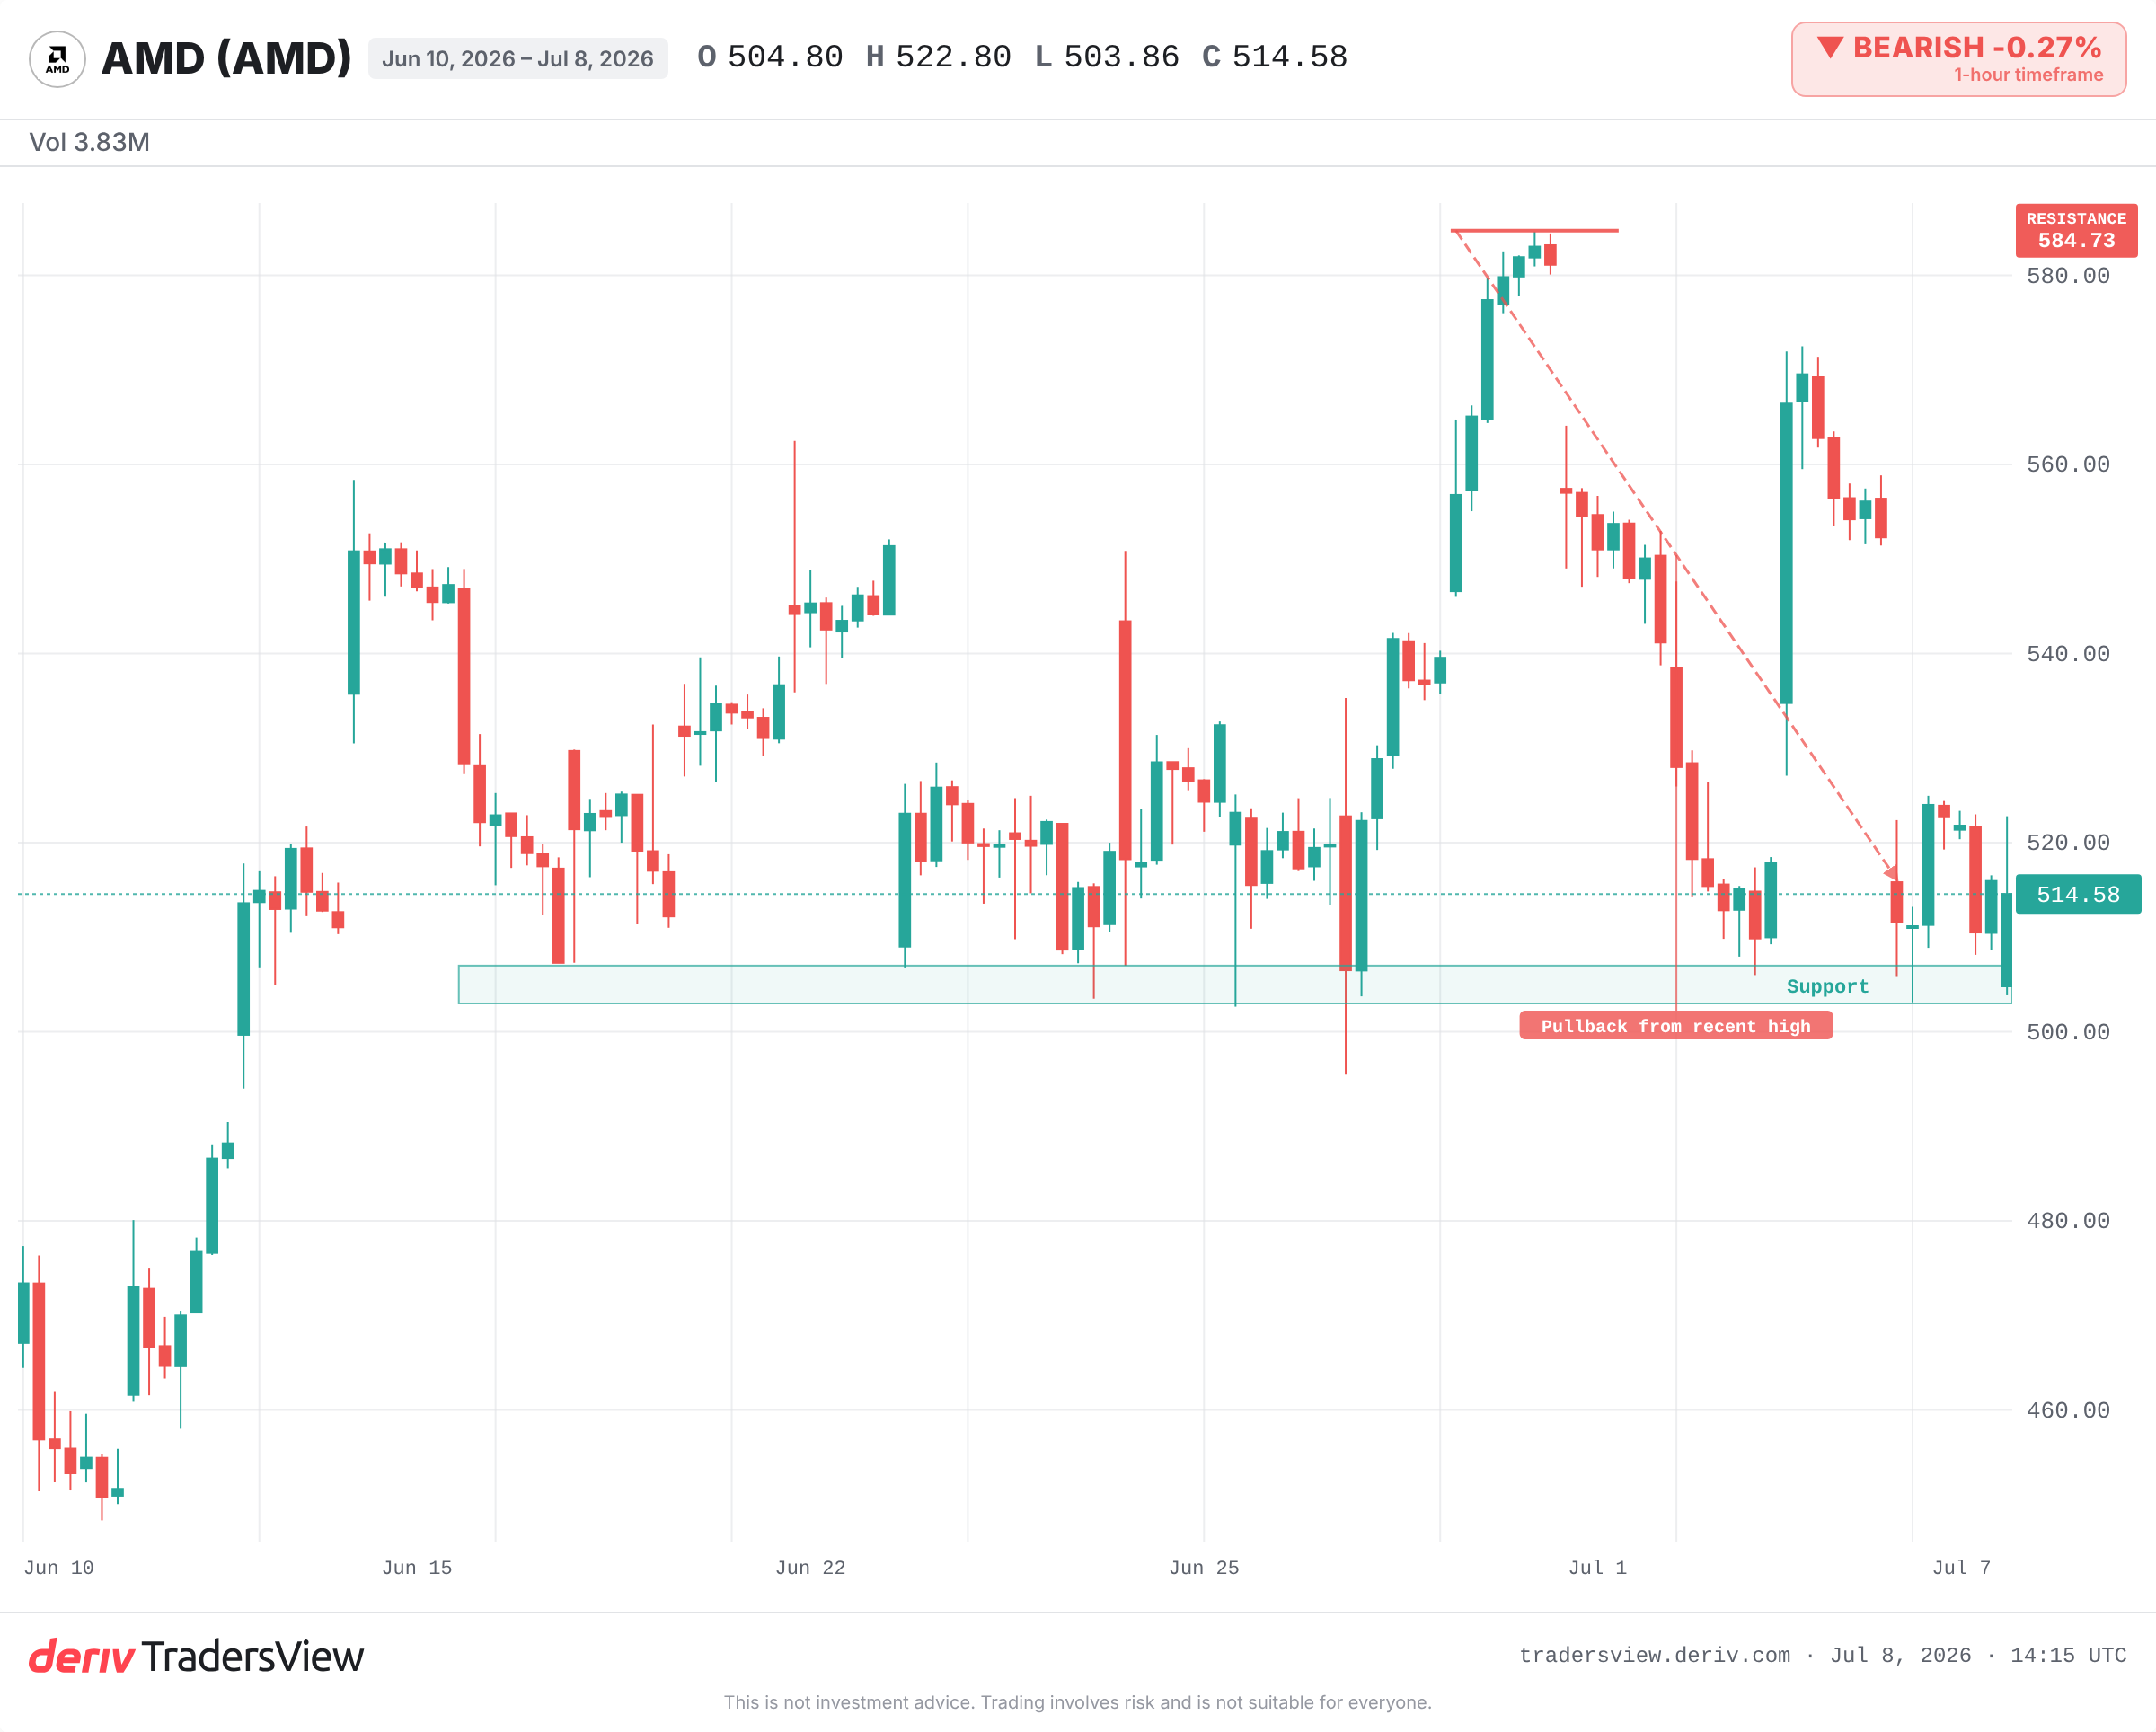
Esta é a divergência. Uma correção nos chips após uma forte subida é frequentemente apenas realização de lucros, e não um sinal de procura. Se a procura final se mantiver sólida e as encomendas continuarem a chegar, uma empresa líder pode subir gradualmente mesmo enquanto o grupo oscila. O seu próprio ciclo sobrepõe-se ao sentimento do mercado.
A pista está em saber onde as vendas param. Se ficarem limitadas aos chips, parece uma rotação. Se se alastrarem ao software, ao setor financeiro e a setores cíclicos, parece algo mais abrangente.
O que observar para distinguir os dois cenários
A verdadeira verificação da procura vem dos clientes, não dos fabricantes de chips. As grandes empresas de cloud, Microsoft, Alphabet, Amazon e Meta, apresentam as suas previsões de despesas de capital nas chamadas de resultados. Essas previsões são o que, em última análise, preenche as carteiras de encomendas de chips.
- Amplitude: as vendas são generalizadas ou estão limitadas a alguns títulos muito concorridos?
- Alastramento: a fraqueza vai além dos semicondutores e estende-se ao software e aos setores cíclicos?
- Previsões: os hyperscalers mantêm ou reduzem os seus planos de despesa?
- Suporte: a Nvidia mantém-se bem acima da zona de mínimos de 52 semanas ou quebra o suporte recente?
As evidências indicam que uma forte liquidação de chips deve ser tratada como um sinal que merece atenção, e não ser ignorada. Contudo, só é confirmada se a queda se alastrar, a amplitude do mercado se deteriorar e os clientes de chips reduzirem efetivamente as suas despesas. Até lá, uma oscilação na operação mais concorrida pode ser apenas isso. A história recompensa quem observa a continuidade do movimento, e não o primeiro dia negativo.
Perguntas frequentes
O SOX é o Philadelphia Semiconductor Index, um índice de referência que acompanha os principais fabricantes de chips. Os traders acompanham-no como um indicador de todo o setor dos semicondutores e, por extensão, uma leitura antecipada da procura tecnológica.
A procura de chips sobe e desce com a economia em geral e com o ciclo de investimento tecnológico. As encomendas aumentam quando as empresas expandem as suas operações e diminuem quando estas recuam, pelo que os lucros dos fabricantes de chips oscilam mais acentuadamente do que os de empresas mais estáveis.
As grandes empresas de cloud estão entre os maiores compradores de chips avançados. As suas previsões de despesas de capital nas chamadas de resultados sinalizam encomendas futuras, pelo que previsões sólidas apoiam os fabricantes de chips, enquanto as reduções podem pressioná-los.
Não. As quedas acentuadas em títulos tecnológicos muito concorridos são frequentemente realização de lucros ou rotação, e não um topo duradouro. Um aviso mais abrangente exige geralmente que a fraqueza se alastre pelos vários setores e que a amplitude do mercado se deteriore.