
A aposta da Amazon em IA está a disparar. Então, porque é que a ação está estagnada?
A Amazon negoceia abaixo do seu máximo histórico, enquanto a sua participação na Anthropic cresce rapidamente de forma composta. Porque é que as avaliações refletem o futuro e porque é que o mercado continua a penalizar os gastos.
Pela equipa Deriv · 20 de julho de 2026 · 4 min de leitura

A Amazon mantém-se abaixo do seu máximo histórico, enquanto uma aposta no seu portefólio dispara, porque o preço de uma ação reflete fluxos de caixa futuros comprovados, não um ganho que ainda existe apenas no papel.
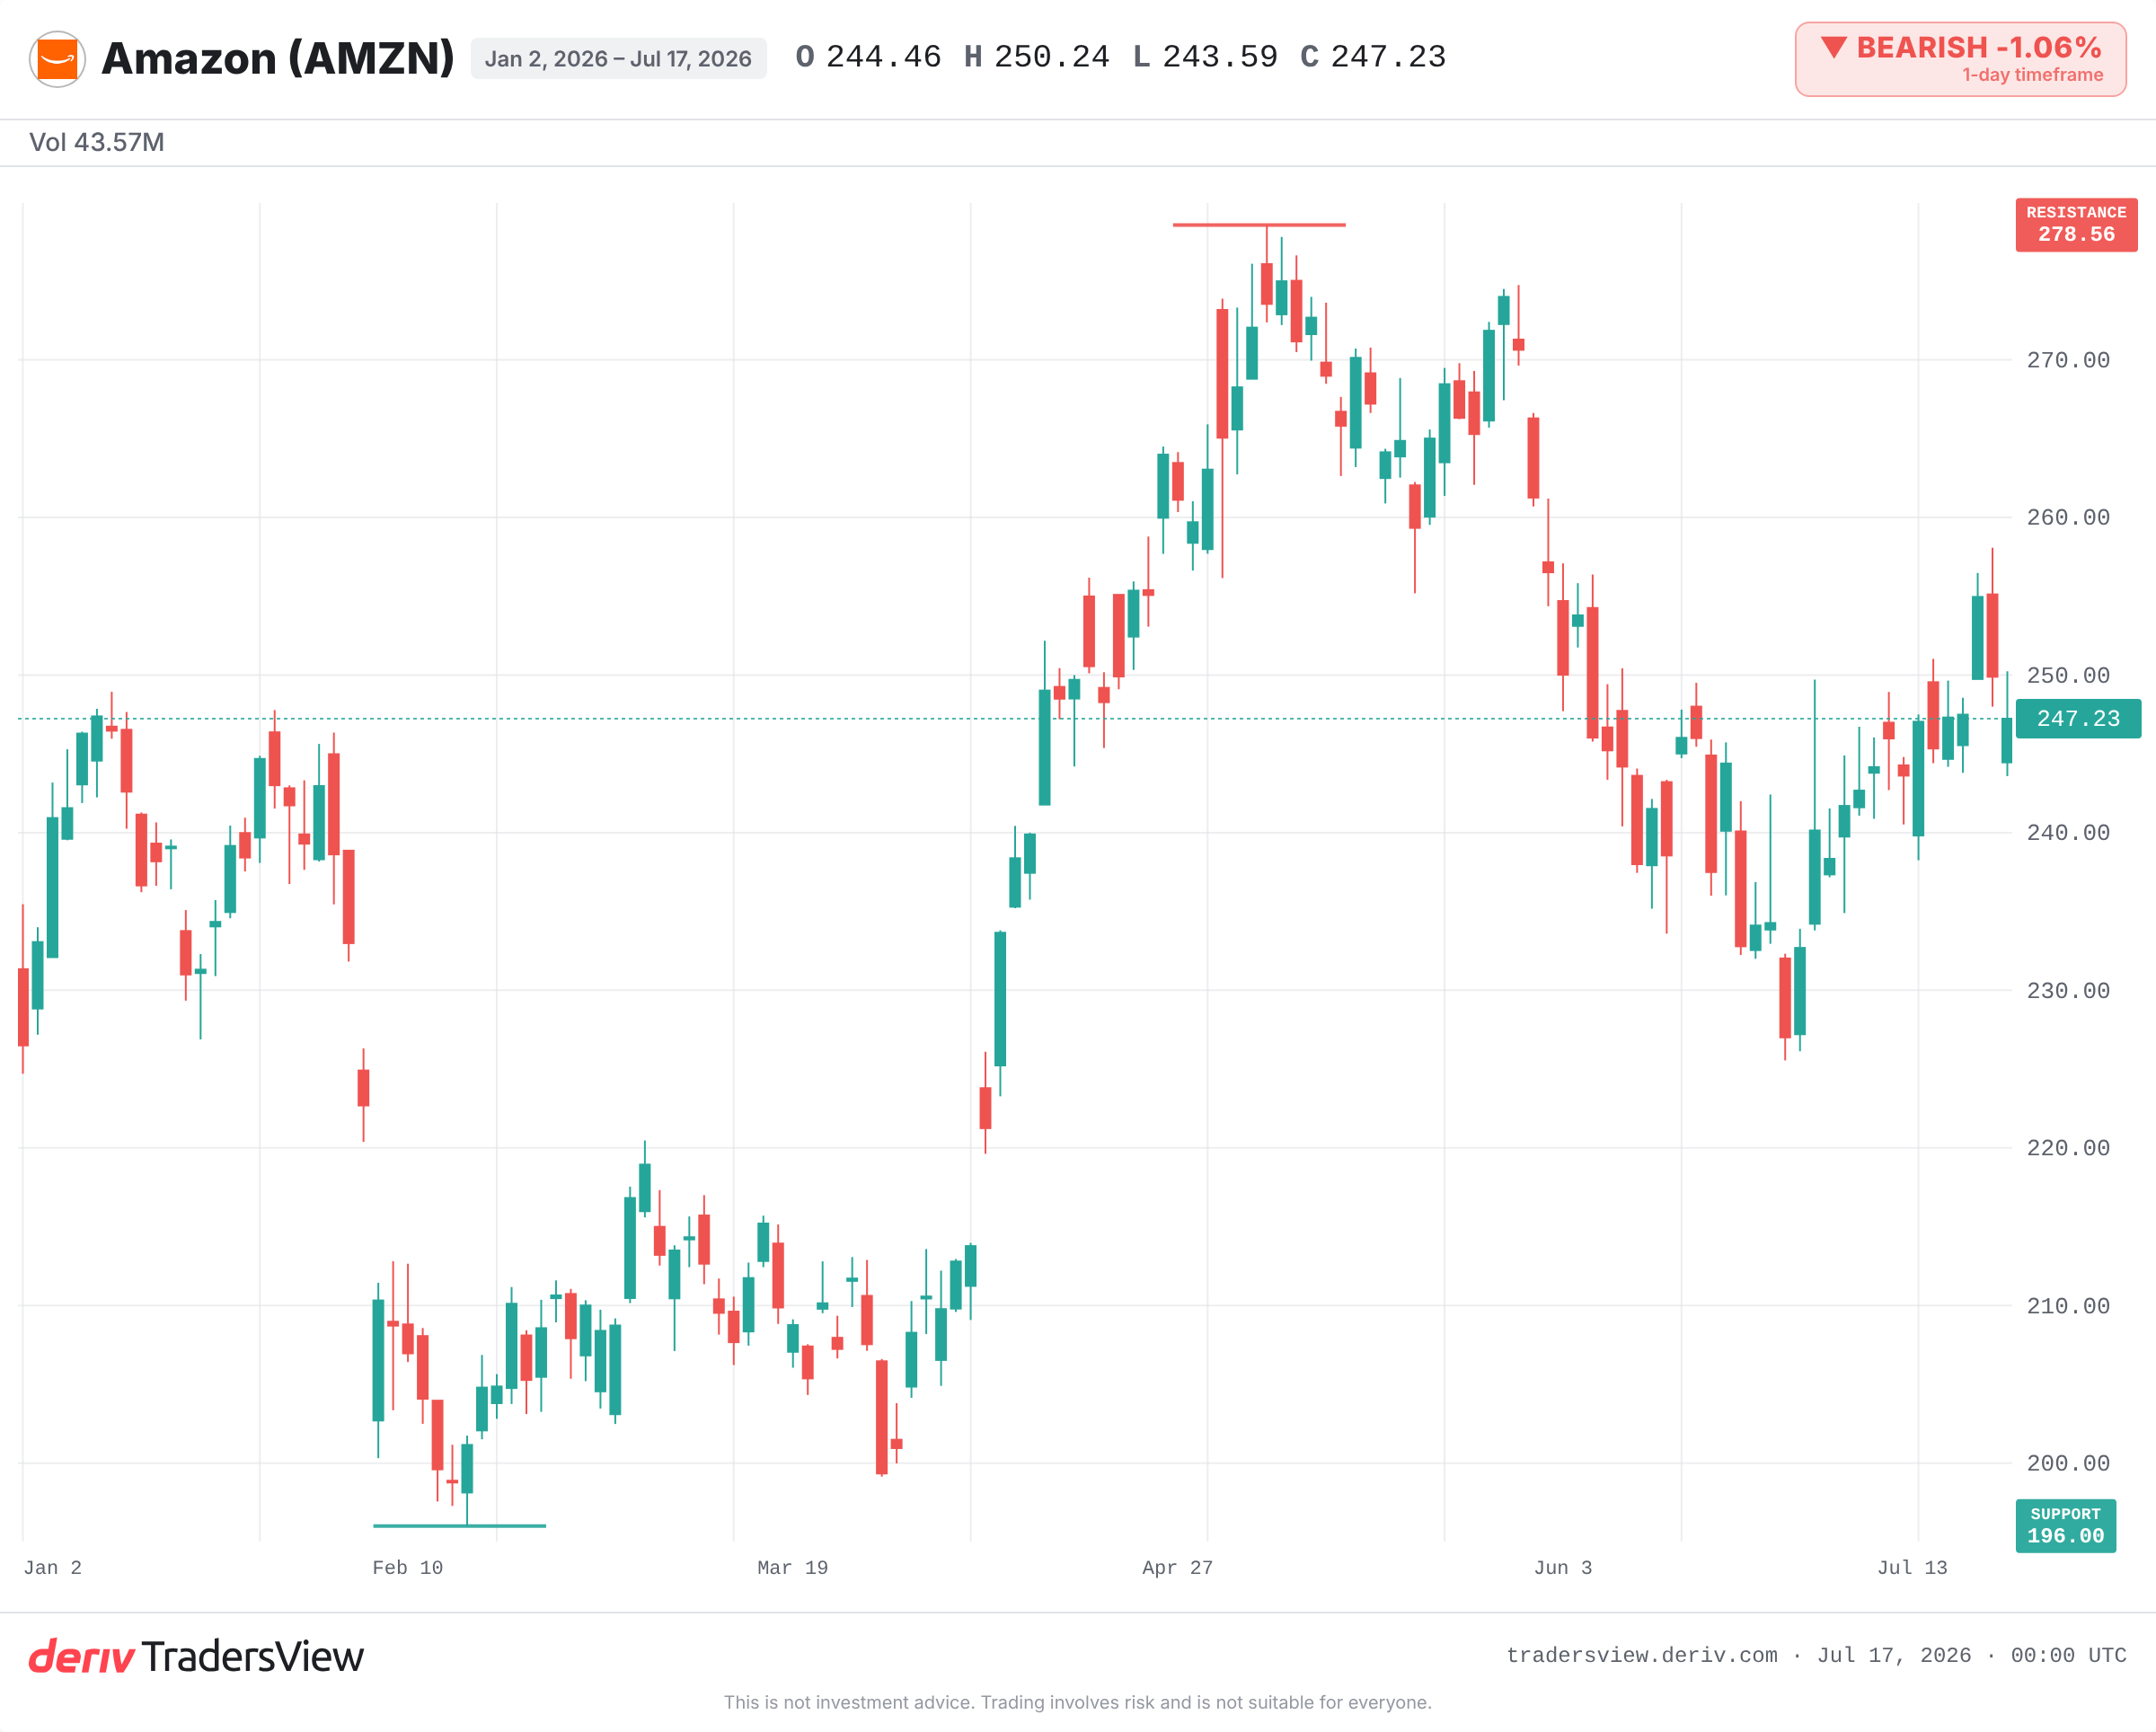
A ação negoceia na faixa dos 240 USD, bastante abaixo do seu máximo próximo de 279 USD. Ainda assim, toda a atenção está centrada numa participação: uma posição na empresa de IA Anthropic, apoiada pela AWS, que, segundo informações, está a crescer a um ritmo extraordinário. Então, porque é que o preço está estagnado? Porque os traders estão divididos entre um ativo em rápido crescimento e os enormes gastos que o financiam.
Porque é que uma avaliação se baseia no futuro, e não no presente
O preço de uma ação é uma aposta nos retornos futuros. Quando uma empresa detém algo que cresce a um ritmo invulgar, o mercado tenta incorporar esse crescimento no preço atual, antes de o dinheiro entrar.
É esta a dinâmica que influencia a Amazon atualmente. Segundo informações da Seeking Alpha, o ritmo anualizado de receitas da Anthropic aumentou de cerca de 9 mil milhões USD no final de 2025 para mais de 30 mil milhões USD em 2026. Uma participação que triplica as receitas num ano é precisamente o tipo de ativo que pode alterar a avaliação de uma gigante.Quanto mais rapidamente uma componente cresce de forma composta, maior é a parcela do valor de amanhã incorporada no preço de hoje.
Porque é que o mercado continua a penalizar os gastos que estão por detrás disso
A mesma lógica aplica-se no sentido contrário. A Amazon detalhou cerca de 200 mil milhões USD em despesas de capital relacionadas com IA. Esse dinheiro ainda não provou o seu retorno.
Por isso, a ação caiu para um múltiplo de lucros próximo de 29, o mais baixo da última década, segundo a cobertura da Yahoo Finance. O mercado celebra uma participação em valorização, mas desconta o custo que a financia. Ambas as reações resultam da mesma regra: o valor segue retornos futuros comprovados, e um desembolso enorme sem retorno à vista é visto como risco, não como promessa.
O ganho no papel ainda não é um ganho reconhecido contabilisticamente
A perspetiva otimista antecipa-se aos acontecimentos neste caso. Baseia-se numa informação não confirmada sobre uma IPO da Anthropic avaliada em 1,2 biliões USD. A Reuters e outras fontes descrevem detalhes mais cautelosos sobre a avaliação e o calendário.
Um ganho no papel não é dinheiro que a Amazon tenha reconhecido contabilisticamente. Só se torna real através de um evento que a Amazon efetivamente registe, como uma IPO ou uma consolidação, a um preço que o mercado aceite. Até lá, apenas melhora o sentimento.Um ganho não realizado favorece a narrativa muito antes de afetar as contas.
O risco de execução também está presente. Um erro recente de faturação da AWS cobrou em excesso a alguns clientes milhares de milhões, lembrando que as coisas podem falhar, mesmo quando as vendas da AWS cresceram cerca de 24% em termos homólogos.
O que diz a história sobre apostar no futuro
Este padrão já ocorreu antes. Em 1999, a própria Amazon tinha uma avaliação extrema baseada no crescimento futuro e, posteriormente, caiu cerca de 90% face ao seu máximo antes de recuperar ao longo de vários anos. Em 2022, os traders penalizaram as elevadas despesas de capital da Amazon e da Meta, mas recompensaram ambas em 2023 e 2024, à medida que esses gastos se converteram em margens.
A lição não é que os gastos geram sempre retorno. É que o mercado reavalia constantemente à medida que surgem provas, ou que estas não se concretizam.
O que observar a partir de agora
- Se uma cotação em bolsa da Anthropic se concretiza numa escala próxima da divulgada e em que prazo.
- Confirmação do ritmo efetivo de receitas da Anthropic face ao aumento divulgado.
- Sinais iniciais de que os 200 mil milhões USD em despesas de capital estão a converter-se em margens, ou indícios de que tal não está a acontecer.
- Se o crescimento da AWS se mantém próximo dos 24% homólogos divulgados.
- O máximo histórico próximo de 279 USD como resistência e os mínimos anteriores perto dos 196 USD como suporte.
As evidências apontam mais para a paciência do que para o valor no papel. O ativo com crescimento composto é real, mas o ganho é condicional e os gastos são certos. Observe se as despesas de capital se transformam em retornos antes de a narrativa se transformar num preço.
Perguntas frequentes
Um ganho só se torna realizado através de um evento que a empresa registe, como a cotação pública da startup, a sua aquisição ou uma ronda de financiamento a uma avaliação superior. Até lá, qualquer aumento de valor é um valor não realizado no papel que não afeta os lucros divulgados.
Um ritmo de receitas anualiza o desempenho recente, usando as receitas de um período curto e projetando-as para um ano inteiro. Indica dinâmica, mas pressupõe que o ritmo atual se mantém, pelo que um ritmo de receitas em rápido crescimento pode sobrestimar receitas sustentáveis se o crescimento abrandar.
As elevadas despesas de capital antecipam a saída de dinheiro que, de outra forma, poderia ser devolvido aos acionistas, e o seu retorno é incerto. Os mercados tendem a descontar a ação até que os gastos se convertam em margens ou crescimento mais elevados, reavaliando-a depois quando surgem provas.
Não por si só. Um múltiplo baixo pode refletir valor genuíno ou dúvidas dos traders quanto aos lucros futuros. Só indica que uma ação é barata se a atividade subjacente continuar a crescer, que é precisamente o que o mercado está a testar neste caso.