
Gdy rywal wchodzi na giełdę, wszyscy inni muszą odpowiedzieć
Debiut SpaceX nadał publiczną cenę wyścigowi kosmicznemu i, jak podaje się, skłonił Bezosa do zebrania kapitału na Blue Origin. Dlaczego nowo notowana akcja dzieli analityków.
Redakcja Deriv · 15 lipca 2026 · 3 min czytania

Publiczna wycena rywala działa jak strzał startowy: nadaje widoczną cenę całej branży i zmusza konkurentów do reakcji. Czerwcowa giełdowa debiuta SpaceX zrobiła właśnie to i, jak podaje się, to właśnie skłoniło Jeffa Bezosa do zebrania nowego kapitału na Blue Origin już teraz.
Debiut nadał liczbę, której wyścig prywatnej branży kosmicznej nie mógł już ignorować. Gdy jeden z uczestników zostaje wyceniony publicznie, wszyscy w okolicy muszą uzasadnić tę liczbę albo za nią gonić.
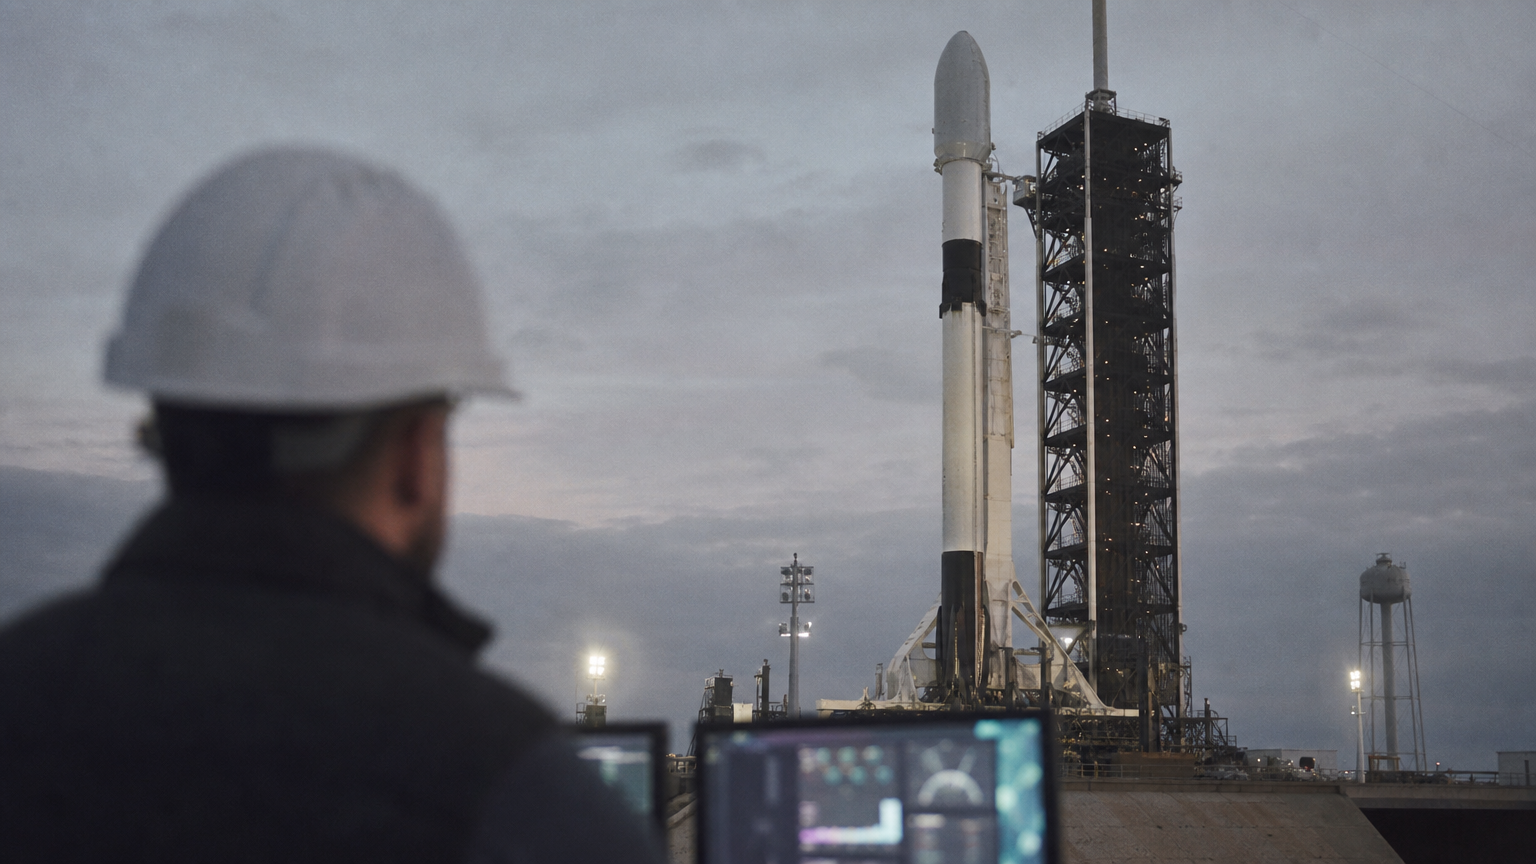
Jak jedna oferta publiczna (IPO) ustala cenę dla całej branży
Przed debiutem wartość prywatnej firmy jest kwestią opinii. Po nim istnieje już żywa liczba widoczna na ekranie. Ta liczba staje się punktem odniesienia, z którym porównywani są rywale, niezależnie od tego, czy im się to podoba.
To nie jest nowe zjawisko. IPO Facebooka z 2012 roku ustaliło publiczną cenę dla mediów społecznościowych i wywarło presję na prywatnych konkurentów, by uzasadnili własne wyceny. Debiut Google z 2004 roku zrobił to samo dla branży wyszukiwania, przyciągając kapitał do tego tematu i zmuszając konkurentów do przyspieszenia własnych zakładów.
Publiczna cena rywala resetuje oczekiwania dla całej branży, a kapitał zazwyczaj idzie za tym tematem. To właśnie ta logika stoi za tym, że Bezos zbiera kapitał teraz, a nie później. Tablica wyników właśnie się zaświeciła, a Blue Origin musi na nią odpowiedzieć.
Dlaczego nowo notowana akcja staje się polem walki
Punkt odniesienia istnieje, ale rynek nie może się zgodzić co do jego znaczenia.
Akcje SpaceX są notowane w pobliżu swojego historycznego minimum, znacznie poniżej rekordowego maksimum ustalonego wcześniej. Dystans do tego rekordowego minimum jest mniejszy niż jedno typowe dzienne wahanie. Jednak docelowe ceny analityków obejmują ogromny zakres — od niskich setek do około 800 USD.
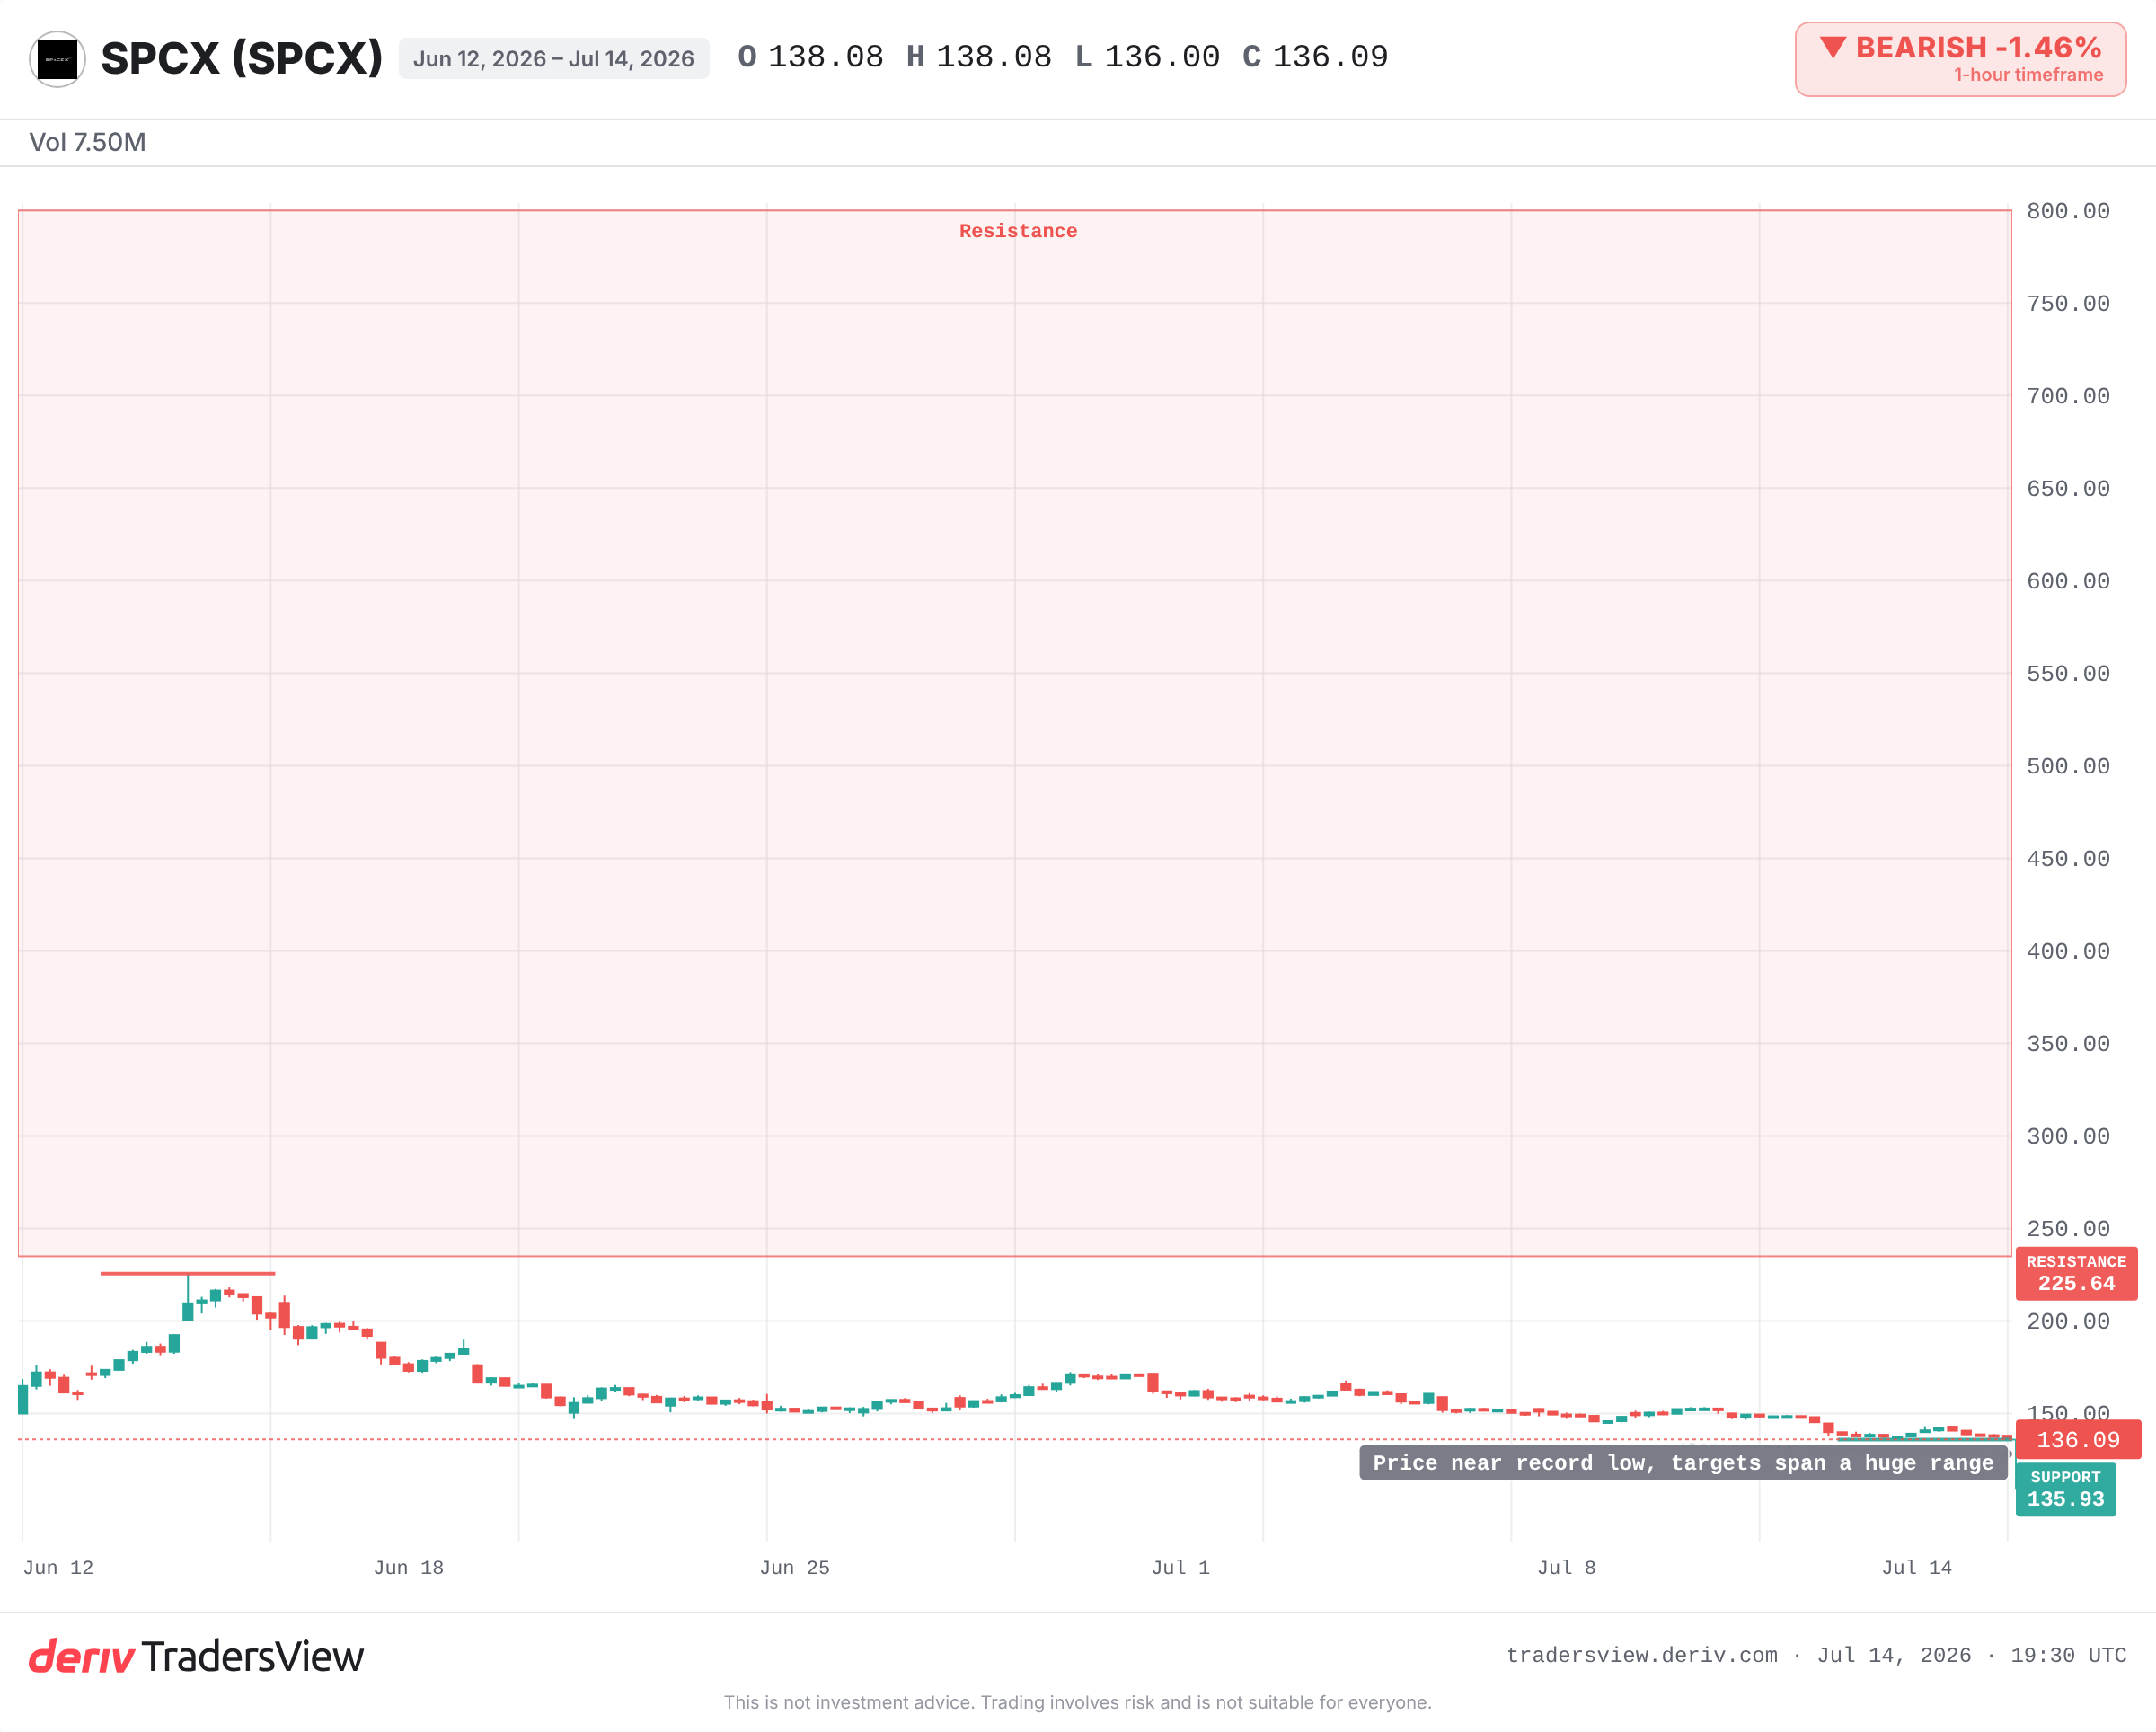
Gdy profesjonaliści wyceniają tę samą akcję w tak szerokim zakresie, nie wyceniają firmy — zgadują narrację. Firma z nowej branży ma niewielką historię zysków, do której można się odnieść. Dlatego docelowe ceny odzwierciedlają konkurujące historie, a nie wspólne przekonanie.
Czy akcja w pobliżu minimum oznacza okazję?
Oczywistą interpretacją jest to, że zbieranie kapitału przez rywala zmusza konkurentów do działania, a akcja na rekordowych minimach jest tania. Silniejszy argument przeciwny jest mniej uspokajający.
Spadek zbiegł się w czasie z wygasaniem okresów blokady (lockup) dla insiderów, kiedy wcześni posiadacze akcji mogą po raz pierwszy je sprzedać. Nowa, dostępna do sprzedaży podaż trafiająca na rynek może przytrzymać cenę na niskim poziomie niezależnie od narracji. Dodaj do tego serię ujawnień zakupów przez członków Kongresu oraz rekordowo wysoką cenę docelową wydaną w tym samym tygodniu, w którym akcje spadały, i otrzymujesz szum, a nie sygnał.
Fala spółek SPAC z branży kosmicznej z 2019 i 2020 roku jest przestrogą. Nazwy takie jak Virgin Galactic gwałtownie wahały się na podstawie narracji i niezgody analityków, a nie zysków. Wiele z nich zaliczyło pełny cykl ogromnych wzrostów i spadków, nagradzając cierpliwość bardziej niż szał z tygodnia debiutu.
Co obserwować dalej
Dowody przemawiają bardziej za ostrożnością niż za odczytem „okazji”, przynajmniej do momentu wyjaśnienia sytuacji z podażą. Kilka konkretnych wskaźników ma większe znaczenie niż nagłówki:
- Decydujące przełamanie poniżej historycznego minimum przy rosnącym wolumenie, bez fundamentalnego katalizatora, potwierdziłoby scenariusz niedźwiedzi.
- Kolejne wygasania okresów blokady dla insiderów, zwiększające dostępną do sprzedaży podaż.
- Potwierdzenie lub zaprzeczenie rundy finansowania Blue Origin, która stanowi podstawę całej historii.
- Nowe inicjacje analityków, poszerzające lub zwężające ten zakres cen docelowych.
Debiut giełdowy może ustalić cenę dla całej branży. Nie może jednak powiedzieć, ile warta jest konkretna akcja w pierwszych, niestabilnych miesiącach. Handel nowo notowaną nazwą z nowej branży wiąże się z realnym ryzykiem, a wczesna zmienność rzadko decyduje o długoterminowym wyniku.
Często zadawane pytania
Okres blokady to czas po IPO, w którym wcześni inwestorzy i insiderzy nie mogą sprzedać swoich akcji. Gdy ten okres wygasa, podaż ta może trafić na rynek, co często wywiera presję na spadek ceny, niezależnie od tego, jak firma faktycznie radzi sobie.
Nowo notowana firma, szczególnie w nowej branży, ma niewielką historię zysków, do której można się odnieść przy wycenie. Analitycy odwołują się zamiast tego do konkurujących historii o przyszłości, dlatego ich docelowe ceny mogą się drastycznie różnić.
Nie. Blue Origin jest prywatną własnością Jeffa Bezosa. Według doniesień firma zbiera nowy kapitał prywatnie, co podobno zostało wywołane przez publiczny debiut rywala, ustalający widoczny punkt odniesienia dla wyceny.
Nie zawsze, ale widoczna publiczna cena często wywiera presję na prywatnych rywali, by uzasadnili tę wycenę albo za nią gonili, a zazwyczaj przyciąga kapitał inwestorów do danego tematu. To, czy konkretny konkurent zbiera kapitał, zależy od jego własnych potrzeb finansowych i czasu.