
Najdroższy rynek od 155 lat to nie sygnał do sprzedaży
Rekordowa wycena wpływa na zwroty, które osiągniesz w ciągu kolejnych kilku lat, a nie na cenę w przyszłym kwartale. Dlatego fakt, że S&P 500 znajduje się blisko swojego najwyższego poziomu
Redakcja Deriv · 31 lipca 2026 · 3 min czytania

Rekordowa wycena wpływa na zwroty, które osiągniesz w ciągu kolejnych kilku lat, a nie na cenę w przyszłym kwartale. Dlatego fakt, że S&P 500 znajduje się blisko swojego najwyższego poziomu wyceny od 155 lat, nie jest powodem do sprzedaży. To powód, by oczekiwać skromniejszych zysków w okresie, w którym utrzymujesz pozycję.
Według wskaźnika Shiller CAPE, miary ceny uwzględniającej uśrednione zyski z ostatniej dekady, indeks znajduje się blisko swojego najwyższego poziomu od początku prowadzenia rejestrów. Jedynym momentem, w którym był wyższy, był grudzień 1999 roku, w szczytowym momencie bańki dot-com.
To brzmi jak sygnał do sprzedaży. Nie jest nim. Wycena to sygnał grawitacyjny, nie sygnał dotyczący momentu wejścia czy wyjścia z rynku.
Dlaczego drogi rynek może dalej rosnąć
Przepłacanie za te same przyszłe zyski zmniejsza oczekiwany zwrot w długim terminie. To arytmetyka, nie opinia. Płacąc więcej dzisiaj za ustalony strumień zysków, każdy przyszły dolar daje Ci mniej.
Jednak grawitacji można przeciwstawiać się przez długi czas. Rynek może utrzymywać się na wysokim poziomie dzięki silniejszej sile: szybkiemu wzrostowi zysków, momentum lub napływowi nowego kapitału. Obecnie tą silniejszą siłą są zyski.
Momentum prognoz dla spółek z S&P 500 jest – według danych – najwyższe od co najmniej 2011 roku. Firmy nie są tylko drogie. Zarabiają w najszybszym tempie od ponad dekady. To właśnie powód, dla którego cena wciąż rośnie, mimo że wycena wydaje się napięta.
Co historia mówi o kupowaniu na szczycie przedziału
Dane są jasne, gdy mówimy o latach, nie o miesiącach. Gdy CAPE osiągał tak wysokie poziomy, wieloletnie przyszłe zwroty zazwyczaj były słabe.
- 1999: wskaźnik CAPE osiągnął szczyt bliski swojemu rekordowi wszech czasów. S&P 500 osiągnął szczyt w 2000 roku i spadł o około 45% do 2002 roku. Inwestorzy stosujący strategię „kupuj i trzymaj“ czekali lata, by odzyskać stan początkowy.
- 1929: ekstremalny odczyt na tamte czasy doprowadził do krachu o ponad 80%. Cena nie odzyskała poprzedniego poziomu przez około 25 lat.
- 1966: wysoka wycena bez historii bańki spekulacyjnej. Potem nastąpił długi, płaski okres w latach 70., w którym inflacja pochłaniała zyski.
- 2021: wskaźnik CAPE wzrósł ponownie powyżej 38 w okresie wzrostów po pandemii COVID. W 2022 roku, gdy stopy procentowe wzrosły, nastąpił gwałtowny spadek o około 25%.
Wzorzec nie polega na tym, że drogie rynki krachują według harmonogramu. Polega na tym, że wysoka cena wejścia zmniejsza szanse na silne zwroty w ciągu kolejnych kilku lat i zwiększa szkody, gdy historia wzrostu zaczyna się wahać.
Dlaczego wycena jest bezużyteczna do określania momentu wejścia w kolejnych miesiącach
W perspektywie każdych 12 miesięcy wskaźnik CAPE mówi niewiele. Od ponad dekady jest słabym narzędziem do określania momentu wejścia. Rynki pozostawały blisko rekordowych wycen, podczas gdy zyski rosły.
Istnieje też argument dla osób nastawionych na długi termin. Crestmont Research wykazało, że każdy 20-letni okres przesuwany dla S&P 500 zakończył się dodatnim wynikiem. Jeśli wydłużysz swój horyzont czasowy wystarczająco, cena wejścia ma mniejsze znaczenie.
Pesymiści mają rację tylko wtedy, gdy zyski faktycznie się odwrócą lub stopy procentowe gwałtownie wzrosną. Jeśli produktywność napędzana przez AI będzie dalej podnosić marże, dzisiejszy wysoki wskaźnik może zostać „doroszczony“ do uzasadnionego poziomu, a nie gwałtownie się załamać.
Na co zwrócić uwagę od teraz
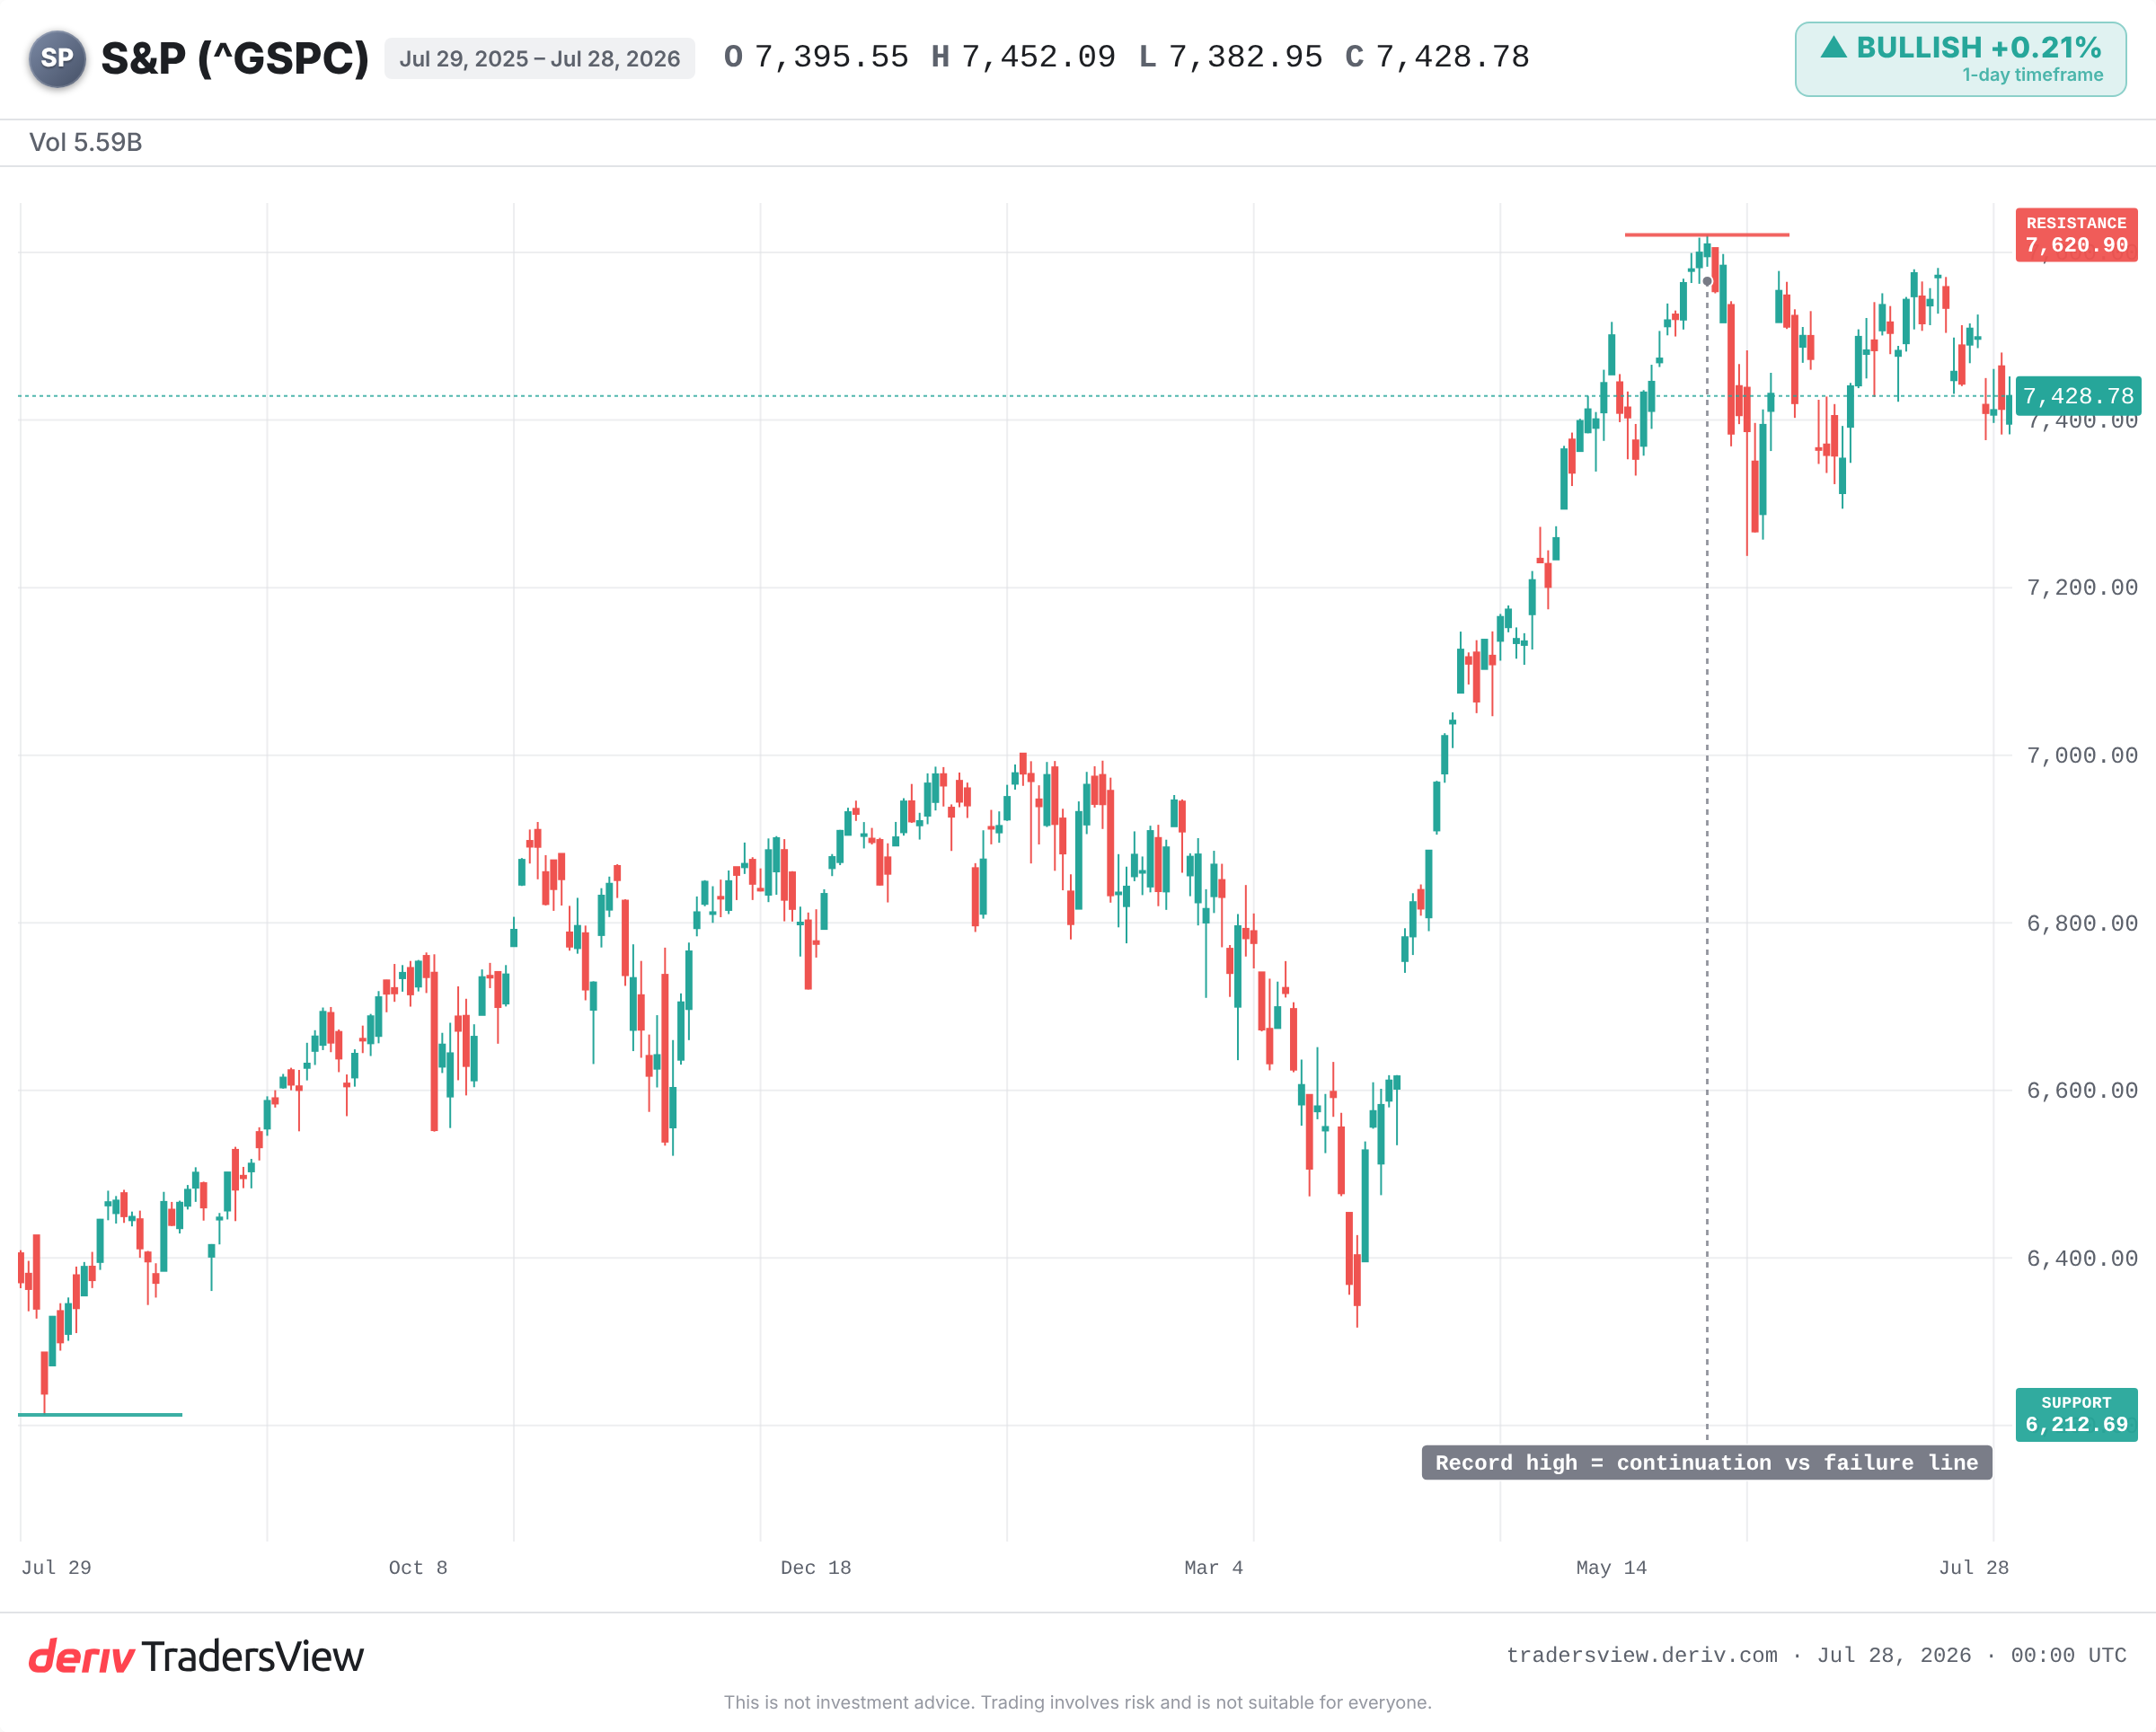
Największym wsparciem dla tej wyceny są prognozy zysków. Obserwuj, czy to momentum utrzyma się, czy słabnie. Obserwuj rekordowy poziom jako linię oddzielającą kontynuację wzrostów od zjazdu w kierunku rocznych minimów. I obserwuj rentowności obligacji, ponieważ wyższa stopa dyskontowa zmniejsza dzisiejszą wartość przyszłych, drogich zysków.
Drogi rynek nie oznacza przeterminowanego rynku. Może on nadal rosnąć. Jednak cena, którą płacisz, określa szanse, a obecnie te szanse są wspierane przez najsilniejsze zyski od lat. Jeśli to wsparcie się załamie, grawitacja powie swoje.
Często zadawane pytania
Wskaźnik Shiller CAPE (cyklicznie skorygowany wskaźnik cena/zysk) porównuje cenę rynku z jego średnimi zyskami skorygowanymi o inflację z ostatnich dziesięciu lat. Uśrednianie zysków w okresie dekady eliminuje krótkoterminowe wahania boom-bust, dając bardziej stabilny obraz tego, jak drogie są akcje.
Nie. Wysoki wskaźnik CAPE historycznie wyprzedzał słabsze wieloletnie zwroty, ale nie przewiduje, kiedy nastąpi spadek. Rynki mogą pozostawać drogie przez lata, podczas gdy zyski rosną, więc działa on jako długoterminowy sygnał grawitacyjny, a nie krótkoterminowe narzędzie do określania momentu wejścia.
Tak. Jeśli zyski rosną wystarczająco szybko, mogą one dogonić cenę i obniżyć wycenę bez dużego spadku indeksu. To zależy od utrzymania wzrostu i marż, dlatego prognozy zysków są kluczowym elementem do obserwacji.
Wyższe stopy procentowe zwiększają stopę dyskontową stosowaną do przyszłych zysków, co zmniejsza ich dzisiejszą wartość. Drogie akcje o wysokim wzroście są najbardziej wrażliwe, więc gwałtowny wzrost rentowności obligacji najsilniej uderza w wysokie wyceny.