
Drugi najdroższy rynek w ciągu 130 lat i co to oznaczało
S&P 500 znajduje się w okolicach rekordu, jednak jego wskaźnik Shiller CAPE jest drugim najwyższym w ciągu 130 lat. Co oznaczało kupowanie przy takich wycenach w przeszłości.
Redakcja Deriv · 15 lipca 2026 · 4 min czytania

Wysoka cena mówi Ci, ile płacisz. Wycena mówi Ci, co otrzymujesz. Indeks S&P 500 znajduje się w okolicach swojego rekordu, jednak według wskaźnika Shiller CAPE jest drugim najdroższym w ciągu ostatnich ponad 130 lat, ustępując tylko szczytowi dot-comów z grudnia 1999 roku.
Ten jeden fakt ciągnie w dwóch kierunkach. Indeks jest silny. Punkt wyjścia dla przyszłych zwrotów jest słaby. Oba stwierdzenia są prawdziwe jednocześnie, a różnica między nimi to cała ta historia.
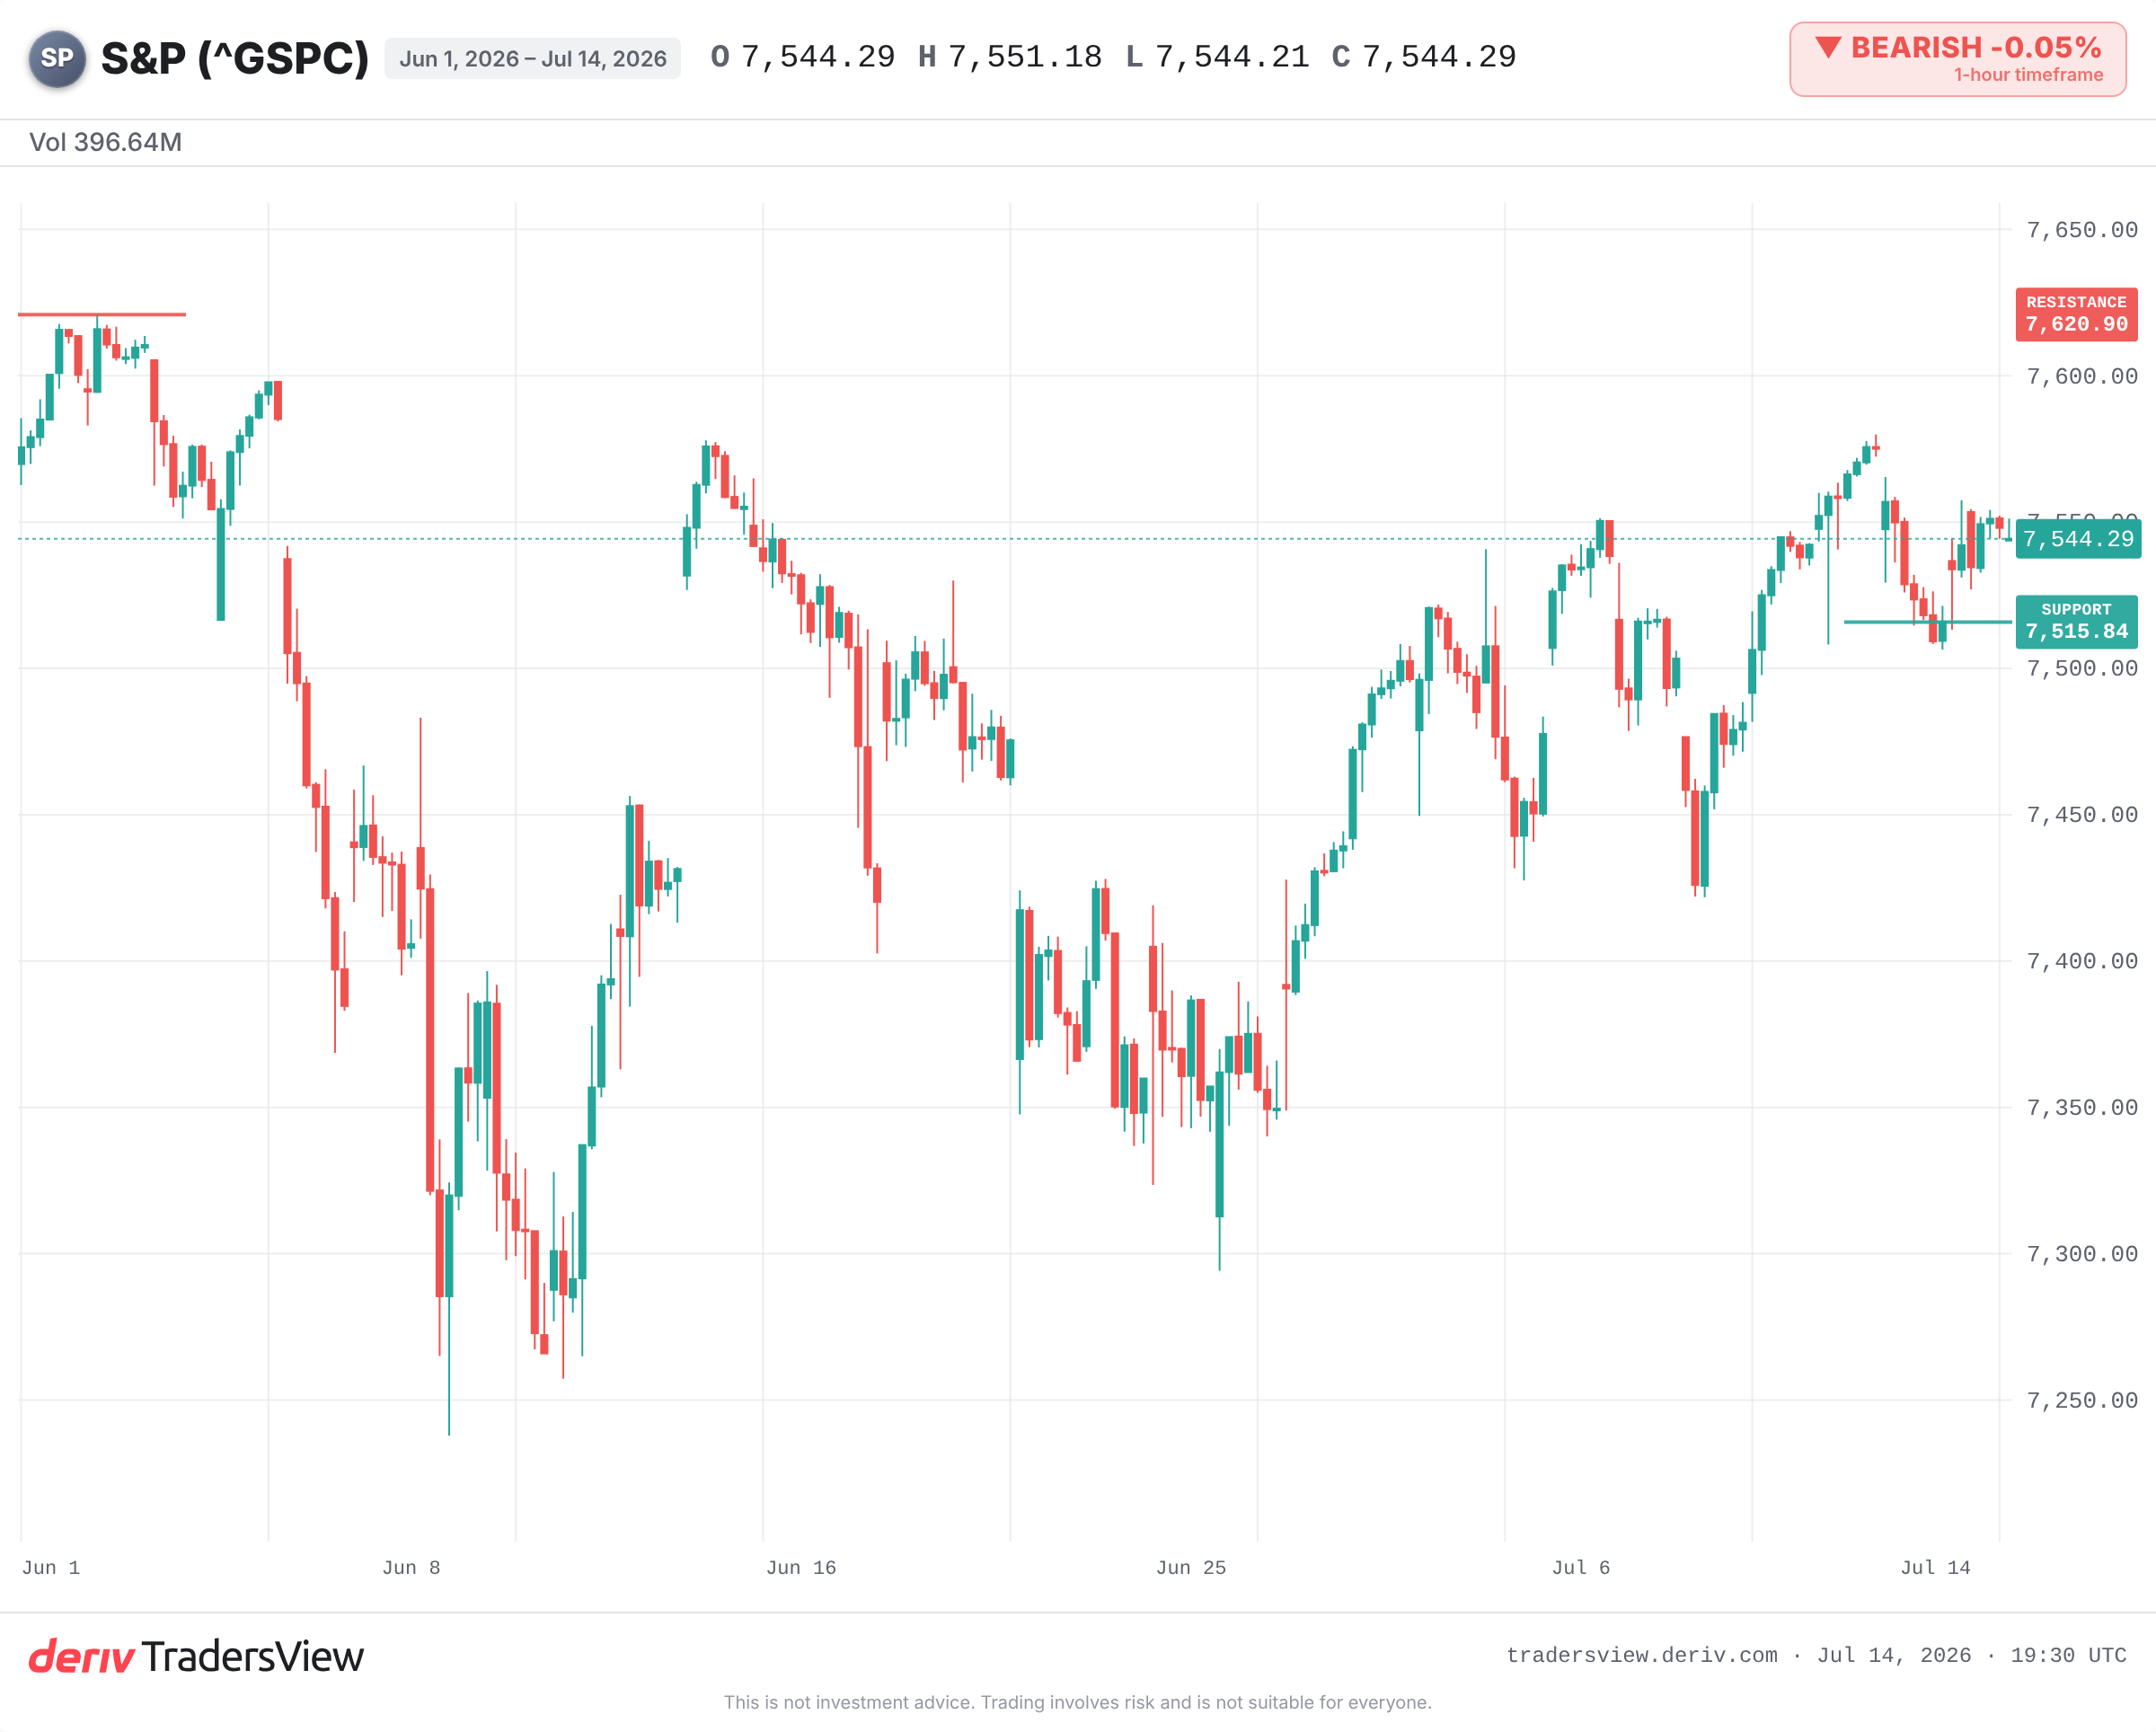
Cena w okolicach rekordu, wartość w okolicach ekstremum
Stan na 14 lipca 2026 roku: S&P 500 notowany jest w okolicach 7 500 punktów, tuż poniżej swojego szczytu z 2026 roku. Momentum wydaje się nienaruszone.
Wskaźnik Shiller CAPE mówi inną historię. Według doniesień z tego miesiąca wynosi on blisko 41,4. W ponad 130 latach danych tylko jeden odczyt był wyższy: 44,19 w grudniu 1999 roku. To właśnie ta rzadkość zasługuje na uwagę. Nie chodzi o „drogi“, ale o drogi w skali widzianej raz na sto lat.
Rekordowa cena i historyczny ekstremum wyceny to nie to samo, a rzadko występują one jednocześnie. W tej chwili jednak wystąpiły.
Co właściwie mierzy wskaźnik CAPE
Wskaźnik CAPE porównuje dzisiejszą cenę z dekadą zysków skorygowanych o inflację. Wygładza on dobre i słabe lata, pokazując, ile płacisz za stabilny strumień zysku.
Można o nim myśleć jak o teście relacji czynszu do dochodu, ale zastosowanym do całego rynku. Wysoki odczyt nie oznacza, że ceny spadną jutro. Oznacza, że płacisz więcej za każdy dolar zysku, więc więcej dobrych wiadomości jest już wliczonych w cenę.
Co oznaczał zakup na tym poziomie ostatnim razem
Porównanie z 1999 rokiem jest najbardziej wyraźne. Po osiągnięciu szczytu przez wskaźnik CAPE, S&P 500 odnotował szczyt w 2000 roku, a następnie spadł o około 49% do minimum z października 2002 roku. Nasdaq, zdominowany przez spółki technologiczne, stracił około 78%. S&P 500 potrzebował lat, aby odrobić stary szczyt.
Inne ekstrema rymują się z tym wzorcem. Wskaźnik CAPE w okolicach 32 we wrześniu 1929 roku poprzedzał krach Wielkiego Kryzysu. Odczyty powyżej 33 na początku 2018 roku i w okolicach 38 w późnym 2021 roku poprzedzały skok zmienności i rynek niedźwiedzia z 2022 roku, w którym spadek wyniósł około 25%.
Wzorzec nie polega na tym, że wysoki wskaźnik CAPE wskazuje szczyt. Polega na tym, że wyjście z wysokiego poziomu CAPE oznaczało słabsze długoterminowe zwroty i głębszy spadek, gdy nastroje wreszcie się odwracają.
Dlaczego drogi nie znaczy „sprzedawaj“
Szczera druga strona medalu jest taka: wskaźnik CAPE sygnalizował „drogo“ przez większość ostatniej dekady, podczas gdy rynek wciąż rósł. Jako narzędzie do określania momentu wejścia na rynek był bezużyteczny.
Zwolennicy wzrostów argumentują, że dzisiejszy indeks jest z innej kategorii. Opiera się on na niskokapitałowych, wysokomarżowych liderach technologicznych i AI, a nie na firmach przemysłowych, do pomiaru których wskaźnik CAPE został zbudowany. Odkupy akcji i sposób księgowania aktywów niematerialnych również podnoszą ten wskaźnik w porównaniu z historycznymi danymi. Według tej interpretacji, szybki wzrost zysków mógłby pozwolić rynkowi „dorosnąć“ do swojej wyceny bez korekty cenowej.
Ten argument jest realny. Jest to jednak również zakład, że zyski będą nadal rosły wystarczająco szybko, przy bardzo wysokim punkcie wyjściowym mnożnika, z niewielką przestrzenią na błąd.
Na co warto zwrócić uwagę dalej
Perspektywa krótkoterminowa sprowadza się do kilku jasnych wskaźników.
- Czyste wybicie na nowy szczyt w porównaniu z odrzuceniem, które pozostawi indeks uwięziony w okolicach 7 500 punktów.
- Minimum z 13 lipca w okolicach 7 515,84 jako wsparcie; decydujące przełamanie poniżej tego poziomu wskazuje na odwrót nastrojów.
- Czy liderzy sektora AI i chipów o dużej kapitalizacji nadal przebijają prognozy zysków, czy zaczynają je zawodzić.
- Rentowność 10-letnich obligacji, która wywiera bezpośrednią presję na akcje o wysokim mnożniku, gdy rośnie.
Dowody przemawiają w jedną stronę. Wycena na tym poziomie nie jest sygnałem do sprzedaży, ale stanowi mniejszą poduszkę bezpieczeństwa. Gdy cena wyjściowa jest wysoka, rynek potrzebuje, aby wszystko poszło dobrze, a jeśli tak się nie stanie, pozostaje mniej miejsca na błąd.
Często zadawane pytania
Został spopularyzowany przez ekonomistę Roberta Shillera, stąd nazwa Shiller CAPE. Wskaźnik ten uśrednia dekadę zysków skorygowanych o inflację, aby wygładzić krótkoterminowe wahania zysków i dać stabilniejszy obraz wyceny.
Nie sam w sobie. Wskaźnik CAPE pozostawał podwyższony przez lata, podczas gdy rynki rosły, więc jest słabym narzędziem do określania momentu wejścia. Mówi on o długoterminowych oczekiwanych zwrotach i ryzyku spadku, a nie o tym, co stanie się w następnym tygodniu lub miesiącu.
Jest mierzony w ten sam sposób, ale krytycy argumentują, że może zawyżać poziom „drogości“ dla niskokapitałowych, wysokomarżowych firm technologicznych. Zmiany księgowe, takie jak odkupy akcji i aktywa niematerialne, mogą również podnosić odczyt w porównaniu ze starszymi rynkami epoki przemysłowej.
Popularne wskaźniki obejmują wskaźnik ceny do prognozowanych zysków (forward P/E), cenę do przychodów (price-to-sales) oraz porównania stopy zwrotu z zysków z rentownością 10-letnich obligacji Treasury. Żaden pojedynczy wskaźnik nie jest decydujący; traderzy zazwyczaj analizują kilka z nich łącznie.