
Microsoft wygrał i przegrał na tym samym zakładzie na AI w jednym kwartale
Microsoft odnotował zysk w wysokości 3,2 mld USD na AI i odpis wartości na AI w tym samym kwartale. Dlaczego pytanie „czy to akcja spółki AI?” jest błędne i co zamiast tego warto sprawdzić.
Redakcja Deriv · 30 lipca 2026 · 4 min czytania

Microsoft odnotował zysk w wysokości 3,2 mld USD z jednej inwestycji w AI i odpis wartości na drugiej – w tym samym kwartale. Ten podział to cała lekcja: pytanie, czy firma ma ekspozycję na AI, mówi nam niemal nic.
W czwartym kwartale roku fiskalnego Microsoft podwyższył wartość swojego udziału w Anthropic o 3,2 mld USD i obniżył wartość udziału w OpenAI o około 600 mln USD. Ten sam temat, ten sam dach nad głową, ten sam kwartał, przeciwne wyniki. Przydatne pytanie nigdy nie brzmiało „czy to akcja spółki AI?”. Powinno brzmieć: „które z jej zakładów na AI działają, a które tracą?”
Dlaczego jeden zakład na AI może wygrać, a inny przegrać
Temat to nie jedna transakcja. „AI” w ramach jednej firmy może rozgałęziać się na kilka odrębnych pozycji, które nie zawsze poruszają się razem.
Microsoft posiada udziały w Anthropic i OpenAI – dwóch wiodących twórcach modeli. W tym kwartale rachunkowość podwyższyła wartość jednego i obniżyła wartość drugiego. Zysk na Anthropic prawie zrównał się z całorocznym zyskiem na OpenAI osiągniętym samodzielnie. Posiadanie „AI” za pośrednictwem Microsoft oznaczało jednoczesne posiadanie zwycięzcy i przegranego, a ogólna ekspozycja ukrywała oba te fakty.
Rekordowy przychód i rekordowe wydatki, kurs akcji poniżej szczytu
Resztę raportu można ocenić jako mocną. Microsoft zamknął rekordowy rok fiskalny, a przychody z chmury po raz pierwszy przekroczyły 100 mld USD rocznie, z szybkim wzrostem segmentu chmurowego.
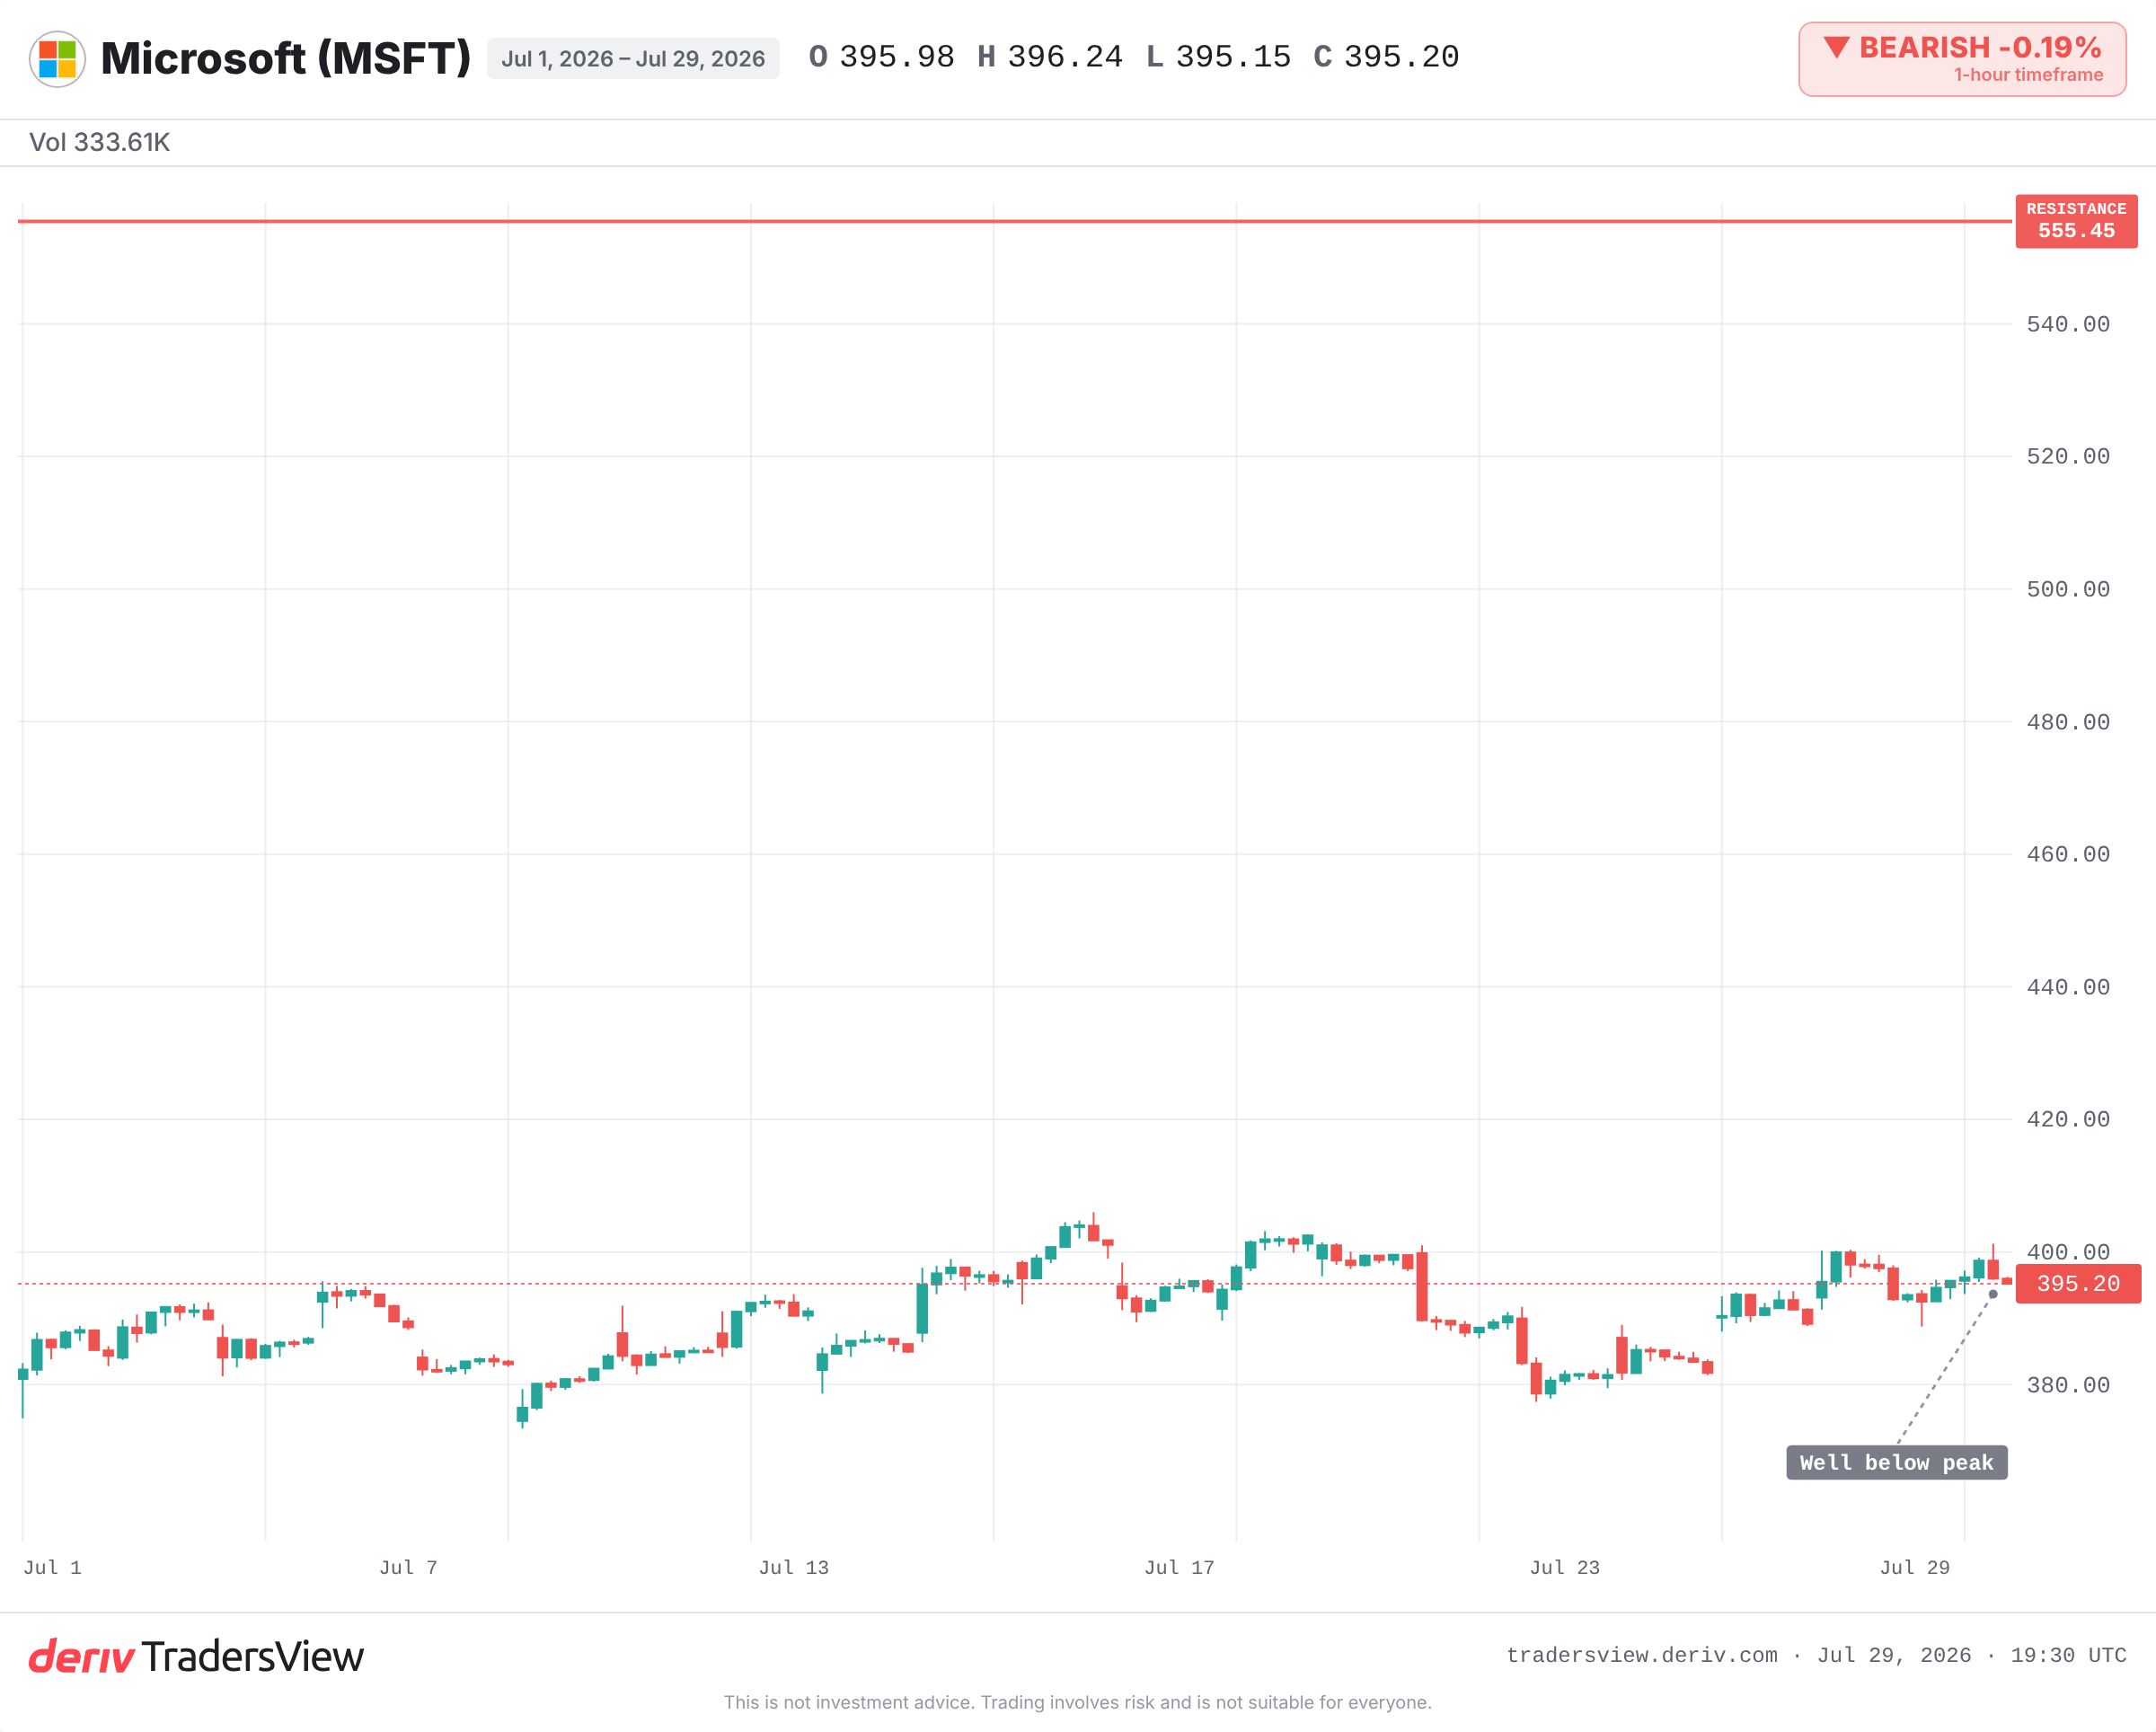
Jednak kurs akcji wciąż jest wyraźnie poniżej wcześniejszego historycznego maksimum. Powód znajduje się tuż obok dobrych wiadomości: wydatki kapitałowe wzrosły w ujęciu rocznym o około 70%, a na kolejny rok prognozowane są jeszcze wyższe. Rynek zastanawia się, czy te wydatki przełożą się na trwałe przychody, czy staną się kosztownym wyścigiem zbrojeń. Mocny wzrost nagłówkowych wyników nie rozstrzyga tej kwestii.
Wzorzec jest stary, nowy jest tylko temat
Rozdzielone zakłady w ramach jednej firmy to nic nowego.
- W latach 2000. Google i Yahoo były oba kojarzone z „wyszukiwaniem”. Jedna ścieżka realizacji przynosiła coraz większe zyski, druga traciła na znaczeniu. Posiadanie tego tematu w ogólnym rozumieniu wciąż mogło przynieść stratę, jeśli obstawiano niewłaściwego konia.
- W latach 2010. Amazon prowadził pod jednym dachem niskomarżowy handel detaliczny i wysokomarżową chmurę. Rynek wciąż błędnie wyceniał niewłaściwą część. Mniejszy, mniej oczywisty segment napędzał kurs akcji.
- W latach 2022 i 2023 podstawowa działalność reklamowa Meta i przynosząca straty jednostka metaverse ciągnęły kurs akcji w przeciwnych kierunkach w ramach tych samych raportów.
Każdorazowo nagrodę otrzymywał ten, kto zaglądał do wnętrza, a nie zadowalał się etykietą.
Czy ten podział to wada, czy siła?
Istnieje realne uzasadnienie dla optymizmu. Rozłożenie ekspozycji na liderów AI to właśnie takie zabezpieczenie, jakiego potrzebuje właściciel platformy. Pomyłka na jednym udziale przy jednoczesnej słuszności na innym to działająca dywersyfikacja, nie jej porażka. Podwyżka i odpis wartości to również niepieniężne wahania księgowe, więc wyniki jednego kwartału mówią niewiele o faktycznej sytuacji tych firm.
Ta interpretacja ma sens, jeśli chmura wciąż będzie się rozwijać, a wysokie wydatki przełożą się na trwałe przychody. Przestaje działać, jeśli wydatki wyprzedzą to, co zarabiają produkty AI, oraz jeśli wyceny z tego kwartału okażą się sygnałem rzeczywistego pogorszenia sytuacji, a nie przypadkowym szumem. Obserwacja kierunku zmian w jednym kwartale niczego nie udowadnia. Obserwacja kilku kwartałów – już tak.
Na co zwracać uwagę od teraz
Dowody przemawiają za traktowaniem Microsoft jako koszyka zakładów na AI, a nie jednego zakładu. Dlatego śledź poszczególne elementy, a nie etykietę:
- Czy wzrost przychodów z chmury i AI nadąża za skokiem wydatków, czy marże kurczą się wraz z wyprzedzającym je wzrostem nakładów.
- W którą stronę zmienią się wyceny Anthropic i OpenAI w kolejnym kwartale. Odwrócenie trendu wskazywałoby, że te wahania to tylko szum.
- Różnicę między ceną a wcześniejszym szczytem jako wskaźnik tego, jak duża część optymizmu wobec AI już się rozwiała.
Żadne z powyższych nie jest sygnałem transakcyjnym. To sposób na odczytanie sytuacji firmy. Temat może być trafny, a jednocześnie konkretny zakład w jego ramach może być błędny, a etykieta na drzwiach wejściowych nie powie, który jest który.
Często zadawane pytania
To niepieniężne wyceny księgowe, które odzwierciedlają zmiany szacowanej wartości każdego udziału w danym kwartale. Jeden został wyceniony wyżej, a drugi niżej. Wyniki jednego kwartału mówią niewiele o faktycznej sytuacji tych firm.
Ekspozycja na dany temat mówi niewiele sama w sobie. Firma może posiadać kilka zakładów na ten sam trend, które mogą jednocześnie poruszać się w przeciwnych kierunkach. Liczy się to, które konkretne zakłady przynoszą zyski, a które pochłaniają środki.
Capex to wydatki kapitałowe, czyli środki, które firma przeznacza na długoterminowe aktywa, takie jak centra danych i chipy. Gwałtowny wzrost ma znaczenie, bo inwestorzy chcą widzieć, że przełoży się on na trwałe przychody, a nie na jednorazowy wyścig wydatków, który uszczupla marże.
Warto przeczytać podział na segmenty w raporcie finansowym, a nie tylko nagłówkową liczbę. Sprawdź, które działy rosną, które tracą, a które przyciągają uwagę rynku w kolejnych kwartałach.