
Zakład Amazon na AI gwałtownie rośnie. Czemu więc akcje stoją w miejscu?
Amazon jest notowany poniżej swojego rekordu, podczas gdy jego udział w Anthropic szybko się kumuluje. Dlaczego wyceny odzwierciedlają przyszłość i dlaczego rynek wciąż karze wydatki.
Redakcja Deriv · 20 lipca 2026 · 4 min czytania

Amazon tkwi poniżej swojego rekordu, podczas gdy jeden zakład w jego wnętrzu rośnie gwałtownie, ponieważ cena akcji wycenia udowodnione przyszłe przepływy pieniężne, a nie zysk, który wciąż istnieje tylko na papierze.
Akcje są notowane w okolicach 240, czyli znacznie poniżej szczytu w pobliżu 279 USD. Jednak całe zainteresowanie skupia się na jednym udziale: wspieranym przez AWS pakiecie w laboratorium AI Anthropic, który ma rosnąć w zdumiewającym tempie. Dlaczego więc cena stoi w miejscu? Ponieważ inwestorzy są rozdarci między szybko rosnącym aktywem a ogromnymi wydatkami, które je finansują.
Dlaczego wycena zależy od przyszłości, a nie od teraźniejszości
Cena akcji to zakład o przyszłe zyski. Gdy firma posiada aktywo rosnące w nietypowym tempie, rynek próbuje wycenić ten wzrost już teraz, zanim napłyną środki pieniężne.
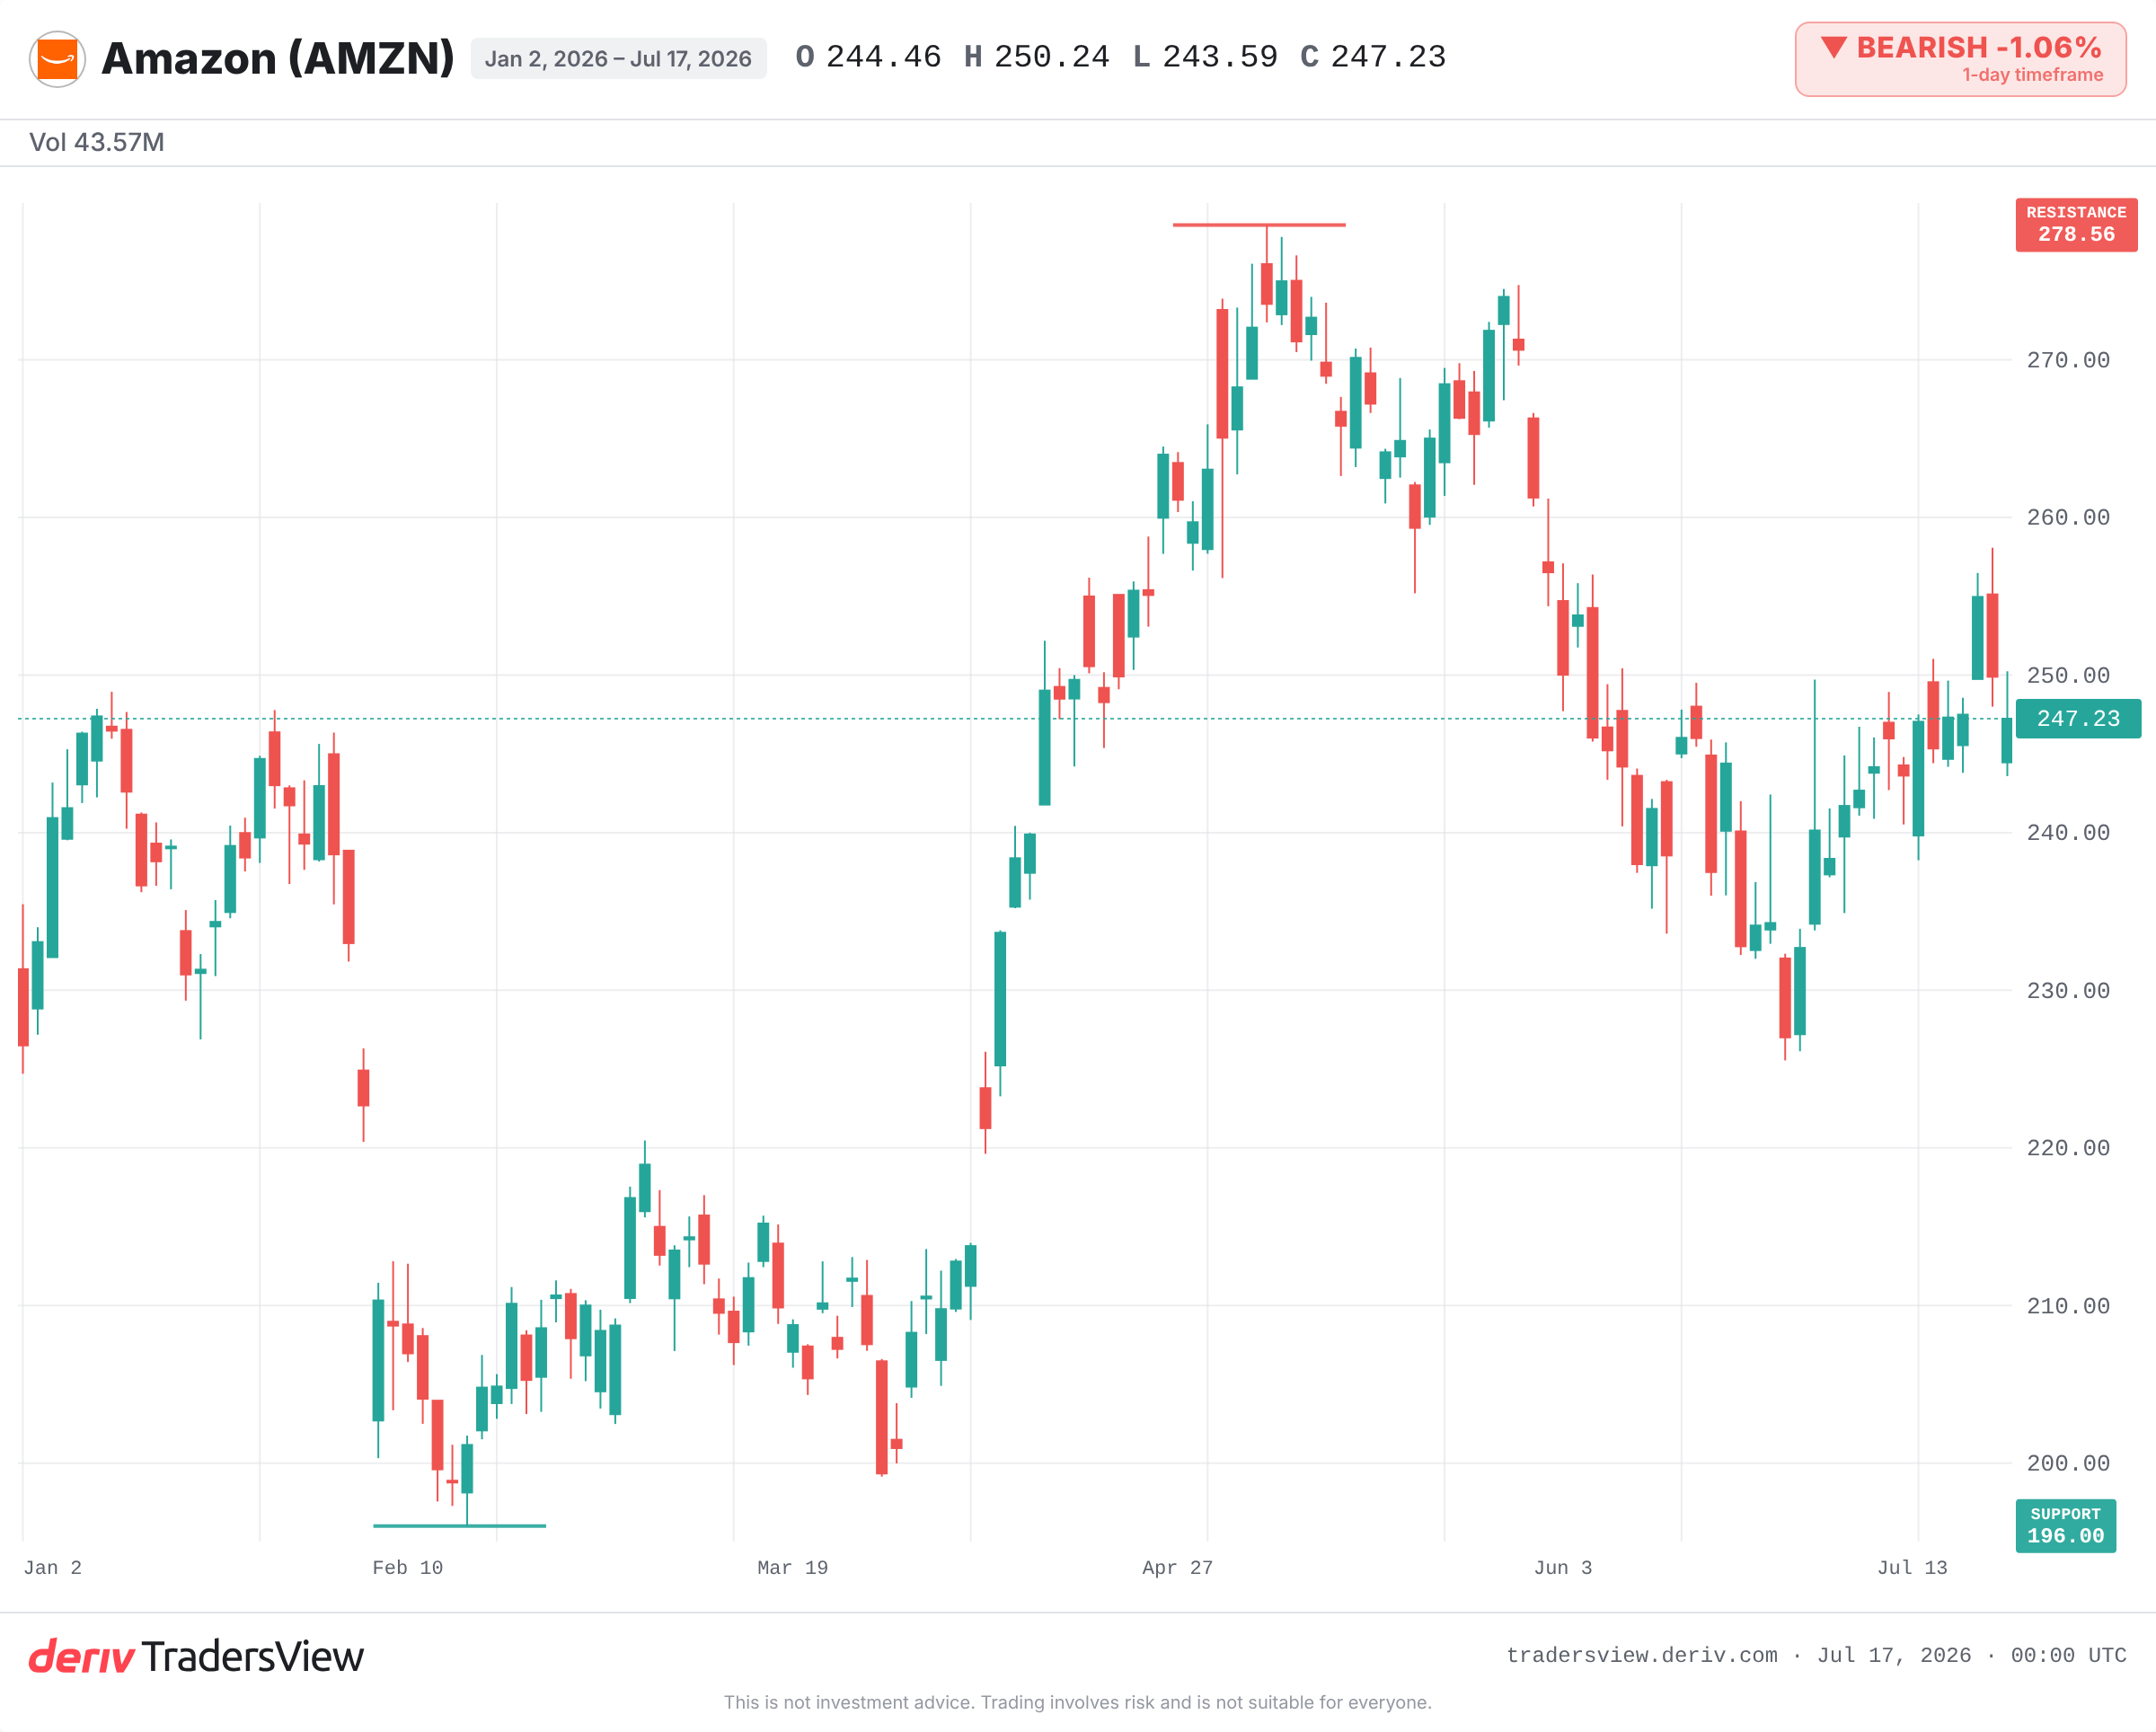
To właśnie ciągnie dziś Amazon w górę. Według doniesień Seeking Alpha, roczny wskaźnik przychodów (run rate) Anthropic skoczył z około 9 mld USD na koniec 2025 roku do ponad 30 mld USD w 2026 roku. Udział, który trzykrotnie zwiększa przychody w ciągu roku, to dokładnie taki rodzaj aktywa, który może przewartościować giganta. Im szybciej dany element się kumuluje, tym więcej przyszłej wartości zostaje wciągniętej w dzisiejszą cenę.
Dlaczego rynek wciąż karze wydatki stojące za tym wzrostem
Ta sama logika działa też w drugą stronę. Amazon ujawnił szczegóły dotyczące około 200 mld USD wydatków kapitałowych związanych z AI. Te pieniądze jeszcze nie udowodniły swojej opłacalności.
Dlatego akcje spadły do najniższego od dekady wskaźnika na poziomie około 29-krotności zysków, według danych Yahoo Finance. Rynek z radością przyjmuje rosnący udział, a jednocześnie karze rachunek, który za niego płaci. Obie reakcje wynikają z tej samej zasady: wartość wynika z udowodnionych przyszłych zysków, a ogromne wydatki bez widocznego zwrotu odczytywane są jako ryzyko, nie obietnica.
Papierowy zysk to jeszcze nie zysk zaksięgowany
Optymistyczna interpretacja wybiega tutaj w przyszłość za bardzo. Opiera się na niepotwierdzonym raporcie o pierwszej ofercie publicznej (IPO) Anthropic o wartości 1,2 biliona USD. Reuters i inne media przedstawiają bardziej ostrożne szczegóły dotyczące wyceny i harmonogramu.
Papierowy zysk to nie są pieniądze, które Amazon faktycznie zaksięgował. Staje się realny tylko poprzez zdarzenie, które Amazon rzeczywiście odnotowuje — IPO lub konsolidację — po cenie przyjętej przez rynek. Do tego momentu podnosi tylko nastroje i nic więcej. Niezrealizowany zysk upiększa historię na długo przed tym, jak dotyka faktycznych wyników finansowych.
Ryzyko związane z realizacją również jest aktualne. Niedawny błąd w rozliczeniach AWS doprowadził do nadmiernego obciążenia niektórych klientów na miliardy dolarów — to przypomnienie, że rzeczy się psują, nawet gdy sprzedaż AWS rosła o około 24% rok do roku.
Co historia mówi o stawianiu na przyszłość
Ten wzorzec już się wydarzył. W 1999 roku sam Amazon był wyceniany na podstawie ekstremalnych oczekiwań co do przyszłego wzrostu, a następnie spadł o około 90% od szczytu, zanim odrobił straty po latach. W 2022 roku inwestorzy ukarali Amazon i Meta za wysokie wydatki kapitałowe, a potem, w latach 2023 i 2024, nagrodzili obie firmy, gdy wydatki przełożyły się na marżę.
Lekcja nie polega na tym, że wydatki zawsze się opłacają. Polega na tym, że rynek nieustannie przewartościowuje aktywa, w zależności od tego, czy dowody się potwierdzają, czy nie.
Na co warto zwracać uwagę dalej
- Czy wejście Anthropic na giełdę zmaterializuje się w skali choćby zbliżonej do podawanej, i w jakim harmonogramie.
- Potwierdzenie faktycznego wskaźnika przychodów (run rate) Anthropic w odniesieniu do zgłoszonego skoku.
- Wczesne sygnały wskazujące, czy wydatki kapitałowe w wysokości 200 mld USD przekładają się na marżę, czy nie.
- Czy wzrost AWS utrzyma się w pobliżu zgłoszonych 24% rok do roku.
- Historyczne maksimum w pobliżu 279 USD jako opór oraz wcześniejsze minima w pobliżu 196 USD jako wsparcie.
Dowody przemawiają na korzyść zachowania cierpliwości wobec papierowej liczby. Aktywo, które się kumuluje, jest realne, ale zysk jest warunkowy, a wydatki są pewne. Obserwuj, czy wydatki kapitałowe przekształcą się w zwroty, zanim historia przekształci się w cenę.
Często zadawane pytania
Zysk staje się zrealizowany tylko poprzez zdarzenie, które firma odnotowuje, takie jak wejście startupu na giełdę, przejęcie lub runda finansowania po wyższej wycenie. Do tego momentu każdy wzrost wartości jest niezrealizowaną liczbą papierową, która nie wpływa na raportowane zyski.
Wskaźnik run rate rocznie przelicza niedawne wyniki, przyjmując przychody z krótkiego okresu i rzutując je na cały rok. Sygnalizuje tempo wzrostu, ale zakłada, że obecne tempo się utrzyma, więc szybko rosnący wskaźnik run rate może przeszacować trwałe przychody, jeśli wzrost zwolni.
Wysokie wydatki kapitałowe pochłaniają środki pieniężne, które mogłyby inaczej wrócić do akcjonariuszy, a ich opłacalność jest niepewna. Rynki zazwyczaj obniżają wycenę akcji, dopóki wydatki nie przełożą się na wyższe marże lub wzrost, a następnie przewartościowują ją, gdy nadejdą dowody.
Nie zawsze. Niski wskaźnik może odzwierciedlać prawdziwą wartość lub wątpliwości inwestorów co do przyszłych zysków. Oznacza niską wycenę tylko wtedy, gdy działalność firmy nadal się rozwija, co właśnie jest teraz testowane przez rynek.