
Netflix, AI로 비용을 절감한다면서 지출은 더 늘리겠다고 발표
Netflix는 AI를 활용해 제작 비용을 줄이는 동시에 2026년 콘텐츠 지출을 200억 달러로 늘리고 있습니다. 생산 비용이 낮아지는 것이 왜 지출 증가를 의미하는지, 그리고 실제로 주가를 움직인 요인이 무엇인지 살펴봅니다.
Deriv 편집팀 · 2026년 7월 27일 · 3 분 읽기

기술이 어떤 작업을 더 저렴하게 만들면, 기업은 보통 그 작업을 더 많이 하게 됩니다. 따라서 Netflix가 AI를 활용해 제작비를 절감하면서도 2026년 콘텐츠 지출을 약 200억 달러로 늘리는 것은 모순이 아닙니다. 이는 생산 비용이 낮아진 데 따른 자연스러운 대응입니다.
시장은 Q2 실적 발표 이후에도 해당 주식을 강하게 매도했습니다. 그 이유를 이해하려면 효율성이라는 서사와 실제로 주가를 움직이는 요인을 구분해야 합니다.
생산 비용 절감이 지출 감소가 아닌 증가로 이어지는 이유
직관적으로는 간단해 보입니다. AI가 프로그램 제작 비용을 줄이면 예산도 줄어야 할 것 같습니다. 하지만 실제로는 그렇게 되는 경우가 드뭅니다.
무언가가 저렴해지면, 그에 맞춰 수요도 커지는 법입니다. Netflix가 원하는 것은 더 작은 콘텐츠 예산이 아닙니다. 사람들이 계속 시청하도록 더 많은 언어로 더 많은 프로그램을 만드는 것입니다. 타이틀당 비용이 낮아지는 것은 청구서를 줄이는 요인이 아니라, 더 큰 작품 라인업을 뒷받침하는 연료입니다.
바로 이 때문에 두 가지 헤드라인이 공존할 수 있습니다. "AI가 비용을 절감해 준다"와 "내년에 10% 더 지출할 예정이다"는 같은 전략을 서로 다른 관점에서 설명하는 것일 뿐입니다.
이 역설 뒤에 숨은 150년 된 개념
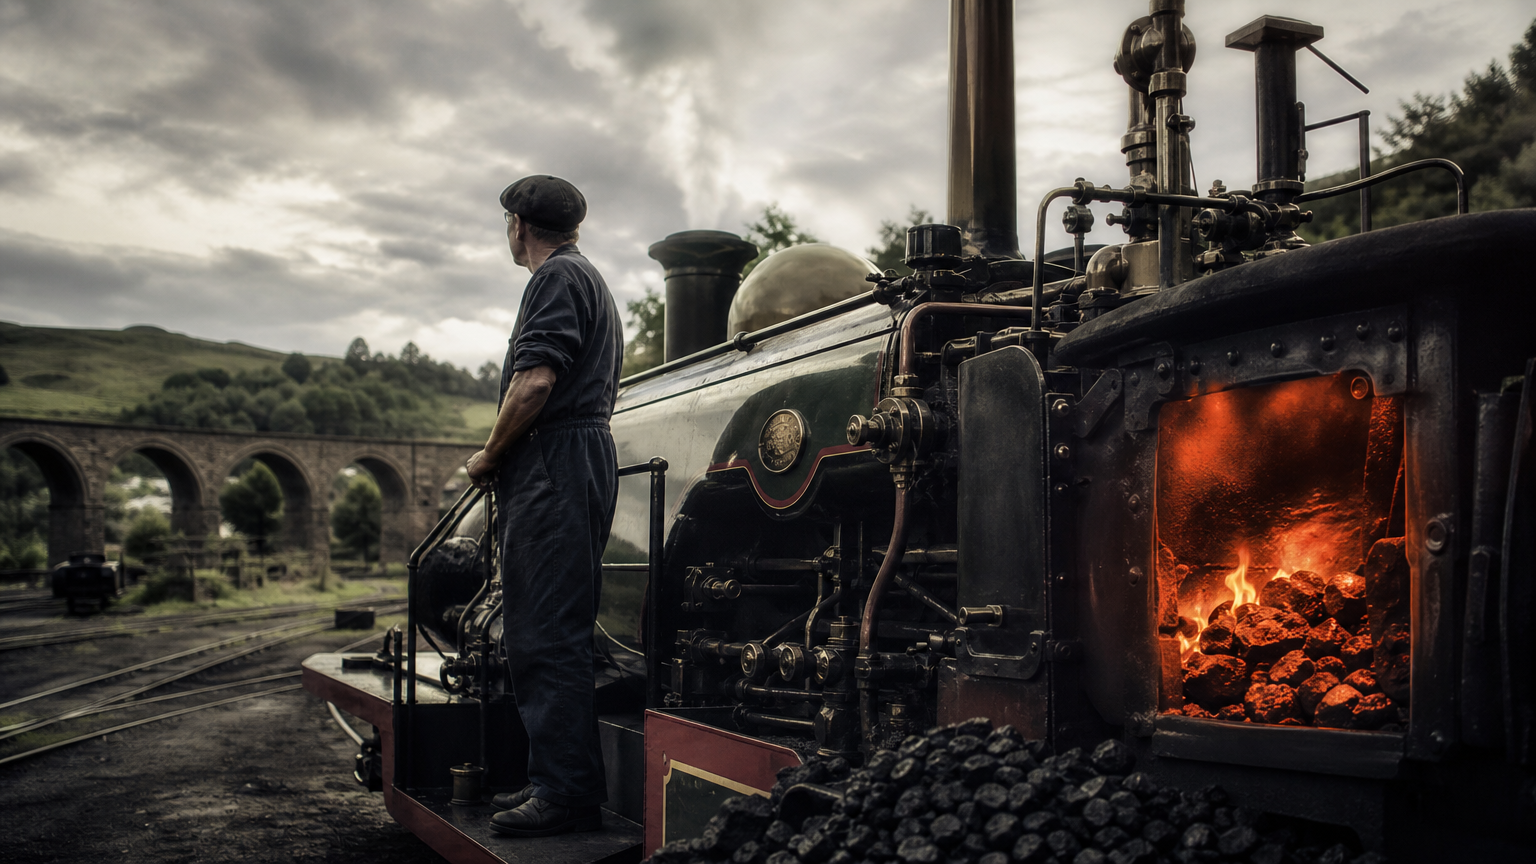
19세기에 경제학자 William Stanley Jevons는 석탄과 관련해 이상한 점을 발견했습니다. 더 효율적인 증기기관이 석탄 총사용량을 줄이지 않았던 것입니다. 오히려 사용량이 늘어났습니다. 에너지가 저렴해지면서 새로운 용도가 생겨났고, 그에 따라 수요가 증가했습니다.
같은 논리가 현대 스트리밍 업계에도 그대로 적용됩니다. 2023년과 2024년 내내 스튜디오들은 절제와 효율성을 강조했지만, 대형 업체들은 시청 참여도를 지키기 위해 계속해서 콘텐츠 예산을 늘렸습니다. 대규모 관점에서 보면 효율성에 대한 담론과 절대적 지출 증가는 서로 반대되는 것이 아닙니다. 이 둘은 함께 움직입니다.
시장이 실제로 Netflix를 평가한 기준
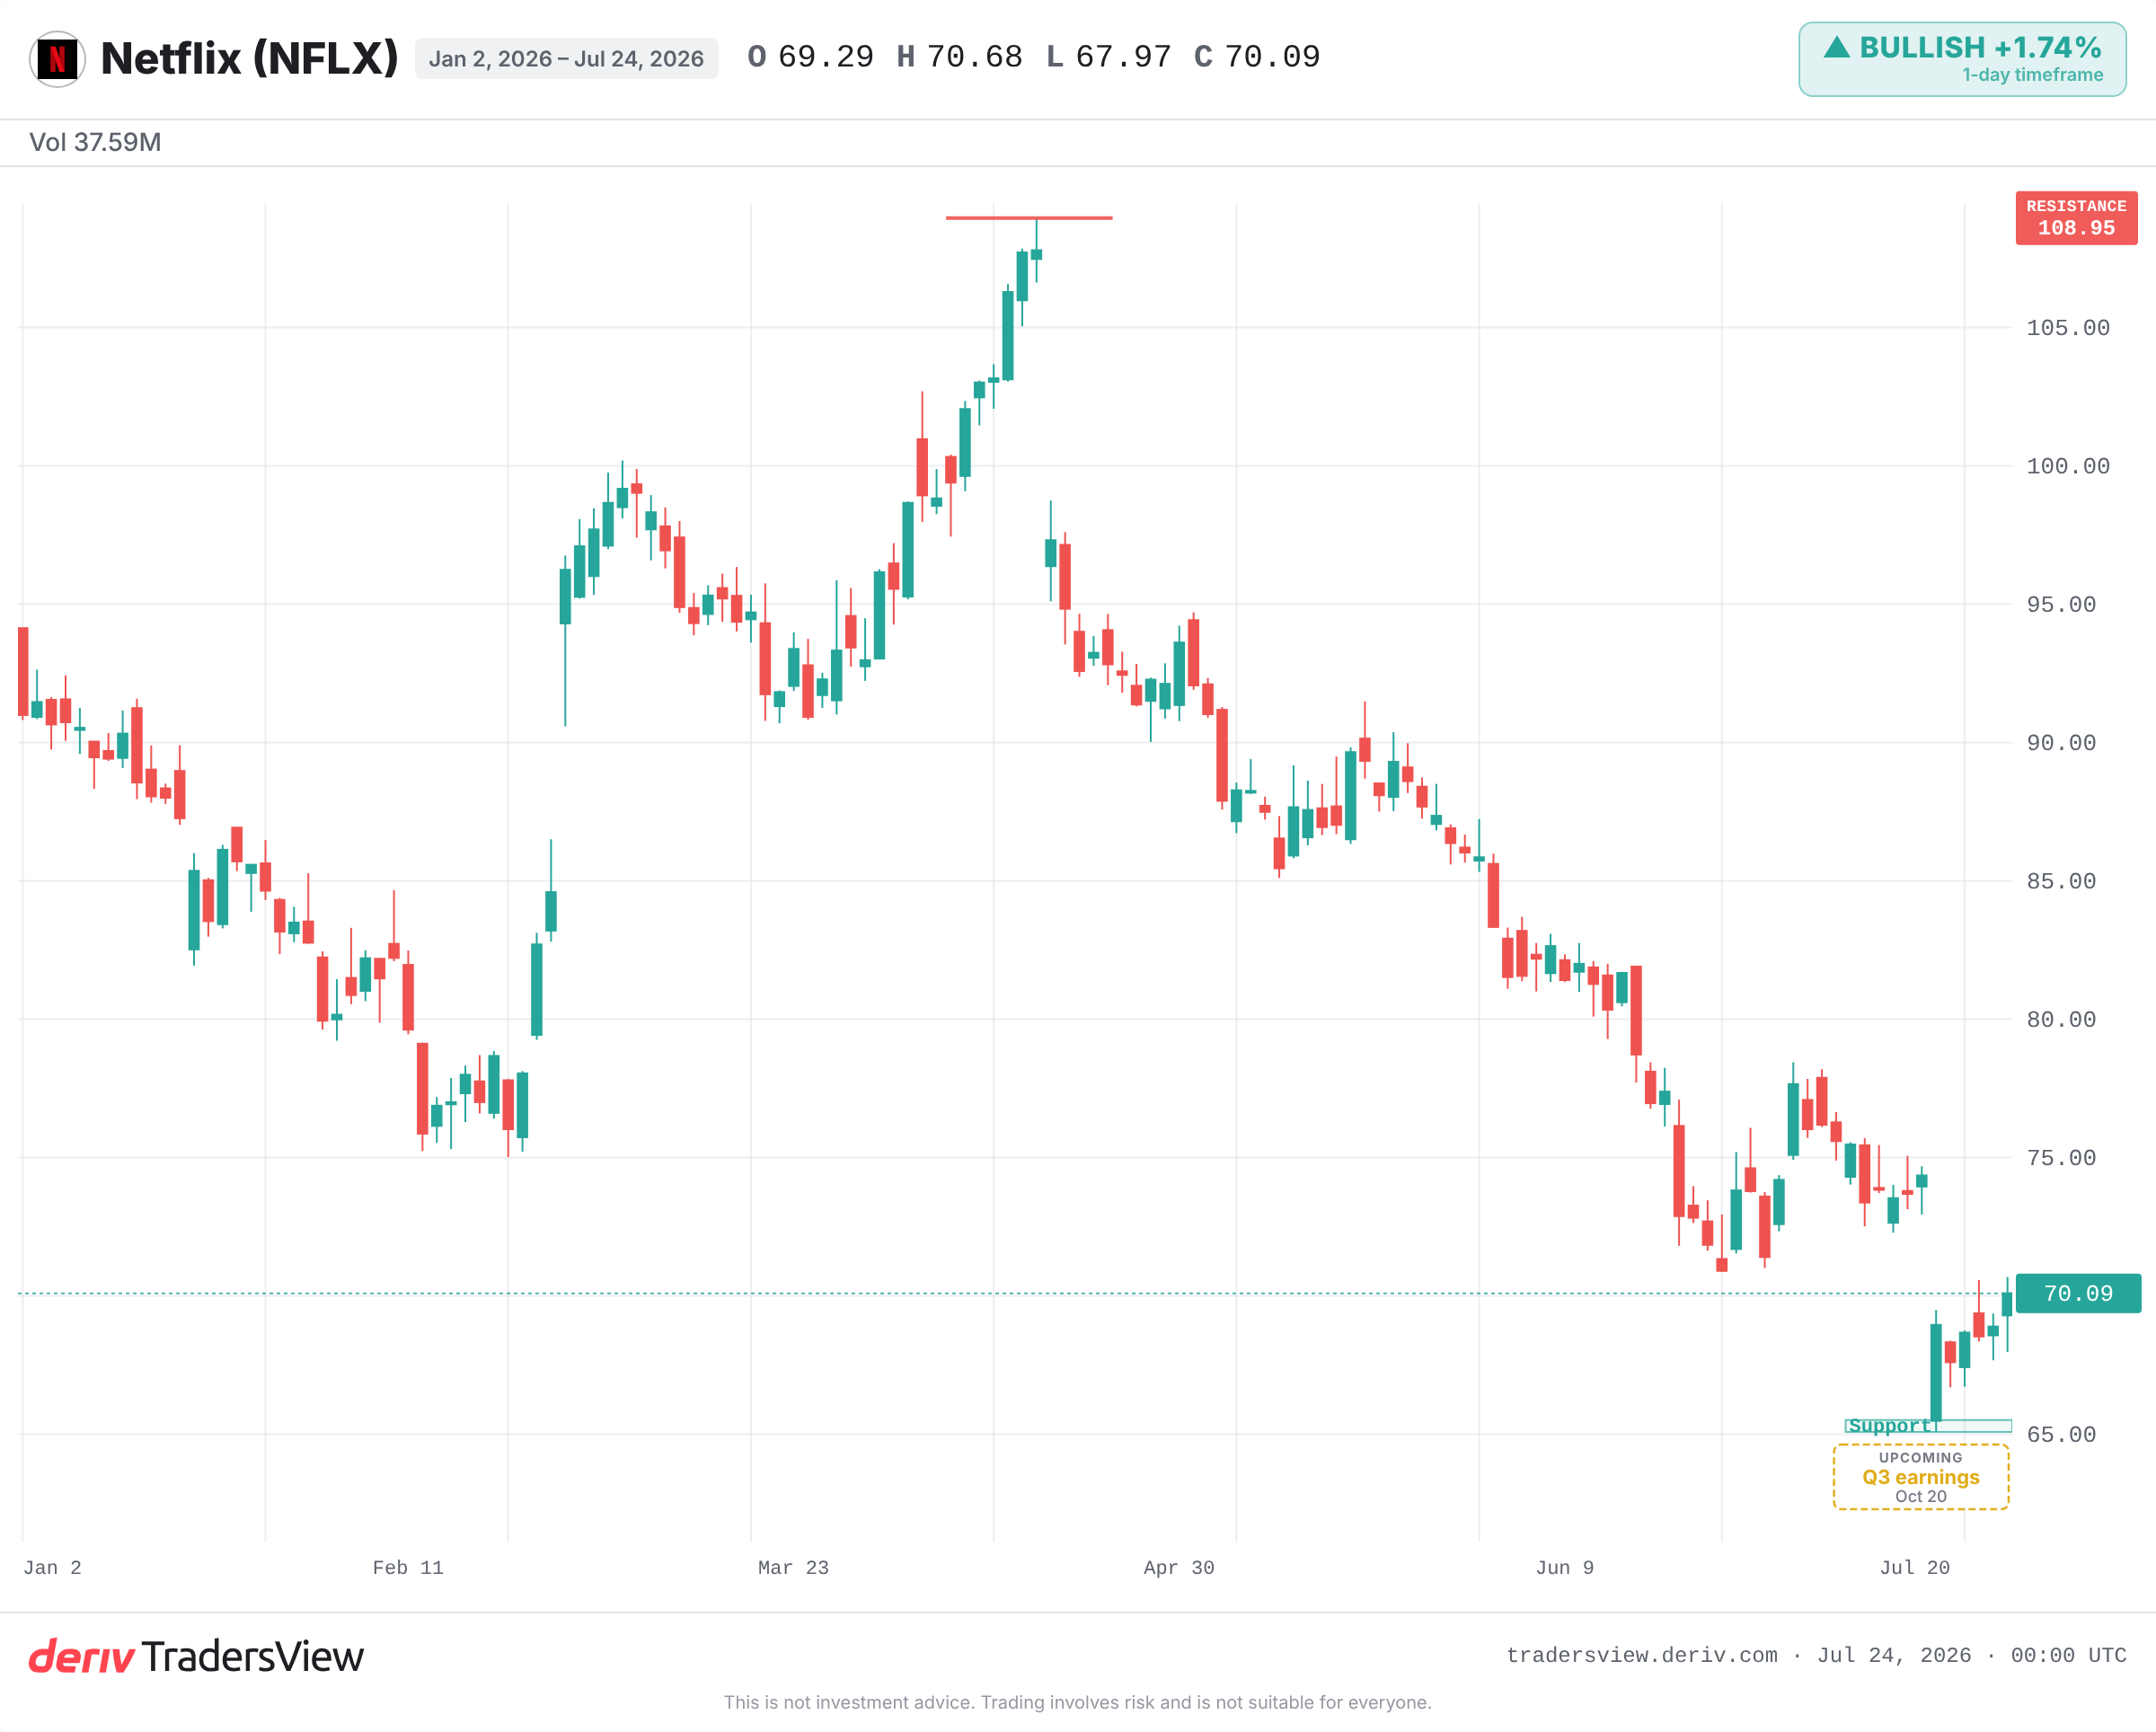
AI와 관련된 이야기는 매도세에서 거의 다루어지지 않았습니다. Netflix는 Q2 발표 이후 장전 거래에서 급락했으며, 직전 종가보다 11% 이상 하락했습니다.
그 이유는 비용이 아니라 성장이었습니다. Q2 매출은 예상치를 소폭 밑돌았습니다. Q3 가이던스는 컨센서스를 하회했습니다. 여러 애널리스트는 시청 참여도 공시가 약화되었다는 점과 Netflix 자체의 2030년 목표에 미달했다는 점을 지적했습니다. Baird는 목표가를 120달러에서 90달러로 낮췄습니다.
시장은 성장주를 성장을 기준으로 평가합니다. 효율성 서사는 둔화되는 매출을 상쇄하지 못합니다. 지금까지도 그런 적은 없었습니다.
콘텐츠 지출 증가가 재투자 서사를 정당화할 수 있을까?
이 지점에서 낙관론과 비관론이 명확히 갈립니다. 낙관론은 다음과 같습니다. 이 주식은 현재 역대 최고가에서 크게 벗어난 2026년 저점 부근에서 거래되고 있으며, 선행 멀티플은 견고한 마진에도 불구하고 거의 성장이 없음을 시사합니다. 만약 추가 지출이 시청 참여도로 전환된다면, 재투자는 결실을 맺을 것입니다.
비관론은 쉽게 반박하기 어렵습니다. 콘텐츠 지출이 늘어나는데도 매출 성장이 계속 둔화된다면, 추가된 수십억 달러는 단순히 비용 증가일 뿐입니다. 재투자라는 전체 프레임은 단 한 가지, 즉 산출물이 구독자 수와 시청 시간으로 전환되는지에 전적으로 달려 있습니다.
Netflix는 과거에도 전환점을 맞은 적이 있습니다. 2022년 4월 구독자를 잃었고 주가가 급락했지만, 이후 2년간 광고 요금제와 비밀번호 공유 단속으로 매출이 다시 가속화되었습니다. 성장에 대한 우려가 진정한 전환을 앞서 나타날 수 있습니다. 당시에도 바닥을 정확히 짚어내는 것은 매우 가혹한 일이었고, 지금도 마찬가지일 것입니다.
앞으로 주시해야 할 사항
- Q3 매출이 가이던스를 상회할지, 아니면 둔화를 다시 확인시켜줄지 여부.
- 65달러 부근으로 언급되는 기술적 지지선. 이를 하회하면 시장이 재투자를 신뢰하지 않는다는 신호로 볼 수 있습니다.
- 지출이 늘어남에 따른 마진 변화. 마진이 떨어지면 재투자 논리는 무너집니다.
- 더 큰 작품 라인업이 단순히 비용만 늘리는 것이 아니라 시청 참여도를 끌어올린다는 신호가 있는지 여부.
효율성에 관한 헤드라인은 실재합니다. 하지만 이는 동시에 주의를 흐트러뜨리는 요소이기도 합니다. Netflix를 평가할 때는 200억 달러의 콘텐츠 지출이 성장을 다시 되찾아 올 수 있는지를 기준으로 삼아야 합니다. 시장도 바로 그 점을 기준으로 평가하고 있기 때문입니다.
자주 묻는 질문
Netflix는 AI를 제작 및 운영 비용을 낮추는 도구로 규정했습니다. 이 회사는 이렇게 절감된 비용을 전체 예산을 줄이는 수단이 아니라 콘텐츠 라인업을 확대할 여지로 활용하고 있습니다.
이번 하락은 비용이 아니라 성장에 대한 우려에서 비롯되었습니다. Q2 매출은 예상치를 소폭 밑돌았고, Q3 가이던스는 컨센서스를 하회했으며, 애널리스트들은 시청 참여도 공시 약화와 Netflix의 2030년 목표 미달을 지적했습니다.
어떤 것을 더 효율적으로 만들면 오히려 그 소비량을 줄이기보다 전체 소비량을 늘리는 경우가 많다는 관찰입니다. 석탄이든 콘텐츠 제작이든, 비용이 저렴해지면 청구서가 줄어드는 것이 아니라 수요가 확대됩니다.
반드시 그런 것은 아닙니다. 추가 지출은 그것이 더 많은 시청 참여도와 구독자로 전환될 때만 도움이 됩니다. 매출 성장이 계속 둔화되는 가운데 지출이 늘어난다면, 추가된 수십억 달러는 재투자가 아니라 비용 증가로 비춰질 수 있습니다.