
Il mercato più costoso degli ultimi 155 anni non è un segnale di vendita
Una valutazione record determina i rendimenti che otterrà nei prossimi anni, non il prezzo del prossimo trimestre. Quindi, il fatto che l'S&P 500 si trovi vicino al suo livello più costoso
Dal team Deriv · 31 luglio 2026 · 3 min di lettura

Una valutazione record determina i rendimenti che otterrà nei prossimi anni, non il prezzo del prossimo trimestre. Quindi, il fatto che l'S&P 500 si trovi vicino alla sua valutazione più elevata in 155 anni non è un motivo per vendere. È un motivo per aspettarsi rendimenti più contenuti negli anni in cui manterrà la posizione.
Secondo il rapporto Shiller CAPE, una misura del prezzo che uniforma gli utili nell'arco di un decennio, l'indice si trova vicino al suo livello più elevato dall'inizio delle rilevazioni. L'unica volta in cui è stato più alto è stata nel dicembre 1999, al culmine della bolla dot-com.
Potrebbe sembrare un segnale di vendita. Non lo è. La valutazione è un segnale di gravità, non un segnale di tempistica.
Perché un mercato costoso può continuare a salire
Pagare troppo per gli stessi utili futuri riduce il rendimento atteso nel lungo periodo. È aritmetica, non un'opinione. Se oggi paga di più per un flusso fisso di profitti, ogni dollaro futuro Le rende meno.
Ma la gravità può essere contrastata a lungo. Una forza maggiore può sostenere il mercato: una rapida crescita degli utili, il momentum o un'ondata di nuovo capitale. In questo momento, questa forza maggiore sono gli utili.
Secondo quanto riportato, il momentum delle previsioni per le società dell'S&P 500 è al livello più alto almeno dal 2011.Le società non sono soltanto costose. Stanno generando utili al ritmo più rapido da oltre un decennio. Ecco perché il prezzo continua a salire anche se la valutazione appare elevata.
Cosa dice la storia sull'acquisto ai massimi dell'intervallo
I dati sono chiari sugli anni, non sui mesi. Quando il CAPE ha raggiunto livelli così elevati, i rendimenti prospettici pluriennali sono stati solitamente deboli.
- 1999:il CAPE ha raggiunto un picco vicino al suo massimo storico. L'S&P 500 ha toccato il massimo nel 2000 ed è sceso di circa il 45% fino al 2002. Chi adottava una strategia buy-and-hold ha dovuto attendere anni per tornare in pari.
- 1929:un valore estremo per l'epoca ha lasciato spazio a un crollo di oltre l'80%. Il prezzo non si è ripreso per circa 25 anni.
- 1966:una valutazione elevata senza una narrazione da bolla. Seguì poi un lungo periodo di stagnazione negli anni '70, con l'inflazione che erodeva i guadagni.
- 2021:il CAPE è tornato sopra 38 durante il rialzo post-COVID. Nel 2022 è seguito un forte ribasso di circa il 25%, con l'aumento dei tassi.
Il modello non indica che i mercati costosi crollino secondo una scadenza prestabilita. Indica invece che un prezzo di ingresso elevato riduce le probabilità di rendimenti solidi nei prossimi anni e aumenta l'impatto negativo quando la narrativa sulla crescita vacilla.
Perché la valutazione è inutile per prevedere i prossimi mesi
In qualsiasi periodo di 12 mesi, il CAPE dice ben poco. È stato uno strumento di tempistica inefficace per oltre un decennio. I mercati sono rimasti vicini a valutazioni record mentre gli utili crescevano.
Esiste anche un'argomentazione per chi ha pazienza. Crestmont Research ha rilevato che ogni periodo mobile di 20 anni dell'S&P 500 si è concluso in positivo. Se estende sufficientemente l'orizzonte temporale, il prezzo di ingresso conta meno.
Le posizioni ribassiste si rivelano corrette solo se gli utili effettivamente si invertono o i tassi registrano un forte aumento.Se la produttività guidata dall'IA continuerà a far salire i margini, l'attuale multiplo potrà essere giustificato dalla crescita anziché correggersi bruscamente.
Cosa osservare da qui in avanti
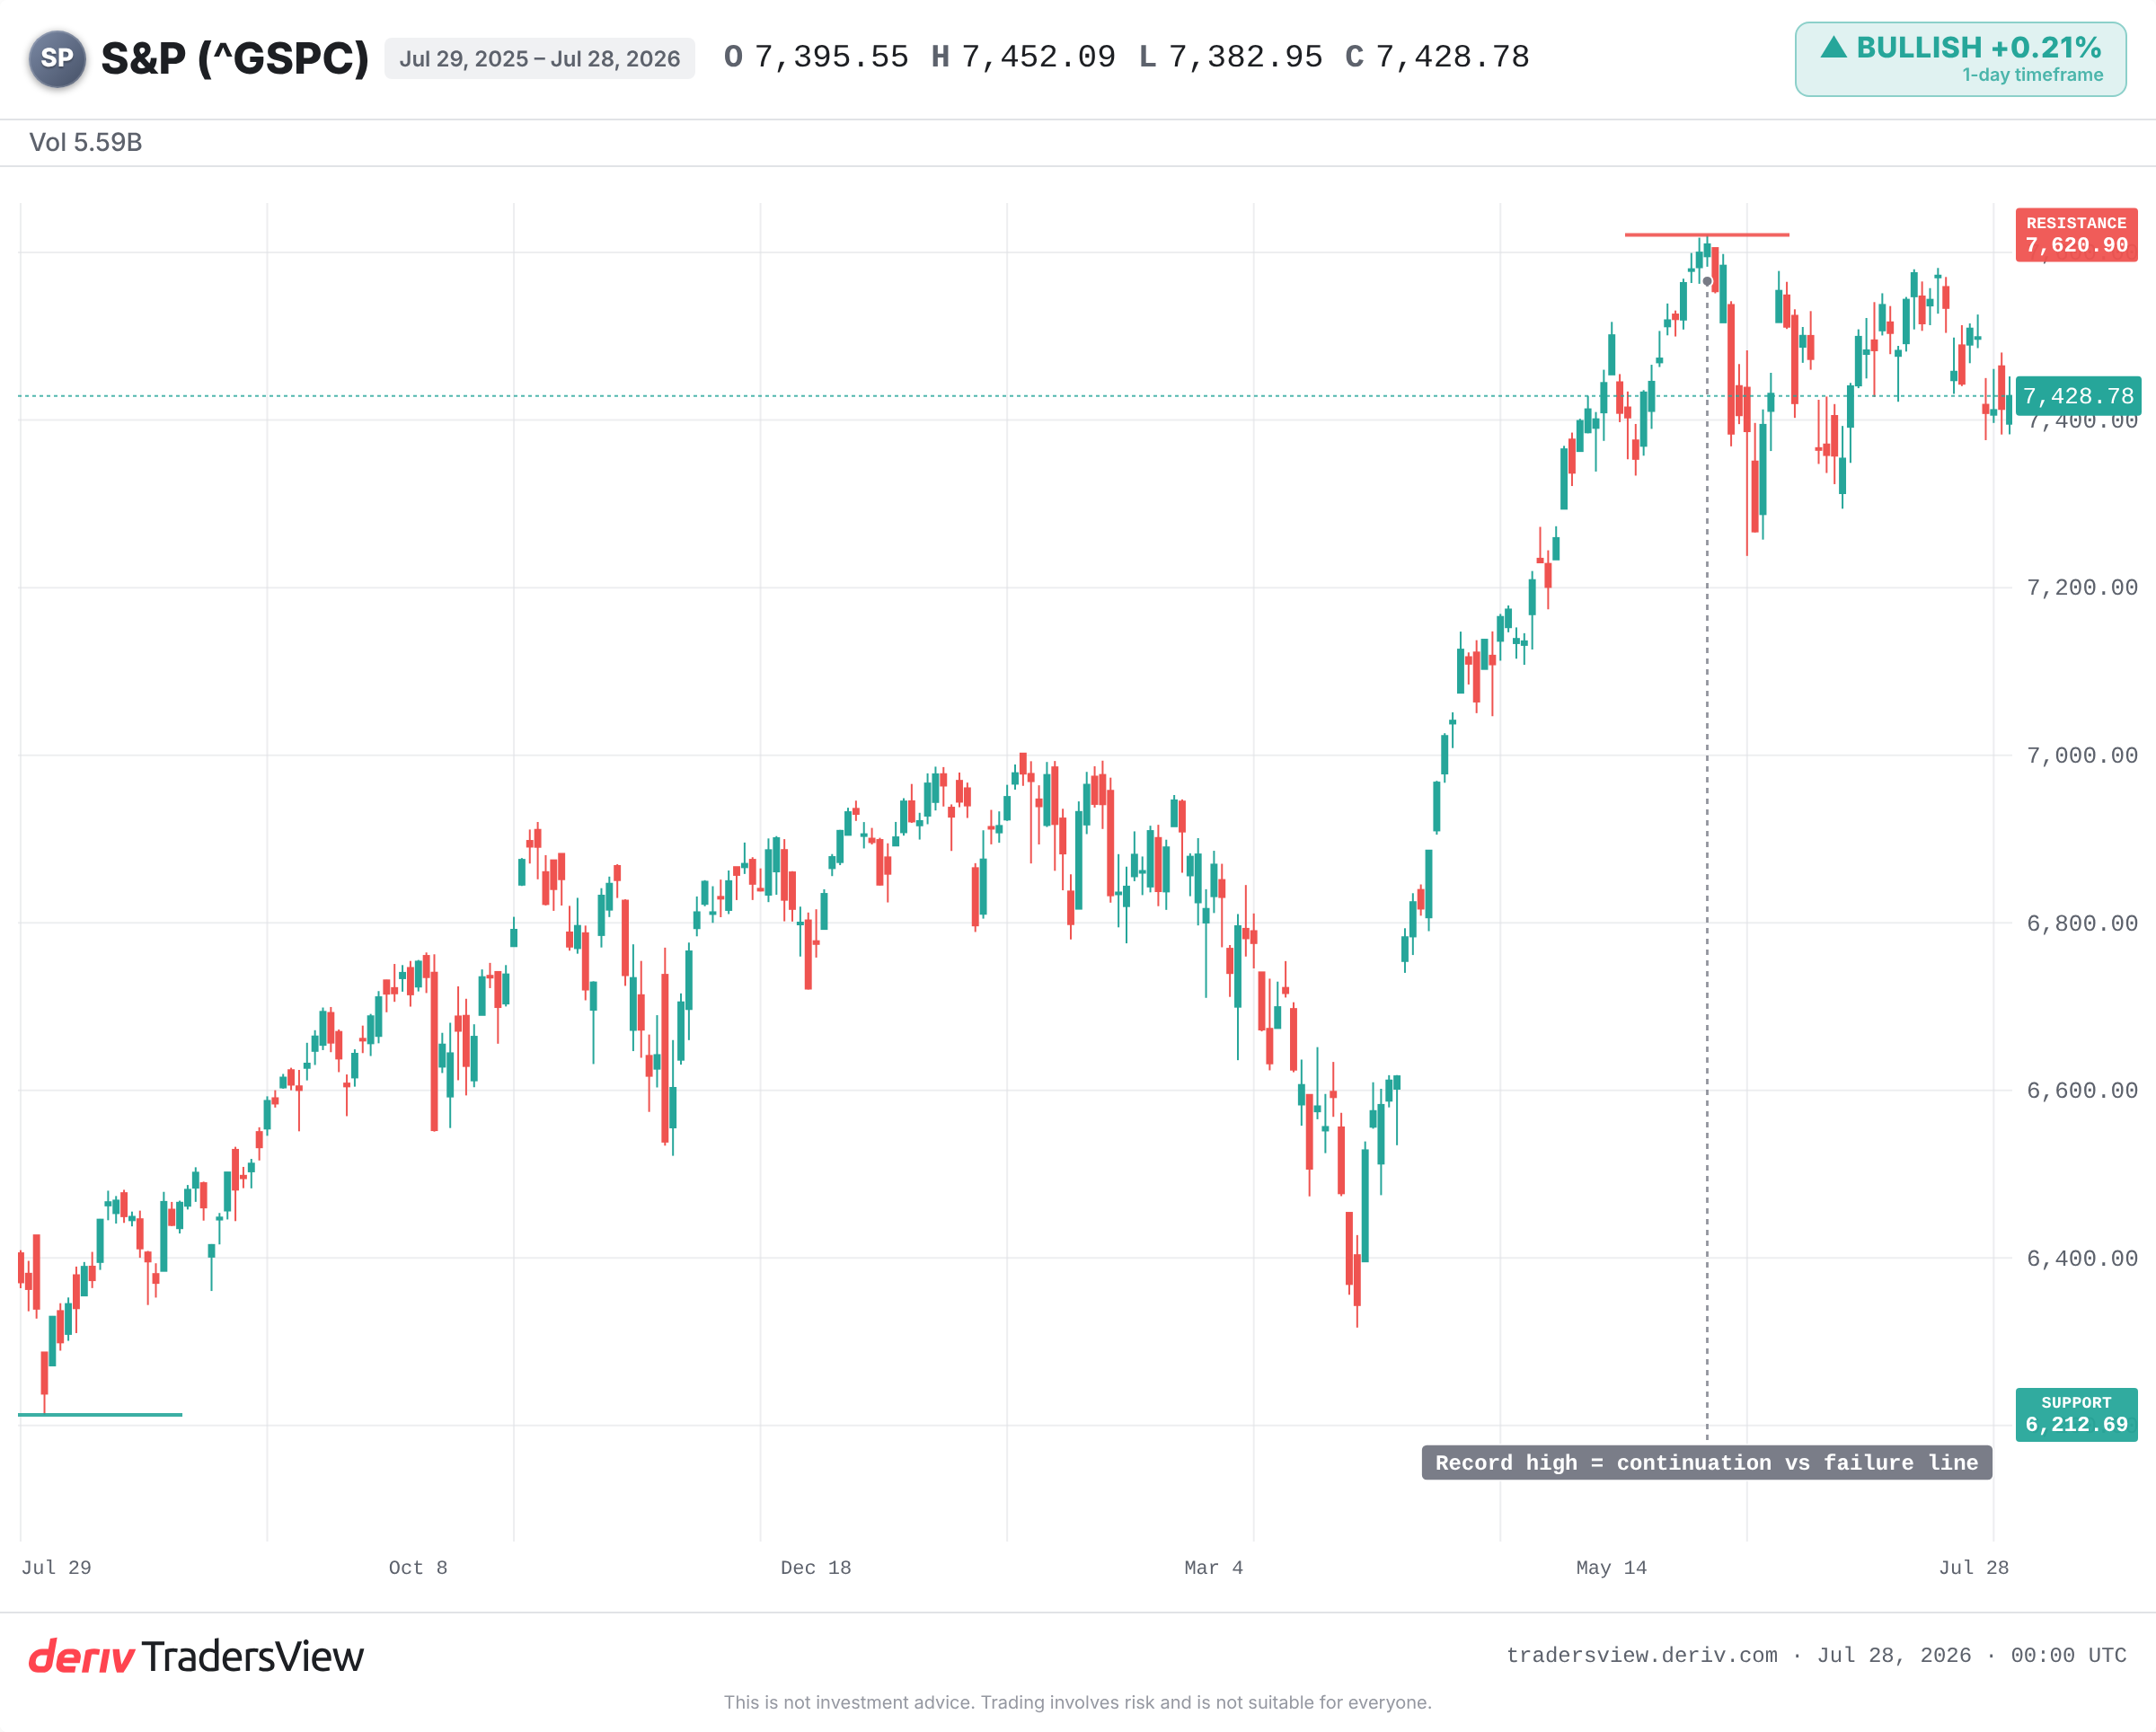
Il principale fattore di sostegno di questa valutazione sono le previsioni sugli utili. Osservi se tale momentum si mantiene o svanisce. Osservi il massimo storico come linea di demarcazione tra una prosecuzione del movimento e una discesa verso i minimi dell'anno. E osservi i rendimenti obbligazionari, perché un tasso di sconto più elevato riduce il valore attuale degli utili futuri costosi.
Costoso non significa necessariamente in ritardo per una correzione. Il mercato può continuare a salire. Ma il prezzo che paga determina le probabilità e, in questo momento, tali probabilità sono sostenute dal contesto degli utili più forte degli ultimi anni. Se questo contesto si incrina, la gravità farà sentire il suo peso.
Domande frequenti
Il rapporto Shiller CAPE (cyclically adjusted price-to-earnings) confronta il prezzo di un mercato con la media degli utili corretti per l'inflazione degli ultimi dieci anni. Uniformando gli utili su un decennio, elimina le oscillazioni di breve termine tra espansioni e contrazioni, offrendo una valutazione più stabile di quanto siano costose le azioni.
No. Storicamente, un CAPE elevato ha preceduto rendimenti pluriennali più deboli, ma non prevede quando si verificherà un ribasso. I mercati possono rimanere costosi per anni mentre gli utili crescono, quindi funziona come un segnale di gravità nel lungo periodo, non come uno strumento di tempistica nel breve termine.
Sì. Se gli utili aumentano abbastanza rapidamente, i profitti possono raggiungere il prezzo e ridurre la valutazione senza un forte calo dell'indice. Ciò dipende dalla tenuta della crescita e dei margini, motivo per cui le previsioni sugli utili sono l'elemento chiave da monitorare.
Tassi di interesse più elevati aumentano il tasso di sconto applicato agli utili futuri, riducendo il valore attuale di tali utili. Le azioni costose ad alta crescita sono le più sensibili, pertanto un forte aumento dei rendimenti obbligazionari tende a colpire più duramente le valutazioni elevate.