
Il secondo mercato più costoso in 130 anni e cosa ha significato
L'S&P 500 si trova vicino a un record, eppure il suo rapporto Shiller CAPE è il secondo più alto in 130 anni. Cosa ha significato in passato acquistare a queste valutazioni.
Dal team Deriv · 15 luglio 2026 · 4 min di lettura

Un prezzo elevato indica quanto si paga. La valutazione indica cosa si ottiene. L'S&P 500 si trova vicino al suo record, eppure, secondo il rapporto Shiller CAPE, è al secondo livello più costoso degli ultimi oltre 130 anni, superato solo dal picco della bolla dot-com del dicembre 1999.
Questo singolo dato porta in due direzioni. L'indice è forte. Il punto di partenza per i rendimenti futuri è debole. Entrambe le cose sono vere allo stesso tempo, e il divario tra le due è l'intera storia.
Prezzo vicino a un record, valore vicino a un estremo
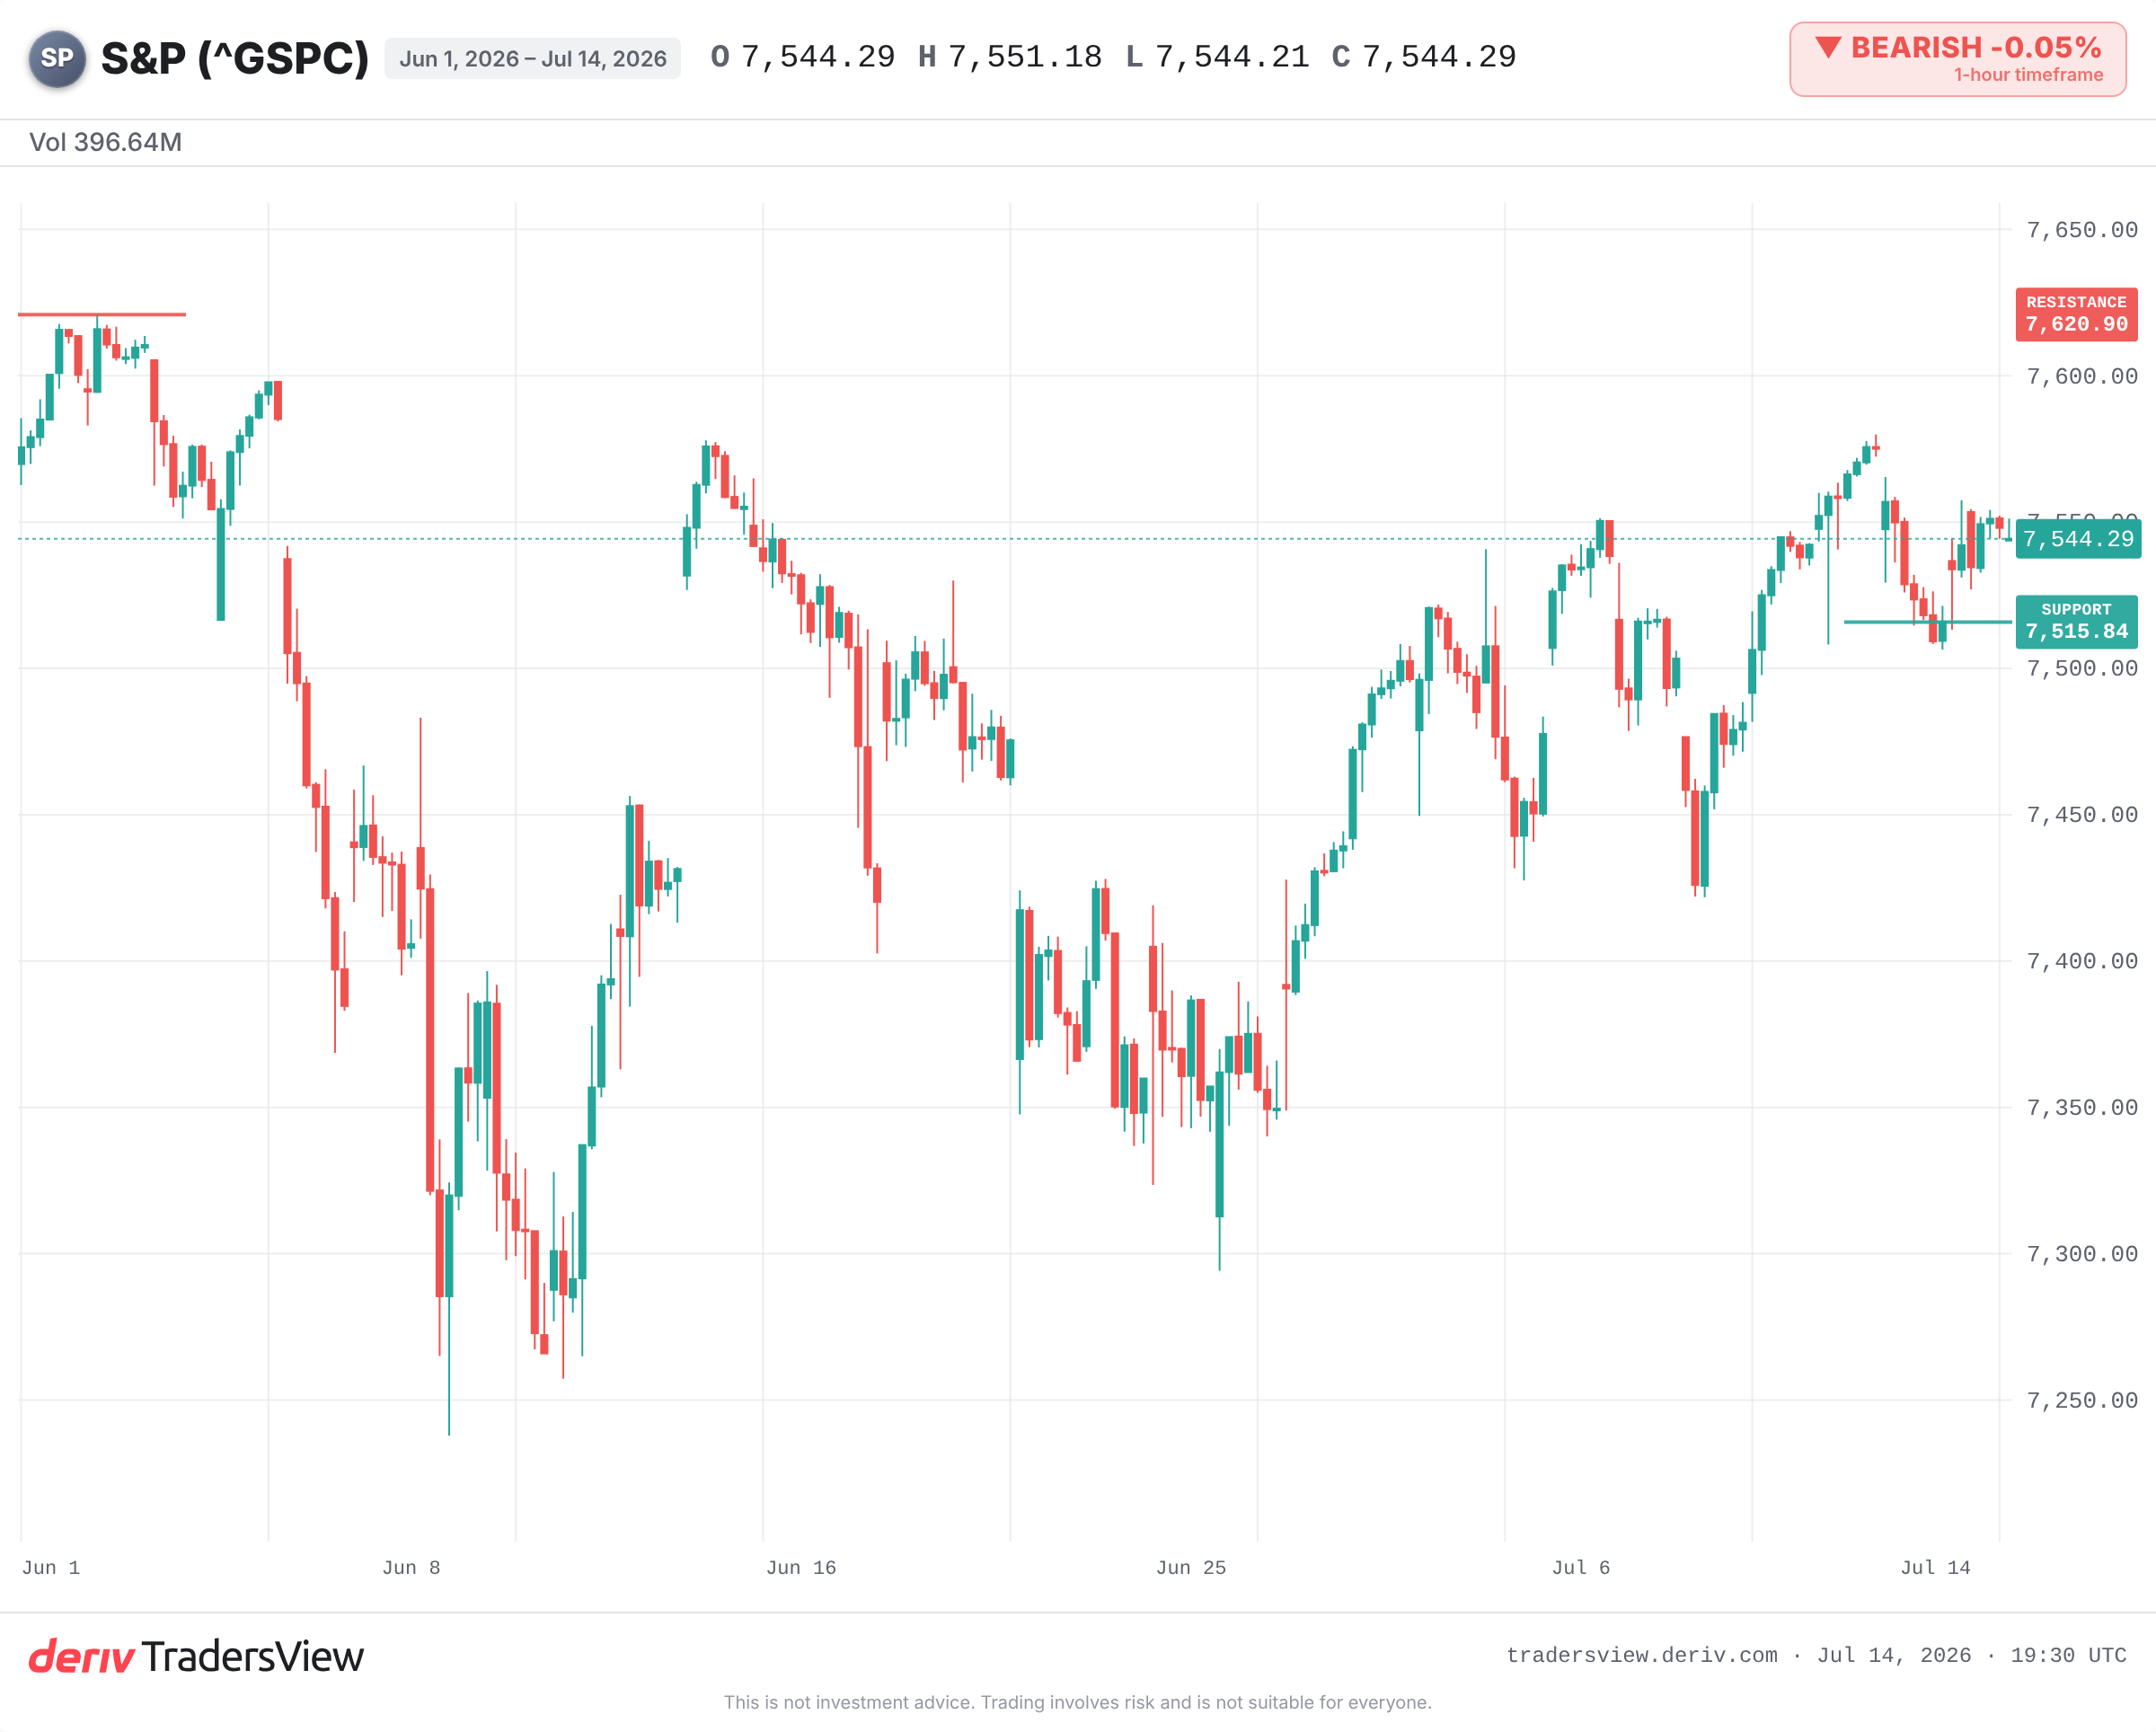
Al 14 luglio 2026, l'S&P 500 viene negoziato nell'area centrale dei 7.500 punti, poco sotto il suo massimo del 2026. Il momentum appare intatto.
Il rapporto Shiller CAPE racconta una storia diversa. Secondo le rilevazioni di questo mese, si attesta intorno a 41,4. In oltre 130 anni di dati, solo una lettura lo ha superato: 44,19 nel dicembre 1999. È questa la rarità su cui vale la pena soffermarsi. Non semplicemente «costoso», ma costoso su una scala vista una sola volta prima in un secolo.
Un prezzo record e un estremo storico di valutazione non sono la stessa affermazione, e raramente si verificano insieme. In questo momento, invece, sì.
Cosa misura realmente il CAPE
Il CAPE confronta il prezzo odierno con un decennio di utili corretti per l'inflazione. Attenua gli effetti degli anni positivi e negativi per mostrare quanto si paga per un flusso costante di profitti.
Lo si può considerare come un controllo del rapporto tra canoni e redditi per l'intero mercato. Un valore elevato non significa che i prezzi scenderanno domani. Significa che si paga di più per ogni dollaro di utili, quindi una quota maggiore delle buone notizie è già incorporata nel prezzo.
Cosa ha significato acquistare a questo livello l'ultima volta
Il confronto con il 1999 è il più netto. Dopo il picco del CAPE, l'S&P 500 ha raggiunto il massimo nel 2000 per poi scendere di circa il 49% fino al minimo dell'ottobre 2002. Il Nasdaq, fortemente esposto al settore tecnologico, ha perso circa il 78%. L'S&P 500 ha impiegato anni per tornare al precedente massimo.
Altri estremi presentano analogie. Un CAPE vicino a 32 nel settembre 1929 ha preceduto il crollo della Grande Depressione. Letture superiori a 33 all'inizio del 2018 e vicine a 38 alla fine del 2021 hanno preceduto un aumento della volatilità e il mercato ribassista del 2022, pari a circa il 25%.
Il modello non è che un CAPE elevato segnali il massimo. È che partire da un CAPE elevato ha significato rendimenti di lungo periodo più contenuti e una discesa più profonda quando il sentiment cambia definitivamente.
Perché costoso non significa vendere
L'altro lato della medaglia, onestamente, è questo. Il CAPE ha segnalato «costoso» per gran parte dell'ultimo decennio, mentre il mercato continuava a salire. Come strumento di timing, è stato inutile.
I rialzisti sostengono che l'indice odierno sia strutturalmente diverso. Si basa su leader della tecnologia e dell'IA a bassa intensità di capitale e con margini elevati, non sulle società industriali che il CAPE è stato concepito per misurare. Anche i riacquisti di azioni proprie e la contabilizzazione degli asset immateriali aumentano il rapporto rispetto ai dati storici. Secondo questa lettura, una rapida crescita degli utili potrebbe consentire al mercato di adeguarsi alla propria valutazione senza una correzione dei prezzi.
Questa tesi è concreta. È anche una scommessa sul fatto che gli utili continuino a crescere a un ritmo sufficientemente rapido, partendo da un multiplo iniziale molto elevato e con poco margine per eventuali delusioni.
Cosa osservare da qui in avanti
Il breve termine dipende da alcuni chiari indicatori.
- Un netto superamento verso un nuovo massimo, rispetto a un rifiuto che lasci l'indice bloccato nell'area centrale dei 7.500 punti.
- Il minimo del ribasso del 13 luglio, intorno a 7.515,84, come supporto; una rottura decisa al ribasso suggerisce che il sentiment sta cambiando.
- Se i leader dell'IA e dei chip a mega capitalizzazione continueranno a superare le aspettative sugli utili o inizieranno a deluderle.
- Il rendimento a 10 anni, che esercita una pressione diretta sulle azioni con multipli elevati quando sale.
Le evidenze propendono in una direzione. Una valutazione a questo livello non è un segnale di vendita, ma offre un margine di sicurezza minore. Quando il prezzo di partenza è elevato, il mercato ha bisogno che tutto vada per il verso giusto, e c'è meno margine di errore se così non fosse.
Domande frequenti
È stato reso popolare dall'economista Robert Shiller, motivo per cui viene spesso chiamato Shiller CAPE. Calcola la media di un decennio di utili corretti per l'inflazione per attenuare le oscillazioni dei profitti a breve termine e offrire una valutazione più stabile.
Non da solo. Il CAPE è rimasto elevato per anni mentre i mercati salivano, quindi è uno strumento di timing poco efficace. Indica i rendimenti attesi nel lungo periodo e il rischio al ribasso, non ciò che accadrà la prossima settimana o il prossimo mese.
Viene misurato allo stesso modo, ma secondo i critici potrebbe sovrastimare il livello di costo delle società tecnologiche a bassa intensità di capitale e con margini elevati. Anche cambiamenti contabili, come i riacquisti di azioni proprie e gli asset immateriali, possono aumentare la lettura rispetto ai mercati più datati dell'era industriale.
Tra le più comuni figurano il rapporto prezzo/utili prospettico, il rapporto prezzo/vendite e il confronto tra il rendimento degli utili e il rendimento dei Treasury a 10 anni. Nessuna singola misura è decisiva; gli operatori ne valutano solitamente diverse insieme.