
L'oro non paga nulla: cosa determina davvero il suo prezzo?
L'oro non paga interessi, quindi il suo prezzo segue il dollaro e i rendimenti reali. Ecco perché un bene rifugio può scendere anche quando tornano i timori legati all'inflazione.
Dal team Deriv · 8 luglio 2026 · 3 min di lettura

L'oro non offre alcun rendimento proprio, quindi il suo prezzo riflette due forze contrapposte: il dollaro e i tassi d'interesse reali. Quando entrambi si rafforzano, l'oro tende a scendere, per quanto convincente possa sembrare la prospettiva a lungo termine.
Può osservarlo in tempo reale proprio ora. L'oro ha registrato un ribasso per la seconda sessione consecutiva, scambiando intorno alla fascia dei 4.120 USD, mentre i rendimenti dei Treasury si sono rafforzati e il dollaro ha mantenuto la sua posizione. Il metallo non è debole perché lo scenario rialzista è venuto meno. È debole perché detenerlo è appena diventato più costoso.
Perché un dollaro più forte e rendimenti più elevati trascinano l'oro al ribasso
L'oro non paga interessi. Un'obbligazione del Tesoro statunitense sì. Di conseguenza, i due strumenti competono per lo stesso capitale prudente.
Quando i rendimenti reali, ossia il rendimento al netto dell'inflazione, aumentano, un'obbligazione comincia a sembrare più interessante di un metallo che resta semplicemente fermo. Il costo di detenere oro aumenta. Il capitale si sposta altrove. Un dollaro più forte aggiunge una seconda pressione, poiché l'oro è prezzato in dollari: un dollaro più forte lo rende quindi più costoso per tutti gli altri.
Questo è l'intero meccanismo: l'oro compete con il rendimento e perde quando prevale il rendimento. Ecco perché un «bene rifugio» può scendere mentre tornano i timori legati all'inflazione. La sola preoccupazione per l'inflazione non è sufficiente. Ciò che conta è l'inflazione meno il tasso d'interesse che potrebbe invece ottenere.
Il percorso di andata e ritorno da 3.941 USD
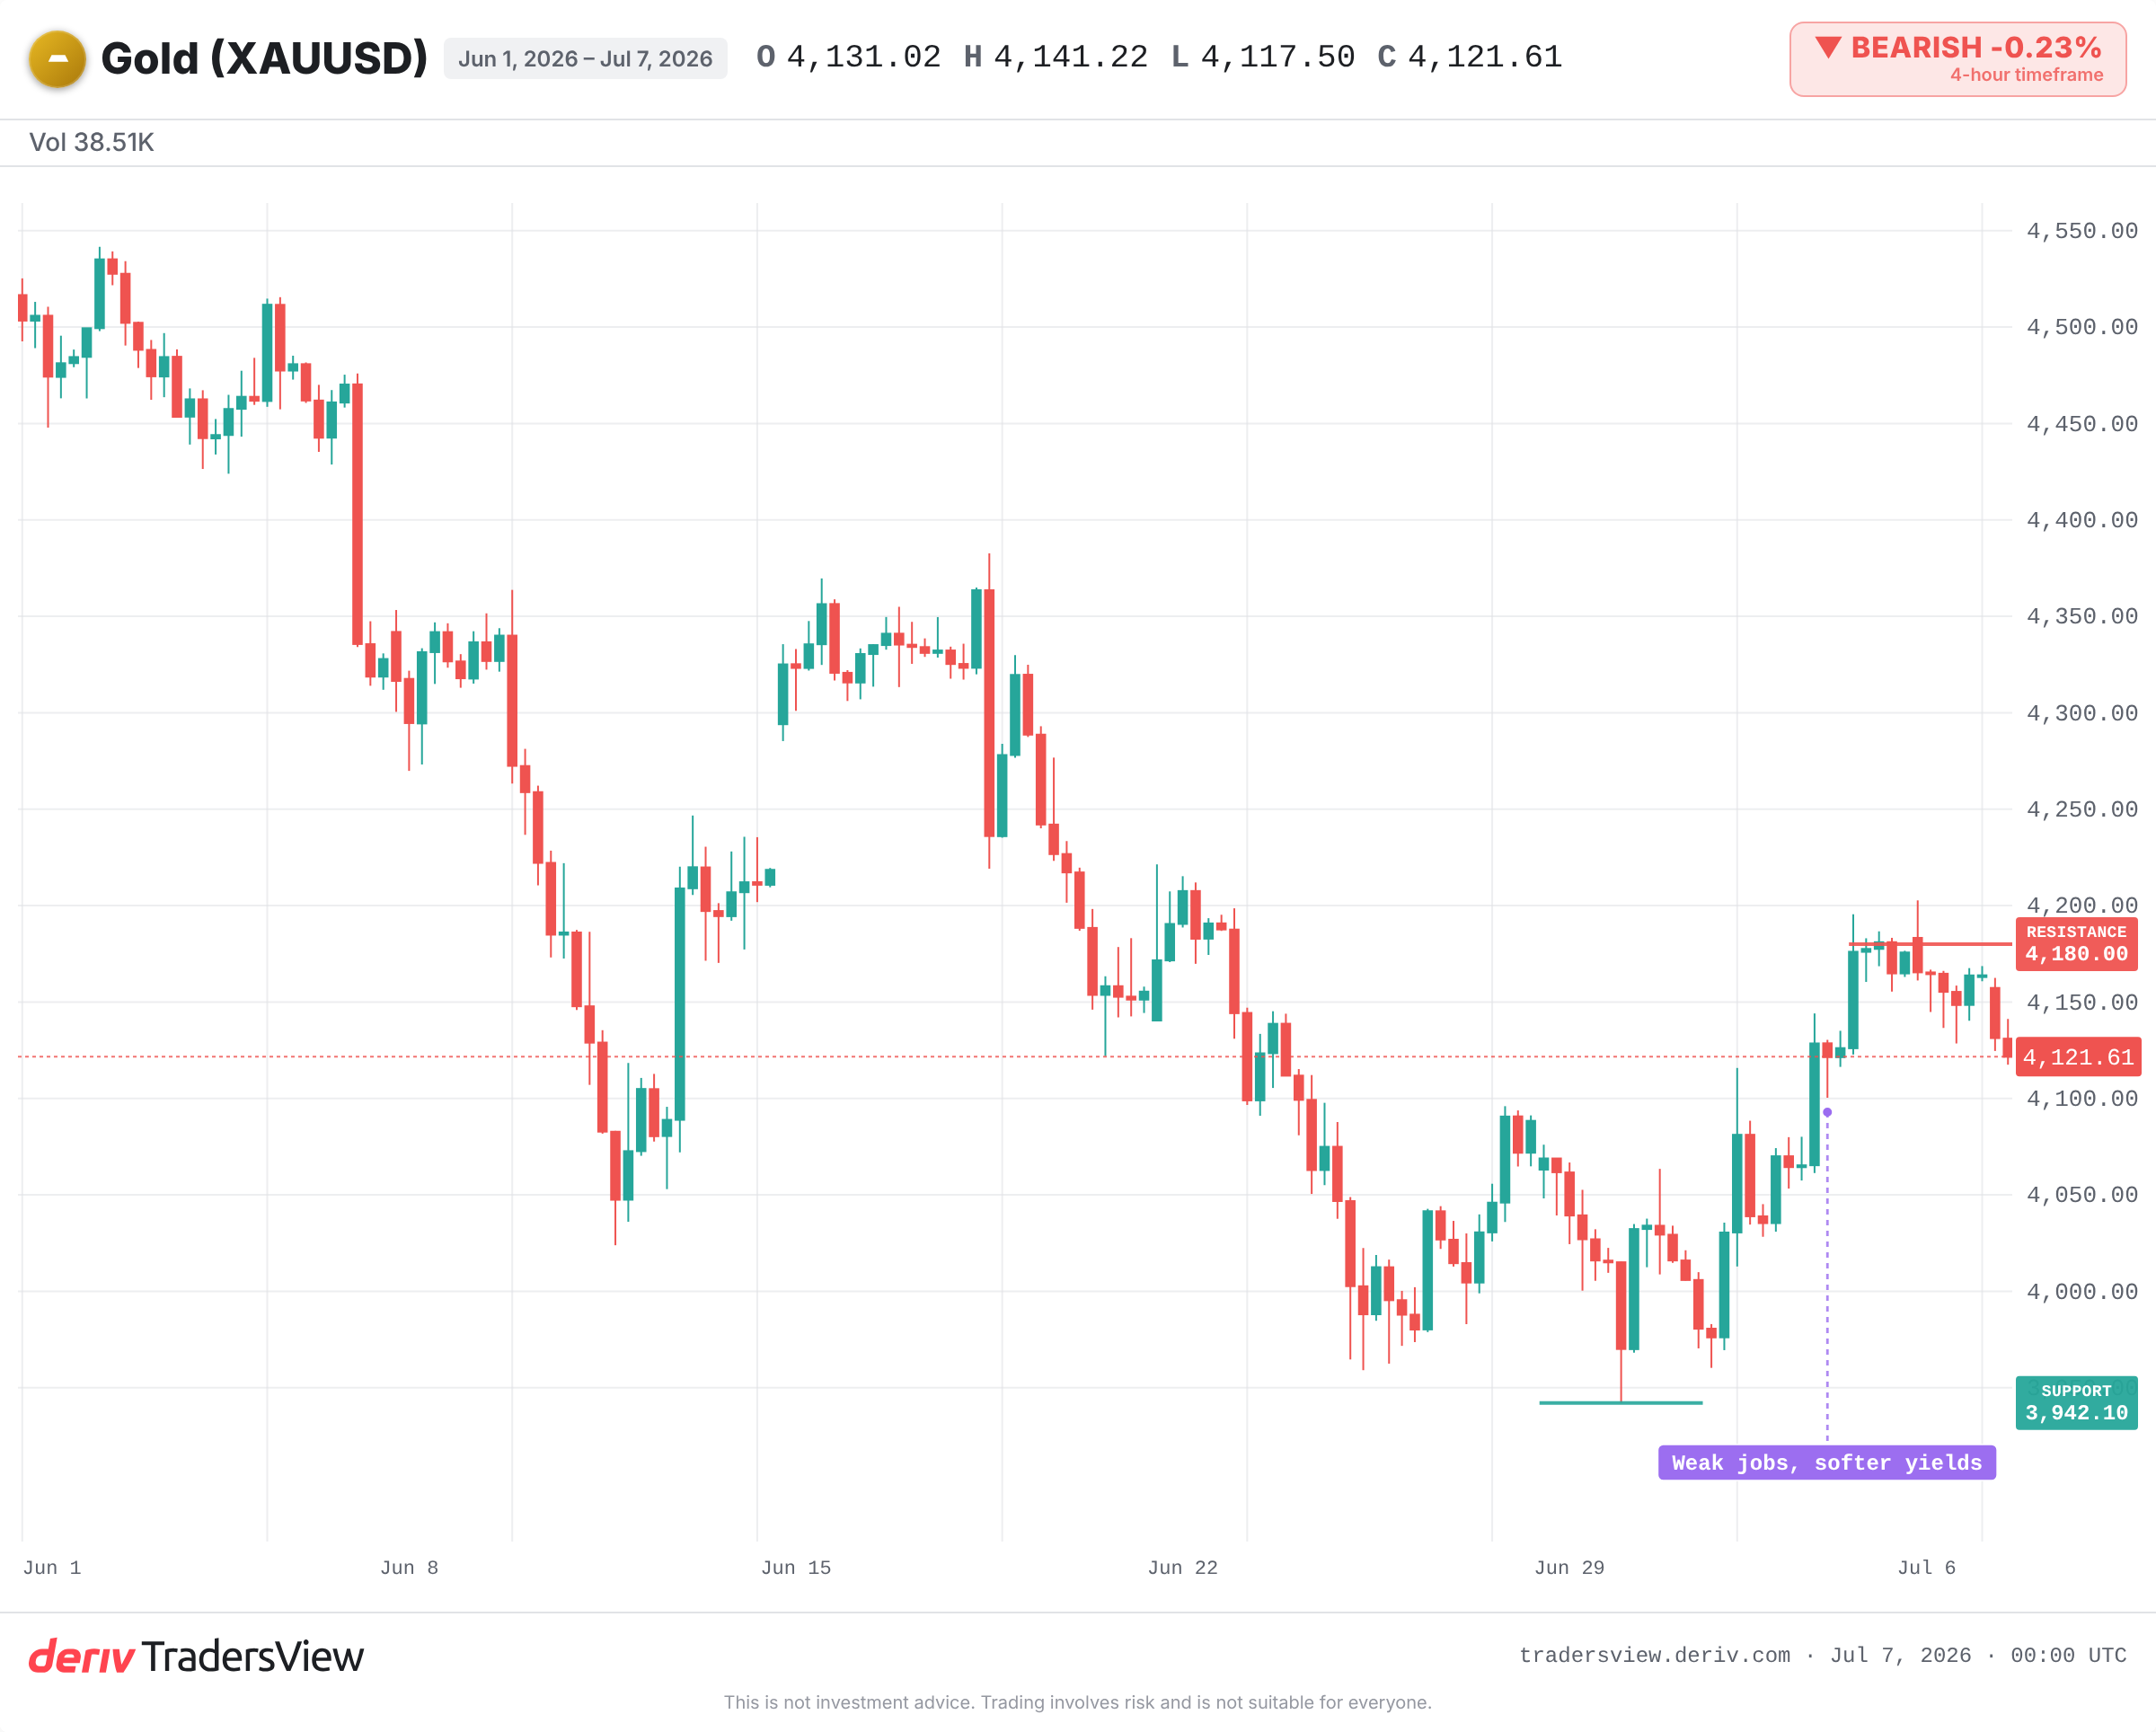
Osservi il recente andamento. Alla fine di giugno, l'oro è sceso a un minimo di sette mesi vicino a 3.941 USD, mentre il dollaro si rafforzava. Poi sono arrivati i deboli dati occupazionali statunitensi di giugno, le probabilità di un rialzo dei tassi nel breve termine si sono ridotte e il metallo è tornato rapidamente sopra 4.100 USD.
Ha incontrato resistenza sul ritracciamento del 50% intorno a 4.180 USD e si è arrestato. I rendimenti e il dollaro si sono nuovamente stabilizzati. L'oro è scivolato di nuovo verso la fascia dei 4.120 USD.
Stesso asset, stessa settimana, due direzioni. Il fattore trainante non è mai stato lo scenario specifico dell'oro, ma il fatto che rendimenti e dollaro stessero salendo o scendendo.
La storia conferma il legame con i rendimenti?
Sì, ripetutamente. Durante il taper tantrum del 2013, i rendimenti reali sono saliti bruscamente poiché i Mercati si preparavano a un rallentamento degli acquisti di obbligazioni da parte della Federal Reserve. L'oro è sceso nettamente nel corso dell'anno, nonostante le persistenti preoccupazioni sull'inflazione.
Il ciclo di rialzi dei tassi del 2022 ha mostrato entrambi gli aspetti. Il dollaro ha raggiunto i massimi di due decenni e i rendimenti reali sono diventati nettamente positivi. L'oro è sceso da oltre 2.000 USD verso la fascia dei 1.620 USD, persino con un'inflazione ai massimi da 40 anni. Poi, una volta che dollaro e rendimenti hanno raggiunto il picco, l'oro è rimbalzato. Il meccanismo opera con altrettanta chiarezza anche al contrario.
Il supporto al ribasso
C'è un altro lato da considerare con onestà. La domanda strutturale può prevalere temporaneamente sullo scenario dei rendimenti.
Gli acquisti costanti delle banche centrali e i flussi verso beni rifugio hanno sostenuto l'oro anche quando il contesto macroeconomico appariva sfavorevole. Per questo motivo, questo ribasso si è mantenuto ben al di sopra del minimo di giugno, anziché crollare sotto tale livello.
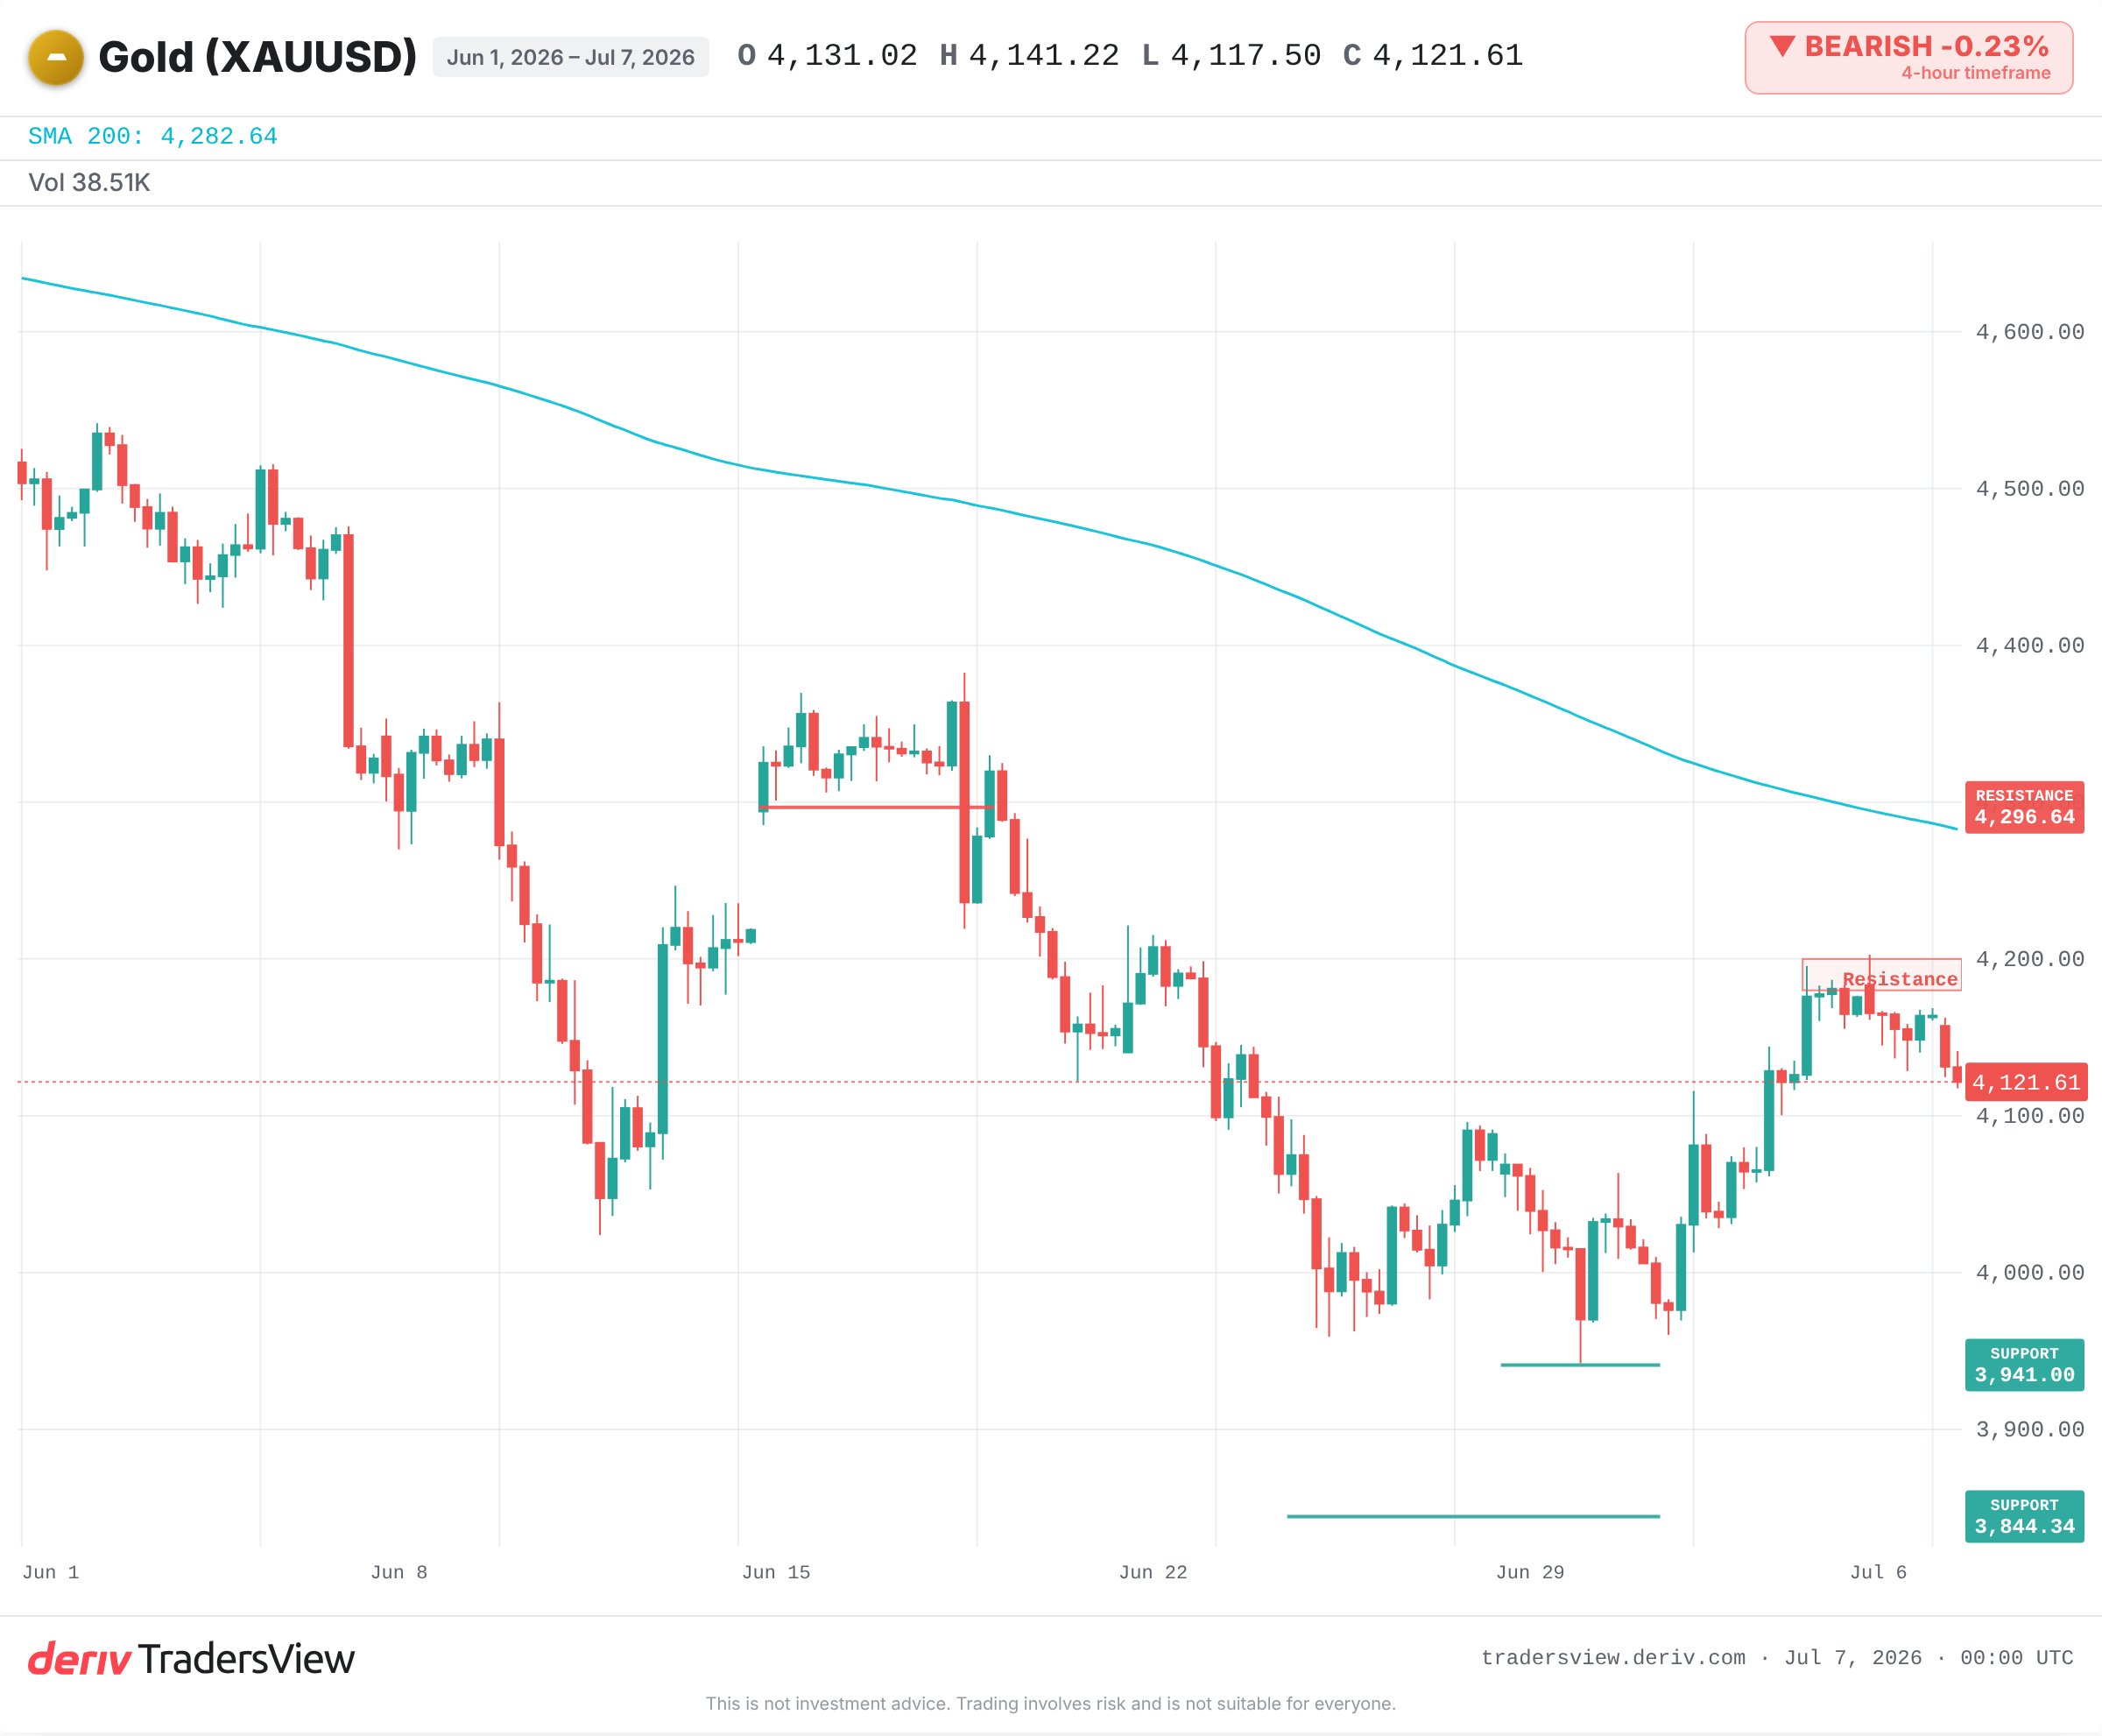
L'interpretazione ribassista resta valida solo finché il dollaro e i rendimenti reali continuano a rafforzarsi. Qualora i verbali FOMC di questa settimana assumessero un tono accomodante, oppure la crescita rallentasse e i rendimenti invertissero la rotta, lo stesso meccanismo si invertirebbe. L'oro potrebbe tornare verso la fascia di resistenza compresa tra 4.180 USD e 4.296 USD.
Cosa osservare ora
- I verbali FOMC, per individuare segnali sulla tempistica dei tagli dei tassi, che influenzano i rendimenti reali.
- La direzione dei rendimenti reali dei Treasury, corretti per l'inflazione, e del dollaro.
- Se il prezzo resta al di sotto della resistenza tra 4.180 USD e 4.200 USD oppure supera la media a 50 giorni.
- Supporto vicino al precedente minimo di 3.941 USD e a 3.844 USD; una rottura netta segnala un ulteriore ribasso.
Trading comporta rischi e questa è un'analisi, non una consulenza. Tuttavia, il quadro resta valido: quando l'oro si muove, controlli prima il dollaro e i rendimenti reali. Nella maggior parte dei casi, hanno scritto loro la storia prima dell'oro.
Domande frequenti
I tassi d'interesse reali sono i rendimenti al netto dell'inflazione, quindi mostrano il rendimento effettivo derivante dal detenere un'obbligazione. Quando aumentano, un asset che paga interessi risulta più interessante di un metallo che non paga nulla, quindi l'oro tende a indebolirsi.
L'inflazione da sola non sostiene l'oro. Ciò che conta è l'inflazione meno il tasso d'interesse che potrebbe ottenere invece. Se le banche centrali aumentano i tassi più rapidamente dell'inflazione, i rendimenti reali salgono e l'oro può scendere nonostante l'inflazione elevata, come avvenuto nel 2022.
Sì. Gli acquisti costanti delle banche centrali generano una domanda persistente che può sostenere l'oro anche quando dollaro e rendimenti si stanno rafforzando. Raramente invertono una tendenza da soli, ma possono attenuare i ribassi.
L'oro è prezzato in dollari, quindi un dollaro più forte lo rende più costoso per gli acquirenti che utilizzano altre valute, tendendo a ridurre la domanda e a pesare sul prezzo. Un dollaro più debole produce l'effetto opposto.