
La scommessa di Amazon sull’IA sta volando. Perché allora il titolo resta fermo?
Amazon viene scambiata al di sotto del suo massimo storico mentre la sua partecipazione in Anthropic cresce rapidamente. Perché le valutazioni scontano il futuro e perché il mercato continua a penalizzare la spesa.
Dal team Deriv · 20 luglio 2026 · 4 min di lettura

Amazon resta al di sotto del suo massimo storico, mentre una delle sue scommesse vola perché il prezzo di un’azione remunera flussi di cassa futuri comprovati, non un guadagno ancora solo sulla carta.
Il titolo viene scambiato intorno alla fascia centrale dei 240 USD, ben al di sotto del massimo vicino a 279 USD. Eppure, tutta l’attenzione è rivolta a una sola partecipazione: una quota nel laboratorio di IA Anthropic, sostenuto da AWS, che secondo quanto riferito starebbe crescendo a un ritmo straordinario. Perché allora il prezzo resta fermo? Perché i trader sono divisi tra un’attività in rapida crescita e l’enorme spesa necessaria per finanziarla.
Perché una valutazione dipende dal futuro, non dal presente
Il prezzo di un’azione è una scommessa sui rendimenti futuri. Quando una società possiede qualcosa che cresce a un ritmo insolito, il mercato cerca di incorporare subito quel potenziale di crescita nel prezzo, prima che arrivino i flussi di cassa.
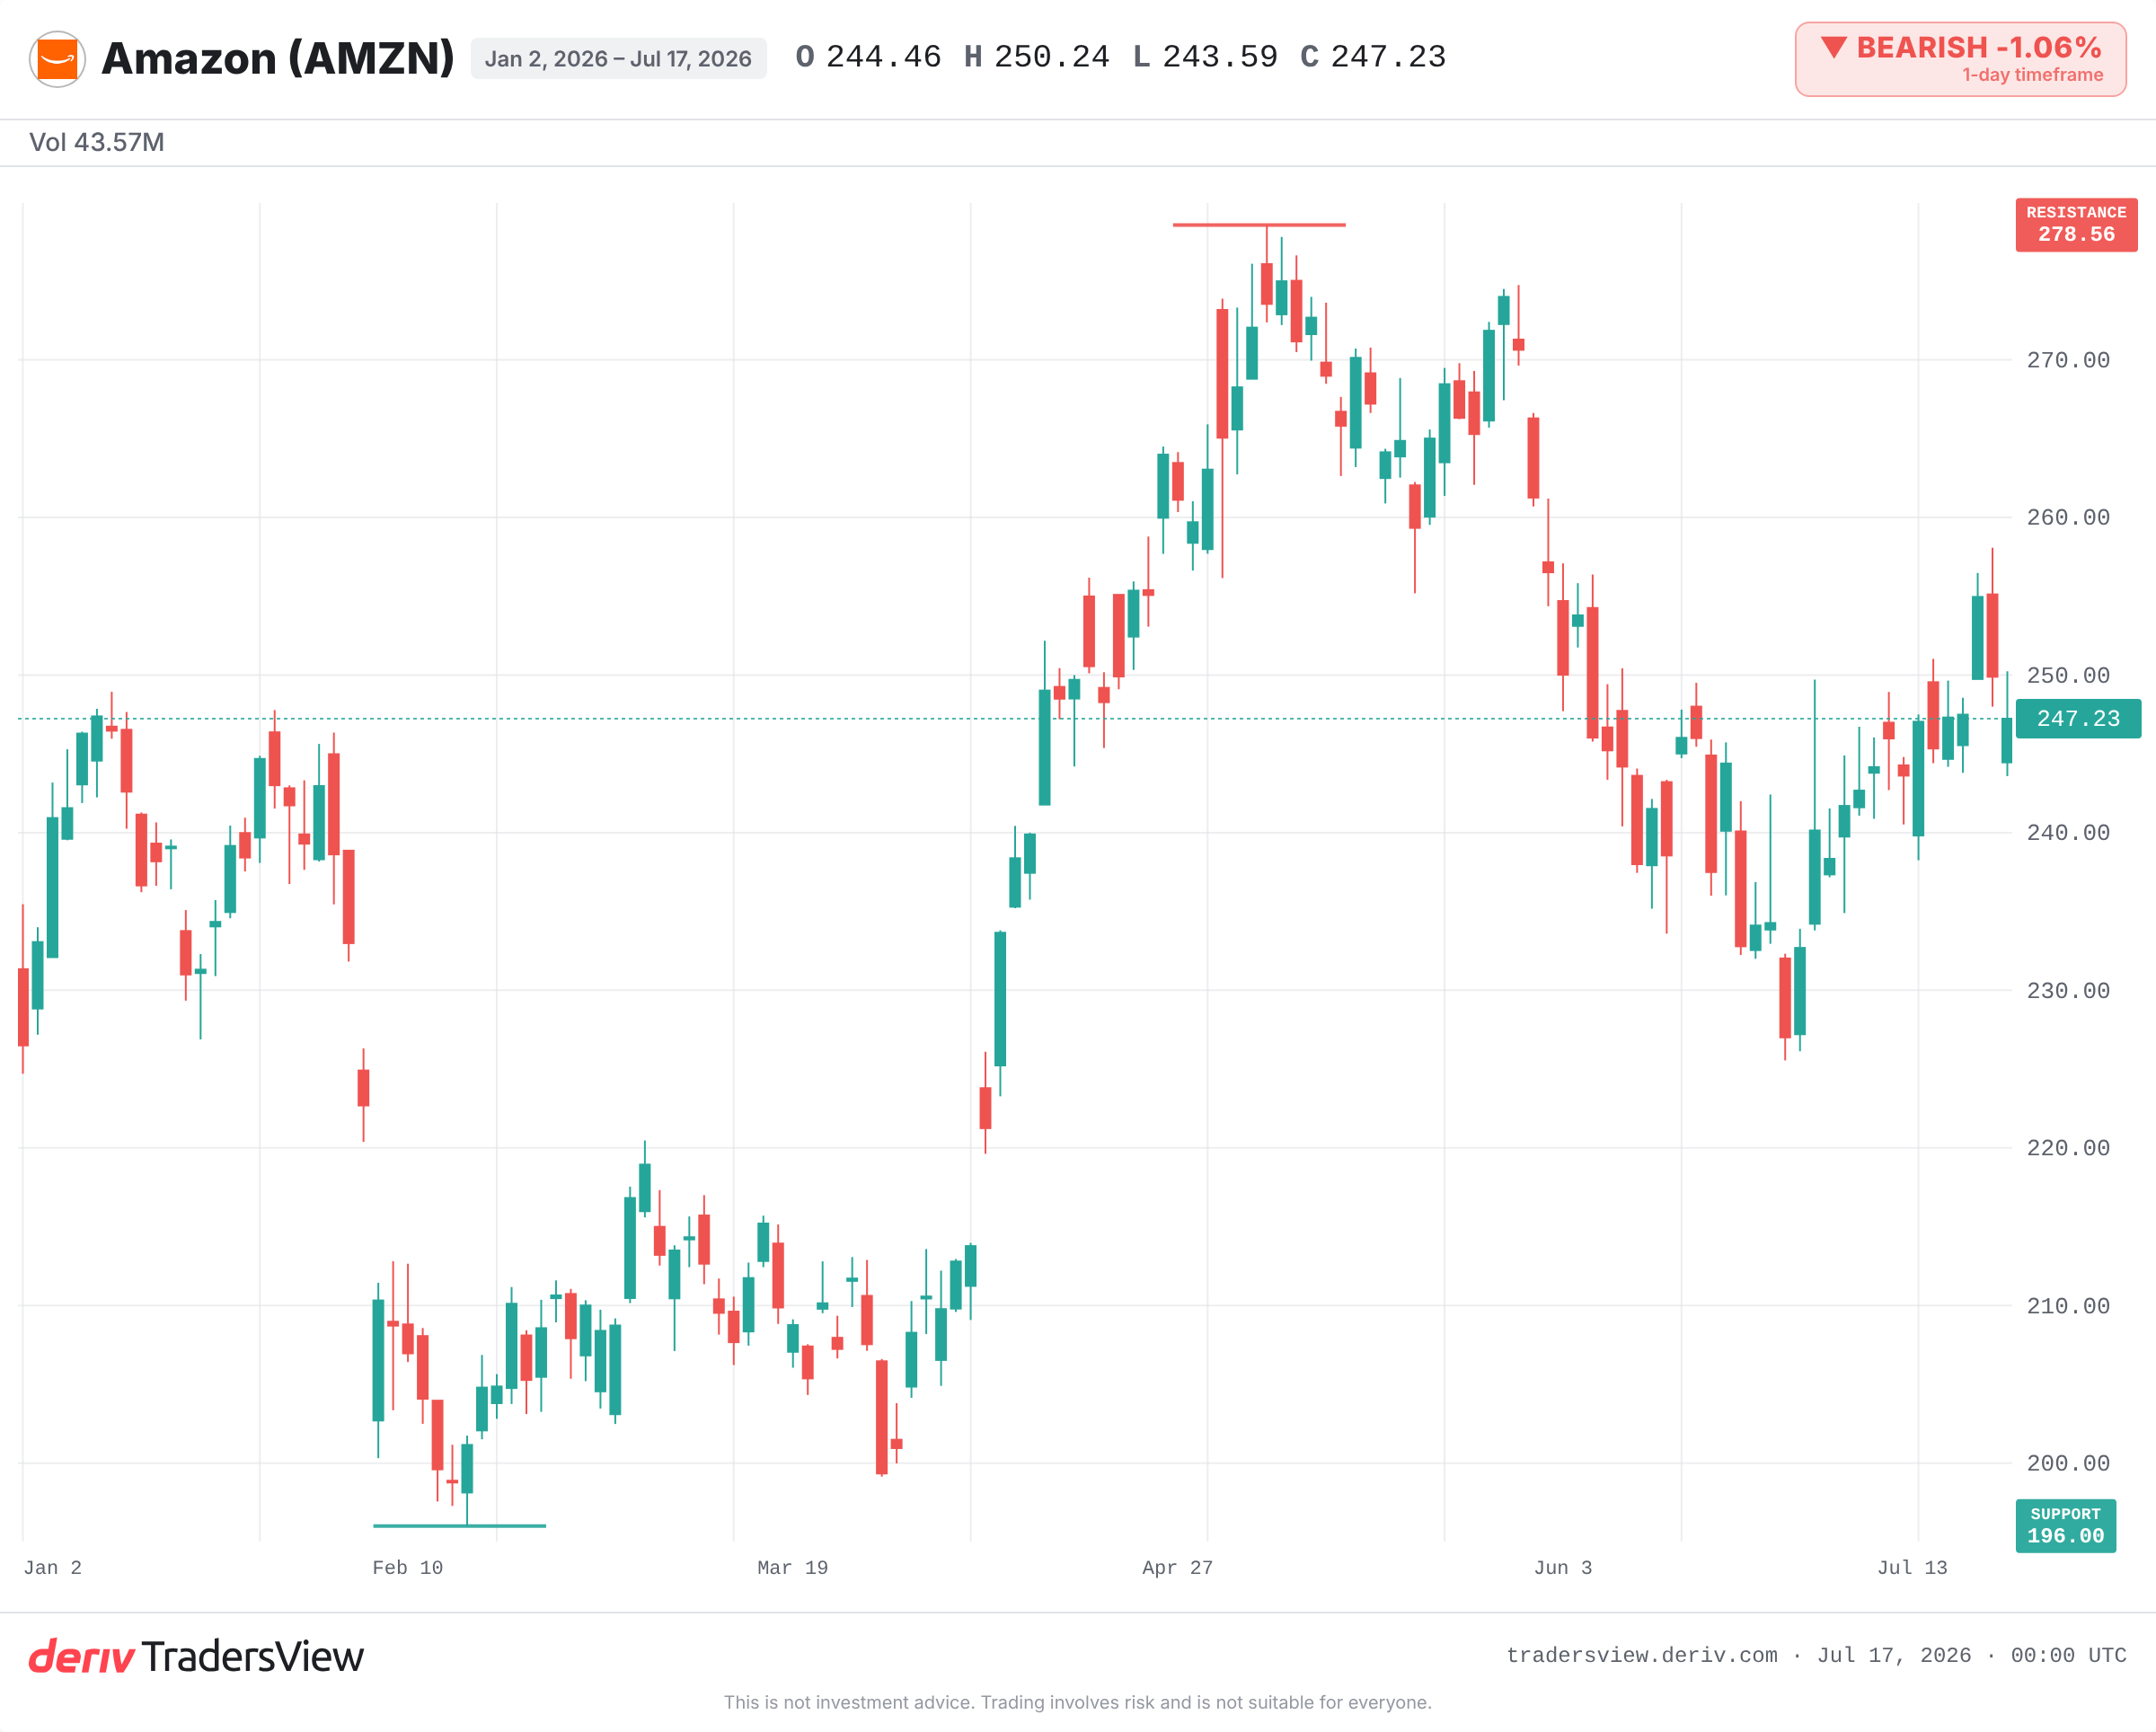
Questo è il fattore che influenza Amazon oggi. Secondo quanto riportato da Seeking Alpha, il tasso annualizzato dei ricavi di Anthropic è balzato da circa 9 miliardi di USD alla fine del 2025 a oltre 30 miliardi di USD nel 2026. Una partecipazione che triplica i ricavi in un anno è esattamente il tipo di attività che può rivalutare un colosso. Più rapidamente una componente cresce in modo composto, maggiore è la quota di valore futuro che viene trascinata nel prezzo di oggi.
Perché il mercato continua a penalizzare la spesa che la sostiene
La stessa logica vale anche al contrario. Amazon ha illustrato circa 200 miliardi di USD di spese in conto capitale legate all’IA. Questo denaro deve ancora dimostrare il proprio ritorno.
Di conseguenza, secondo la copertura di Yahoo Finance, il titolo è sceso a un multiplo vicino a 29 volte gli utili, il livello più basso degli ultimi dieci anni. Il mercato apprezza una partecipazione in crescita, ma sconta il conto necessario per finanziarla. Entrambe le reazioni derivano dalla stessa regola: il valore segue i rendimenti futuri comprovati e un esborso enorme senza ritorni visibili viene interpretato come rischio, non come promessa.
Il guadagno sulla carta non è ancora un guadagno contabilizzato
L’interpretazione rialzista qui si spinge troppo oltre. Si basa su una notizia non confermata relativa a un’IPO di Anthropic da 1.200 miliardi di USD. Reuters e altre fonti riportano dettagli più prudenti su valutazione e tempistiche.
Un guadagno sulla carta non è denaro che Amazon ha contabilizzato. Diventa reale solo attraverso un evento che Amazon registra effettivamente, come un’IPO o un consolidamento, a un prezzo accettato dal mercato. Fino ad allora, migliora il sentiment e nulla più. Un guadagno non realizzato valorizza la narrazione molto prima di incidere sui conti.
Anche il rischio di esecuzione è concreto. Un recente errore di fatturazione di AWS ha addebitato in eccesso a alcuni clienti miliardi, ricordando che possono verificarsi problemi anche mentre le vendite di AWS crescevano di circa il 24% su base annua.
Cosa insegna la storia sulle scommesse sul futuro
Questo schema si è già verificato in passato. Nel 1999 Amazon stessa aveva una valutazione estrema basata sulla crescita futura, per poi perdere circa il 90% dal picco prima di recuperare nel corso degli anni. Nel 2022, i trader hanno penalizzato le ingenti spese in conto capitale di Amazon e Meta, per poi premiare entrambe nel 2023 e nel 2024, quando la spesa si è tradotta in margini.
La lezione non è che la spesa generi sempre risultati. È che il mercato rivaluta costantemente i prezzi man mano che le prove arrivano o vengono meno.
Cosa monitorare da qui in avanti
- Se una quotazione di Anthropic si concretizzerà a una scala vicina a quella riportata e con quali tempistiche.
- La conferma dell’effettivo tasso annualizzato dei ricavi di Anthropic rispetto al balzo riportato.
- I primi segnali che i 200 miliardi di USD di capex si stiano traducendo in margini, oppure le prove del contrario.
- Se la crescita di AWS si manterrà vicina al 24% su base annua riportato.
- Il massimo storico vicino a 279 USD come resistenza e i minimi precedenti vicini a 196 USD come supporto.
Le evidenze suggeriscono di privilegiare la pazienza rispetto al dato sulla carta. L’attività a crescita composta è reale, ma il guadagno è condizionato e la spesa è certa. Osservi se il capex si trasforma in rendimenti prima che la narrazione si trasformi in un prezzo.
Domande frequenti
Un guadagno diventa realizzato solo attraverso un evento che la società registra, come la quotazione pubblica della startup, la sua acquisizione o un round di finanziamento a una valutazione più elevata. Fino ad allora, qualsiasi aumento di valore è una cifra non realizzata sulla carta che non incide sugli utili riportati.
Un tasso annualizzato proietta su un intero anno la performance recente, prendendo i ricavi di un breve periodo e stimandoli su base annua. Indica il momentum, ma presuppone che il ritmo attuale si mantenga; pertanto, un tasso annualizzato in rapida crescita può sovrastimare ricavi sostenibili se la crescita rallenta.
Le ingenti spese in conto capitale anticipano l’impiego di liquidità che altrimenti potrebbe essere restituita agli azionisti e il loro ritorno è incerto. I mercati tendono a scontare il titolo finché la spesa non si traduce in margini o crescita più elevati, per poi rivalutarlo quando arrivano le prove.
Non necessariamente. Un multiplo basso può riflettere un valore effettivo oppure i dubbi dei trader sugli utili futuri. Indica convenienza solo se l’attività sottostante continua a crescere, che è proprio ciò che il mercato sta verificando in questo caso.