
Pourquoi Bitcoin accuse un retard sur les arguments en faveur de sa couverture contre la dette
La dette américaine dépasse 39 billions de dollars, ce qui constitue l’argument central en faveur de Bitcoin comme couverture. Pourtant, son prix se situe près de la moitié de son sommet. Une thèse solide et un marché faible coexistent.
Par la rédaction Deriv · 27 juillet 2026 · 3 min de lecture

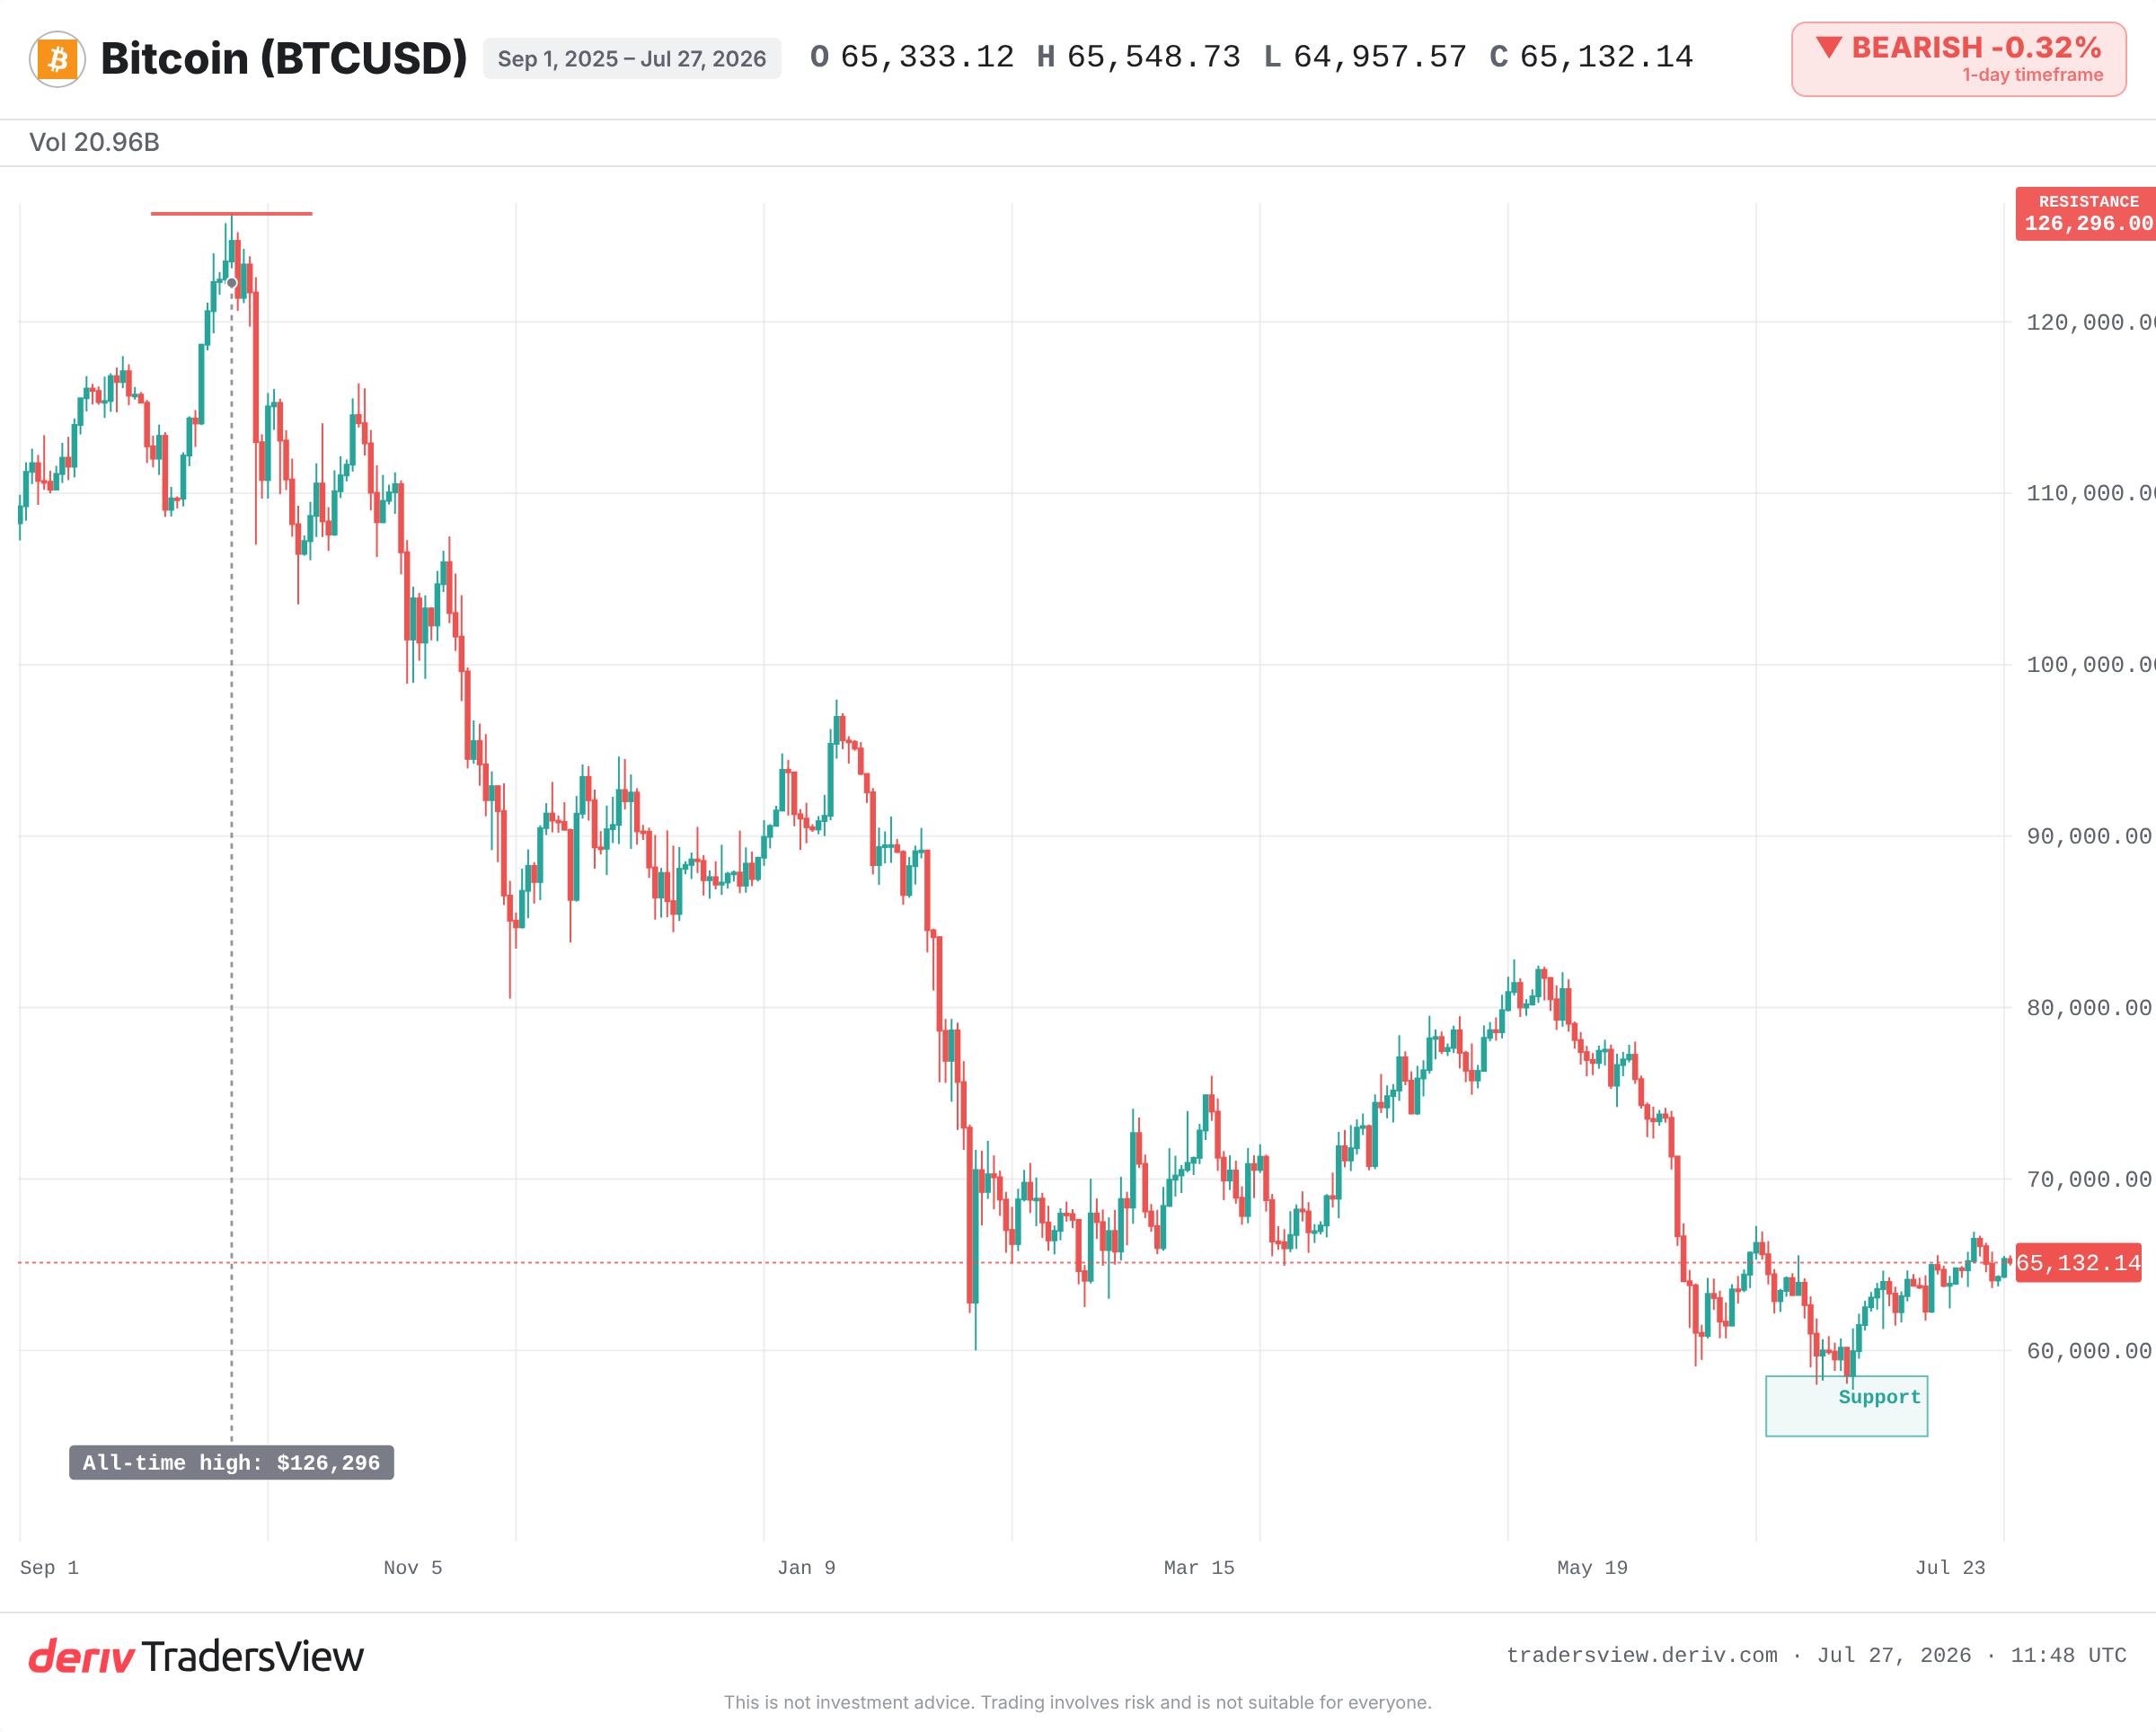
La raison pour laquelle vous détenez un actif pendant des années et celle pour laquelle son prix évolue ce mois-ci sont deux questions différentes.Bitcoin l’illustre clairement en ce moment. La dette américaine continue d’atteindre de nouveaux records. C’est tout l’argument en faveur de la détention de Bitcoin comme couverture contre l’affaiblissement du dollar. Pourtant, Bitcoin se négocie près de 65 000 $, soit environ la moitié de son sommet de fin 2025. Les flux à court terme indiquent l’inverse. Ces deux réalités coexistent.
Le niveau d’endettement à l’origine du trade sur la dépréciation monétaire
La dette fédérale américaine a dépassé 39 billions de dollars. Elle augmente de plusieurs milliards chaque jour. L’idée est simple : si un gouvernement emprunte sans limite, la monnaie perd de la valeur. Il est donc préférable de détenir des actifs rares.
Robert Kiyosaki, auteur de Père riche, père pauvre, est la voix la plus influente de ce point de vue. Il affirme détenir de l’or depuis 1971 et du Bitcoin depuis 2012. Les arguments à long terme sont réellement solides. Mais ils ne permettent pas de déterminer l’évolution de Bitcoin ce trimestre.
Pourquoi une thèse solide peut coexister avec un prix en baisse
La raison de détenir un actif pendant cinq ans et celle qui explique son évolution ce mois-ci coïncident rarement. La dette est une force lente. Elle s’accumule au fil des années. Le prix est déterminé par des flux rapides : qui achète, qui vend et quel montant de capitaux empruntés est actuellement présent sur le marché.
Dernièrement, les flux sont orientés à la baisse. Le fonds Bitcoin spot de BlackRock a enregistré des retraits de la part de clients qui avaient acheté quelques jours auparavant. Certains marchés de paris anticipaient une nouvelle baisse avant la fin de l’année. La dette a continué d’augmenter pendant tout ce temps. La tendance générale et le prix évoluaient dans des directions opposées.
Bitcoin se négocie toujours comme un actif risqué, et non comme une valeur refuge
C’est la réalité difficile à accepter pour les partisans de la couverture. Si la hausse de la dette déterminait réellement le prix de Bitcoin, celui-ci ne se situerait pas près de la moitié de son sommet alors que la dette atteint des records. Bitcoin se comporte comme un actif risqué. Il progresse lorsque l’argent est facile à emprunter et baisse lorsque les traders deviennent nerveux. Une véritable valeur refuge fait l’inverse.
L’histoire se répète ici. Pendant la pandémie, les dépenses publiques massives ont coïncidé avec la hausse de Bitcoin vers des sommets records. Le récit de la dépréciation monétaire est devenu une évidence. Bitcoin a ensuite chuté d’environ 75 % jusqu’à fin 2022, alors même que la dette continuait de progresser. Ce récit ne déterminait pas le prix.
L’or en 2011 raconte la même histoire
En août 2011, le S&P a dégradé la dette américaine pour la première fois. L’or, la couverture classique contre la dépréciation monétaire, a atteint des niveaux records. Il a ensuite culminé en quelques semaines, puis a baissé pendant des années, tandis que la dette continuait d’augmenter tout au long de cette période. Une couverture et son élément déclencheur peuvent évoluer séparément pendant des années.
C’est la leçon à retenir. Un facteur haussier à long terme peut justifier de détenir un actif pendant des années, tandis que les achats et les ventes à court terme entraînent son prix dans la direction opposée.
Ce qu’il faut surveiller ensuite
Les deux facteurs s’inscrivent dans des horizons temporels différents. Il convient donc de surveiller des signaux distincts pour chacun d’eux :
- Flux : vérifier si les ventes de fonds se poursuivent ou se transforment en achats. Cela détermine le prix à court terme.
- Niveaux : vérifier si Bitcoin maintient la zone autour de 55 000 $, dont les marchés anticipent une cassure à la baisse.
- Liquidité : la politique de la Federal Reserve. Les baisses de taux facilitent l’accès à l’argent et soutiennent les actifs risqués. Des taux plus élevés maintenus plus longtemps les pénalisent.
- Confirmation : un retour au sommet de 2025 constituerait le premier véritable signe que les arguments à long terme se reflètent enfin dans le prix.
Pour l’instant, les éléments indiquent une seule direction. Le positionnement et la liquidité, plutôt que le récit de la dette, déterminent le prix ce trimestre. Les arguments à long terme peuvent toujours être justes. Ils évoluent simplement à un rythme plus lent. La compétence consiste à conserver ces deux idées sans passer de l’une à l’autre. Le trading est risqué, et une vision solide à long terme ne protège pas contre une forte baisse à court terme.
Questions fréquemment posées
Les arguments à long terme reposent sur l’offre fixe de Bitcoin face à une dette publique en constante augmentation. En pratique, il s’est négocié davantage comme un actif risqué, évoluant au gré de la liquidité du marché plutôt que progressant systématiquement lorsque les monnaies s’affaiblissent. Il peut couvrir la dépréciation monétaire sur plusieurs années sans nécessairement vous protéger au cours d’un mois donné.
La dépréciation est la perte du pouvoir d’achat d’une monnaie au fil du temps, souvent attribuée à des emprunts publics importants et à la création monétaire. L’idée est que, lorsqu’une quantité accrue de monnaie poursuit les mêmes biens, chaque unité permet d’acheter moins, ce qui pousse certains traders vers des actifs rares comme l’or ou Bitcoin.
Les ETF Bitcoin spot acheminent d’importants capitaux institutionnels vers le marché ou en dehors de celui-ci. Des entrées soutenues renforcent la pression acheteuse, tandis que des sorties signalent des ventes. Comme ces fonds détiennent désormais une part importante de l’offre, leurs flux quotidiens constituent l’un des signaux à court terme les plus clairs de l’intérêt institutionnel.
La dette évolue lentement et de manière structurelle ; le prix est déterminé par des flux rapides, l’effet de levier et le sentiment du marché. Une dette croissante peut soutenir les arguments à long terme en faveur de la détention de Bitcoin, tandis que le positionnement à court terme et les ventes motivées par l’aversion au risque font simultanément baisser son prix.