
Deux points de passage stratégique pétroliers touchés simultanément : pourquoi la flambée pourrait s'essouffler
Le pétrole ne réagit pas aux barils déjà perdus. Il intègre la crainte de barils qui pourraient être perdus. Avec les attaques des Houthis contre des sites de Saudi Aramco et un
Par la rédaction Deriv · 29 juillet 2026 · 4 min de lecture

Le pétrole ne réagit pas aux barils déjà perdus. Il intègre la crainte de barils qui pourraient être perdus. Avec les attaques des Houthis contre des sites de Saudi Aramco et un blocus déclaré de Bab el-Mandeb qui s'ajoutent au faible trafic dans le détroit d'Ormuz, le pétrole brut comporte une prime de risque, et non un déficit d'approvisionnement. Cette différence résume tout.
Pourquoi le pétrole grimpe sous l'effet de la crainte, et non des barils perdus
La crainte autour d'un point de passage stratégique agit d'abord sur l'imagination. Les traders voient une route menacée et anticipent le pire scénario avant même qu'un seul baril ne disparaisse. C'est la prime de risque : le prix payé pour une perturbation qui ne s'est pas encore produite.
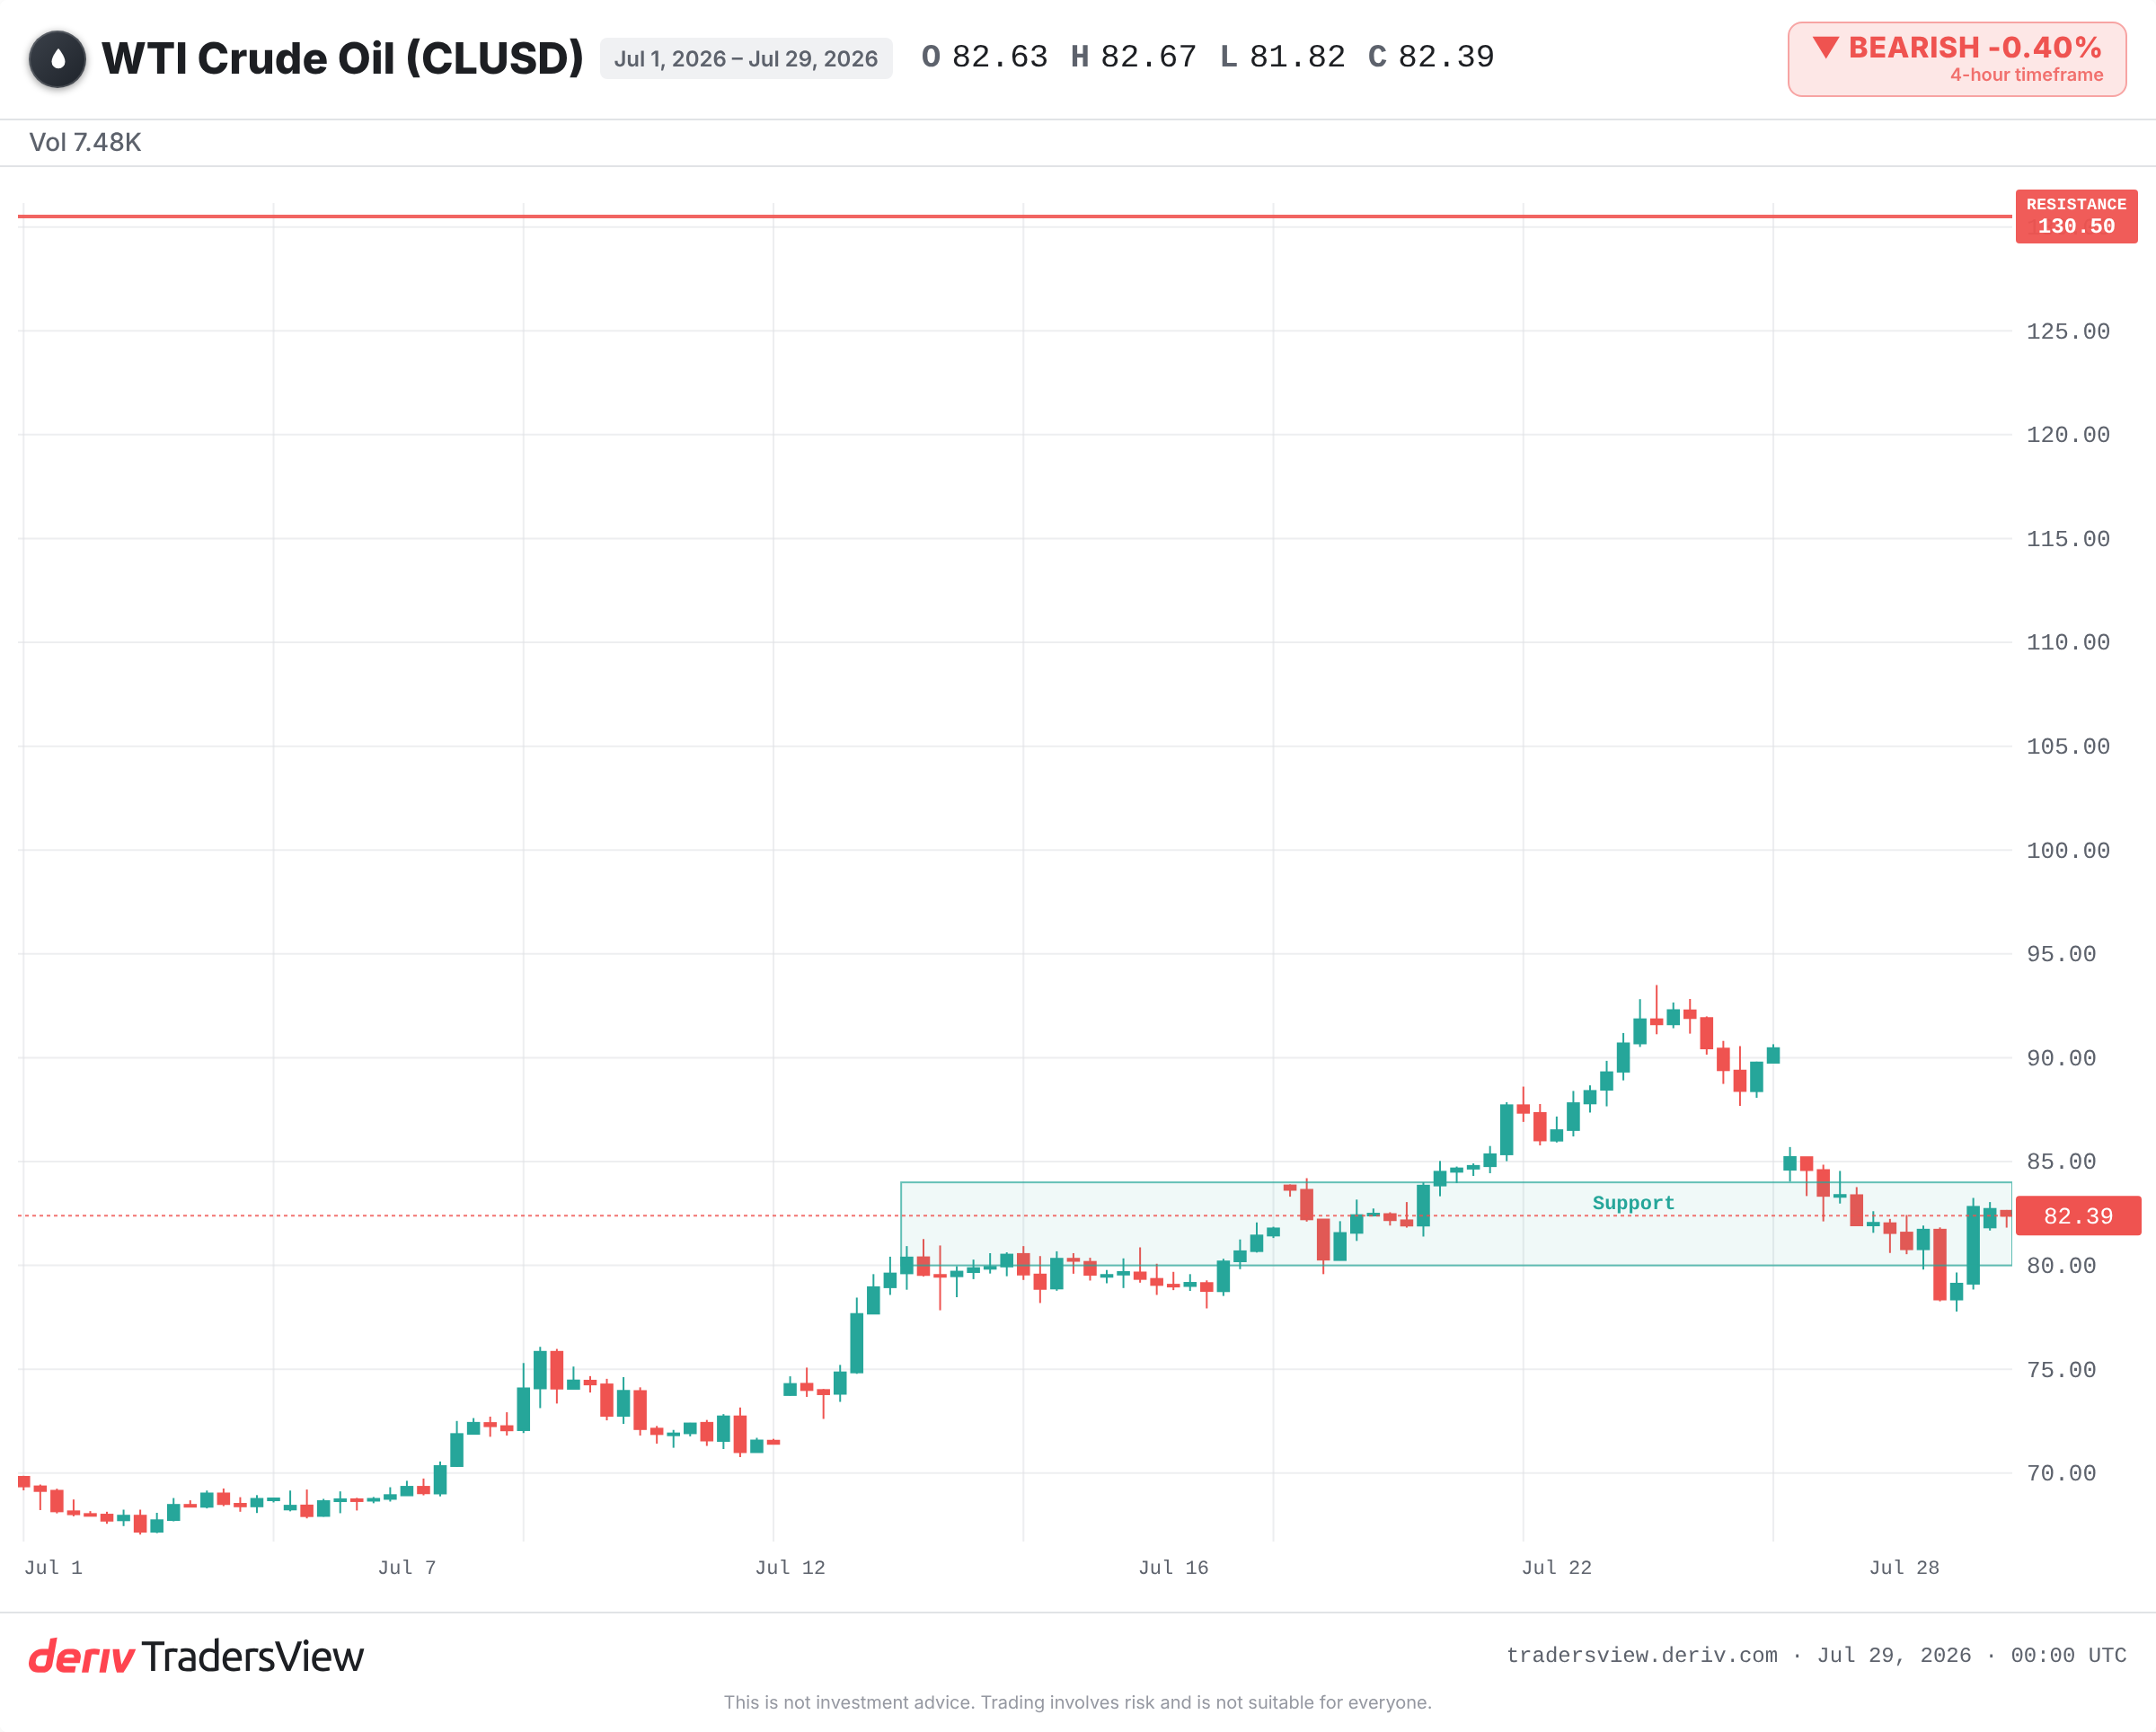
L'ampleur et la durée du mouvement dépendent de deux éléments : le nombre d'itinéraires alternatifs disponibles et la crédibilité de la menace. Selon le flux en direct, WLDOIL se trade dans le bas de la fourchette des 80 USD, bien en dessous de son sommet de crise de 2022. Le Marché est nerveux, mais ne panique pas. Il intègre une possibilité, et non une perte.
Tous les points de passage stratégique ne se valent pas
Les gros titres masquent cette distinction. Bab el-Mandeb et le détroit d'Ormuz sont tous deux des points de passage stratégique, mais leurs rôles sont très différents.
Les navires peuvent éviter Bab el-Mandeb. Le détour par le cap de Bonne-Espérance fait plus que doubler la durée du voyage et augmente les coûts de fret et d'assurance. C'est coûteux, mais le pétrole arrive tout de même. Les primes de risque de guerre pour les voyages dans le sud de la mer Rouge ont fortement augmenté, ce qui constitue un véritable signal de tension. Pourtant, augmenter le coût d'une route n'équivaut pas à supprimer l'approvisionnement.
Ormuz est le seul point sans véritable alternative. Environ un cinquième du pétrole mondial y transite, et aucun détour ne peut remplacer ce volume. Une véritable fermeture d'Ormuz constituerait un choc d'approvisionnement. Jusqu'à présent, un blocus de Bab el-Mandeb constitue un choc de coûts.
Ce que l'histoire indique sur l'essoufflement d'une flambée du pétrole
Le schéma se répète. En 2019, des frappes de drones et de missiles contre l'installation d'Abqaiq en Arabie saoudite ont supprimé environ la moitié de la production saoudienne du jour au lendemain, soit près de 5 % de l'offre mondiale. Le pétrole a enregistré sa plus forte hausse sur une journée depuis des décennies. En quelques semaines, il a effacé la majeure partie de ses gains, car l'Arabie saoudite a rétabli sa production plus rapidement que prévu.
Les attaques en mer Rouge depuis fin 2023 racontent la même histoire sous un autre angle. Les transporteurs ont modifié leurs itinéraires, les coûts de fret et d'assurance sont restés élevés pendant des mois, mais le pétrole brut a à peine bougé. Les barils ont continué d'arriver sur le Marché par des routes plus longues.
Et en 2022, la crainte d'une perte de pétrole russe a propulsé le Brent vers un sommet de cycle, puis les prix ont suivi une tendance baissière pendant un an, à mesure que le pétrole brut russe trouvait de nouveaux acheteurs. Les flambées liées à la crainte sur l'approvisionnement s'estompent lorsque l'offre se révèle résiliente.
Quand prendre la flambée au sérieux
Le scénario d'essoufflement n'est pas une garantie. Il ne tient que tant que la menace reste une menace. Les éléments indiquent plutôt qu'il s'agit d'une prime de risque susceptible de se résorber, mais le risque extrême est réel.
Le mouvement mérite d'être pris au sérieux, plutôt que de miser sur son essoufflement, si l'un de ces éléments passe du bruit de marché au fait avéré :
- Un impact confirmé sur la capacité de production de Saudi Aramco, et non de simples attaques contre des sites non critiques.
- Un blocus de Bab el-Mandeb qui interrompt réellement le transit, au lieu de seulement augmenter les coûts d'assurance.
- Toute menace crédible contre le transit par le détroit d'Ormuz, la seule route sans solution de remplacement.
Surveillez également les primes de risque de guerre des pétroliers et la capacité inutilisée de l'OPEC+. La hausse des primes signale des tensions même lorsque les navires continuent de naviguer. Un signal de l'OPEC+ indiquant qu'elle libérera des barils vous indiquerait que la prime de risque est en train d'être désamorcée.
L'analyse
Deux points de passage stratégique dans l'actualité peuvent sembler représenter deux fois plus de danger. Pourtant, au vu des éléments disponibles, il s'agit de deux problèmes distincts : une route plus coûteuse et une autre menacée, mais toujours ouverte. Évaluez la prime de risque pour ce qu'elle est, et identifiez quel point de passage stratégique transformerait une alerte en choc. Les Marchés pétroliers sont volatils, et une seule perturbation confirmée peut rapidement changer la donne.
Questions fréquemment posées
Environ un cinquième du pétrole mondial transite par le détroit d'Ormuz, et aucune route ne peut remplacer intégralement ce volume. C'est pourquoi une véritable fermeture d'Ormuz aurait un impact bien plus important qu'un blocus de Bab el-Mandeb.
C'est le surcoût que les traders paient en raison de la possibilité d'une future perturbation de l'approvisionnement, avant que des barils ne soient réellement perdus. Lorsque les flux continuent de circuler, cette prime se résorbe souvent et les prix reculent.
Il augmente les coûts de fret et d'assurance et fait plus que doubler la durée des voyages, mais le pétrole brut arrive toujours sur le Marché. Historiquement, cela augmente davantage les coûts de transport maritime que le prix du pétrole lui-même.
Une perte confirmée de capacité de production, une route physiquement fermée sans alternative ou une menace crédible contre le détroit d'Ormuz. Ces situations retirent des barils du Marché au lieu de simplement augmenter le coût de leur transport.