
Le marché le plus coûteux en 155 ans n'est pas un signal de vente
Une valorisation record façonne les rendements que vous percevrez au cours des prochaines années, et non le prix du prochain trimestre. Le fait que le S&P 500 se situe près de son niveau le plus élevé
Par la rédaction Deriv · 31 juillet 2026 · 3 min de lecture

Une valorisation record façonne les rendements que vous percevrez au cours des prochaines années, et non le prix du prochain trimestre. Le fait que le S&P 500 se situe près de son niveau le plus élevé en 155 ans n'est donc pas une raison de vendre. C'est une raison de s'attendre à des rendements plus faibles pendant les années où vous le détenez.
Selon le ratio CAPE de Shiller, une mesure des prix qui lisse les bénéfices sur une décennie, l'indice se situe près de son niveau le plus élevé depuis le début des relevés. La seule fois où il a été plus haut remonte à décembre 1999, au sommet de la bulle Internet.
Cela ressemble à un signal de vente. Ce n'en est pas un. La valorisation est un signal de gravité, pas un signal de timing.
Pourquoi un marché coûteux peut continuer à progresser
Payer trop cher pour les mêmes bénéfices futurs réduit votre rendement attendu à long terme. C'est une question d'arithmétique, pas d'opinion. Payez davantage aujourd'hui pour un flux fixe de profits, et chaque dollar futur vous rapporte moins.
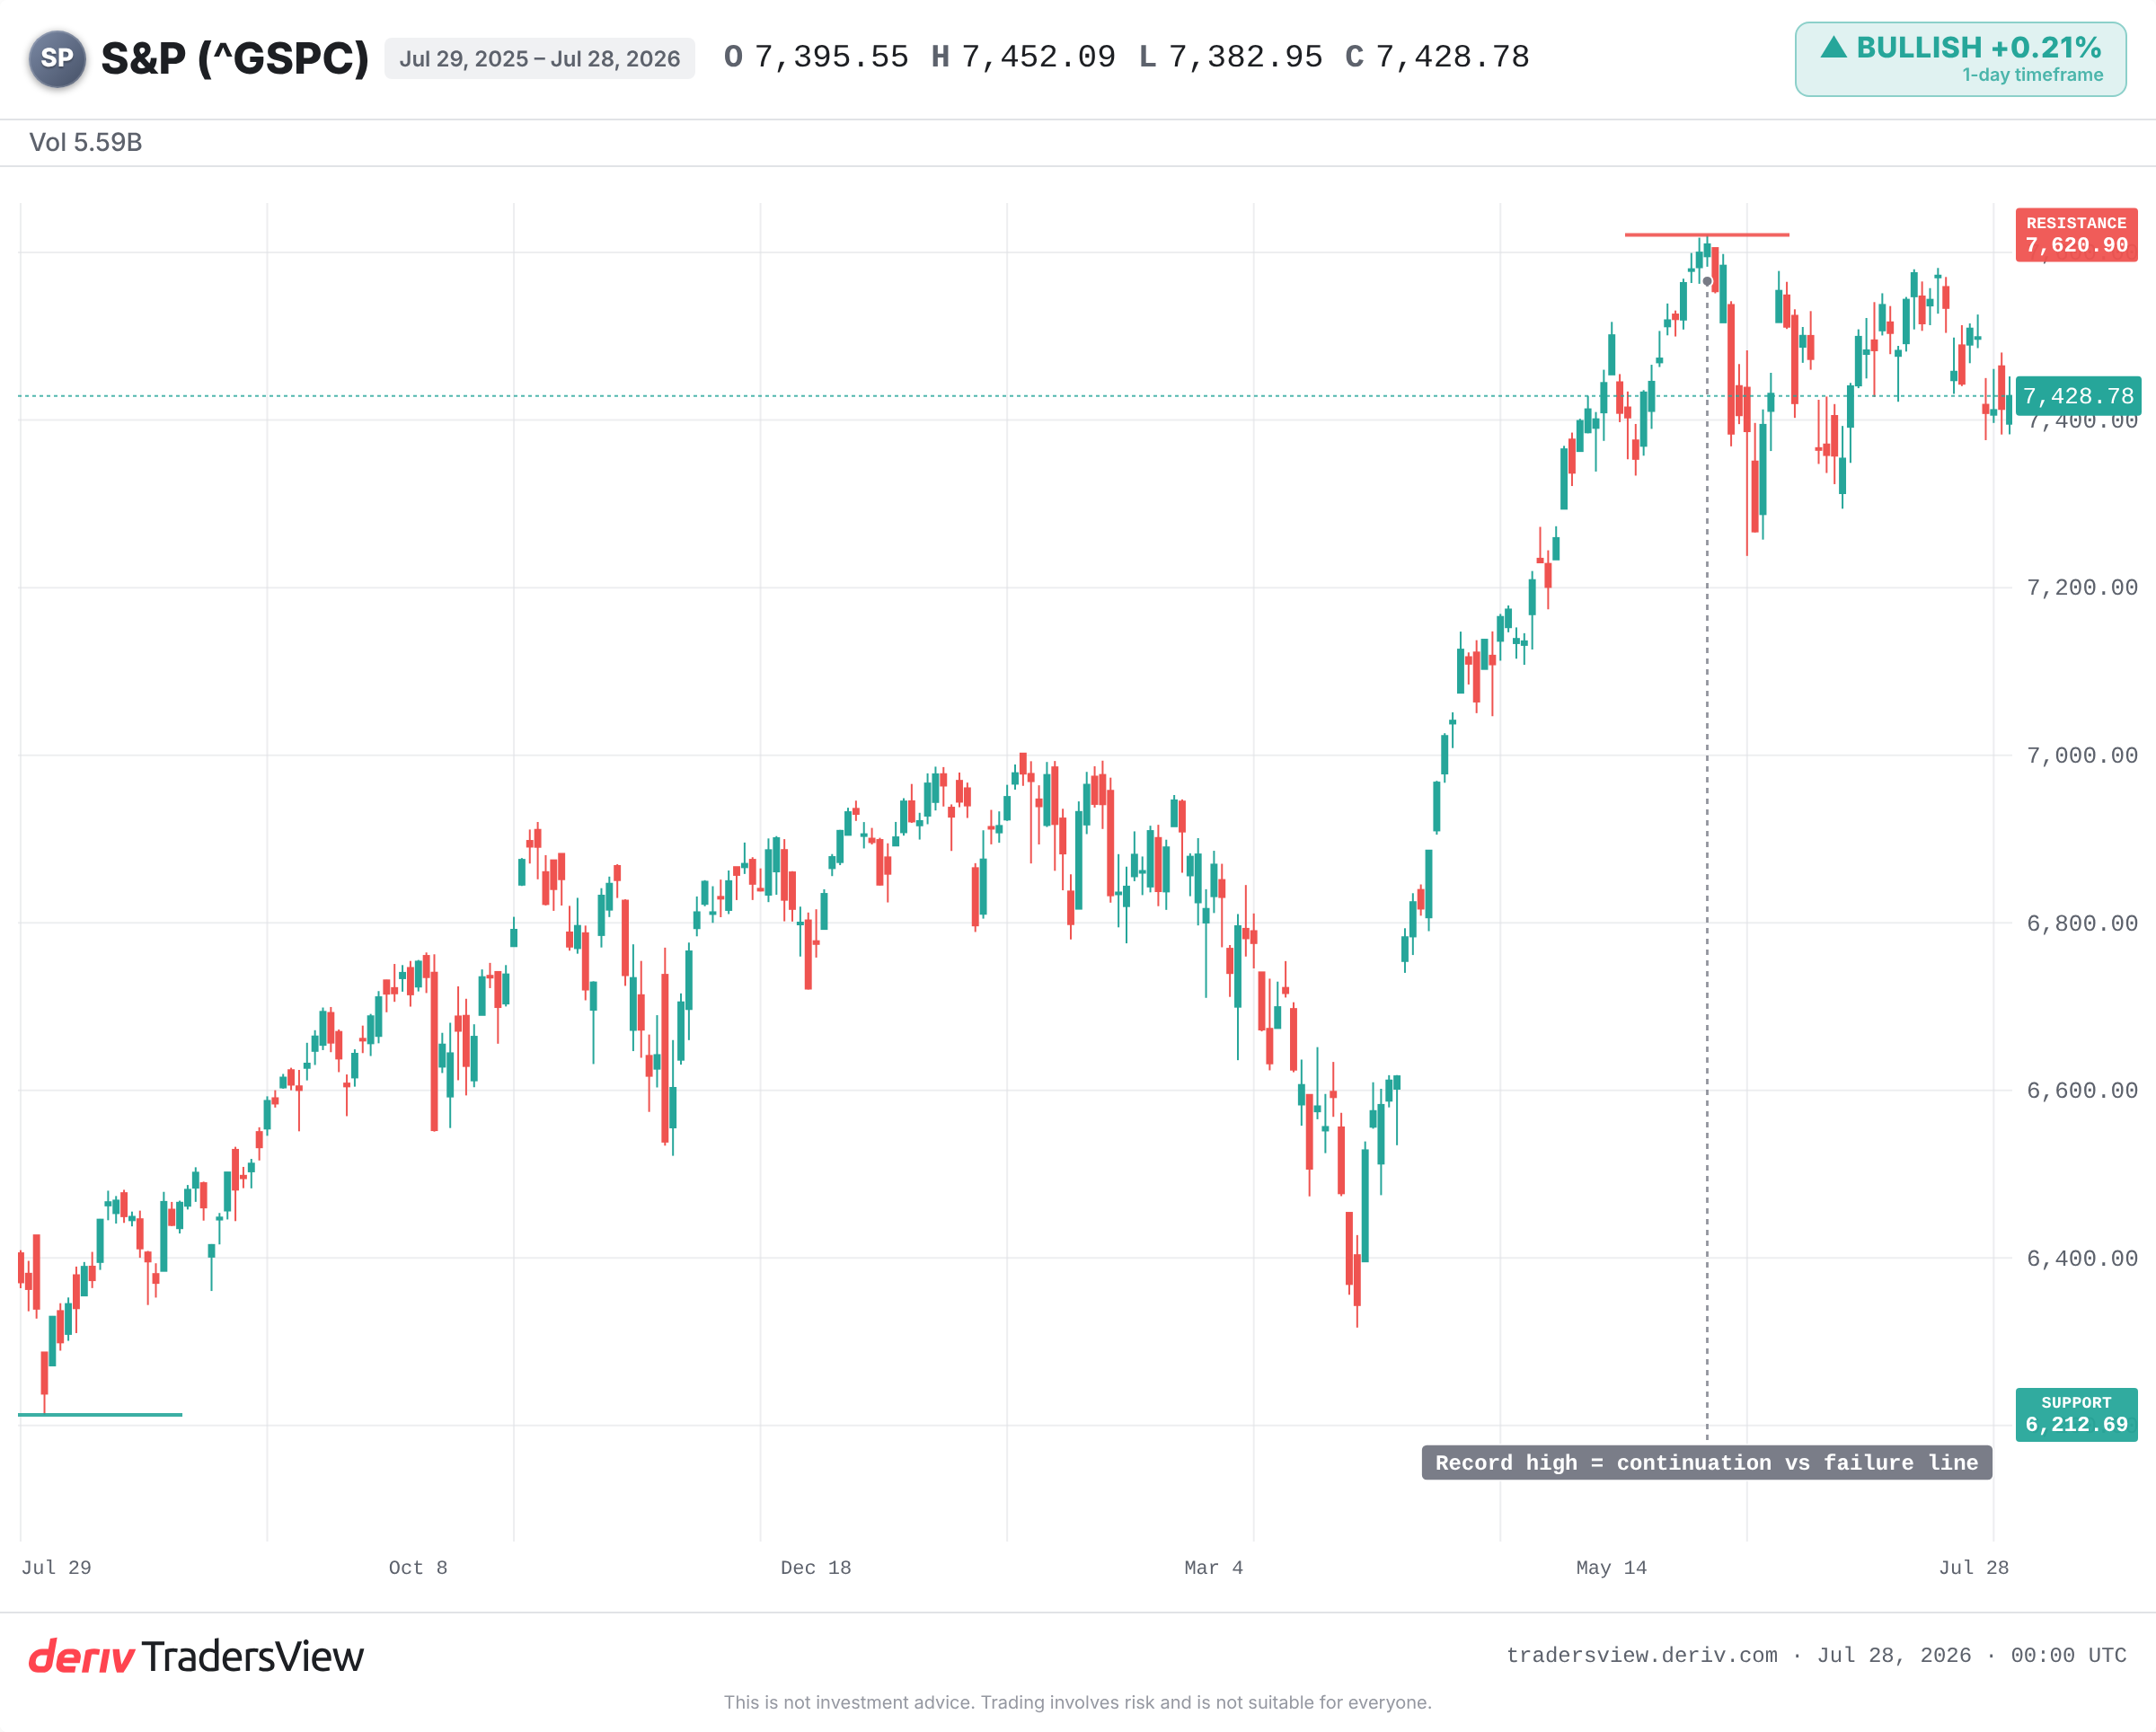
Mais la gravité peut être défiée pendant longtemps. Une force plus importante peut soutenir le marché : une croissance rapide des bénéfices, le momentum ou une vague de nouveaux capitaux. À l'heure actuelle, cette force plus importante, ce sont les bénéfices.
Le momentum des prévisions pour les entreprises du S&P 500 serait à son plus haut niveau depuis au moins 2011.Les entreprises ne sont pas seulement coûteuses. Elles enregistrent leur rythme de bénéfices le plus rapide depuis plus d'une décennie. C'est pourquoi les prix continuent de grimper, même si la valorisation paraît tendue.
Ce que l'histoire indique sur les achats au sommet de la fourchette
Le constat est clair sur plusieurs années, et non sur plusieurs mois. Lorsque le CAPE a atteint de tels niveaux, les rendements prospectifs sur plusieurs années ont généralement été faibles.
- 1999 : le CAPE a culminé près de son plus haut historique. Le S&P 500 a atteint un sommet en 2000, puis a chuté d'environ 45 % jusqu'en 2002. Les personnes ayant acheté et conservé leurs positions ont dû attendre des années pour revenir à l'équilibre.
- 1929 : un niveau extrême pour l'époque a été suivi d'un krach de plus de 80 %. Le prix n'a pas retrouvé son niveau précédent avant environ 25 ans.
- 1966 : une valorisation élevée sans scénario de bulle. Puis une longue période de stagnation tout au long des années 1970, l'inflation érodant les gains.
- 2021 : le CAPE est remonté au-dessus de 38 lors de la hausse post-COVID. Une forte baisse d'environ 25 % a suivi en 2022, à mesure que les taux augmentaient.
La tendance n'est pas que les marchés coûteux s'effondrent selon un calendrier précis. C'est qu'un prix d'entrée élevé réduit les chances d'obtenir de solides rendements au cours des prochaines années et accentue les pertes lorsque le scénario de croissance vacille.
Pourquoi la valorisation est inutile pour anticiper les prochains mois
Sur toute période de 12 mois, le CAPE ne vous apprend presque rien. Il s'est révélé être un mauvais outil de timing depuis plus d'une décennie. Les marchés sont restés proches de valorisations record tandis que les bénéfices progressaient.
Il existe aussi un scénario patient. Crestmont Research a constaté que chaque période glissante de 20 ans pour le S&P 500 s'est achevée dans le positif. Allongez suffisamment votre horizon et le prix d'entrée compte moins.
Les baissiers n'auront raison que si les bénéfices se retournent réellement ou si les taux s'envolent. Si la productivité stimulée par l'IA continue d'améliorer les marges, le multiple actuel peut être justifié progressivement plutôt que de se replier brutalement.
Ce qu'il faut surveiller à partir de maintenant
Le principal soutien de cette valorisation réside dans les prévisions de bénéfices. Surveillez si ce momentum se maintient ou s'essouffle. Surveillez le plus haut historique, qui marque la frontière entre la poursuite de la hausse et un repli vers les plus bas de l'année. Surveillez également les rendements obligataires, car un taux d'actualisation plus élevé réduit la valeur actuelle des bénéfices futurs élevés.
Coûteux ne signifie pas en retard. Le marché peut continuer à progresser. Mais le prix que vous payez détermine les probabilités, et ces probabilités sont actuellement soutenues par le contexte de bénéfices le plus favorable depuis des années. Si ce contexte se détériore, la gravité reprendra ses droits.
Questions fréquemment posées
Le ratio CAPE de Shiller (ratio cours/bénéfices corrigé des variations cycliques) compare le prix d'un marché à la moyenne de ses bénéfices corrigés de l'inflation au cours des dix dernières années. Le lissage des bénéfices sur une décennie élimine les fluctuations à court terme liées aux périodes d'expansion et de récession, offrant une indication plus stable du niveau de valorisation des actions.
Non. Historiquement, un CAPE élevé a précédé des rendements plus faibles sur plusieurs années, mais il ne permet pas de prédire le moment où une baisse se produira. Les marchés peuvent rester coûteux pendant des années tandis que les bénéfices progressent. Il fonctionne donc comme un signal de gravité à long terme, et non comme un outil de timing à court terme.
Oui. Si les bénéfices augmentent suffisamment rapidement, les profits peuvent rattraper le prix et faire baisser la valorisation sans forte baisse de l'indice. Cela dépend du maintien de la croissance et des marges, raison pour laquelle les prévisions de bénéfices sont l'élément clé à surveiller.
Des taux d'intérêt plus élevés augmentent le taux d'actualisation appliqué aux bénéfices futurs, ce qui réduit leur valeur actuelle. Les actions coûteuses à forte croissance sont les plus sensibles. Une hausse des rendements obligataires tend donc à affecter plus fortement les valorisations élevées.