
Le deuxième Marché le plus cher en 130 ans et ce que cela a signifié
Le S&P 500 évolue près d'un record, mais son ratio CAPE de Shiller est le deuxième plus élevé en 130 ans. Ce qu'acheter à ces valorisations a signifié auparavant.
Par la rédaction Deriv · 15 juillet 2026 · 4 min de lecture

Un prix élevé indique ce que vous payez. La valorisation indique ce que vous obtenez. Le S&P 500 évolue près de son record, mais selon le ratio CAPE de Shiller, il est à son deuxième niveau le plus cher en plus de 130 ans, dépassé uniquement par le pic de la bulle Internet de décembre 1999.
Ce seul fait tire dans deux directions. L'indice est solide. Le point de départ pour les rendements futurs est défavorable. Les deux sont vrais à la fois, et l'écart entre les deux constitue toute l'histoire.
Un prix proche d'un record, une valorisation proche d'un extrême
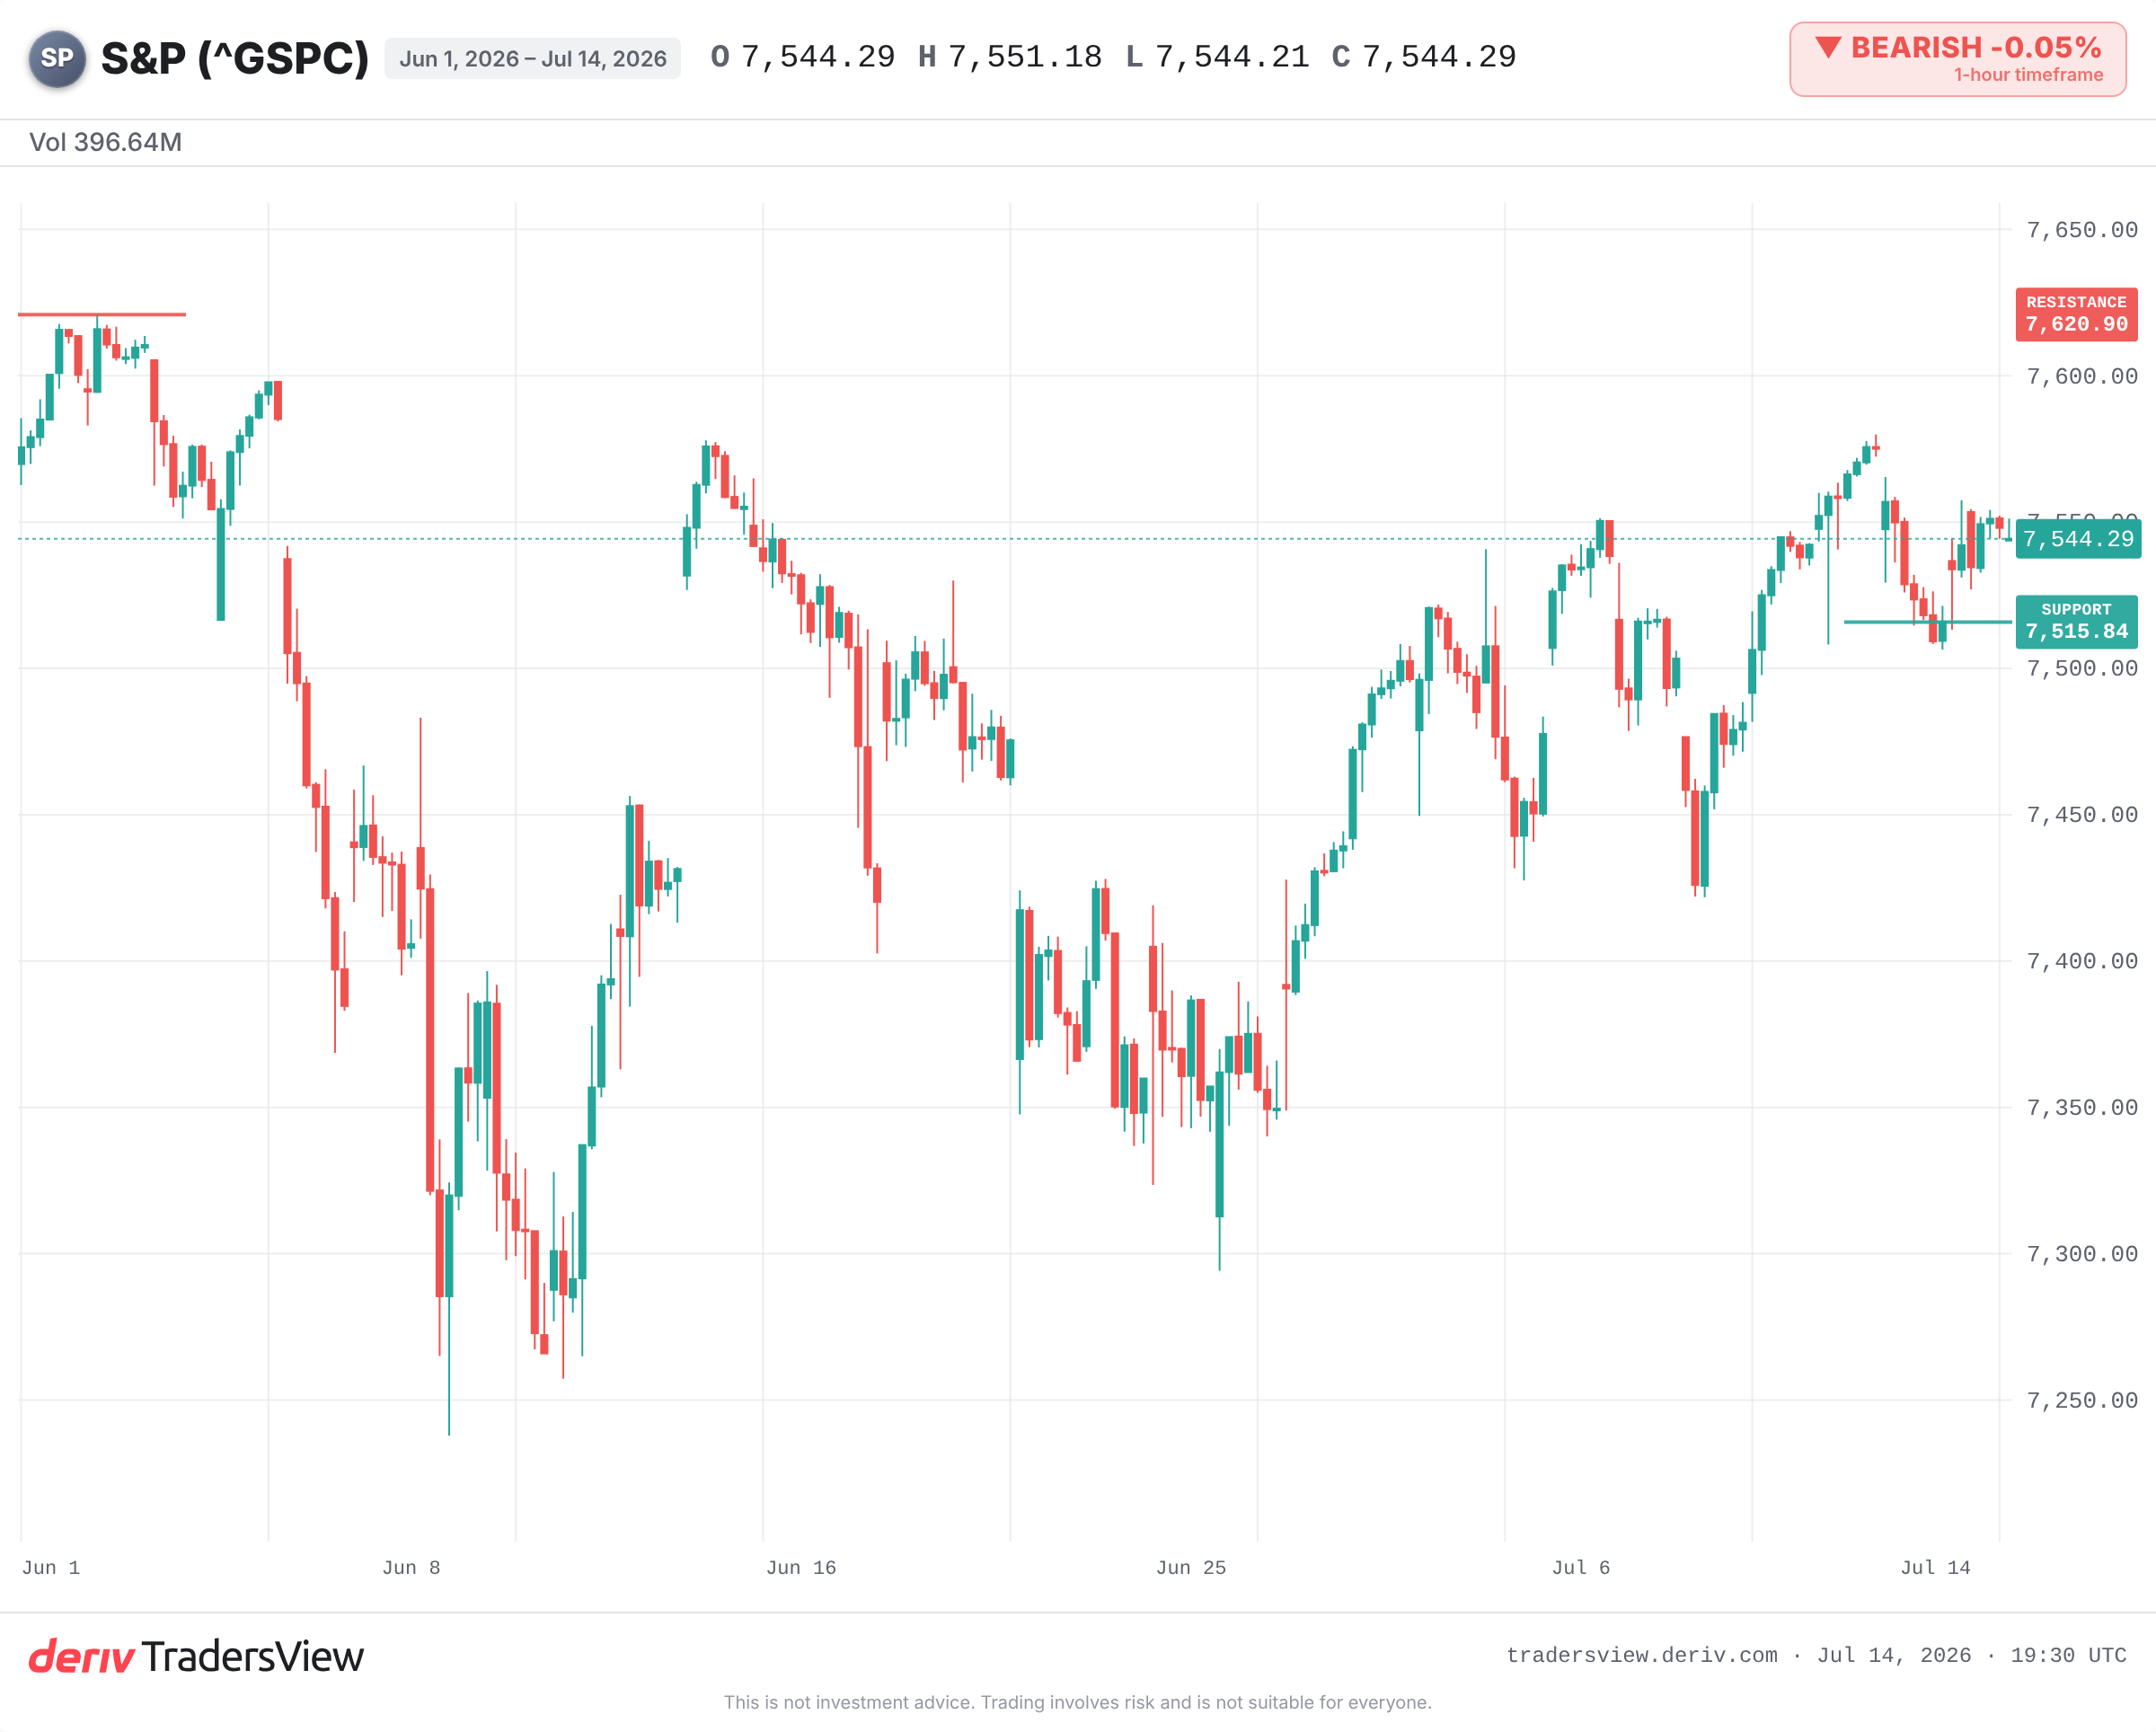
Au 14 juillet 2026, le S&P 500 se traite au milieu des 7 500, juste en dessous de son plus haut de 2026. La dynamique semble intacte.
Le ratio CAPE de Shiller raconte une autre histoire. Il s'établit autour de 41,4, selon les données publiées ce mois-ci. Sur plus de 130 ans de données, une seule lecture l'a dépassé : 44,19 en décembre 1999. C'est cette rareté qui mérite que l'on s'y attarde. Il ne s'agit pas seulement d'un niveau « cher », mais d'un niveau cher à une échelle observée une seule fois auparavant en un siècle.
Un prix record et un extrême historique de valorisation ne sont pas la même affirmation, et ils surviennent rarement ensemble. Actuellement, c'est le cas.
Ce que mesure réellement le CAPE
Le CAPE compare le prix actuel à une décennie de bénéfices ajustés de l'inflation. Il lisse les bonnes et les mauvaises années afin de montrer ce que vous payez pour un flux régulier de bénéfices.
Considérez-le comme un contrôle du rapport entre le prix et les revenus pour l'ensemble du Marché. Un chiffre élevé ne signifie pas que les prix chuteront demain. Il signifie que vous payez davantage pour chaque dollar de bénéfices, de sorte qu'une plus grande part des bonnes nouvelles est déjà intégrée dans le prix.
Ce qu'acheter à ce niveau a signifié la dernière fois
La comparaison avec 1999 est la plus frappante. Après le pic du CAPE, le S&P 500 a atteint son sommet en 2000 avant de chuter d'environ 49 % jusqu'à son creux d'octobre 2002. Le Nasdaq, fortement axé sur la technologie, a perdu environ 78 %. Il a fallu des années au S&P 500 pour retrouver son ancien sommet.
D'autres extrêmes présentent des similitudes. Un CAPE proche de 32 en septembre 1929 a précédé le krach de la Grande Dépression. Des lectures supérieures à 33 début 2018 et proches de 38 fin 2021 ont précédé une hausse de la Volatility et le marché baissier de 2022, d'environ 25 %.
Le schéma n'est pas qu'un CAPE élevé annonce le sommet. C'est qu'un point de départ avec un CAPE élevé a impliqué des rendements à long terme plus faibles et une baisse plus profonde lorsque le sentiment finit par se retourner.
Pourquoi cher ne signifie pas vendre
Voici l'autre aspect, en toute honnêteté. Le CAPE a signalé un niveau « cher » pendant la majeure partie de la dernière décennie, alors que le Marché continuait de progresser. En tant qu'outil de timing, il s'est révélé inutile.
Les haussiers soutiennent que l'indice actuel est différent par nature. Il repose sur des leaders de la technologie et de l'IA à faible intensité capitalistique et à marges élevées, et non sur les entreprises industrielles que le CAPE a été conçu pour mesurer. Les rachats d'actions et la comptabilisation des actifs incorporels font également augmenter le ratio par rapport à l'historique. Selon cette lecture, une croissance rapide des bénéfices pourrait permettre au Marché de rejoindre sa valorisation sans correction des prix.
Cet argument est réel. Il repose aussi sur le pari que les bénéfices continueront de croître suffisamment rapidement, à partir d'un multiple initial très élevé, avec peu de marge en cas de déception.
Ce qu'il faut surveiller désormais
Le court terme dépend de quelques repères clairs.
- Un franchissement net vers un nouveau sommet, ou un rejet qui laisserait l'indice bloqué au milieu des 7 500.
- Le creux du repli du 13 juillet, autour de 7 515,84, comme Support ; une cassure nette en dessous indiquerait que le sentiment se retourne.
- La capacité des leaders de l'IA et des semi-conducteurs à grande capitalisation à continuer de dépasser les attentes en matière de bénéfices, ou à commencer à les manquer.
- Le rendement à 10 ans, qui exerce une pression directe sur les Actions à multiples élevés lorsqu'il augmente.
Les éléments penchent dans un sens. Une valorisation à ce niveau n'est pas un signal de vente, mais elle offre une marge de sécurité plus faible. Lorsque le prix de départ est élevé, le Marché a besoin que tout se passe bien, et la marge d'erreur est réduite dans le cas contraire.
Questions fréquemment posées
Il a été popularisé par l'économiste Robert Shiller, d'où son appellation fréquente de CAPE de Shiller. Il calcule la moyenne d'une décennie de bénéfices ajustés de l'inflation afin de lisser les fluctuations à court terme des bénéfices et d'offrir une lecture plus stable de la valorisation.
Pas à lui seul. Le CAPE est resté élevé pendant des années alors que les Marchés progressaient, ce qui en fait un mauvais outil de timing. Il renseigne sur les rendements attendus à long terme et le risque de baisse, et non sur ce qui se passera la semaine ou le mois prochain.
Il est calculé de la même façon, mais ses détracteurs estiment qu'il peut surestimer le caractère coûteux des entreprises technologiques à faible intensité capitalistique et à marges élevées. Des changements comptables, tels que les rachats d'actions et les actifs incorporels, peuvent également faire augmenter la lecture par rapport aux anciens Marchés de l'ère industrielle.
Les mesures courantes comprennent le ratio cours/bénéfices prévisionnel, le ratio cours/chiffre d'affaires et la comparaison du rendement des bénéfices avec le rendement du Treasury à 10 ans. Aucune mesure unique n'est décisive ; les traders en examinent généralement plusieurs ensemble.