
La consommation de liquidités de Tesla est-elle un pont vers les bénéfices ou un piège ?
Une entreprise qui dépense plus de liquidités qu'elle n'en génère n'est pas automatiquement en difficulté. Elle peut parfois investir massivement pour l'avenir. Le rôle du marché est de déterminer
Par la rédaction Deriv · 23 juillet 2026 · 4 min de lecture

Une entreprise qui dépense plus de liquidités qu'elle n'en génère n'est pas automatiquement en difficulté. Elle peut parfois investir massivement pour l'avenir. Le rôle du marché est de faire la différence entre les deux, et Tesla en est le test grandeur nature.
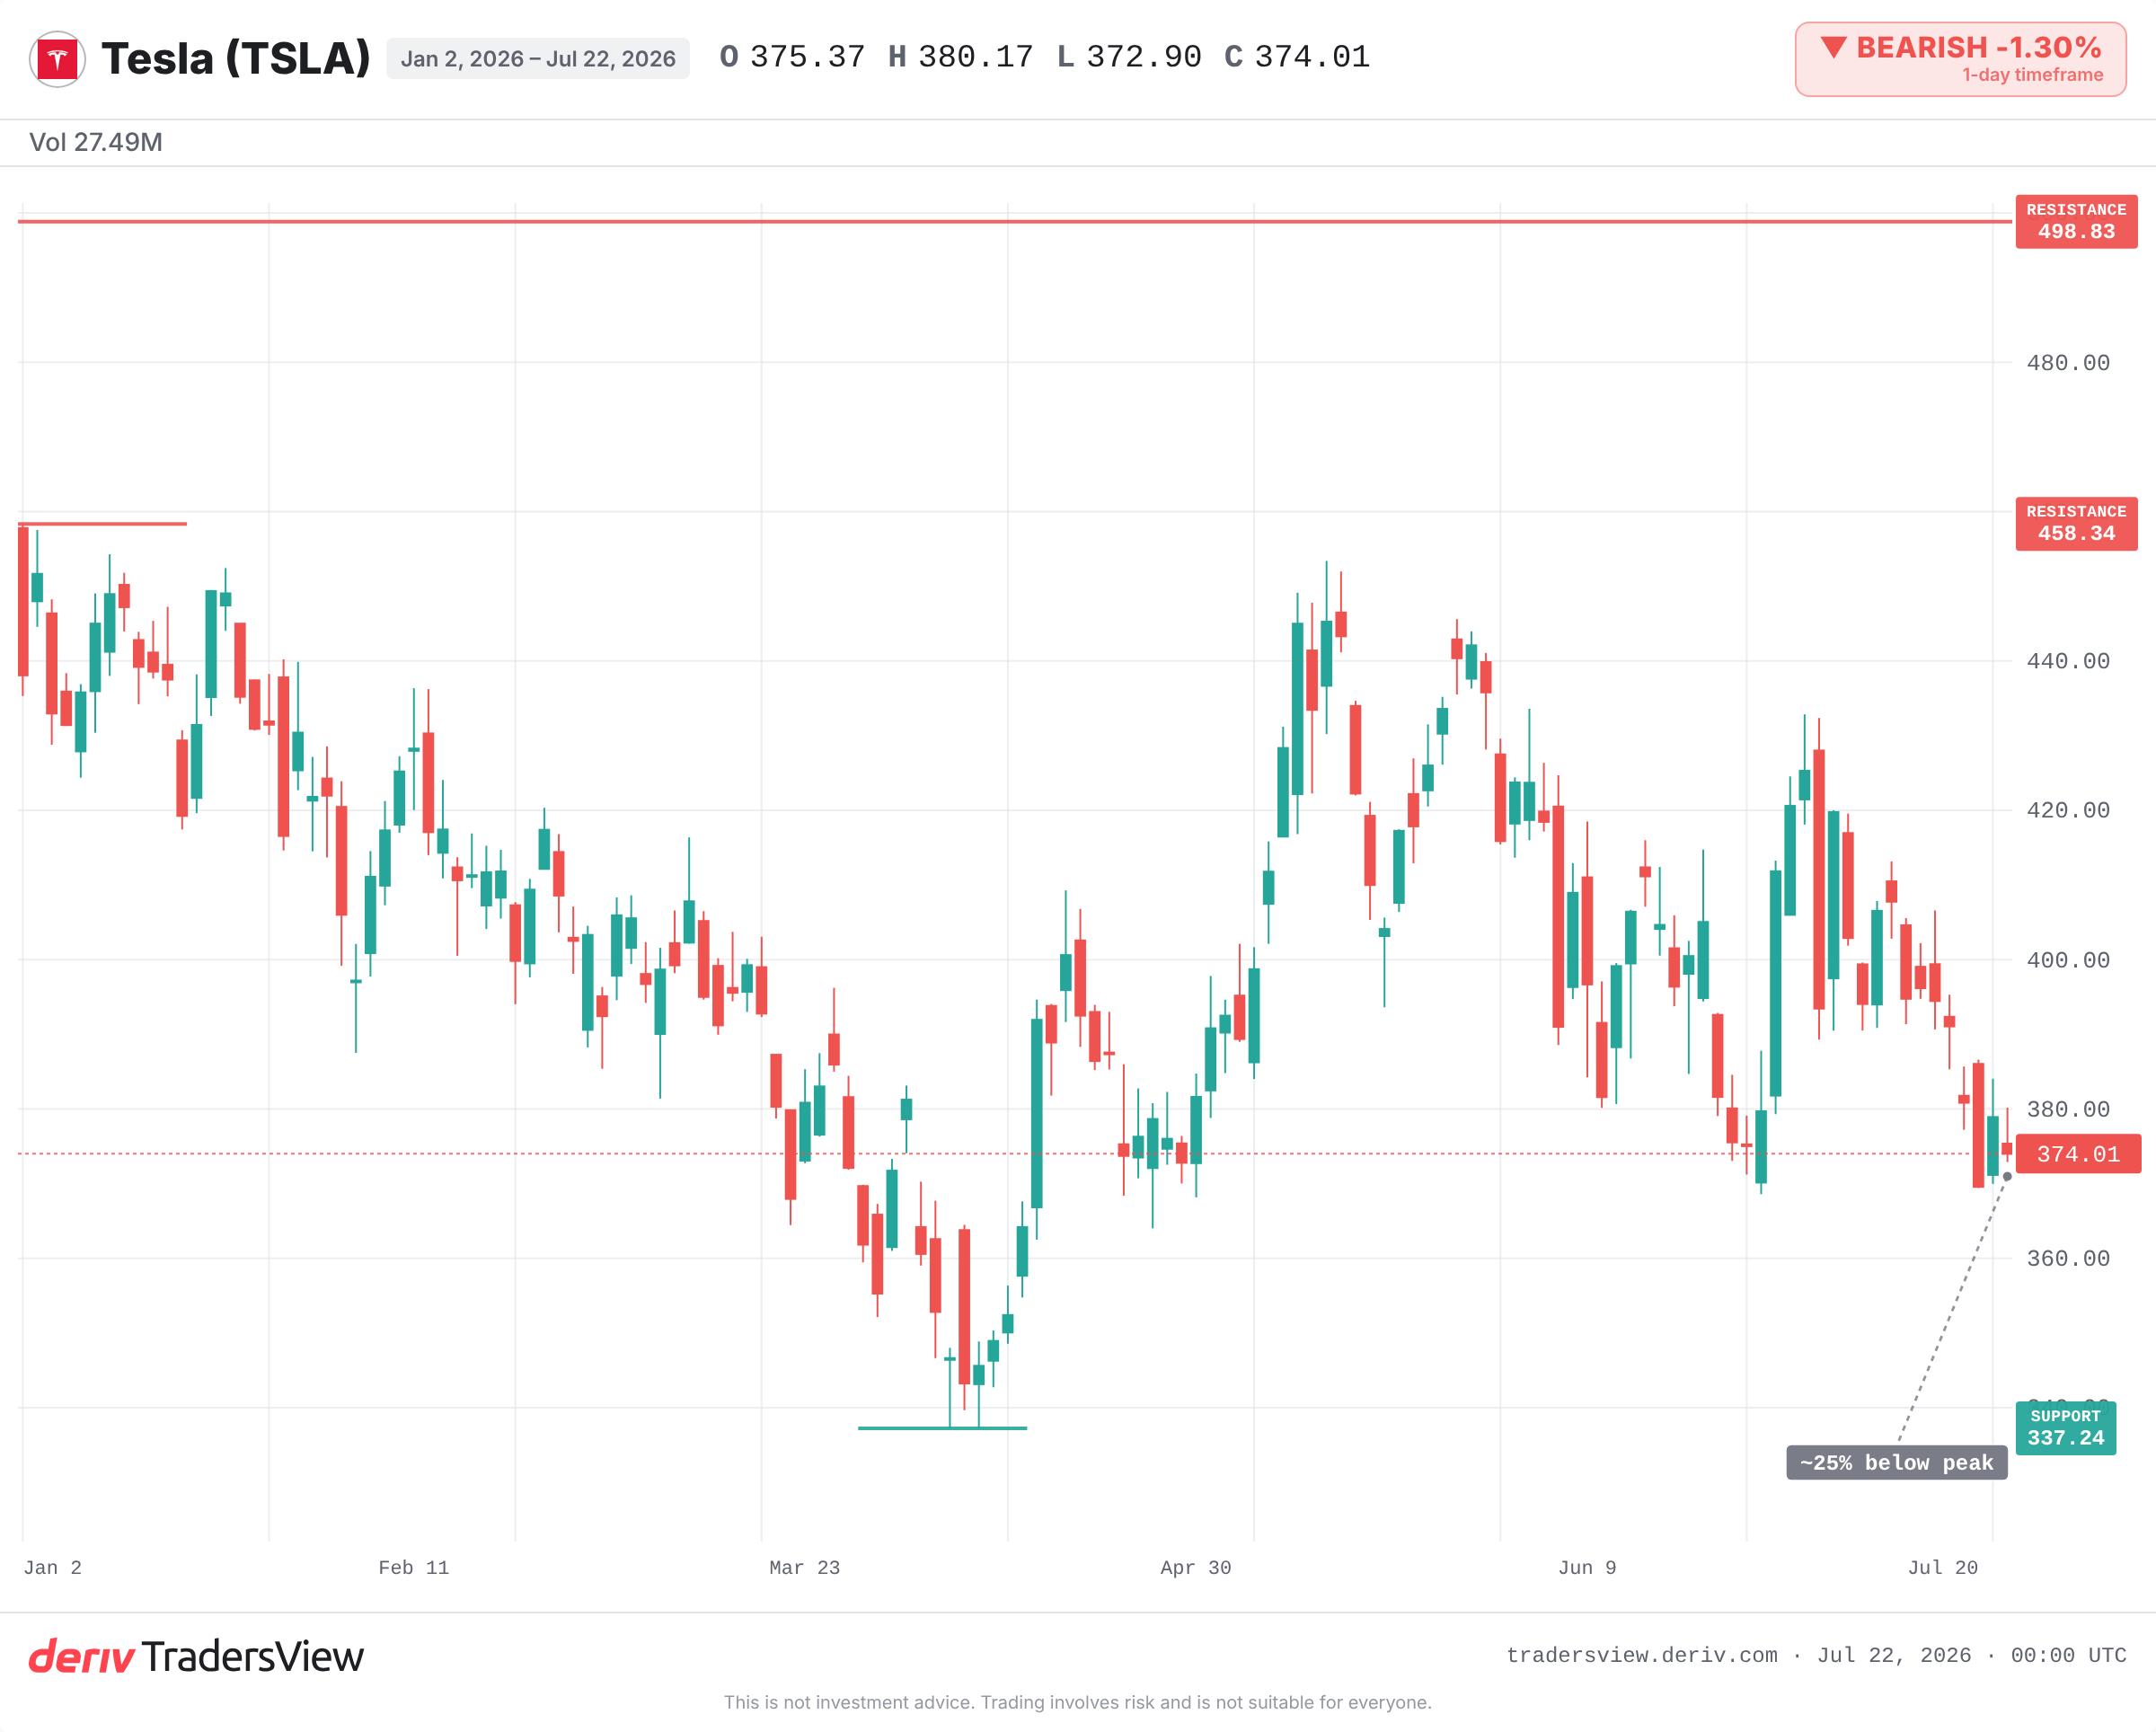
Tesla vient d'afficher son premier flux de trésorerie disponible négatif depuis plus de deux ans. Les dépenses d'investissement dans l'IA, les robotaxis et le robot Optimus ont dépassé les revenus générés par l'entreprise. L'action se négocie à environ un quart sous son sommet de 2025. La question derrière ce titre est simple : cette consommation de liquidités est-elle un pont vers des bénéfices futurs ou un signal d'alerte ?
Ce que le flux de trésorerie disponible vous indique réellement
Le flux de trésorerie disponible correspond aux liquidités restantes après qu'une entreprise a financé ses activités et son expansion. Les bénéfices peuvent sembler sains alors que les liquidités s'épuisent. Cet écart explique pourquoi le flux de trésorerie disponible est souvent plus important que le résultat annoncé.
Lorsqu'il devient négatif, l'entreprise dépense plus rapidement qu'elle ne génère de revenus.Cela peut signaler des difficultés. Cela peut aussi refléter un pari délibéré, avec des dépenses concentrées en amont. Le chiffre seul ne permet pas de déterminer lequel des deux scénarios s'applique.
Pourquoi des dépenses importantes peuvent être un investissement plutôt qu'un signal d'alerte
Tesla l'a déjà fait. En 2017 et 2018, l'entreprise a consommé des liquidités lors de l'accélération de la production de la Model 3. Les positions vendeuses étaient importantes et des rumeurs de faillite circulaient. Puis le flux de trésorerie disponible est devenu positif et l'action a progressé pendant des années.
L'interprétation optimiste actuelle va dans le même sens. La direction présente les dépenses actuelles comme un investissement dans l'autonomie et la robotique, avec des dépenses d'investissement qui devraient à nouveau diminuer en 2027. La réserve de liquidités reste importante et n'a reculé que modestement. Si la feuille de route des robotaxis et de la conduite entièrement autonome est réalisée, la consommation actuelle de liquidités ressemblera rétrospectivement à celle de 2018.
Quand des dépenses importantes détruisent de la valeur
L'autre scénario a également des précédents. Lors du boom des télécommunications et des dot-com à la fin des années 1990, les entreprises ont consacré des capitaux records aux infrastructures avant que la demande ne se concrétise. Elles étaient convaincues de construire l'avenir. Elles ont plutôt créé des surcapacités, généré de faibles rendements et subi de fortes baisses.
C'est le risque de toute hausse des dépenses d'investissement : dépenser en anticipation d'une demande qui ne se matérialise jamais.La même consommation de liquidités peut soutenir une montée en puissance ou constituer un piège. La différence apparaît plus tard, selon que le chiffre d'affaires et les marges progressent lorsque les dépenses diminuent.
Comment faire la différence à partir de maintenant
Vous ne pouvez pas trancher sur la base d'un seul trimestre. Il faut suivre une série d'éléments au cours des prochains résultats :
- L'évolution des dépenses d'investissement.Les dépenses continuent-elles d'augmenter au second semestre 2026 ou commencent-elles à diminuer vers les prévisions pour 2027 ?
- La réserve de liquidités.Une baisse modeste est acceptable. Une diminution rapide ne l'est pas.
- La preuve que les paris fonctionnent.De nouvelles villes proposant des robotaxis et des progrès clairs en matière de FSD justifient les dépenses. Le silence ne les justifie pas.
- L'activité principale.La marge brute automobile et les livraisons doivent continuer à financer cette ambition.
Sur le graphique, le plus bas depuis le début de l'année, proche de 337, marque le plancher que les traders surveillent, tandis que le sommet de cette année, proche de 458, constitue le plafond. La variation quotidienne habituelle de l'action est importante, de sorte que les mouvements sur une seule journée disent peu de chose sur la question à plus long terme.
Vers quoi penchent les éléments disponibles
L'interprétation évidente — une machine à générer des liquidités qui se met soudainement à en consommer — est la plus inquiétante. L'interprétation la plus solide est qu'il s'agit d'un investissement planifié, concentré en amont, avec une importante réserve de liquidités préservée et des dépenses d'investissement appelées à diminuer. Cela penche davantage vers l'investissement que vers les difficultés. Mais c'est une tendance, pas un verdict.
La preuve réside dans la suite. Si les marges et les livraisons se renforcent à mesure que les dépenses diminuent et que le flux de trésorerie disponible redevient positif, la comparaison avec 2018 tient. Si les dépenses d'investissement continuent d'augmenter alors que les étapes clés de l'autonomie prennent du retard, la comparaison avec les dot-com devient plus pertinente. Surveillez les liquidités, pas le battage médiatique.
Questions fréquemment posées
Non. Il peut signaler des difficultés, mais il peut aussi refléter un investissement délibéré, concentré en amont, dans la croissance future. Le contexte, notamment la raison pour laquelle les liquidités sont dépensées et le montant de liquidités restant, permet de déterminer lequel des deux scénarios s'applique.
Le bénéfice est une mesure comptable qui peut sembler saine alors que les liquidités quittent l'entreprise. Le flux de trésorerie disponible correspond aux liquidités réellement restantes après le financement des activités et de l'expansion de l'entreprise. Il peut donc devenir négatif même lorsque le bénéfice déclaré est positif.
Le capex, ou dépenses d'investissement, désigne les sommes consacrées à des actifs à long terme tels que les usines, les équipements et la technologie. Une hausse du capex réduit directement le flux de trésorerie disponible, car ces liquidités sortent avant de générer des rendements.
Avant ce récent trimestre, la dernière période prolongée de flux de trésorerie disponible négatif de Tesla remontait environ à 2017-2018, durant l'accélération de la production de la Model 3. Il est ensuite devenu positif à mesure que la production a augmenté.