
L’or ne rapporte rien, alors qu’est-ce qui détermine réellement son prix ?
L’or ne verse pas d’intérêts, son prix suit donc le dollar et les rendements réels. C’est pourquoi une valeur refuge peut baisser même lorsque les craintes d’inflation réapparaissent.
Par la rédaction Deriv · 8 juillet 2026 · 3 min de lecture

L’or n’a pas de rendement propre, son prix reflète donc deux forces opposées : le dollar et les taux d’intérêt réels. Lorsque les deux se renforcent, l’or a tendance à baisser, aussi convaincante que puisse paraître sa tendance à long terme.
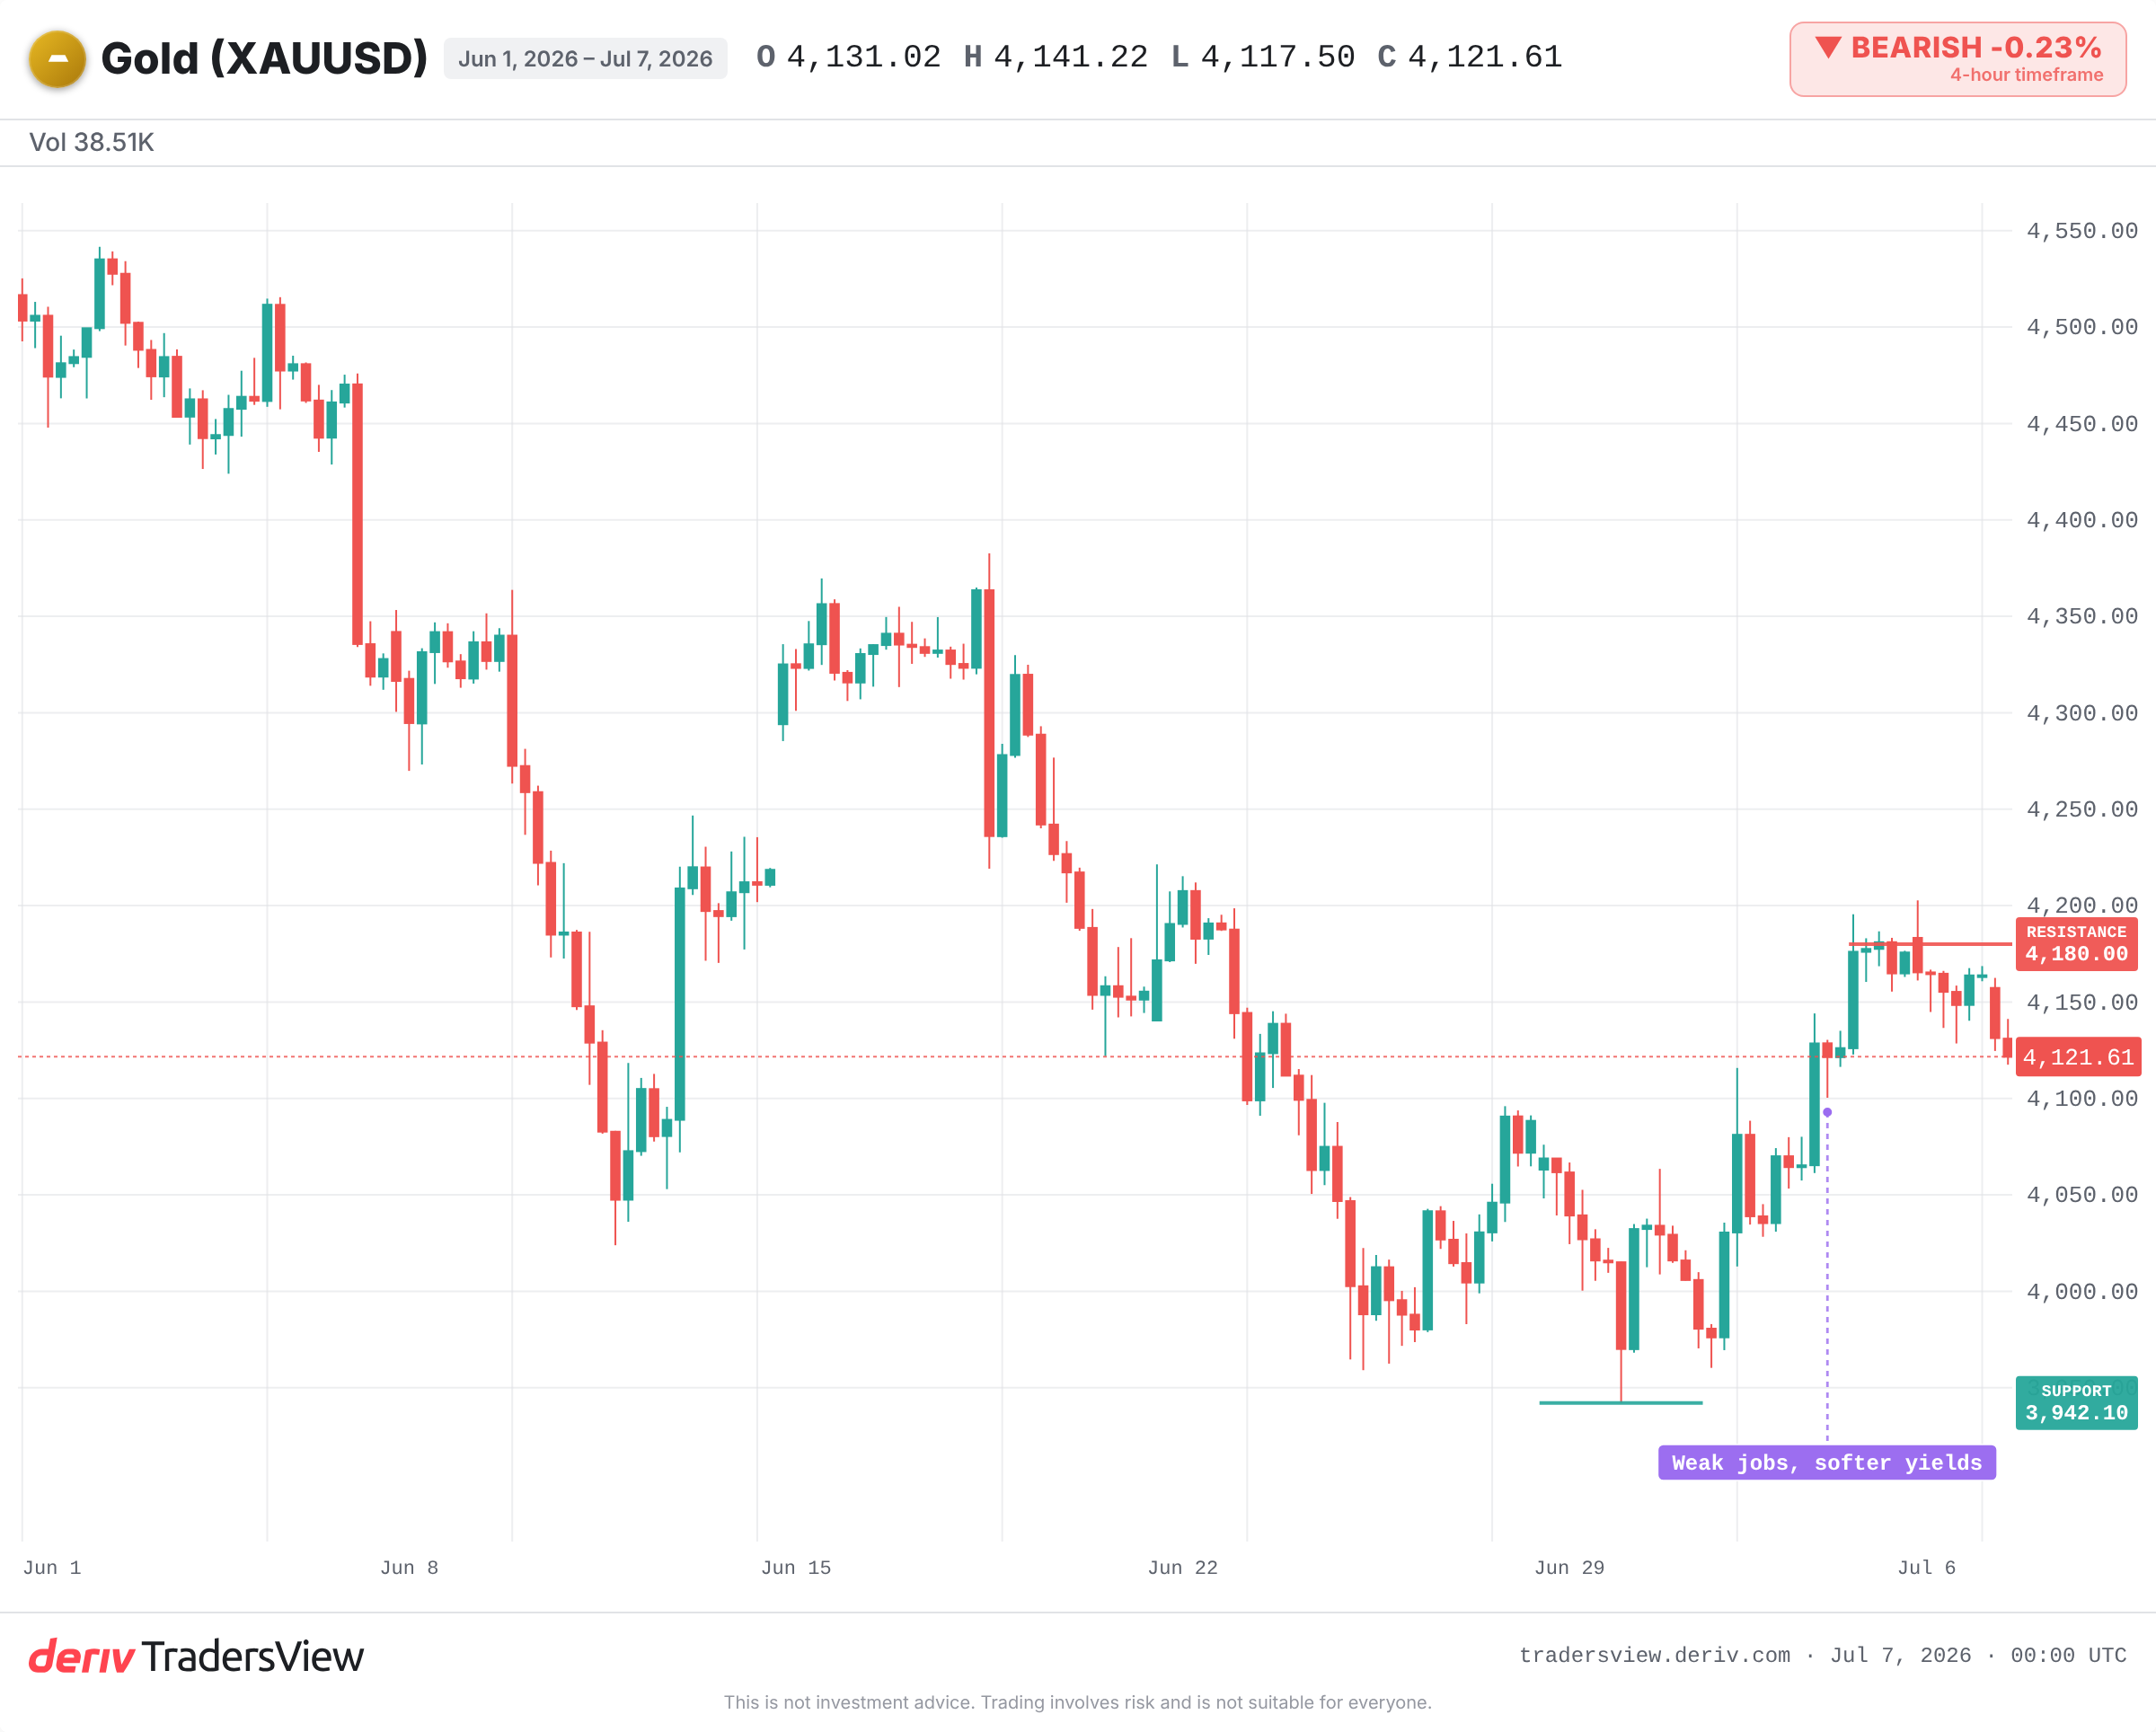
Vous pouvez l’observer en direct dès maintenant. L’or a reculé pour une deuxième séance, se négociant près de la zone des 4 120 USD, tandis que les rendements des bons du Trésor se renforçaient et que le dollar restait stable. Le métal n’est pas faible parce que le scénario haussier s’est effondré. Il l’est parce que le détenir vient de devenir plus coûteux.
Pourquoi un dollar plus fort et des rendements plus élevés font baisser l’or
L’or ne verse pas d’intérêts. Une obligation du Trésor américain, si. Les deux actifs se disputent donc les mêmes capitaux prudents.
Lorsque les rendements réels, c’est-à-dire le rendement après inflation, augmentent, une obligation devient plus attrayante qu’un métal qui ne fait que rester immobile. Le coût de détention de l’or augmente. Les capitaux se réorientent. Un dollar plus fort ajoute une deuxième pression, car l’or est coté en dollars : un dollar plus fort le rend donc plus cher pour tous les autres acheteurs.
C’est tout le mécanisme : l’or rivalise avec le rendement, et il perd lorsque le rendement l’emporte. C’est pourquoi une « valeur refuge » peut baisser alors même que les craintes d’inflation réapparaissent. Les inquiétudes liées à l’inflation ne suffisent pas à elles seules. Ce qui compte, c’est l’inflation moins le taux d’intérêt que vous pourriez percevoir à la place.
L’aller-retour depuis 3 941 USD
Examinez l’évolution récente. L’or a chuté jusqu’à un plus bas de sept mois proche de 3 941 USD à la fin juin, alors que le dollar se renforçait. Puis les faibles données américaines sur l’emploi de juin ont été publiées, les probabilités de hausse des taux à court terme se sont atténuées et le métal a rebondi au-dessus de 4 100 USD.
Il a rencontré une résistance au niveau du retracement de 50 % autour de 4 180 USD et a stagné. Les rendements et le dollar se sont de nouveau stabilisés. L’or est retombé vers la zone des 4 120 USD.
Même actif, même semaine, deux directions. Le facteur déterminant n’a jamais été la dynamique propre à l’or. Il s’agissait de savoir si les rendements et le dollar montaient ou baissaient.
L’historique confirme-t-il le lien avec les rendements ?
Oui, à plusieurs reprises. Lors du taper tantrum de 2013, les rendements réels ont bondi alors que les Marchés anticipaient un ralentissement des achats d’obligations par la Federal Reserve. L’or a fortement chuté au cours de l’année malgré des inquiétudes persistantes concernant l’inflation.
Le cycle de hausse des taux de 2022 l’a démontré dans les deux sens. Le dollar a atteint des sommets sur deux décennies et les rendements réels sont devenus nettement positifs. L’or a glissé de plus de 2 000 USD vers la zone des 1 620 USD malgré une inflation à son plus haut niveau depuis 40 ans. Ensuite, lorsque le dollar et les rendements ont atteint leur sommet, l’or a rebondi. Le mécanisme fonctionne tout aussi clairement en sens inverse.
Le plancher sous la baisse
Il existe un autre aspect à considérer honnêtement. La demande structurelle peut temporairement primer sur la dynamique des rendements.
Les achats persistants des banques centrales et les flux vers les valeurs refuges ont soutenu l’or, même lorsque le contexte macroéconomique semblait défavorable. C’est pourquoi ce recul s’est maintenu bien au-dessus du plus bas de juin, au lieu de le traverser à la baisse.
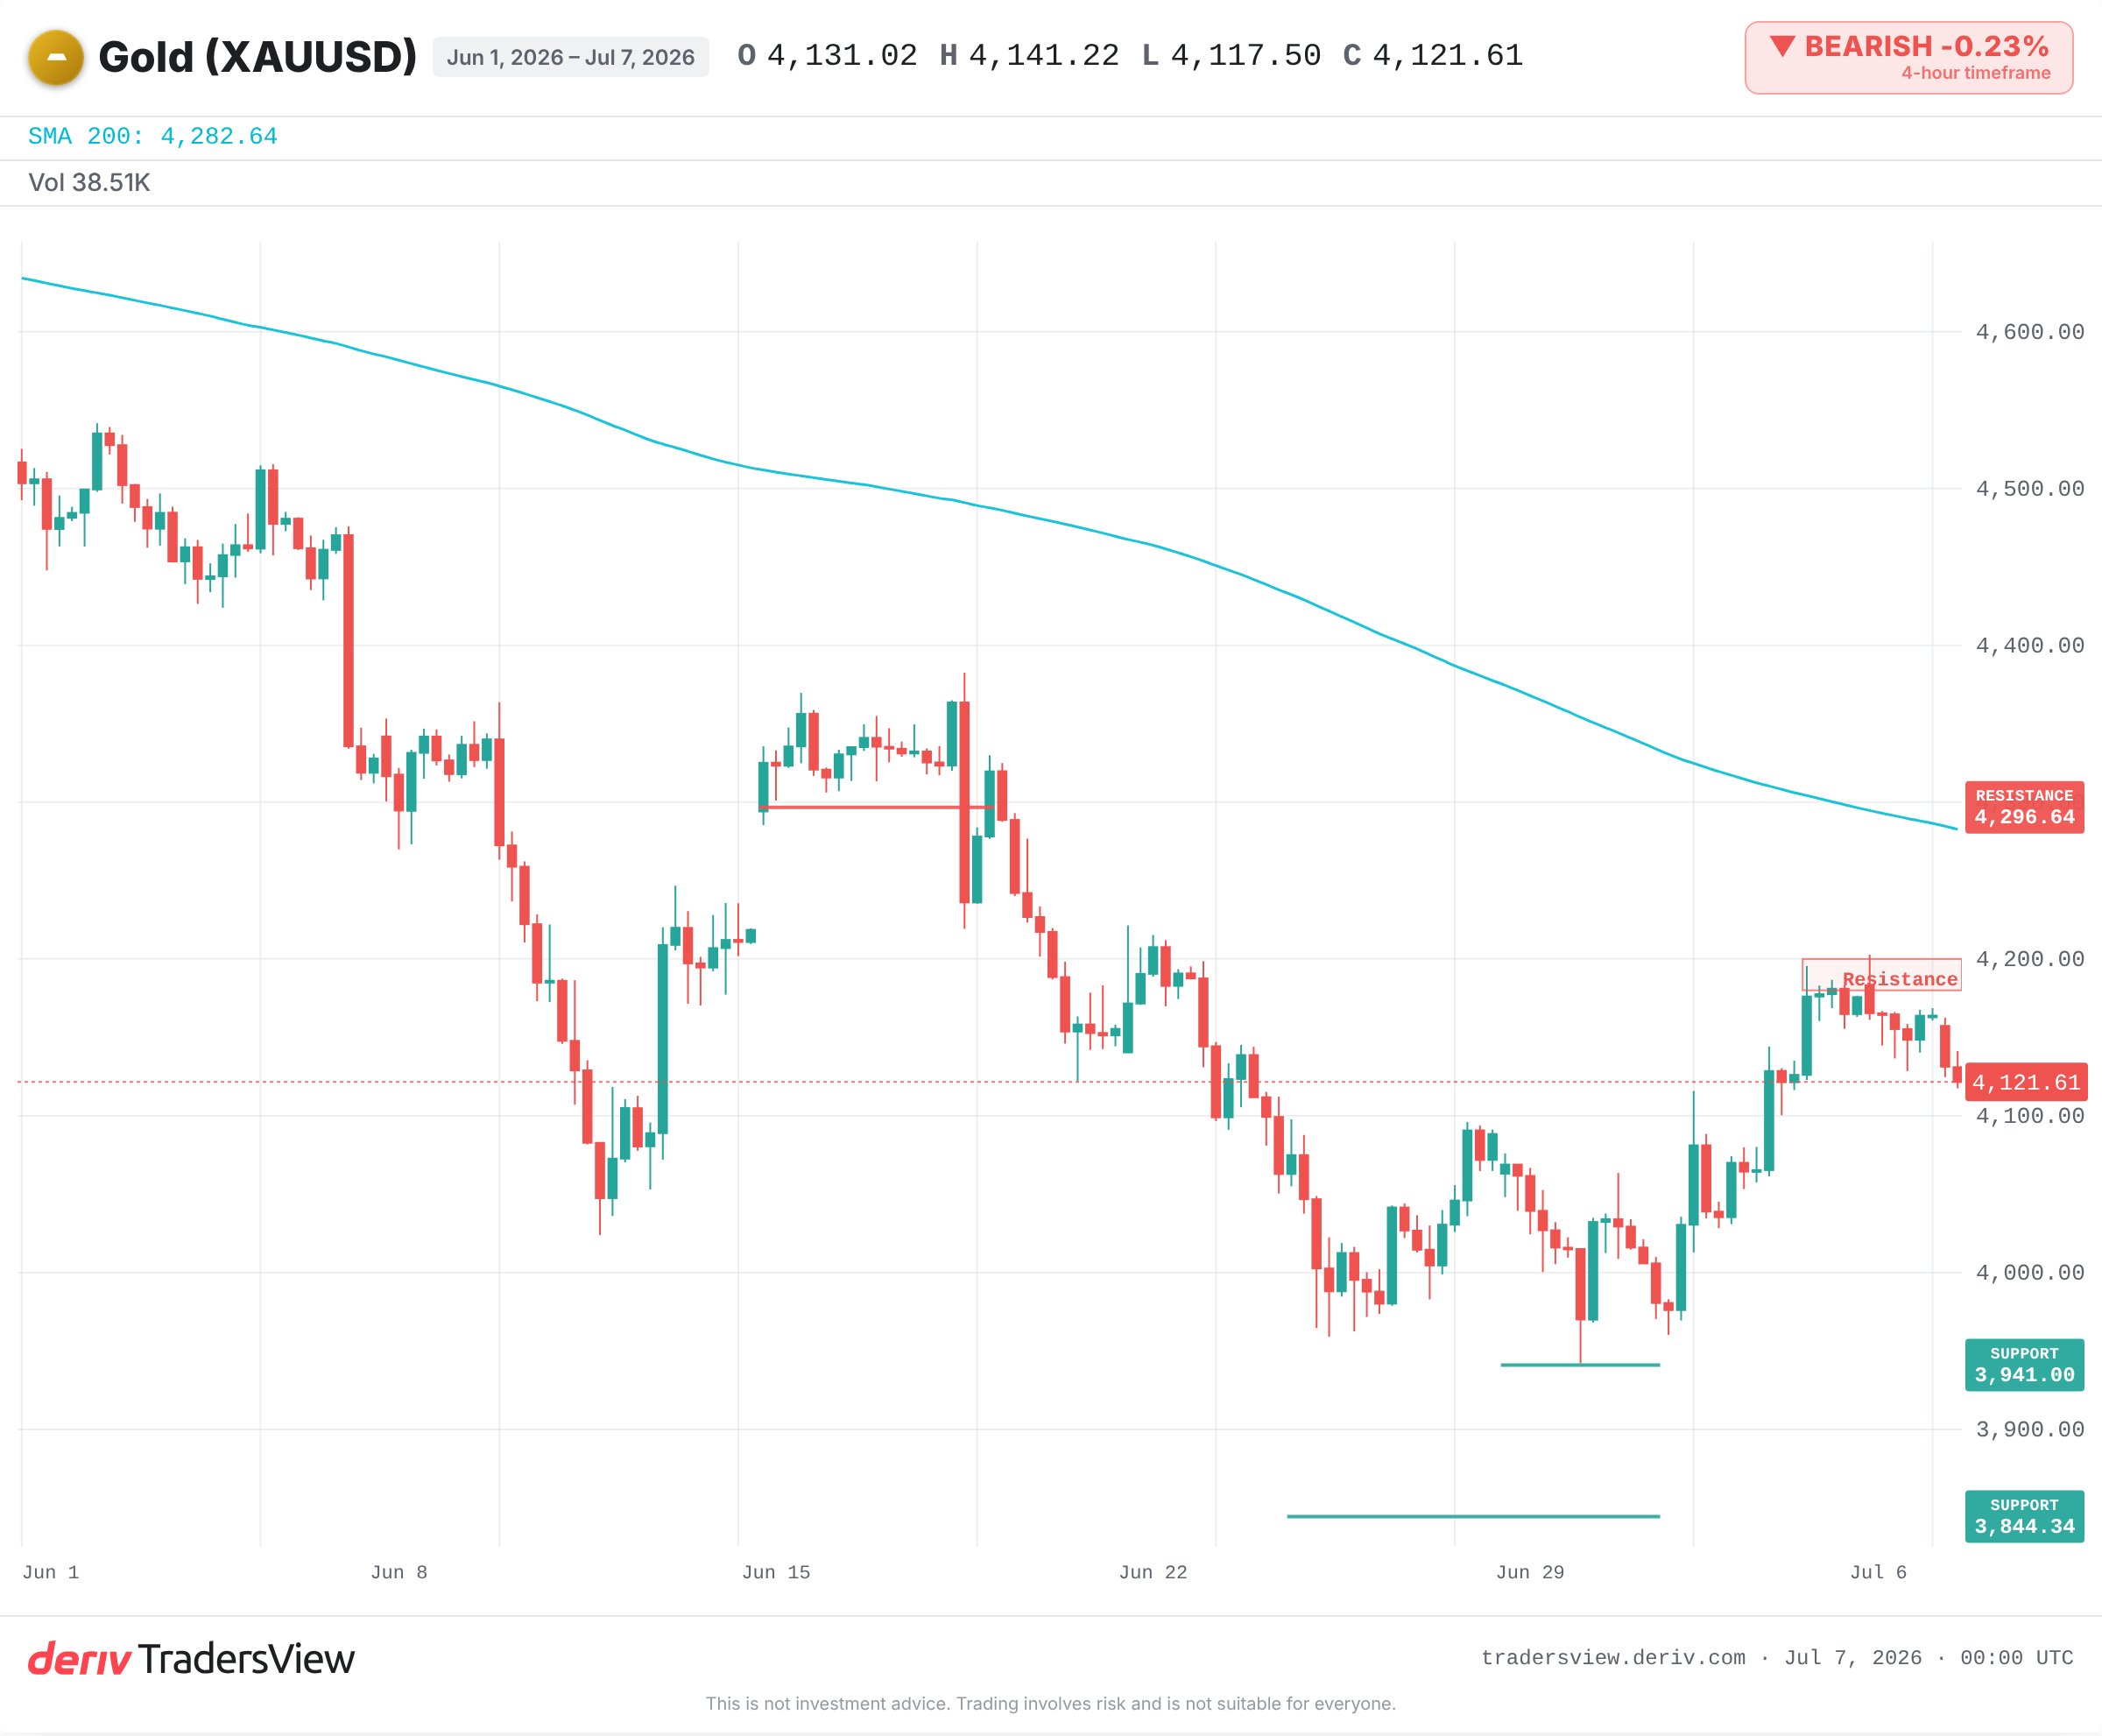
Le scénario baissier ne reste valable que tant que le dollar et les rendements réels continuent de se renforcer. Si le compte rendu du FOMC de cette semaine adopte un ton accommodant, ou si la croissance ralentit et que les rendements reculent, le même mécanisme s’inverse. L’or pourrait remonter vers la zone de résistance comprise entre 4 180 USD et 4 296 USD.
Les éléments à surveiller ensuite
- Le compte rendu du FOMC, pour y déceler des signaux sur le calendrier des baisses de taux, qui influencent les rendements réels.
- L’évolution des rendements réels, corrigés de l’inflation, des bons du Trésor et du dollar.
- Si le prix reste sous la résistance entre 4 180 USD et 4 200 USD ou franchit la moyenne mobile à 50 jours.
- Le Support près du précédent plus bas à 3 941 USD et à 3 844 USD ; une cassure nette signale une baisse plus prononcée.
Le Trading comporte des risques et ce contenu constitue une analyse, non un conseil. Mais le principe reste valable : lorsque l’or évolue, vérifiez d’abord le dollar et les rendements réels. La plupart du temps, ils ont déterminé la tendance avant l’or.
Questions fréquemment posées
Les taux d’intérêt réels correspondent aux rendements après déduction de l’inflation ; ils indiquent donc le rendement réel de la détention d’une obligation. Lorsqu’ils augmentent, un actif qui verse des intérêts devient plus attrayant qu’un métal qui ne rapporte rien, et l’or a donc tendance à s’affaiblir.
L’inflation seule ne fait pas monter l’or. Ce qui compte, c’est l’inflation moins le taux d’intérêt que vous pourriez percevoir à la place. Si les banques centrales relèvent les taux plus vite que l’inflation, les rendements réels augmentent et l’or peut baisser malgré une inflation élevée, comme ce fut le cas en 2022.
Oui. Les achats réguliers des banques centrales créent une demande persistante qui peut soutenir l’or, même lorsque le dollar et les rendements se renforcent. Ils inversent rarement une tendance à eux seuls, mais peuvent atténuer les baisses.
L’or est coté en dollars ; un dollar plus fort le rend donc plus cher pour les acheteurs utilisant d’autres monnaies, ce qui tend à freiner la demande et à peser sur son prix. Un dollar plus faible produit l’effet inverse.