
Le pari de 31 milliards USD de Berkshire sur Alphabet et ce que son ampleur indique
Berkshire a constitué une participation d’environ 31 milliards USD dans Alphabet en moins d’un an. Découvrez ce que révèle un pari concentré d’un trader discipliné et pourquoi le reproduire tardivement constitue une opération différente.
Par la rédaction Deriv · 13 juillet 2026 · 4 min de lecture

Lorsqu’un trader discipliné constitue une position concentrée massive, son ampleur est en soi un message. Elle indique que les capitaux avisés perçoivent un avantage durable sur une décennie, mais cette même concentration qui peut définir une décennie amplifie également le risque.
Berkshire Hathaway a constitué une participation d’environ 31 milliards USD dans Alphabet à partir de zéro en moins d’un an. Sa déclaration 13F, couvrant les avoirs au 31 mars 2026, montre qu’Alphabet est désormais la troisième plus importante participation en actions du groupe. Elle dépasse ainsi Coca-Cola, une position que Buffett a détenue pendant plus de trois décennies.
Pourquoi l’ampleur de la position constitue le véritable signal
Une petite participation est une possibilité. Une participation de cette ampleur est une déclaration. Alphabet représente désormais plus de 9 % de l’ensemble du portefeuille de trading de Berkshire, constitué à partir d’un achat initial modeste l’année précédente.
Berkshire ne fait pas de trading autour de ses positions. Le groupe achète des entreprises qu’il souhaite détenir pendant des années. Ainsi, un pari concentré sur une seule valeur n’est pas une spéculation sur le trimestre suivant. Cela reflète l’opinion selon laquelle l’entreprise sous-jacente dispose d’un avantage durable qui se renforcera au fil du temps.
Le parallèle avec Apple, et pourquoi la concentration présente deux facettes
La comparaison est évidente. Berkshire a commencé à acheter des actions Apple début 2016 et a rapidement accru sa position. À son sommet, Apple représentait environ la moitié du portefeuille d’actions déclaré.
Ce pari est devenu l’opération sur actions la plus rentable de l’histoire de Berkshire. Il a défini une décennie pour l’entreprise. Toutefois, la même concentration qui a généré ces gains a exposé Berkshire de manière importante à une seule entreprise.
La concentration est à la fois une conviction et un risque. Lorsque la thèse est juste, l’ampleur transforme une bonne idée en une idée déterminante. Lorsqu’elle est erronée, l’ampleur transforme une erreur en une erreur grave. Les participations dans les maisons de trading japonaises depuis 2020 ont montré le potentiel d’un pari atypique de Berkshire. Coca-Cola a illustré l’autre facette : un achat à conserver légendaire peut tout de même engendrer des années de capital improductif, comme ce fut le cas pendant la longue stagnation depuis la fin des années 1990.
Pourquoi reproduire l’opération plusieurs mois plus tard ne revient pas à effectuer la même opération
Une déclaration 13F est rétrospective. Celle-ci reflète les avoirs de mars, divulgués en juillet.
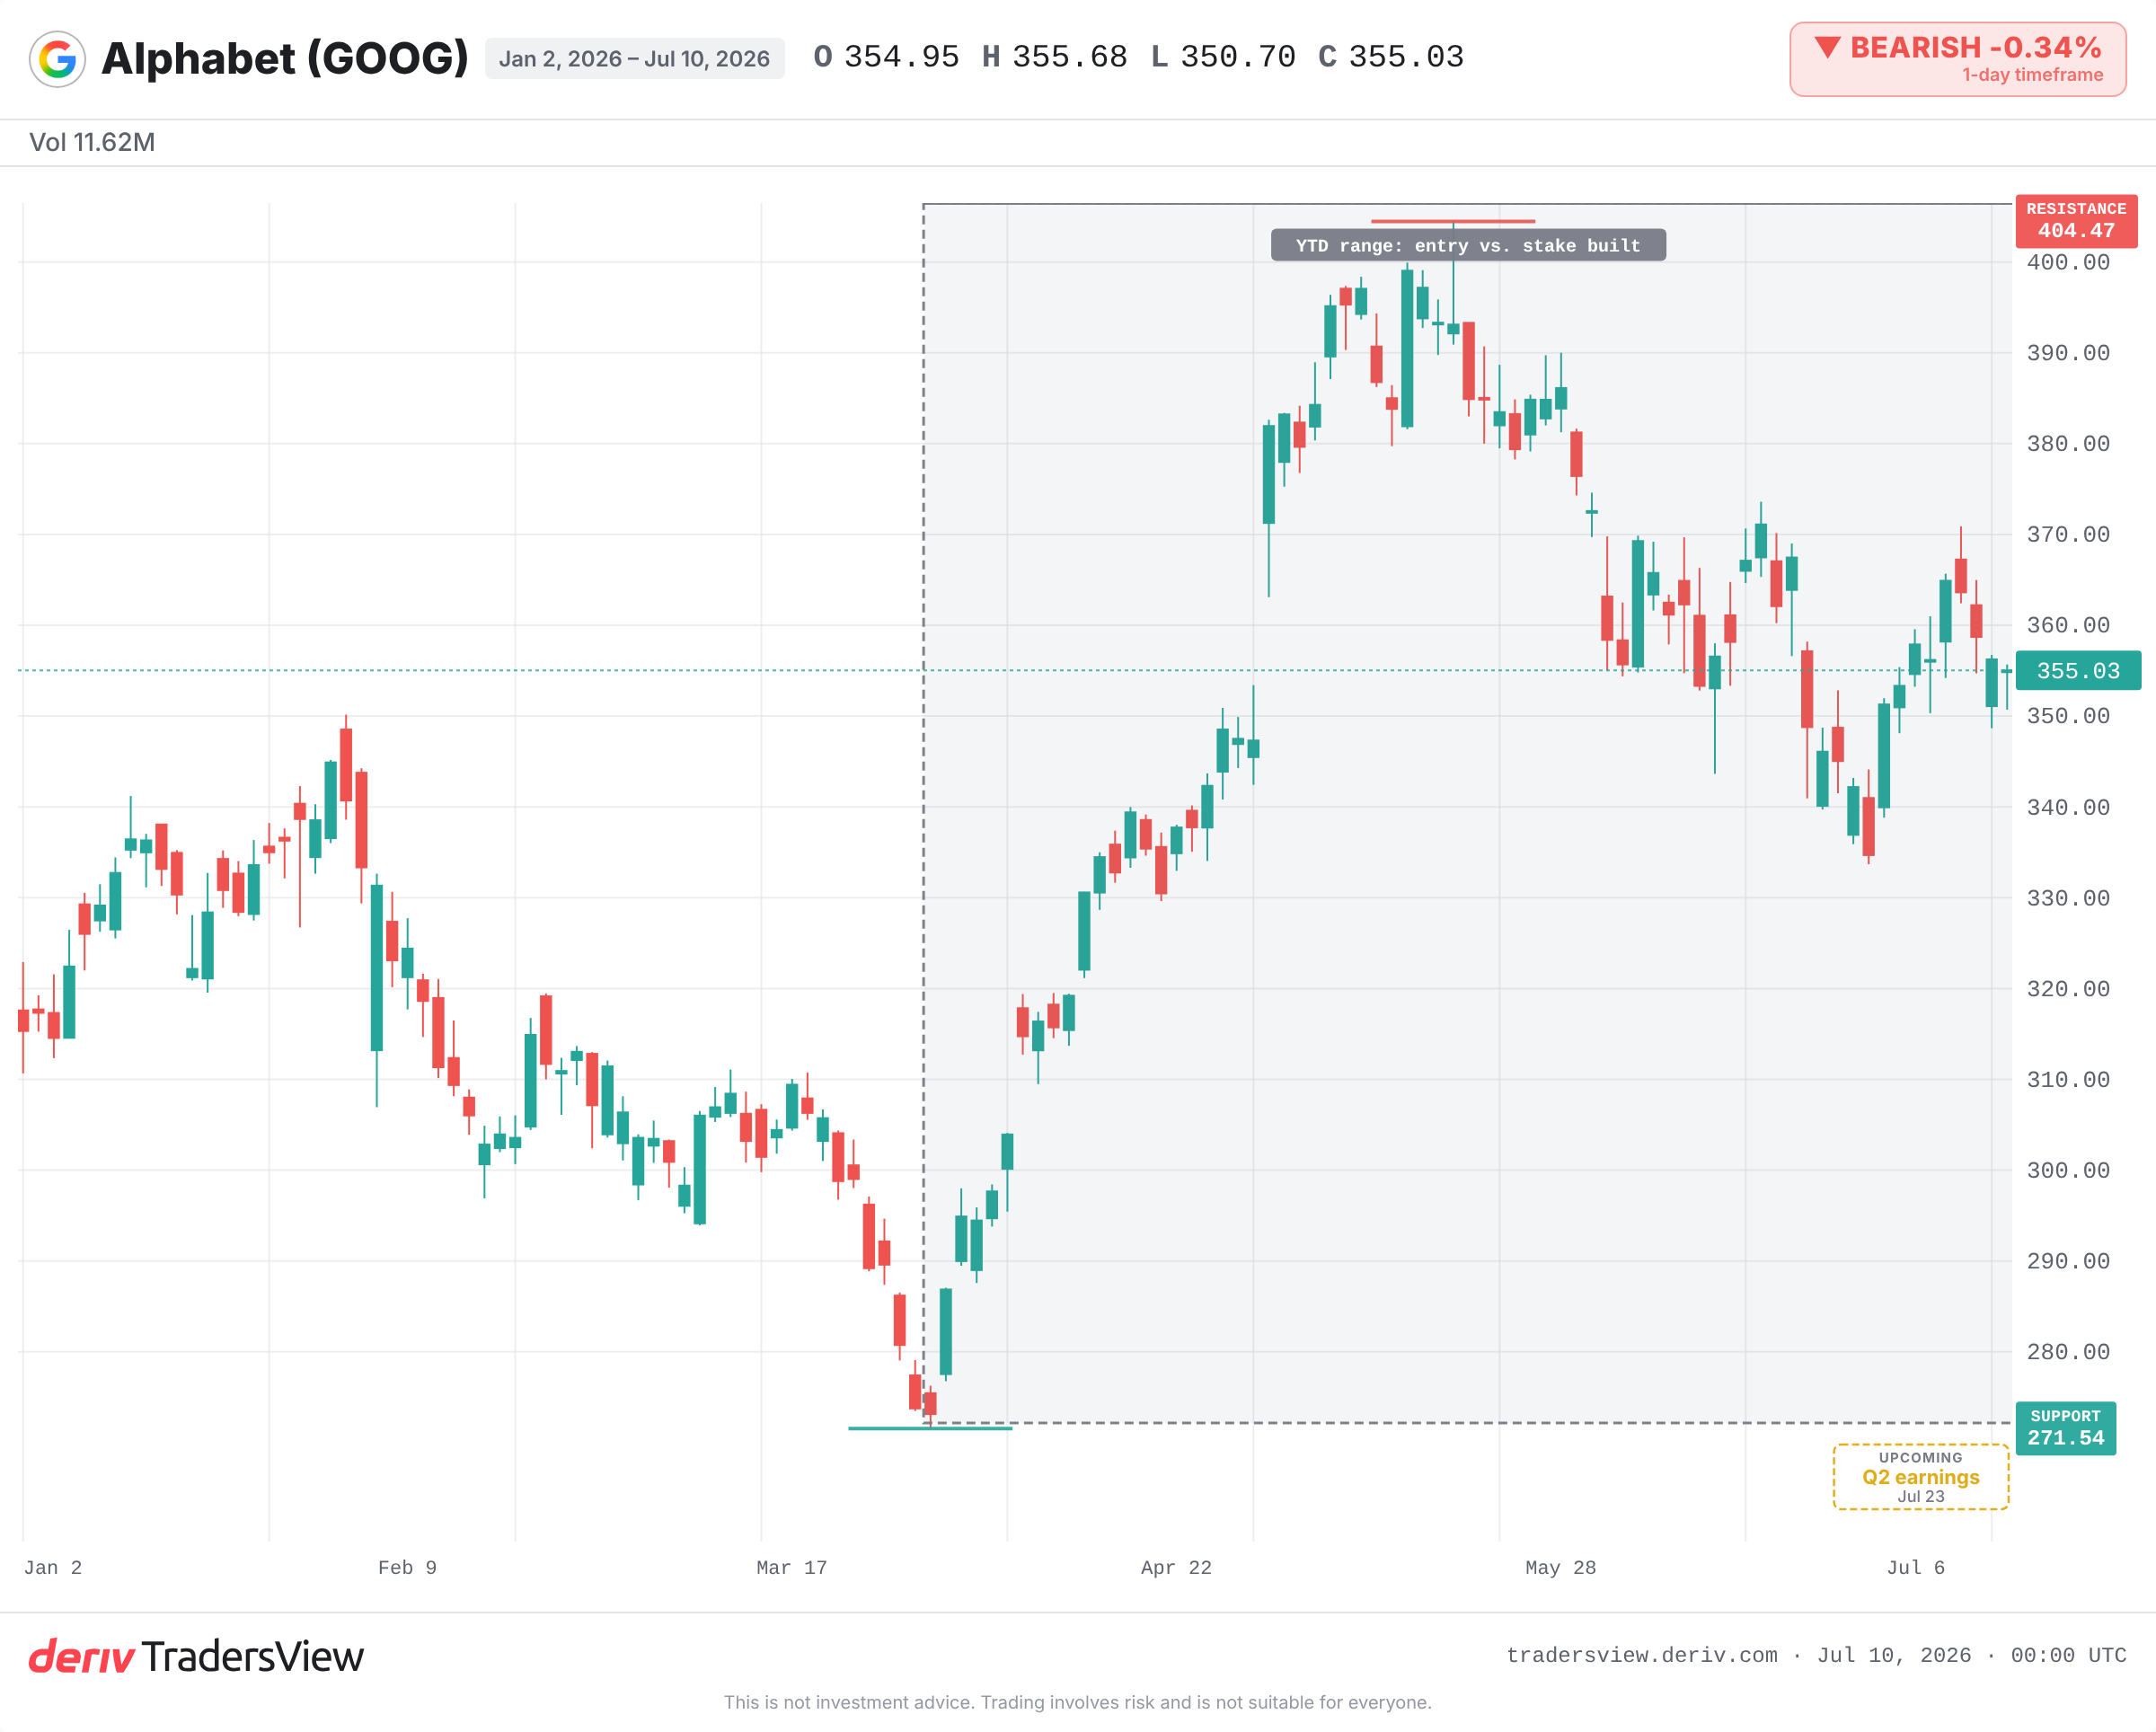
Le prix auquel vous pouvez acheter aujourd’hui n’est pas celui payé par Berkshire. Au 10 juillet 2026, Alphabet se négocie autour de 355 USD, soit seulement environ 12 % sous son plus haut historique proche de 404 USD. Berkshire a constitué une grande partie de cette position plus tôt et à un prix inférieur.
Acheter la plus importante participation d’un trader légendaire après la publication de la déclaration constitue une opération différente, avec un point d’entrée différent. Vous arrivez tard et payez pour une information que tout le monde partage désormais.
Les risques qui invalideraient ce pari
Alphabet est confrontée à de véritables menaces pour cette thèse. Des décisions antitrust pourraient imposer des changements dans la manière dont Google gère la recherche et la publicité. L’IA elle-même pourrait éroder l’activité principale de recherche et de publicité, qui génère l’essentiel des bénéfices.
Une incertitude concerne également l’acheteur. Les informations présentent cette décision comme une orientation définie par le futur dirigeant Greg Abel, et non comme une simple continuité de l’approche de Buffett. Cela est important, car un nouveau dirigeant change la portée du signal donné par cette position.
Les éléments à surveiller à partir de maintenant
- La prochaine déclaration 13F : la participation a-t-elle été augmentée, maintenue ou réduite ? Une réduction fragiliserait l’ensemble du scénario de conviction.
- Les mesures antitrust affectant les activités de recherche et de publicité de Google.
- La croissance des segments cloud et IA dans les résultats trimestriels, les chiffres qui justifient ou invalident la thèse.
- L’évolution du prix autour du plus haut historique proche de 404 USD (résistance) et du plus bas depuis le début de l’année proche de 271 USD (support).
Les éléments disponibles suggèrent qu’il s’agit d’une véritable conviction à long terme de la part d’un acheteur discipliné. C’est une information utile. Ce n’est pas une autorisation d’acheter à un prix plus élevé, sans l’avantage qui a permis au pari initial de fonctionner.
Questions fréquemment posées
Une 13F est un rapport trimestriel que les gestionnaires institutionnels américains doivent déposer, répertoriant leurs participations en actions. Elle est divulguée plusieurs semaines après la fin du trimestre. Elle montre donc ce qu’un fonds détenait dans le passé, et non ce qu’il détient aujourd’hui.
À son sommet, Apple représentait environ 50 % du portefeuille d’actions déclaré de Berkshire, devenant de loin la plus grande participation individuelle de l’entreprise et son opération sur actions la plus rentable.
La concentration signifie qu’une grande part des rendements dépend d’une seule valeur. Si cette entreprise subit un choc, comme une décision réglementaire ou des résultats inférieurs aux attentes, l’impact sur l’ensemble du portefeuille est bien plus important qu’avec une position diversifiée.
Le principal attrait d’Alphabet réside dans la croissance de ses activités de recherche, de publicité et de cloud plutôt que dans les revenus. Les traders la détiennent généralement pour l’appréciation du capital plutôt que pour un rendement comparable à celui d’une valeur de biens de consommation courante comme Coca-Cola.