
Le pari d'Amazon sur l'IA grimpe en flèche. Alors, pourquoi l'action stagne-t-elle ?
Amazon se négocie sous son record alors que sa participation dans Anthropic croît rapidement. Pourquoi les valorisations intègrent l'avenir, et pourquoi le marché pénalise toujours les dépenses.
Par la rédaction Deriv · 20 juillet 2026 · 4 min de lecture

Amazon reste sous son record, tandis qu'un de ses paris grimpe en flèche, car le cours d'une action reflète des flux de trésorerie futurs avérés, et non un gain encore purement théorique.
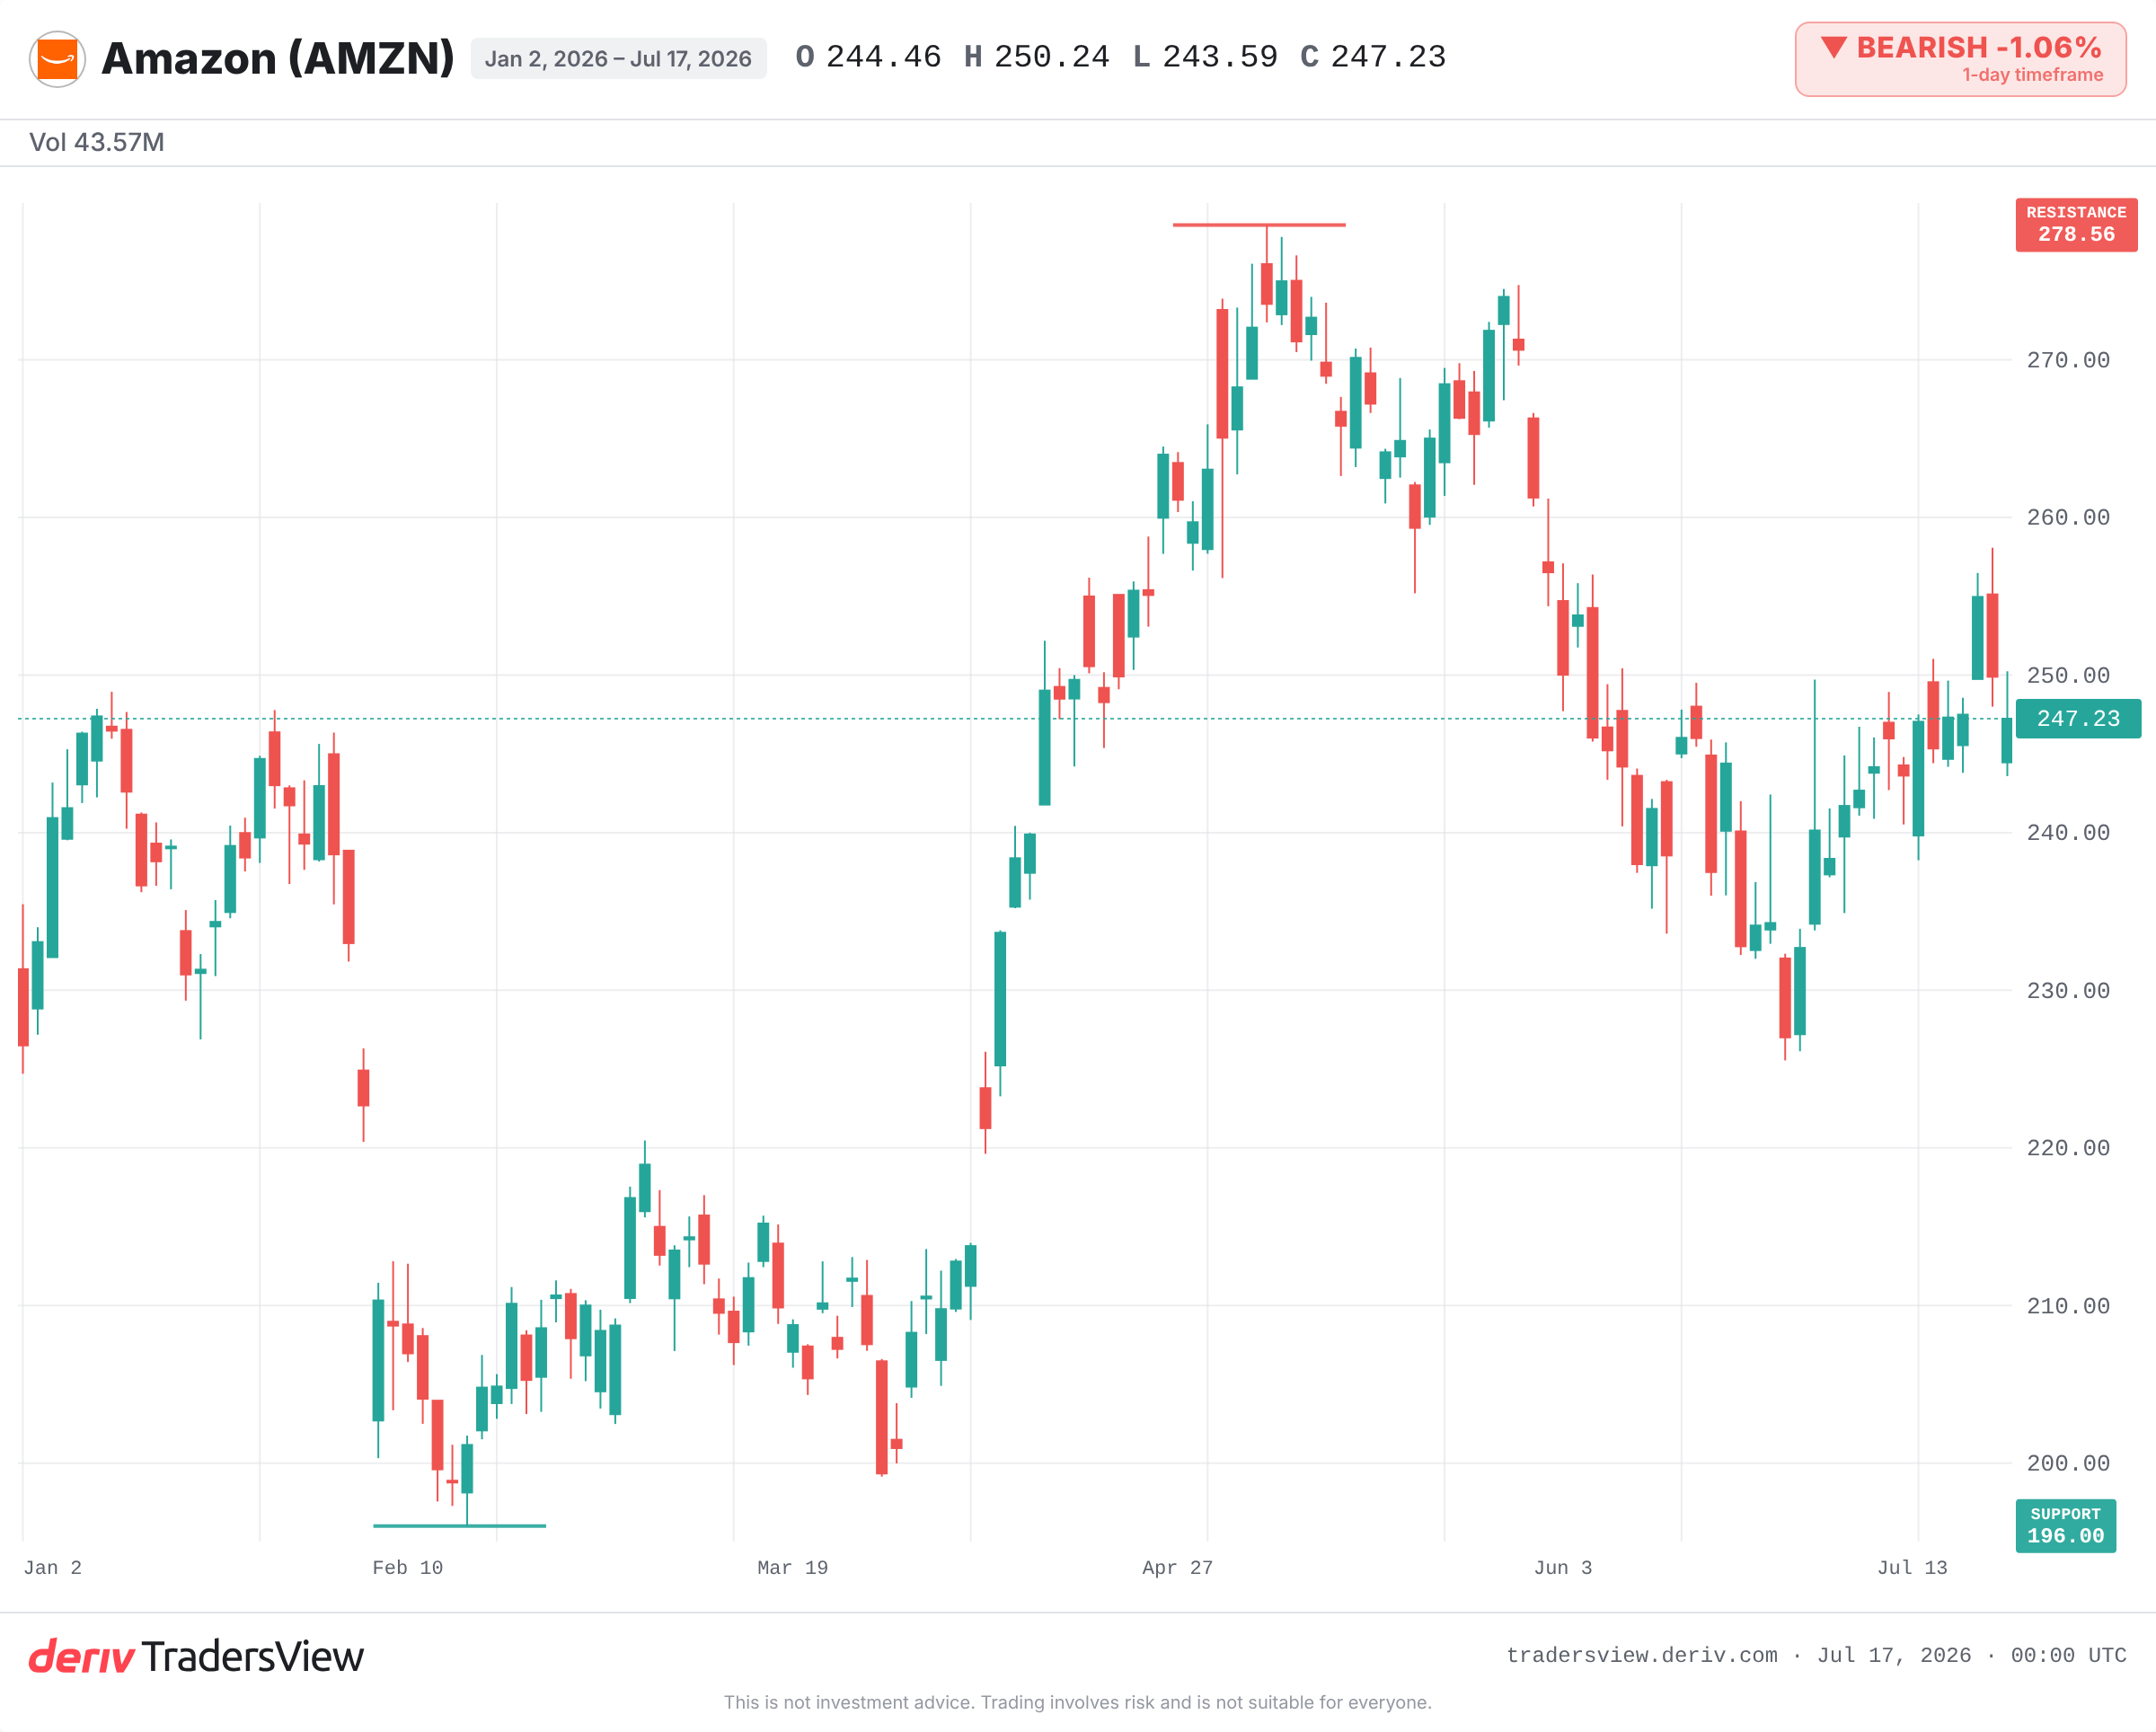
L'action se négocie autour de 240 USD, bien en dessous de son sommet proche de 279 USD. Pourtant, toute l'attention porte sur une participation : une participation soutenue par AWS dans le laboratoire d'IA Anthropic, dont la croissance serait extraordinaire. Alors, pourquoi le cours stagne-t-il ? Parce que les traders sont partagés entre un actif à forte croissance et les dépenses considérables qui le financent.
Pourquoi une valorisation évolue en fonction de l'avenir, et non du présent
Le cours d'une action est un pari sur les rendements futurs. Lorsqu'une entreprise détient un actif dont la croissance est inhabituelle, le marché tente d'intégrer cette croissance dans le cours dès maintenant, avant même que les liquidités n'arrivent.
C'est la dynamique qui influence Amazon aujourd'hui. Selon des informations de Seeking Alpha, le rythme annualisé des revenus d'Anthropic serait passé d'environ 9 milliards USD fin 2025 à plus de 30 milliards USD en 2026. Une participation dont les revenus triplent en un an est précisément le type d'actif susceptible de revaloriser un géant. Plus un actif croît rapidement, plus la valeur de demain est intégrée au cours d'aujourd'hui.
Pourquoi le marché pénalise toujours les dépenses qui la soutiennent
La même logique s'applique dans l'autre sens. Amazon a détaillé environ 200 milliards USD de dépenses d'investissement liées à l'IA. Cet argent n'a pas encore démontré sa rentabilité.
L'action est donc tombée à un multiple de bénéfices proche de 29, son plus bas niveau depuis dix ans, selon Yahoo Finance. Le marché salue une participation en hausse tout en déduisant la facture qui la finance. Ces deux réactions reposent sur la même règle : la valeur dépend des rendements futurs avérés, et une dépense massive sans rendement en vue est perçue comme un risque, non comme une promesse.
Le gain théorique n'est pas encore un gain comptabilisé
L'interprétation haussière va ici trop loin. Elle s'appuie sur une information non confirmée concernant une introduction en bourse d'Anthropic valorisée à 1 200 milliards USD. Reuters et d'autres sources évoquent des détails plus prudents concernant la valorisation et le calendrier.
Un gain théorique n'est pas de l'argent qu'Amazon a comptabilisé. Il ne devient réel qu'à l'occasion d'un événement effectivement enregistré par Amazon, comme une introduction en bourse ou une consolidation, à un prix accepté par le marché. Jusque-là, il ne fait que soutenir le sentiment du marché. Un gain non réalisé embellit l'histoire bien avant d'apparaître dans les comptes.
Le risque d'exécution est également bien réel. Un récent bug de facturation d'AWS a surfacturé certains clients de plusieurs milliards, rappelant que des problèmes peuvent survenir même lorsque les ventes d'AWS ont progressé d'environ 24 % sur un an.
Ce que l'histoire révèle sur les paris sur l'avenir
Ce scénario s'est déjà produit. En 1999, Amazon affichait elle-même une valorisation extrême fondée sur sa croissance future, puis son cours a chuté d'environ 90 % depuis son sommet avant de se redresser au fil des années. En 2022, les traders ont pénalisé les lourdes dépenses d'investissement d'Amazon et de Meta, avant de récompenser les deux entreprises en 2023 et 2024, lorsque ces dépenses se sont traduites par des marges plus élevées.
La leçon n'est pas que les dépenses sont toujours rentables. Elle est que le marché réévalue continuellement les actifs à mesure que les preuves apparaissent ou font défaut.
Éléments à surveiller à partir de maintenant
- La concrétisation éventuelle d'une cotation d'Anthropic à une échelle proche de celle rapportée, ainsi que son calendrier.
- La confirmation du rythme réel des revenus d'Anthropic par rapport à la hausse annoncée.
- Les premiers signes indiquant que les 200 milliards USD de dépenses d'investissement se transforment en marges, ou des éléments démontrant le contraire.
- La capacité de la croissance d'AWS à se maintenir autour des 24 % sur un an annoncés.
- Le plus haut historique proche de 279 USD comme résistance, et les précédents plus bas proches de 196 USD comme support.
Les éléments disponibles plaident davantage pour la patience que pour le chiffre théorique. L'actif à croissance rapide est réel, mais le gain reste conditionnel et les dépenses sont certaines. Observez si les dépenses d'investissement se transforment en rendements avant que le récit ne se traduise dans le cours.
Questions fréquemment posées
Un gain n'est réalisé qu'à la suite d'un événement enregistré par l'entreprise, par exemple lorsque la start-up entre en bourse, est acquise ou réalise un tour de financement à une valorisation plus élevée. Jusque-là, toute hausse de valeur constitue un montant théorique non réalisé qui n'est pas pris en compte dans les bénéfices publiés.
Un rythme de revenus annualise les performances récentes en prenant les revenus d'une courte période et en les projetant sur une année complète. Il indique la dynamique, mais suppose que le rythme actuel se maintient. Un rythme de revenus en forte hausse peut donc surestimer la durabilité des revenus si la croissance ralentit.
D'importantes dépenses d'investissement mobilisent des liquidités qui pourraient autrement être reversées aux actionnaires, et leur rentabilité est incertaine. Les marchés ont tendance à décoter l'action jusqu'à ce que les dépenses se transforment en marges ou en croissance plus élevées, puis à la revaloriser lorsque les preuves apparaissent.
Pas à lui seul. Un faible multiple peut refléter une valeur réelle ou les doutes des traders concernant les bénéfices futurs. Il n'indique qu'une action est bon marché que si l'activité sous-jacente continue de croître, ce que le marché cherche précisément à vérifier ici.