
El mercado más caro en 155 años no es una señal de venta
Una valoración récord determina los rendimientos que obtiene durante los próximos años, no el precio del próximo trimestre. Por eso, que el S&P 500 se encuentre cerca de su nivel más caro
Por el equipo de Deriv · 31 de julio de 2026 · 3 min de lectura

Una valoración récord determina los rendimientos que obtiene durante los próximos años, no el precio del próximo trimestre. Por eso, que el S&P 500 se encuentre cerca de su nivel más caro en 155 años no es motivo para vender. Es motivo para esperar rendimientos más modestos durante los años que lo mantenga.
Según el ratio CAPE de Shiller, una medida de precios que promedia las ganancias durante una década, el índice se encuentra cerca de su nivel más caro desde que comenzaron los registros. La única vez que estuvo más alto fue en diciembre de 1999, en el punto máximo de la burbuja puntocom.
Eso parece una señal de venta. No lo es. La valoración es una señal de gravedad, no una señal de timing.
Por qué un mercado caro puede seguir subiendo
Pagar de más por las mismas ganancias futuras reduce el rendimiento esperado a largo plazo. Es aritmética, no una opinión. Si hoy paga más por un flujo fijo de ganancias, cada dólar futuro le aporta menos.
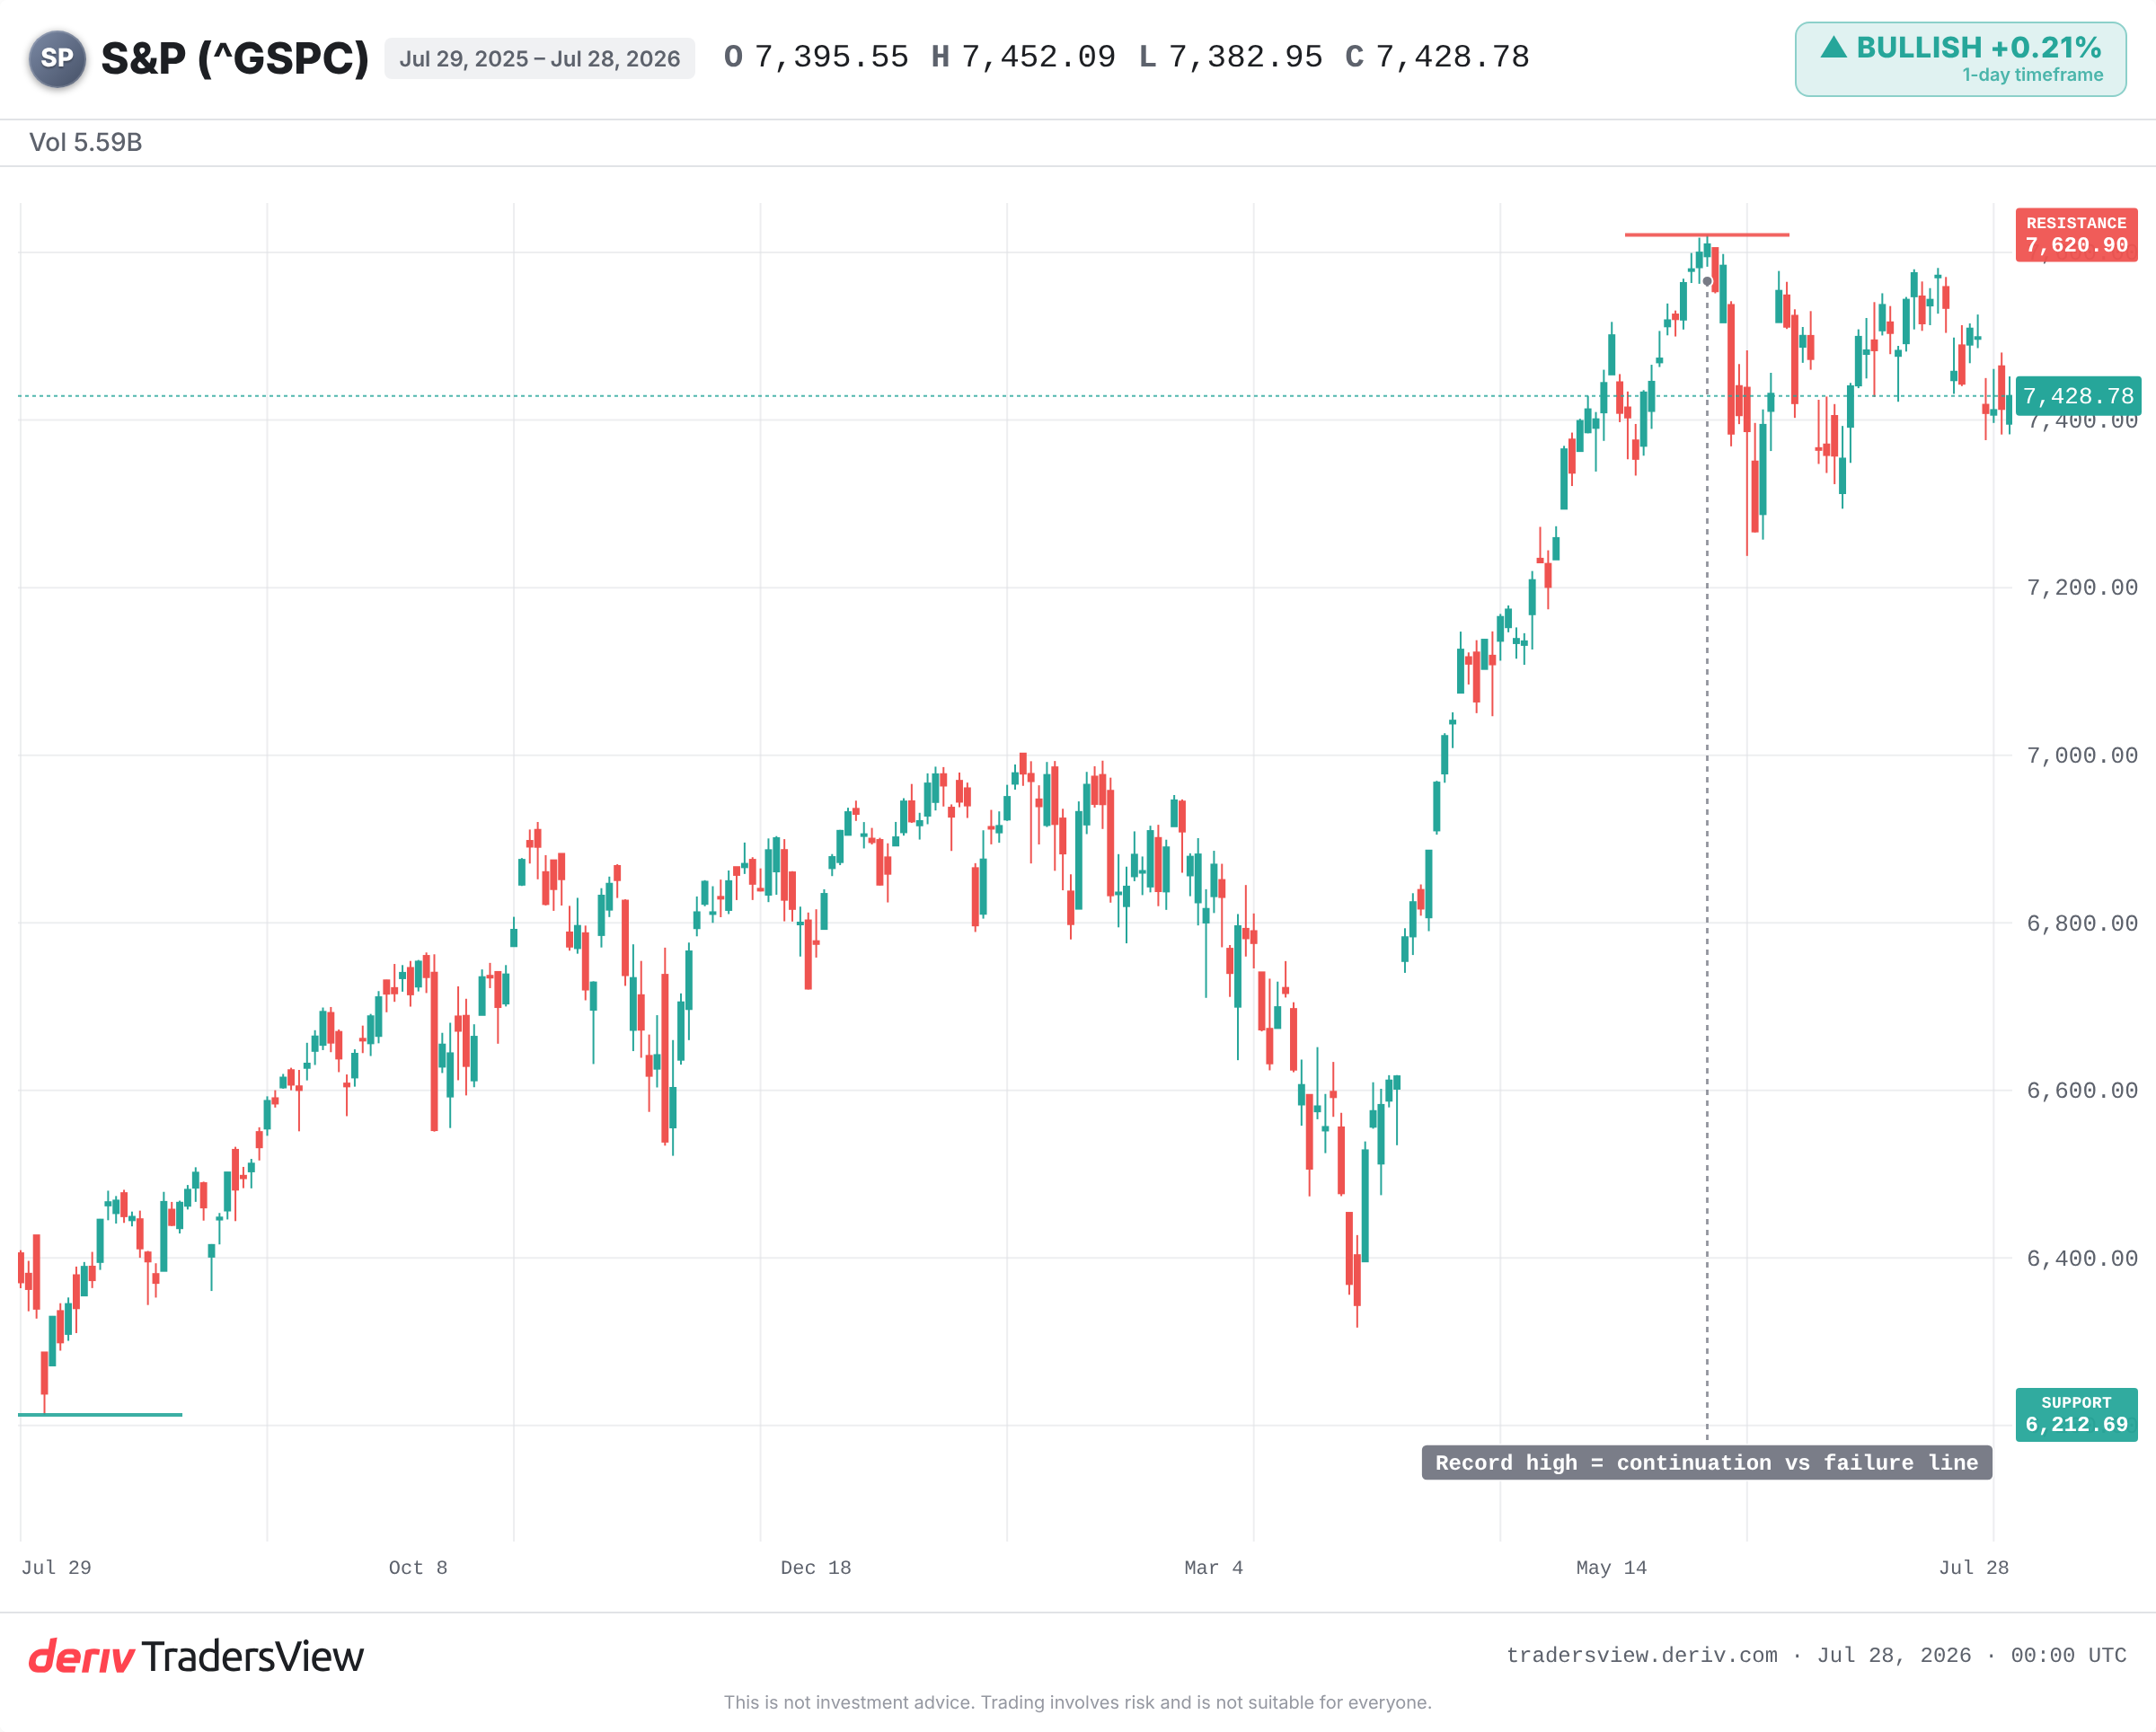
Pero la gravedad puede desafiarse durante mucho tiempo. Una fuerza mayor puede sostener al mercado: un rápido crecimiento de las ganancias, el impulso o una ola de nuevo capital. En este momento, esa fuerza mayor son las ganancias.
Según informes, el impulso de las previsiones para las empresas del S&P 500 está en su nivel más alto desde al menos 2011.Las empresas no solo están caras. Están generando ganancias a su ritmo más rápido en más de una década. Por eso el precio sigue subiendo, incluso cuando la valoración parece elevada.
Lo que dice la historia sobre comprar en la parte alta del rango
El historial es claro respecto a los años, no a los meses. Cuando el CAPE alcanzó niveles tan altos, los rendimientos futuros a varios años normalmente fueron débiles.
- 1999:el CAPE alcanzó un máximo cercano a su récord histórico. El S&P 500 tocó techo en 2000 y cayó aproximadamente un 45% hasta 2002. Los traders que compraron y mantuvieron tuvieron que esperar años para volver al punto de equilibrio.
- 1929:una lectura extrema para su época dio paso a un desplome de más del 80%. El precio no se recuperó durante unos 25 años.
- 1966:una valoración elevada sin una historia de burbuja. Después llegó un largo periodo plano durante la década de 1970, mientras la inflación erosionaba las ganancias.
- 2021:el CAPE volvió a superar 38 durante el repunte posterior al COVID. En 2022 siguió una fuerte caída de aproximadamente el 25% a medida que subían las tasas.
El patrón no es que los mercados caros se desplomen según un calendario. Es que un precio de entrada alto reduce las probabilidades de obtener rendimientos sólidos durante los próximos años y aumenta el daño cuando la historia de crecimiento se debilita.
Por qué la valoración es inútil para anticipar los próximos meses
En cualquier periodo de 12 meses, el CAPE casi no dice nada. Ha sido una herramienta deficiente para determinar el timing durante más de una década. Los mercados se mantuvieron cerca de valoraciones récord mientras las ganancias crecían.
También hay un argumento para la paciencia. Crestmont Research descubrió que todos los periodos móviles de 20 años del S&P 500 terminaron en positivo. Si amplía lo suficiente su horizonte, el precio de entrada importa menos.
Los bajistas solo tendrán razón si las ganancias realmente se revierten o las tasas se disparan.Si la productividad impulsada por la IA sigue elevando los márgenes, el múltiplo actual puede ajustarse mediante el crecimiento en lugar de retroceder violentamente.
Qué observar a partir de ahora
El principal respaldo de esta valoración son las previsiones de ganancias. Observe si ese impulso se mantiene o se desvanece. Observe el máximo histórico como la línea entre la continuación de la tendencia y una caída hacia los mínimos del año. También observe los rendimientos de los bonos, porque una tasa de descuento más alta reduce el valor actual de las ganancias futuras caras.
Caro no es lo mismo que atrasado. El mercado puede seguir subiendo. Pero el precio que paga determina las probabilidades y, en este momento, esas probabilidades se sostienen con el contexto de ganancias más sólido de los últimos años. Si ese contexto se quiebra, la gravedad se hará sentir.
Preguntas frecuentes
El ratio CAPE de Shiller (precio-beneficio ajustado cíclicamente) compara el precio de un mercado con el promedio de sus ganancias ajustadas por inflación durante los últimos diez años. Promediar las ganancias durante una década elimina las fluctuaciones de auge y caída a corto plazo, ofreciendo una lectura más estable de cuán caras están las acciones.
No. Históricamente, un CAPE alto precedió rendimientos más débiles durante varios años, pero no predice cuándo ocurrirá una caída. Los mercados pueden mantenerse caros durante años mientras crecen las ganancias, por lo que funciona como una señal de gravedad a largo plazo, no como una herramienta de timing a corto plazo.
Sí. Si las ganancias suben lo suficientemente rápido, los beneficios pueden alcanzar al precio y reducir la valoración sin una gran caída del índice. Esto depende de que el crecimiento y los márgenes se mantengan, por lo que las previsiones de ganancias son el principal factor que se debe monitorear.
Las tasas de interés más altas elevan la tasa de descuento aplicada a las ganancias futuras, lo que reduce el valor actual de esas ganancias. Las acciones caras y de alto crecimiento son las más sensibles, por lo que un repunte de los rendimientos de los bonos suele afectar con mayor fuerza a las valoraciones elevadas.