
El segundo Mercado más caro en 130 años y lo que eso significó
El S&P 500 se encuentra cerca de un récord, pero su ratio CAPE de Shiller es el segundo más alto en 130 años. Lo que significó antes comprar con estas valoraciones.
Por el equipo de Deriv · 15 de julio de 2026 · 4 min de lectura

Un precio alto indica cuánto paga. La valoración indica lo que obtiene. El S&P 500 se encuentra cerca de su máximo histórico, pero, según el ratio CAPE de Shiller, es la segunda vez que ha estado más caro en más de 130 años, superado solo por el pico de las puntocom de diciembre de 1999.
Ese único hecho apunta en dos direcciones. El índice está fuerte. El punto de partida para los rendimientos futuros es desfavorable. Ambas cosas son ciertas al mismo tiempo, y la diferencia entre ellas es toda la historia.
Precio cerca de un récord, valor cerca de un extremo
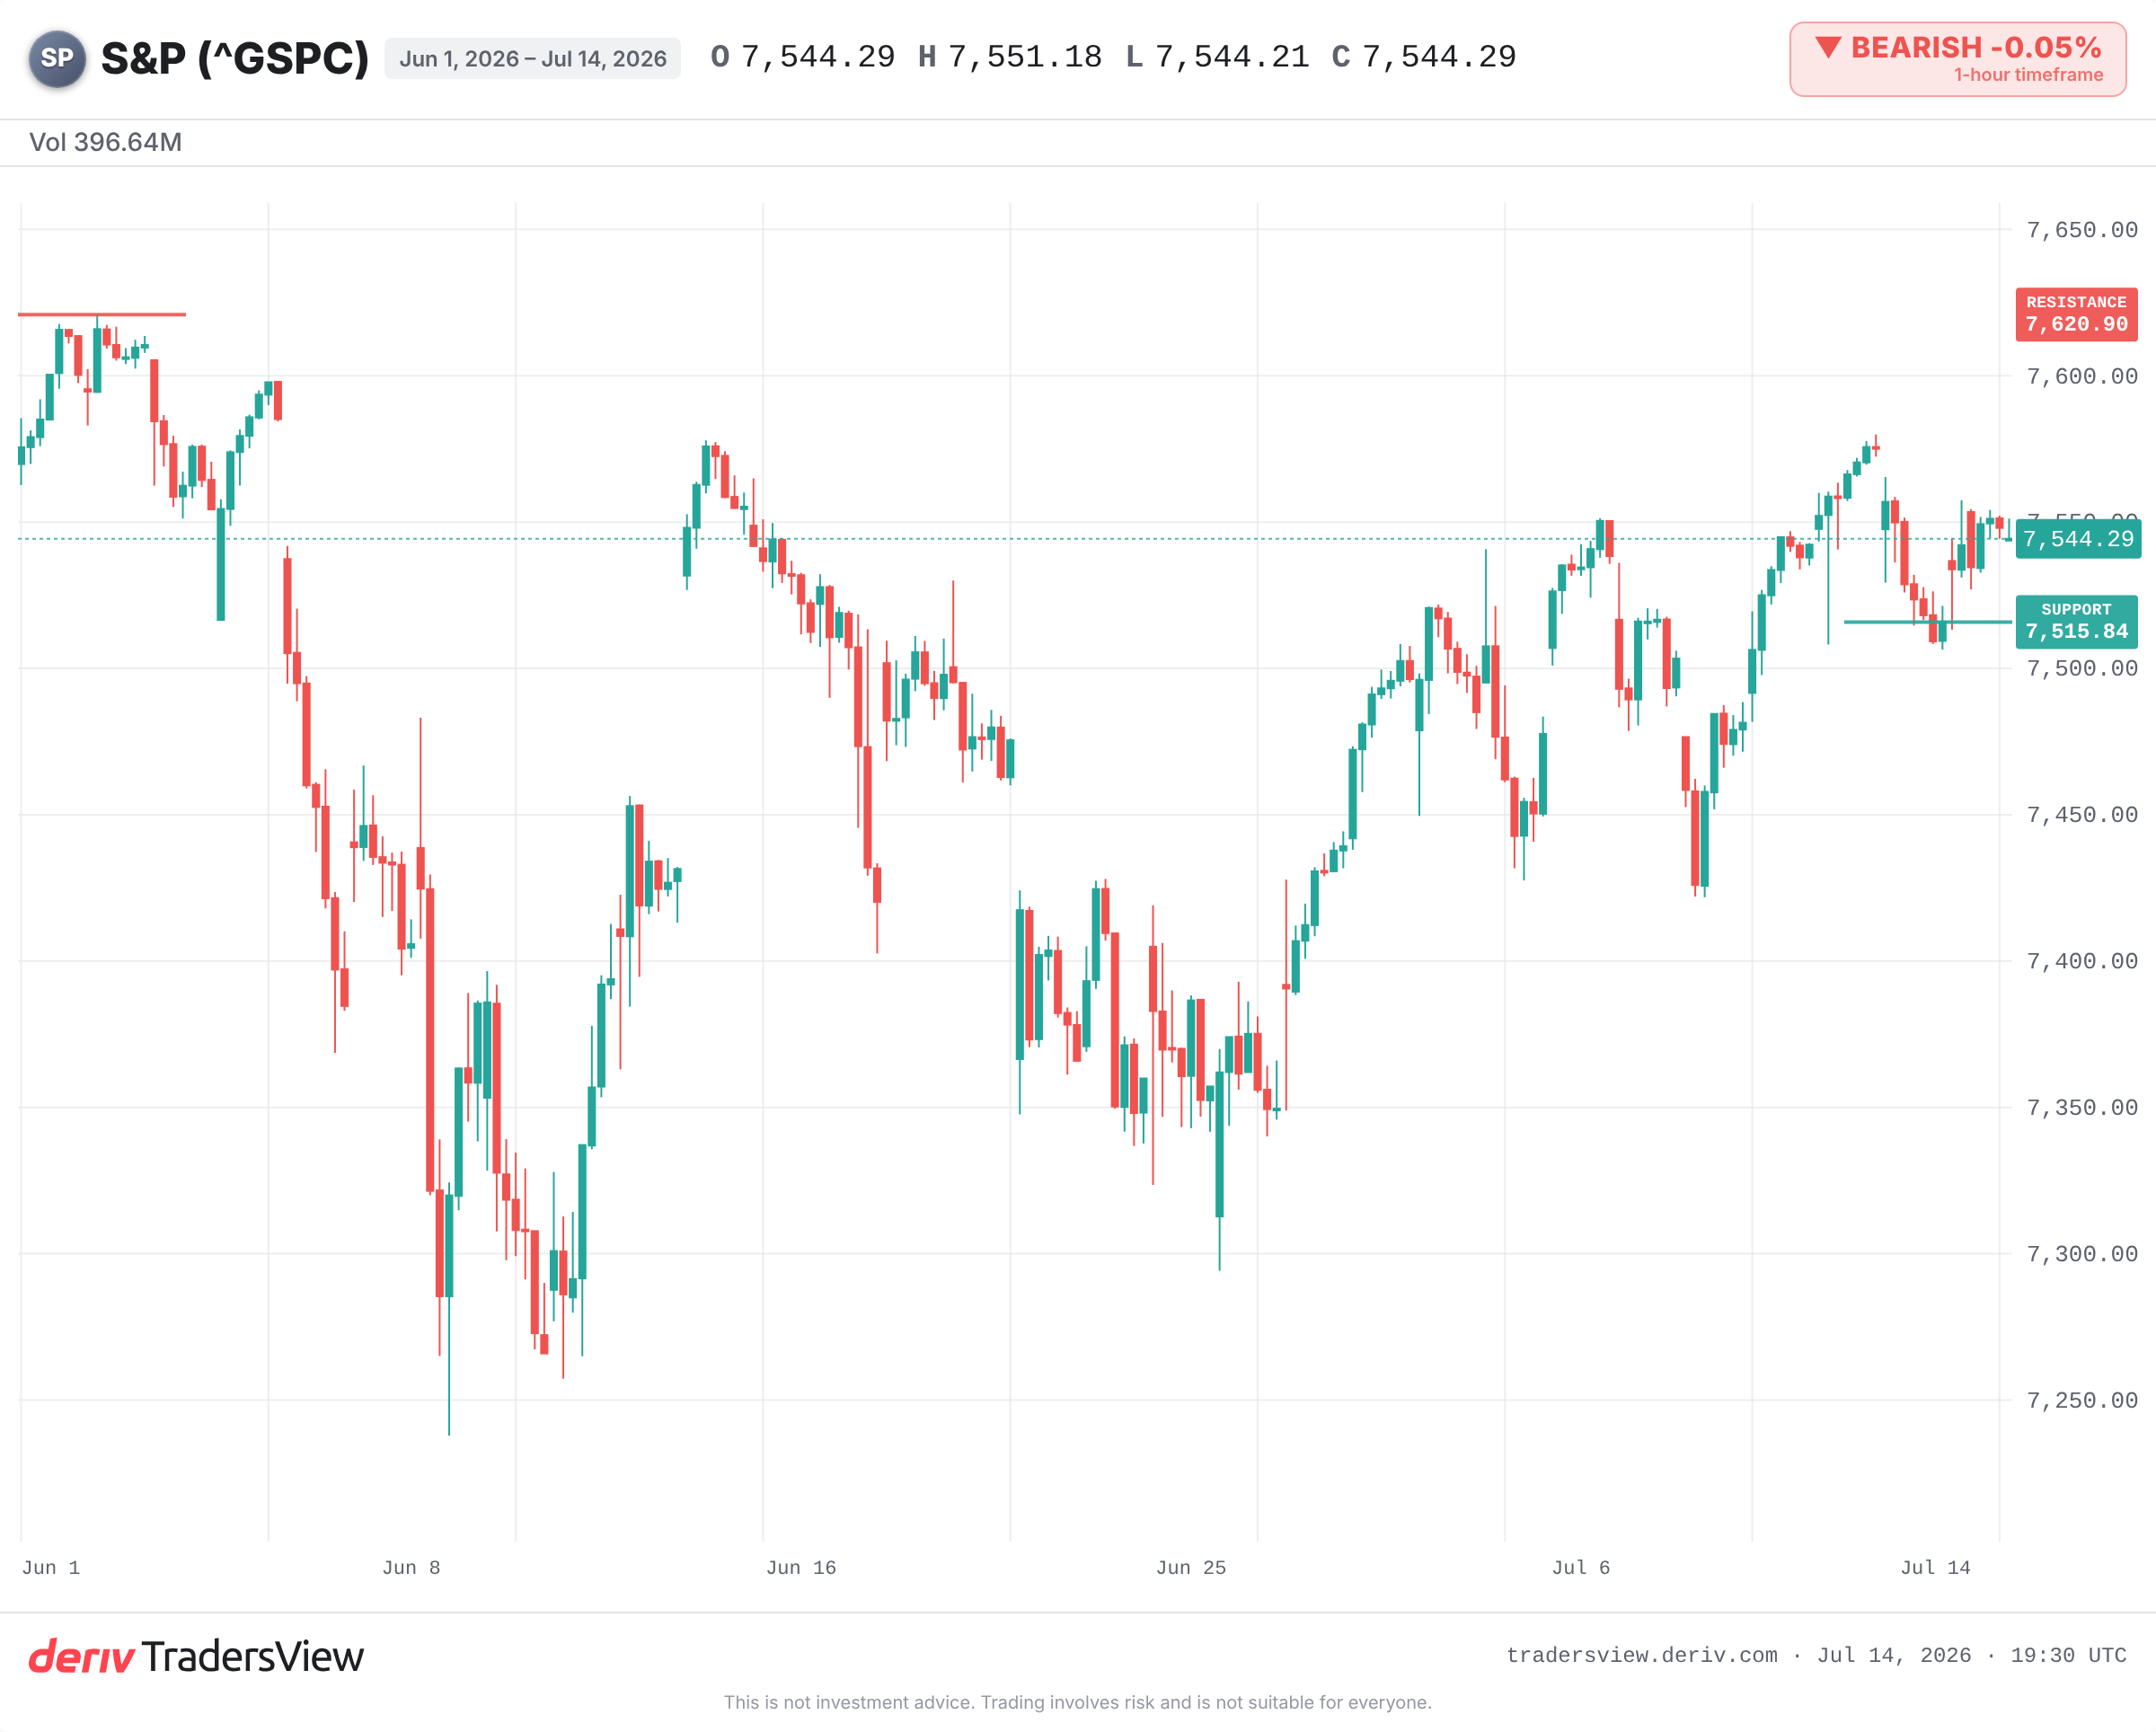
Al 14 de julio de 2026, el S&P 500 cotiza en la zona media de los 7.500, apenas por debajo de su máximo de 2026. El impulso parece mantenerse intacto.
El ratio CAPE de Shiller cuenta una historia diferente. Según la cobertura de este mes, se sitúa cerca de 41,4. En más de 130 años de datos, solo una lectura lo superó: 44,19 en diciembre de 1999. Esa es la rareza en la que vale la pena detenerse. No solo es «caro», sino caro a una escala vista una sola vez antes en un siglo.
Un precio récord y un extremo histórico de valoración no son la misma afirmación, y rara vez ocurren a la vez. Ahora mismo coinciden.
Qué mide realmente el CAPE
El CAPE compara el precio actual con una década de ganancias ajustadas por inflación. Suaviza los años buenos y malos para mostrar cuánto paga por un flujo constante de ganancias.
Piense en ello como una comparación entre alquiler e ingresos para todo el Mercado. Un número alto no significa que los precios caigan mañana. Significa que paga más por cada dólar de ganancias, por lo que una mayor parte de las buenas noticias ya está incluida en el precio.
Qué significó comprar a este nivel la última vez
La comparación con 1999 es la más contundente. Después de que el CAPE alcanzara su máximo, el S&P 500 tocó techo en 2000 y luego cayó aproximadamente un 49% hasta su mínimo de octubre de 2002. El Nasdaq, con gran peso tecnológico, perdió cerca de un 78%. Al S&P 500 le tomó años recuperar el máximo anterior.
Otros extremos presentan similitudes. Un CAPE cercano a 32 en septiembre de 1929 precedió al desplome de la Gran Depresión. Lecturas superiores a 33 a principios de 2018 y cercanas a 38 a finales de 2021 precedieron un repunte de la Volatility y el mercado bajista de 2022 de aproximadamente un 25%.
El patrón no es que un CAPE alto indique el techo. Es que partir de un CAPE alto significó rendimientos a largo plazo más bajos y una caída más profunda cuando el ánimo finalmente cambia.
Por qué caro no significa vender
La otra cara honesta es esta. El CAPE señaló «caro» durante la mayor parte de la última década mientras el Mercado seguía subiendo. Como herramienta de timing, no ha servido.
Los alcistas sostienen que el índice actual es diferente por naturaleza. Se apoya en líderes tecnológicos y de IA con pocos activos de capital y altos márgenes, no en las empresas industriales para las que se diseñó el CAPE. Las recompras de acciones y la contabilidad de activos intangibles también elevan el ratio frente a los niveles históricos. Según esta interpretación, un rápido crecimiento de las ganancias podría permitir que el Mercado alcance su valoración sin una corrección de precios.
Este argumento es real. También es una apuesta a que las ganancias seguirán creciendo a un ritmo suficiente, desde un múltiplo inicial muy alto y con poco margen para resultados por debajo de lo esperado.
Qué vigilar a partir de ahora
El corto plazo se reduce a algunos indicadores claros.
- Una ruptura clara hacia un nuevo máximo frente a un rechazo que deje al índice estancado en la zona media de los 7.500.
- El mínimo de la caída del 13 de julio, alrededor de 7.515,84, como soporte; una ruptura decisiva por debajo sugiere que el sentimiento está cambiando.
- Si los líderes de IA y chips de gran capitalización siguen superando las expectativas de ganancias o empiezan a quedarse por debajo de ellas.
- El rendimiento a 10 años, que presiona directamente a las Acciones con múltiplos altos cuando sube.
La evidencia se inclina en una dirección. Una valoración a este nivel no es una señal de venta, pero ofrece un margen de seguridad menor. Cuando el precio inicial es alto, el Mercado necesita que todo salga bien, y hay menos margen de error si no es así.
Preguntas frecuentes
Fue popularizado por el economista Robert Shiller, por lo que a menudo se denomina CAPE de Shiller. Calcula el promedio de una década de ganancias ajustadas por inflación para suavizar las fluctuaciones de ganancias a corto plazo y ofrecer una lectura más estable de la valoración.
No por sí solo. El CAPE se mantuvo elevado durante años mientras los Mercados subían, por lo que es una herramienta deficiente para determinar el momento oportuno. Indica los rendimientos esperados a largo plazo y el riesgo a la baja, no lo que ocurrirá la próxima semana o el próximo mes.
Se mide de la misma manera, pero los críticos sostienen que puede exagerar el nivel de encarecimiento de las empresas tecnológicas con pocos activos de capital y altos márgenes. Los cambios contables, como las recompras de acciones y los activos intangibles, también pueden elevar la lectura frente a los Mercados más antiguos de la era industrial.
Las más comunes incluyen el ratio precio-beneficio futuro, el ratio precio-ventas y comparaciones entre el rendimiento de las ganancias y el rendimiento del Treasury a 10 años. Ninguna medida por sí sola es decisiva; los traders suelen analizar varias en conjunto.