
Uno de cada cinco barriles pasa por Ormuz, entonces ¿por qué el petróleo volvió a estabilizarse en USD 75?
El petróleo subió más de un 3% hasta USD 78,68 cuando Irán declaró cerrado el estrecho de Ormuz, pero WLDOIL desde entonces volvió a estabilizarse cerca de USD 75,06, ya que los informes de desescalada entre EE. UU. e Irán apuntan a una reapertura. El mercado valoró las probabilidades de una interrupción duradera, no el peor escenario, y esa brecha es la lección para principiantes.
Por el equipo de Deriv · 14 de julio de 2026 · 3 min de lectura

El cierre del estrecho de Ormuz amenaza aproximadamente uno de cada cinco barriles de petróleo del mundo; sin embargo, el crudo solo subió cerca de un 3% y desde entonces volvió a bajar. El mercado está valorando las probabilidades de que una interrupción persista, no su peor escenario.
Irán declaró el estrecho de Ormuz "cerrado" y atacó barcos que intentaban cruzarlo. Sobre el papel, se trata de un evento poco frecuente y de gran magnitud. Alrededor del 20% del suministro mundial de petróleo pasa por ese único canal.
La cotización mostró una historia más tranquila. El petróleo superó los USD 78 tras la noticia, pero luego se estabilizó muy por debajo del máximo. Esa brecha entre el impacto y el precio es la lección.
Por qué una noticia alarmante sobre un cuello de botella no implica un movimiento proporcional
Un cuello de botella es un único punto por el que debe pasar cada barril. Bloquearlo tendría un impacto teórico enorme. Pero el precio no reacciona al máximo teórico.
Los mercados valoran dos factores: qué tan grave podría ser una interrupción y qué tan probable es que realmente ocurra y dure.Una declaración no constituye una interrupción confirmada y sostenida del tráfico. Los traders descuentan la noticia según las probabilidades de que se mantenga.
Por lo tanto, la reacción refleja una probabilidad, no una certeza. Un movimiento del 3% indica que el mercado toma la amenaza en serio, pero duda de que el estrecho se cierre por completo y permanezca cerrado.
Dos shocks pasados que muestran la diferencia
Los ataques a petroleros cerca del golfo de Omán en 2019 hicieron que el petróleo subiera ese día. El estrecho permaneció abierto, los flujos continuaron y el repunte se desvaneció en pocos días. El temido cierre nunca ocurrió.
La invasión de Ucrania por parte de Rusia en 2022 fue diferente. Fue un shock de suministro auténtico y prolongado. El petróleo alcanzó un récord cercano a los USD 130, y el movimiento se mantuvo durante meses porque la interrupción fue real.
La magnitud y la duración de un movimiento de precios siguen la duración de la interrupción, no el dramatismo de la noticia.Uno se desvaneció en días. El otro duró meses.
El escenario alcista: ¿está el mercado demasiado relajado?
Hay otra perspectiva válida. Si Ormuz realmente se cerrara y permaneciera bloqueado, estaría en juego alrededor de una quinta parte del suministro mundial. Estarían justificados precios cercanos al récord de 2022, o incluso más altos.
Desde esta perspectiva, una reacción moderada infravalora el riesgo de cola. Es una posibilidad real, no un argumento ficticio. Sería la interpretación correcta si los petroleros realmente se detuvieran o desviaran sus rutas, y las aseguradoras redujeran su actividad en el tránsito por el golfo.
La evidencia hasta ahora apunta en la otra dirección. Los repetidos aumentos de tensión este año generaron repuntes por encima de los USD 70 altos, y la cotización volvió a estabilizarse una y otra vez. El mercado sigue tratando cada declaración de cierre como una probabilidad.
Qué observar antes de reaccionar a una noticia sobre Ormuz
La señal es si la interrupción es real y duradera, no si hace mucho ruido.
- Una interrupción confirmada y sostenida del tráfico de petroleros, no solo una declaración.
- Aumentos en las tarifas de seguros y transporte marítimo para el tránsito por el golfo, una señal de una interrupción real.
- Noticias sobre escalada o desescalada entre EE. UU. e Irán.
- Que el petróleo supere y se mantenga por encima de la zona del reciente máximo, frente a una caída gradual hacia el rango medio del año.
- La capacidad excedente de OPEC+ o las rutas de oleoductos que compensen el riesgo de Ormuz.
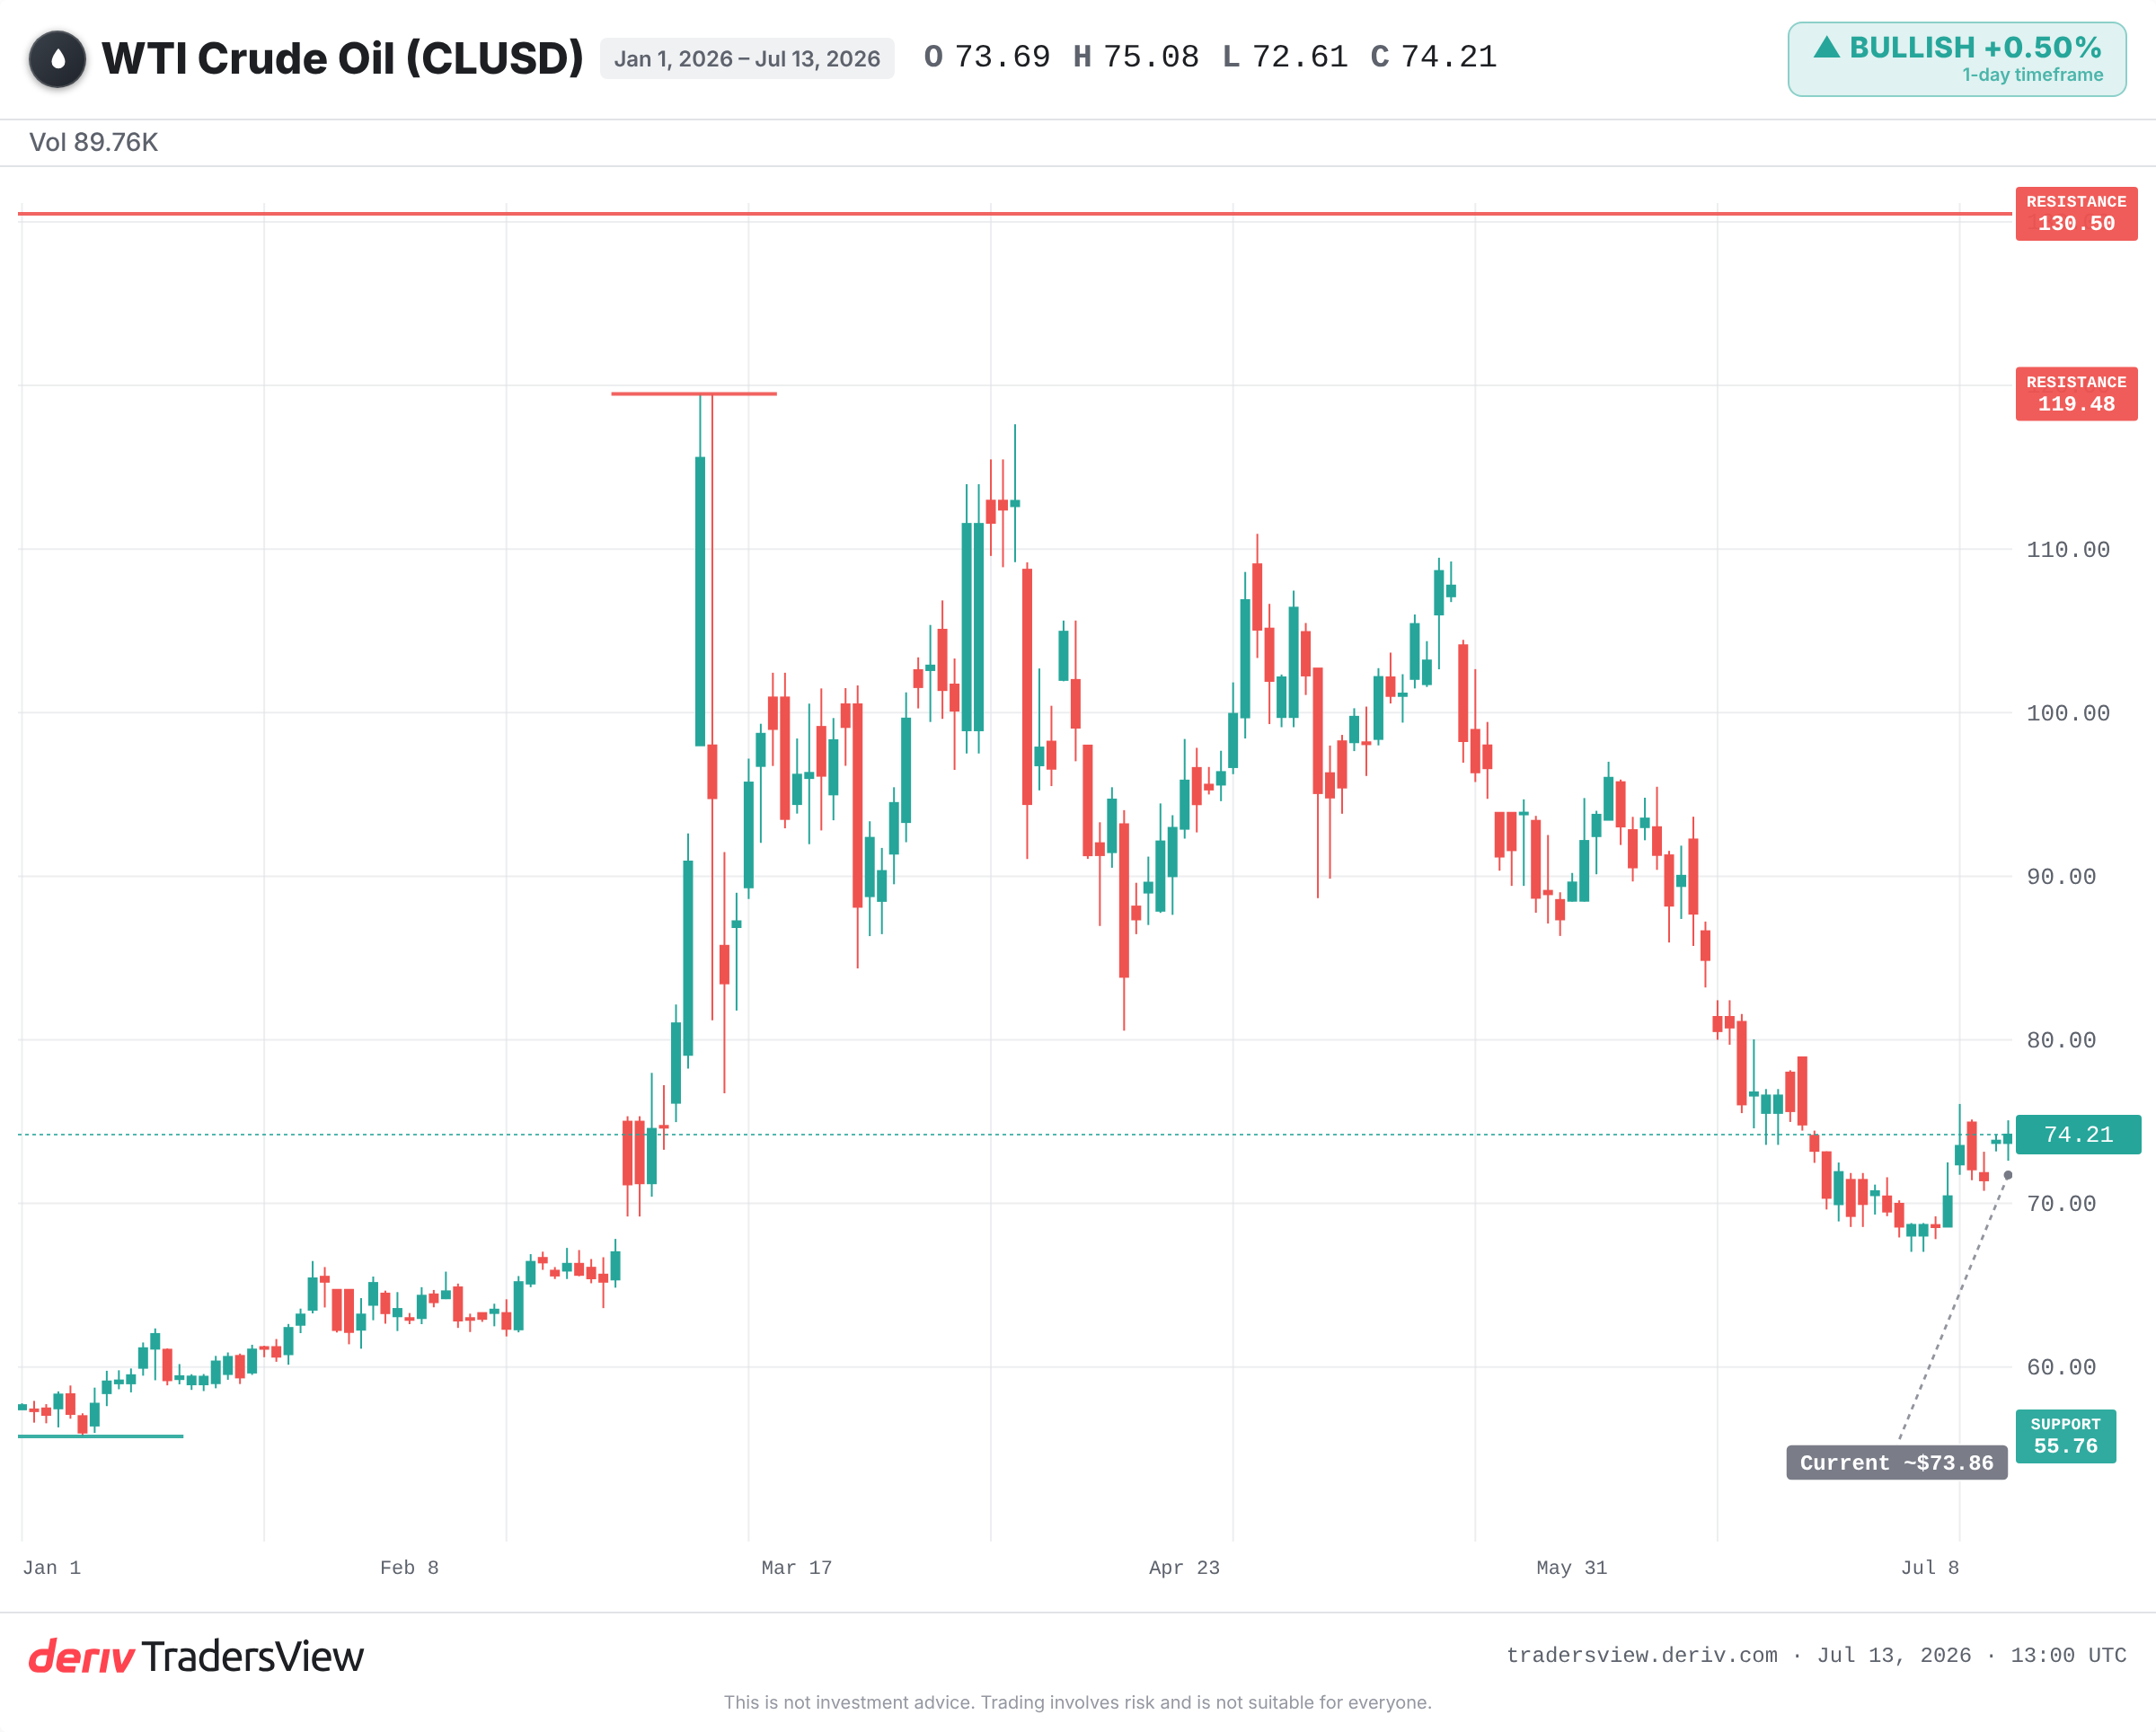
Un cuello de botella crítico puede mover todo un mercado. Sin embargo, una noticia sobre su cierre es solo el primer factor. Lo que determina el movimiento duradero es si el flujo realmente se detiene.
La Volatility en torno a las noticias geopolíticas es intensa y puede revertirse rápidamente. Esto es contenido educativo y comentarios, no una señal de comercio.
Preguntas frecuentes
Alrededor de uno de cada cinco barriles del suministro mundial de petróleo pasa por el estrecho de Ormuz, por lo que cualquier amenaza sobre este atrae atención mucho más allá de un pequeño movimiento de precios.
Una interrupción confirmada y sostenida del tráfico de petroleros, en lugar de una declaración. Las señales incluyen que los petroleros desvíen sus rutas o se detengan, y que las aseguradoras y las empresas navieras reduzcan su actividad en el tránsito por el golfo.
El repunte inicial valora el impacto teórico, pero luego el precio se desvanece cuando los traders consideran improbable que el cierre ocurra por completo o dure. El mercado descuenta la noticia según las probabilidades de que se mantenga.
La capacidad excedente y las rutas alternativas de oleoductos pueden compensar parcialmente el riesgo de Ormuz, lo que explica por qué el mercado podría considerar una amenaza de cierre como una pérdida de suministro menor que la total. Esté atento a los anuncios de OPEC+ sobre ambos factores.